Sustentabilidade
Boletim de Inteligência de Mercado Abrapa – 25/07/2025 – MAIS SOJA

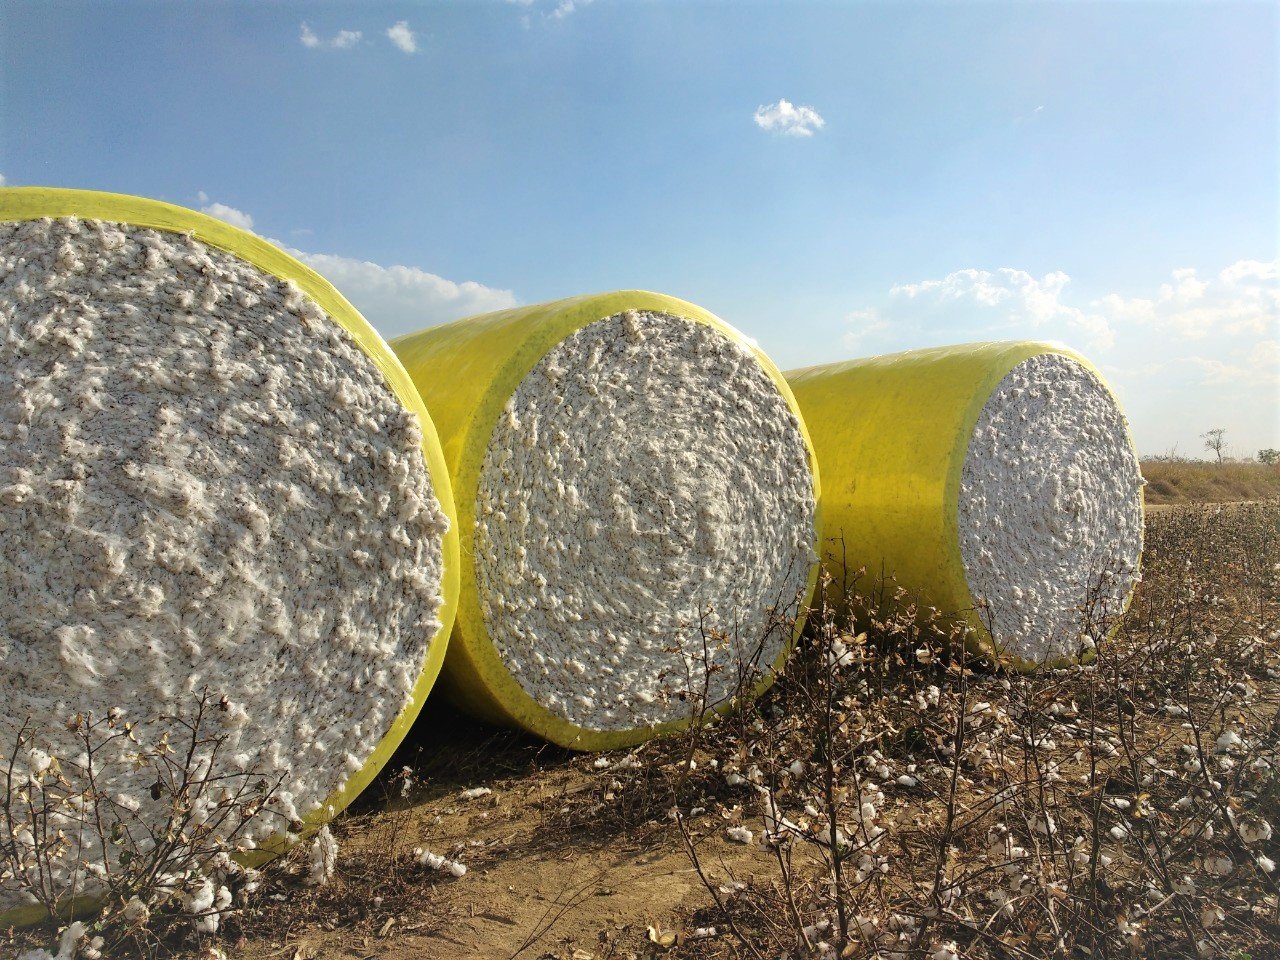
Destaque da Semana – A falta de clareza sobre o impacto dos acordos comerciais recém-anunciados pelos EUA, a incerteza sobre as demais negociações e a indefinição da safra no hemisfério Norte contribuíram para mais uma semana de mercado estável.
Canal do Cotton Brazil – Receba informações exclusivas sobre o mercado de algodão clicando aqui: https://bit.ly/Canal-CottonBrazil.
Algodão em NY – O contrato Dez/25 fechou nesta quinta 24/jul cotado a 68,71 U$c/lp (+0,2% vs. 24/jul). O contrato Dez/26 fechou em 70,00 U$c/lp (-0,1% vs. 24/jul).
Basis Ásia – Basis médio do algodão brasileiro posto Leste da Ásia: 913 pts para embarque Ago/Set-25 (Middling 1-1/8″ (31-3-36)), fonte Cotlook 24/jul/25.
Altistas 1 – Apesar do estado das lavouras ter melhorado nos EUA, notícias de clima quente no Texas , um dos principais estados produtores de algodão no país, e no Delta geraram certo temor no mercado esta semana.
Altistas 2 – Índia e Reino Unido firmaram um acordo de livre comércio que elimina tarifas, concluindo um acordo entre duas grandes economias em um momento em que as políticas tarifárias do presidente dos EUA, Donald Trump, continuam a causar disrupções no comércio global.
Baixistas 1 – Desafios fundamentalistas como excesso de oferta continuam pressionando o mercado.
Baixistas 2 – As tensões geopolíticas aumentam a incerteza. As disputas comerciais entre EUA os demais países e as tarifas retaliatórias chinesas têm gerado alerta no mercado, enquanto as altas taxas de juros elevam os custos de produção.
Brazilian Cotton Dialogues 1 – Boas práticas e preservação ambiental foram o destaque da imersão “Brazilian Cotton Dialogues”, realizada pela Abrapa/Cotton Brazil nesta semana com 15 representantes da indústria têxtil, ongs e marcas mundiais.
Brazilian Cotton Dialogues 2 – Na programação, visitas a fazendas, algodoeiras e laboratórios de três dos principais estados produtores (MT, BA e GO). A iniciativa fomentou o ambiente de diálogo, em um espaço aberto a perguntas e trocas de experiências.
Brazilian Cotton Dialogues 3 – Em Cuiabá, durante um workshop, foram apresentados três cases de cotonicultura sustentável realizados pela Amaggi, Scheffer e Bom Futuro.
Brazilian Cotton Dialogues 4 – Participaram da missão “Brazilian Cotton Dialogues” marcas internacionais, o ITMF (principal entidade do setor têxtil global), consultores, fiações, ONGs e empresas representantes de outros elos da cadeia.
Tarifas 1 – Em 1/ago, termina a moratória tarifária dos EUA para vários países, criando incertezas no mercado de algodão. As negociações com a China têm prazo até 12/ago, com esperança de extensão para evitar as tarifas de até 145%.
Tarifas 2 – Maior fornecedor de algodão aos EUA em 2025, a Índia avança em negociações, mas resiste a abrir seu mercado agrícola e reduzir subsídios a produtores locais. Paquistão busca reduzir a tarifa de 29%.
Tarifas 3 – Vietnã terá tarifas de 20% (produtos locais) e 40% (transbordos, visando China). Acordos bilaterais incluem a compra de US$ 3 bilhões em produtos agrícolas dos EUA, mas sem menção ao algodão.
Tarifas 4 – Bangladesh teve tarifa reduzida de 37% para 35%, o que ainda pesa. Para compensar, comprometeu-se a comprar 700 mil tons de trigo dos EUA. Indonésia e UE negociam taxas menores (19% e 15% respectivamente).
China 1 – A China lançou trens exclusivos para escoamento de algodão de Xinjiang em 20/jul. O objetivo é acelerar a logística e fortalecer o elo com as principais regiões têxteis do país, como Guangdong e Jiangsu.
China 2 – O tempo de transporte foi reduzido de cerca de 14 dias para apenas 6 dias em rotas norte‑sul. Até agora, foram transportadas 234 mil tons de algodão, fios e tecidos de Xinjiang, consolidando a cadeia têxtil regional e reduzindo custos logísticos.
China 3 – Importações chinesas de algodão em junho atingiram apenas 27,4 mil tons (mínimo histórico), com Turquia (25% do total), Austrália (23%) e Brasil (21%) como principais fornecedores.
China 4 – No acumulado de 11 meses, a China importou 1,08 milhão tons (vs. 3,06 milhões em 2024). Brasil lidera (45%), seguido pela Austrália (23%), enquanto os EUA caíram de 35% para 18%.
China 5 – Futuros da bolsa de Zhengzhou (ZCE) subiram 890 yuans/tonelada (6,7%) desde o fim de maio. Esta alta é impulsionada pela expectativa de oferta mais apertada no verão, após consumo maior que o previsto.
China 6 -Diferença entre futuros chineses (ZCE) e de Nova York (ICE) chegou a U$c 21,5/lp. Com isso, traders estão aproveitando e fechando negócios com algodão brasileiro, mas estoques ainda estão com comerciantes locais, sem destino final às fiações.
Bangladesh 1 – A Bangladesh Textile Mills Association (BTMA) protesta contra o novo imposto antecipado de 2% sobre o algodão importado e o aumento do tributo sobre fios locais, alertando para o risco de colapso da indústria.
Bangladesh 2 – Em resposta às medidas, a associação suspendeu a retirada de contêineres de algodão e exigiu a revogação imediata das políticas fiscais “autodestrutivas”.
Bangladesh 3 – A BTMA também cita alta nos juros bancários (até 16%), energia cara e incerteza no fornecimento como fatores que agravam a situação das fábricas têxteis.
Paquistão – Os produtores de algodão do Paquistão se beneficiaram de uma estação de monções. Até agora, houve enchentes limitadas, mas com a continuidade das chuvas em várias regiões, os riscos estão aumentando.
Índia – Nos primeiros dez meses da temporada, as importações de algodão pela Índia chegaram a 569.019 tons , sendo os principais fornecedores Austrália (21%), Brasil (20%) e ZFA (19%).
Indonésia 1 – A Indonésia importou 38.717 tons de algodão em maio, um aumento de 43% em relação a abril e 11% ante maio/2023, com o Brasil respondendo por quase metade deste volume.
Indonésia 2 – Nos primeiros 10 meses da temporada, as importações de algodão totalizaram 344.216 tons, com Brasil como principal fornecedor (44%), seguido por Austrália (28%) e EUA (17%).
Coreia do Sul – No acumulado de 11 meses, as importações de algodão pela Coreia do Sul totalizaram 64.265 tons (acima das 55.810 em 2023/24), com Brasil (64%) e EUA (30%) como principais fornecedores.
Exportações – As exportações brasileiras de algodão somaram 81,9 mil tons na terceira semana de julho. A média diária de embarque é 19,4% menor que no mesmo período em 2024.
Colheita 2024/25 – Até ontem (24/07) foram colhidos no estado da BA (42%), GO (55,8%), MA (50%), MG (55%), MS (57%), MT (10%), PI (63%), PR (95%) e SP (93%). Total Brasil: 20,23%.
Beneficiamento 2024/25 – Até ontem (24/07) foram beneficiados nos estados da BA (19%), GO (13,5%), MA (5%), MG (19%), MS (15%), MT (0,9%), PI (28%), PR (80%) e SP (95%). Total Brasil: 6,19%.
Preços – Consulte tabela abaixo ⬇
Quadro de cotações para 24-07
Este boletim é produzido pelo Cotton Brazil – cottonbrazil@cottonbrazil.com
Fonte: Abrapa
Sustentabilidade
Preços de soja sobem de R$ 1 a R$ 2 por saca nas praças do Brasil; confira as cotações do dia
O mercado brasileiro de soja iniciou a semana com preços mais altos, acompanhando os fortes ganhos na Bolsa de Chicago, impulsionados pela valorização do farelo. O analista da Safras & Mercado, Rafael Silveira, destaca que, no físico, as cotações melhoraram, com avanços entre R$ 1,00 e R$ 2,00 por saca nos portos, dependendo do momento.
Os prêmios e o dólar recuaram um pouco, mas o movimento de Chicago teve maior peso na formação dos preços. Apesar das cotações ainda fortes, o mercado interno permaneceu bastante calmo para negócios.
“O produtor espera que o porto chegue a R$ 170,00 por saca. Então, temos preços ainda bem fortes, mas o mercado disponível segue bastante travado”, destaca Silveira.
Na safra nova, os preços também avançaram, com boas ofertas nos portos e cotações mais fortes em Minas Gerais e Goiás. “O produtor aproveitou o movimento para fechar custos da safra nova”, acrescenta o analista.
- Fique por dentro das principais notícias sobre a soja: acesse a comunidade Soja Brasil no WhatsApp!
Mercado de soja no Brasil
- Passo Fundo (RS): subiu de R$ 154,00 para R$ 155,00
- Santa Rosa (RS): subiu de R$ 154,00 para R$ 156,00
- Cascavel (PR): subiu de R$ 151,00 para R$ 152,00
- Rondonópolis (MT): manteve em R$ 147,00
- Dourados (MS): manteve em R$ 147,00
- Rio Verde (GO): manteve em R$ 149,00
- Paranaguá (PR): subiu de R$ 162,00 para R$ 163,00
- Rio Grande (RS): subiu de R$ 162,00 para R$ 163,00
Soja em Chicago
Os contratos futuros da soja fecharam em alta na Bolsa de Mercadorias de Chicago (CBOT), nesta segunda-feira (21). O mercado foi sustentado pelas expectativas em torno das negociações comerciais entre os presidentes dos Estados Unidos, Donald Trump, e da China, Xi Jinping, previstas para esta semana.
As compras chinesas de produtos agrícolas norte-americanos e uma possível redução da tarifa chinesa de 10% sobre a oleaginosa e outros grãos dos Estados Unidos estão entre os principais temas esperados nas discussões. Apesar da queda de 12% nas importações de soja dos Estados Unidos pela China em agosto, para 10,66 milhões de toneladas no acumulado de janeiro a agosto, o país já ultrapassou a metade da meta de 25 milhões de toneladas de soja norte-americana prevista para este ano.
USDA
Na sexta-feira (18), o Departamento de Agricultura dos Estados Unidos (USDA) confirmou uma venda privada de 111 mil toneladas de soja para a China, com entrega no ano comercial 2026/27. As inspeções de exportação de soja somaram 759.193 toneladas na semana encerrada em 17 de setembro, acima das 680.252 toneladas da semana anterior e das 565.630 toneladas registradas no mesmo período do ano passado.
Desde o início do ano-safra, em 1º de setembro, o volume inspecionado chega a 1,68 milhão de toneladas, contra 1,65 milhão de toneladas no mesmo período da temporada anterior.
Contratos futuros de soja
Os contratos da soja em grão com entrega em novembro fecharam com alta de 24,50 centavos de dólar ou 1,87%, a US$ 13,28 por bushel. A posição janeiro teve cotação de US$ 13,44 por bushel, com avanço de 24,00 centavos de dólar ou 1,81%.
Nos subprodutos, a posição dezembro do farelo fechou com alta de US$ 9,80 ou 2,73%, a US$ 368,40 por tonelada. No óleo, os contratos com vencimento em dezembro fecharam a 68,85 centavos de dólar, com ganho de 0,63 centavo ou 0,92%.
Câmbio
O dólar comercial encerrou a sessão com baixa de 0,74%, sendo negociado a R$ 5,1069 para a venda e a R$ 5,1049 para compra. Durante o dia, a moeda norte-americana oscilou entre a mínima de R$ 5,1024 e a máxima de R$ 5,1379.
O post Preços de soja sobem de R$ 1 a R$ 2 por saca nas praças do Brasil; confira as cotações do dia apareceu primeiro em Canal Rural.
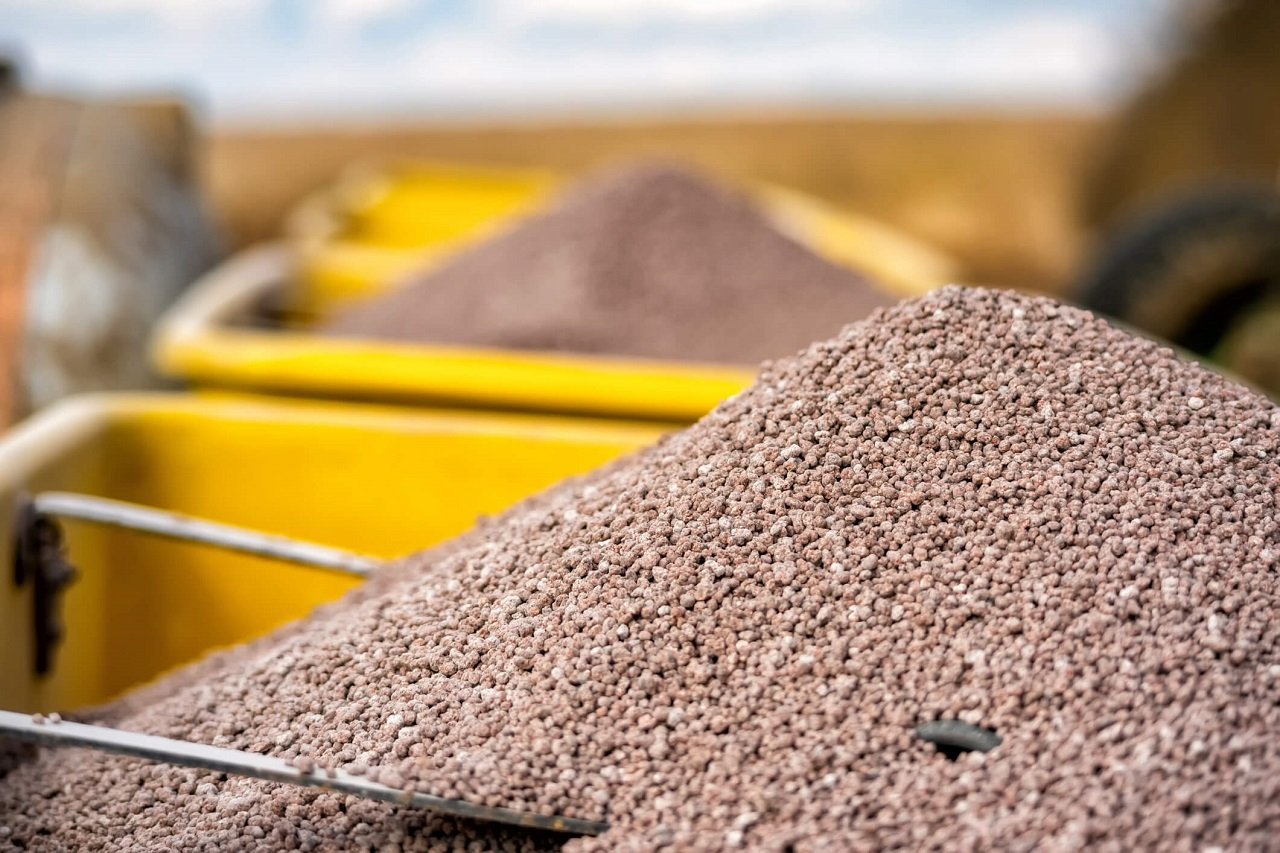
O MAP (fosfato monoamônico), que é um adubo considerado essencial para o cultivo de soja, ficou mais caro no Brasil, enquanto a ureia, muito utilizada na safra de milho, seguiu na direção oposta. Levantamento da consultoria de inteligência de mercado Aegro Insights revelou que o MAP granulado subiu para R$ 5.250 a tonelada, alta de 9,3% no trimestre em andamento entre maio e 10 de setembro, se comparado com o trimestre de abril a junho. Para a ureia, na comparação dos mesmos períodos analisados, a tonelada de ureia caiu para R$ 3.400 até 10 de setembro, um recuo de 8,7% ante o trimestre anterior.
Segundo a análise da Aegro Insights, a relação de troca entre fosfato e soja subiu o equivalente a quase um terço. Na prática, o produtor precisa destinar uma fatia maior da colheita para pagar a mesma quantidade de adubo fosfatado. “Os dois adubos seguem em caminhos opostos. A ureia barateou, mas o fosfato continua com preços altos. O que pesa na composição de preço não é o câmbio. Quem está adiando a compra porque espera o dólar abaixar está olhando para a variável errada”, afirma o engenheiro agrônomo Mathias Bergamin, coordenador de inteligência de mercado na Aegro.
Pode-se considerar que as compras para a adubação de base da soja na safra 2026/27 já foram encerradas, e o produtor vai sentir o peso desse custo ao longo da safra, à medida que outros insumos entrarem na conta. O gasto médio passou de R$ 842,10 por hectare na safra 2024/25 para R$ 1.058,00 na temporada 2025/26 e R$ 1.086,00 para a soja 2026/27, o equivalente a 9,44 sacas de soja por hectare atualmente.
“O preço do MAP vem num movimento de alta nos últimos quatro anos por causa da incerteza global, da guerra e da movimentação sociopolítica mundial. Mas, para lidar com isso, o produtor tem aprendido a ter um manejo mais eficiente com tecnologias de aplicação. É possível investir em boas práticas de manejo de solo e buscar alternativas. O produtor pode fazer uma análise prévia de solo para entender as zonas de manejo e fazer a fertilização linha a linha, no sulco, para aumentar a eficiência operacional no campo”, diz Bergamin.
Já a ureia, insumo que costuma ter maior peso na adubação do milho, aponta em direção diferente. A série mensal de 2026 mostra a tonelada saltando para R$ 4.200 em abril e recuando à faixa de R$ 3.200 a R$ 3.300 nos meses seguintes, patamar em que se manteve até 10 de setembro. Esse movimento traz oportunidades para quem planeja a safrinha de milho de 2027.
“A ureia está com um preço bem atraente para o produtor que quer fechar a adubação do milho. O preço da ureia pode cair mais ainda, mas o produtor rural que quer se proteger financeiramente já pode comprar”, opina Bergamin. A pesquisa da consultoria Aegro Insights foi baseada em notas fiscais reais de insumos, com dados anonimizados de compras realizadas por produtores que utilizam o software de gestão Aegro.
Sobre a Aegro
A Aegro oferece o sistema de gestão para produtores rurais mais utilizado do Brasil. Líder do segmento, a Aegro simplifica a gestão de fazendas, unindo a operação do campo ao controle financeiro do escritório.
Além disso, a empresa opera um braço de inteligência de mercado que desenvolve pesquisas baseadas em dados anonimizados de milhares de hectares em todo o Brasil, em sua maioria destinados ao cultivo de grãos. Essa área de negócios é formada pelo Aegro Insights, que gera relatórios e painéis para os produtores rurais, incluindo o Compare Preços, ferramenta disponível gratuitamente.
A empresa segue investindo em tecnologia e inovação. Por meio de suas soluções, a Aegro ajuda produtores brasileiros a tomarem decisões baseadas em números reais para garantir a sustentabilidade de seus negócios.
Fonte: Assessoria de imprensa
Sustentabilidade
Dessecação sequencial contribui para o manejo de plantas daninhas de difícil controle – MAIS SOJA
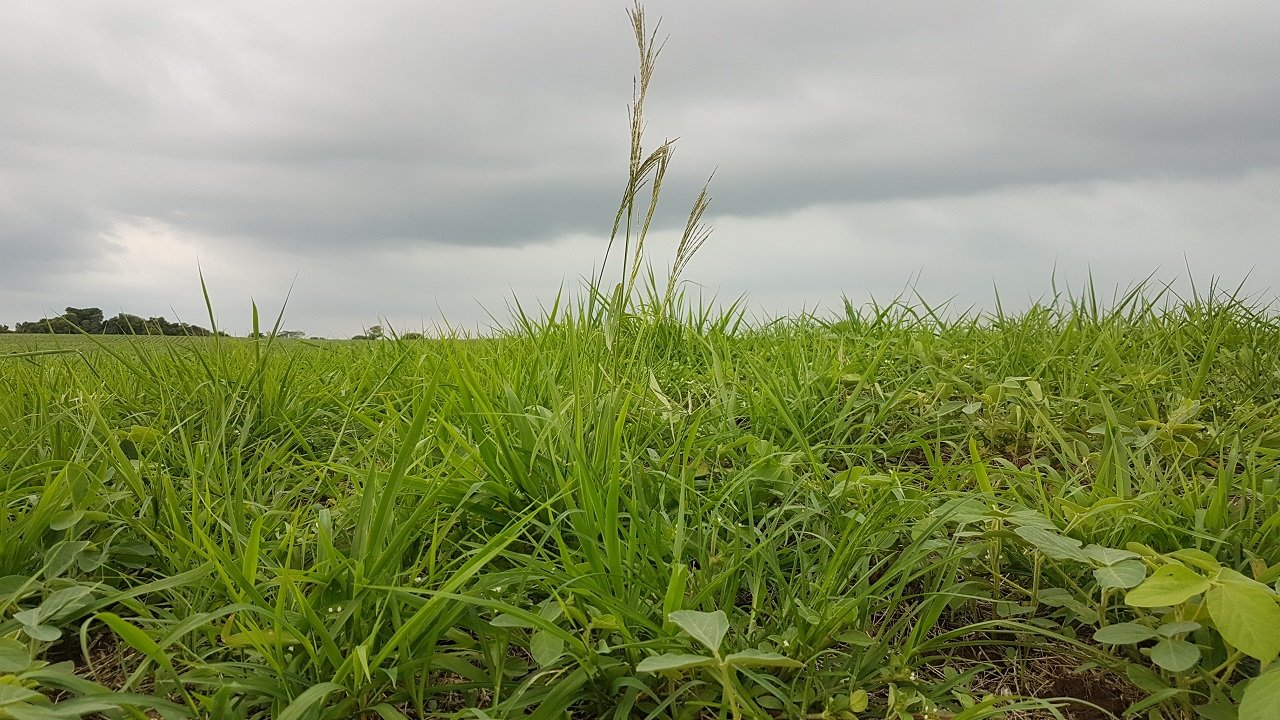
Estabelecer a lavoura “no limpo” (sem a presença de plantas daninhas) é uma das principais e mais eficazes estratégias de manejo para reduzir o impacto decorrente da matocompetição inicial na soja. No entanto, espécies complexas como caruru, buva, capim-amargoso, capim-pé-de-galinha e trapoeraba, entre outras, apresentam difícil controle em função de características fisiológicas e resistência a determinados herbicidas, e nem sempre são controladas com apenas uma aplicação e herbicidas, resultando em muitos casos, em falhas de manejo como plantas rebrotadas e/ou plantas remanescentes no estabelecimento da soja.
Figura 1. Plantas de capim-amargoso em fase de rebrota após dessecação.
Nesse contexto, o posicionamento de herbicidas exerce um papel central no manejo e controle eficiente das plantas daninhas. Mesmo com o uso de herbicidas com amplo espectro de ação e eficácia comprovada, a complexidade que envolvem o controle de certas espécies daninhas demanda estratégias mais completas de controle, além da dessecação pré-semeadura.
Uma dessas estratégias é a dessecação sequencial, que consiste na realização de duas ou mais aplicações de herbicidas em momentos estratégicos na pré-semeadura da soja. Entre outros aspectos essa estratégia permite o uso de diferentes mecanismos de ação, ampliando a eficiência do manejo, o espectro de controle e o manejo da resistência das plantas daninhas aos herbicidas (HRAC-BR, 2026).
Figura 2. Aplicação sequencial de herbicidas na soja.
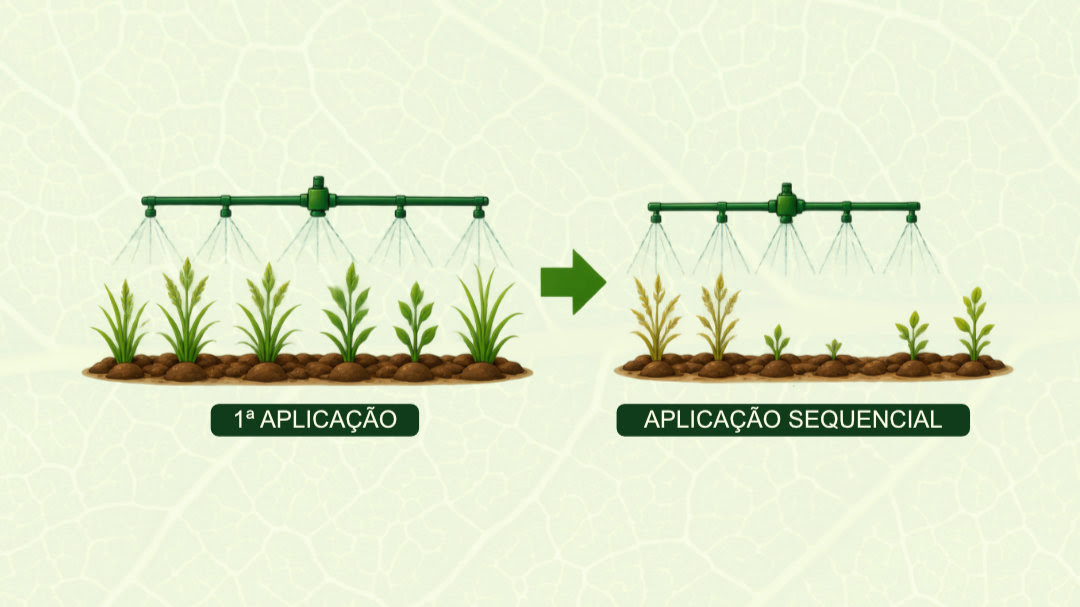
Além de atuar sobre plantas remanescentes mais debilitadas, em processo de rebrote, a aplicação sequencial de herbicidas permite o controle de novos fluxos de emergência originários no intervalo entre as aplicações. Pesquisas demonstram que a aplicação sequencial de herbicidas é um dos métodos mais eficazes para o controle químico de espécies daninhas de difícil controle como a trapoeraba e que a associação entre herbicidas de diferentes mecanismos de ação é crucial para ampliar a eficácia do controle.
A exemplo, Bianchi; Sturmer; Somavilla (2018) observaram que para a trapoeraba, uma maior eficiência de controle é observada quando se adotam aplicações sequenciais, nas quais a primeira aplicação é composta por glifosato + 2,4-D (1458 g e.a. + 1340 g e.a. ha⁻¹), seguida de uma segunda aplicação com glufosinato de amônio (500 g ha⁻¹) ou diquat (400 g ha⁻¹), consolidando-se como uma estratégia tecnicamente consistente para a redução da infestação dessa espécie.
Resultados similares demonstrando a importância da aplicação sequencial de herbicidas também foram observados por Grigolli (2017) e Raimond et al. (2019), que constataram que a aplicação de herbicidas no rebrote do capim-amargoso constitui uma importante estratégia e manejo. Não menos importante, a dessecação sequencial permite uma maior efetividade no controle de plantas daninhas decorrentes de novos fluxos de emergência, pós primeira aplicação de herbicidas e/ou sobreviventes em decorrência do “efeito guarda-chuva” desempenhado pelas plantas maiores, que limita a chegada de ingrediente ativo ao alvo.
Nesse contexto, principalmente se tratando de espécies de difícil controle e com resistência a herbicidas, a dessecação sequencial constitui uma importante estratégias de manejo para reduzir a população de plantas daninhas no estabelecimento da soja, possibilitando um maior controle de espécies invasoras e contribuindo para o manejo da resistência delas a herbicidas.
Referências:
BIANCHI, M. A.; STURMER, H.; SOMAVILLA, J. C. ESTRATÉGIAS DE CONTROLE PARA TRAPOERABA. CCGL. Boletim Técnica, n. 65, 2018. Disponível em: < https://upherb.com.br/ebook/boletim_t%C3%A9cnico_65.pdf >, acesso em: 21/09/2026.
GRIGOLLI, J. F. J. MANEJO E CONTROLE DE PLANTAS DANINHAS NA CULTURA DA SOJA. Fundação MS, Tecnologia e Produção: Soja 2016/2017, 2017. Disponível em: < https://www.fundacaoms.org.br/wp-content/uploads/2021/02/Tecnologia-e-Producao-Soja-20162017.pdf >, acesso em: 21/09/2026.
HRAC-BR. NECESSIDADE DO USO DE APLICAÇÃO SEQUENCIA. Comitê de Ação a Resistência aos Herbicidas, 2026. Disponível em: < https://www.hrac-br.org/post/necessidade-do-uso-de-aplicacao-sequencial >, acesso em: 21/09/2026.
RAIMONDI, R. T. et al. ALTURA DE ROÇADA AFETA O CONTROLE DE CAPIM-AMARGOSO PERENIZADO. Cultura Agronômica, 2019. Disponível em: < https://ojs.unesp.br/index.php/rculturaagronomica/article/view/2446-8355.2019v28n3p254-267 >, acesso em: 21/09/2026.

Transição energética abre oportunidade bilionária para o agro brasileiro, avalia CEO da Binatural

Azeite brasileiro fica em segundo lugar em concurso na França e é eleito o melhor do Brasil

Favorito absoluto! Pivetta deixa Wellington para trás e domina corrida pelo Governo de MT

Pesquisa com 4,5 mil profissionais revela principais riscos éticos do agronegócio

Polícia Civil prende assaltante foragido da Justiça durante ação em Várzea Grande

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT

VÍDEO: capivara escapa de ataque de onça-pintada às margens de rio no Pantanal de MT
 Featured18 horas ago
Estado e Prefeitura projetam nova Orla do Porto com praia fluvial e espaços de lazer
 Sustentabilidade9 horas ago
Alta e queda dos fertilizantes refletem na safra 2026/27 – MAIS SOJA
 Featured6 horas ago
Favorito absoluto! Pivetta deixa Wellington para trás e domina corrida pelo Governo de MT
 Business4 horas ago
Transição energética abre oportunidade bilionária para o agro brasileiro, avalia CEO da Binatural
 Agro Mato Grosso13 horas ago
Entenda por que os combustíveis estão mais caros em Mato Grosso
 Sustentabilidade11 horas ago
Relação de troca abre janela para compras de fertilizantes para a safrinha 2027 – MAIS SOJA
 Featured10 horas ago
Trio é preso após colocar faca no pescoço de motorista de app e forçar transferências via Pix
 Business15 horas ago
Plantio da soja 2026/27 avança para 1,2% da área no Brasil, diz AgRural