Sustentabilidade
Com o Plano Safra já em andamento, produtor precisa de planejamento para acesso ao crédito – MAIS SOJA

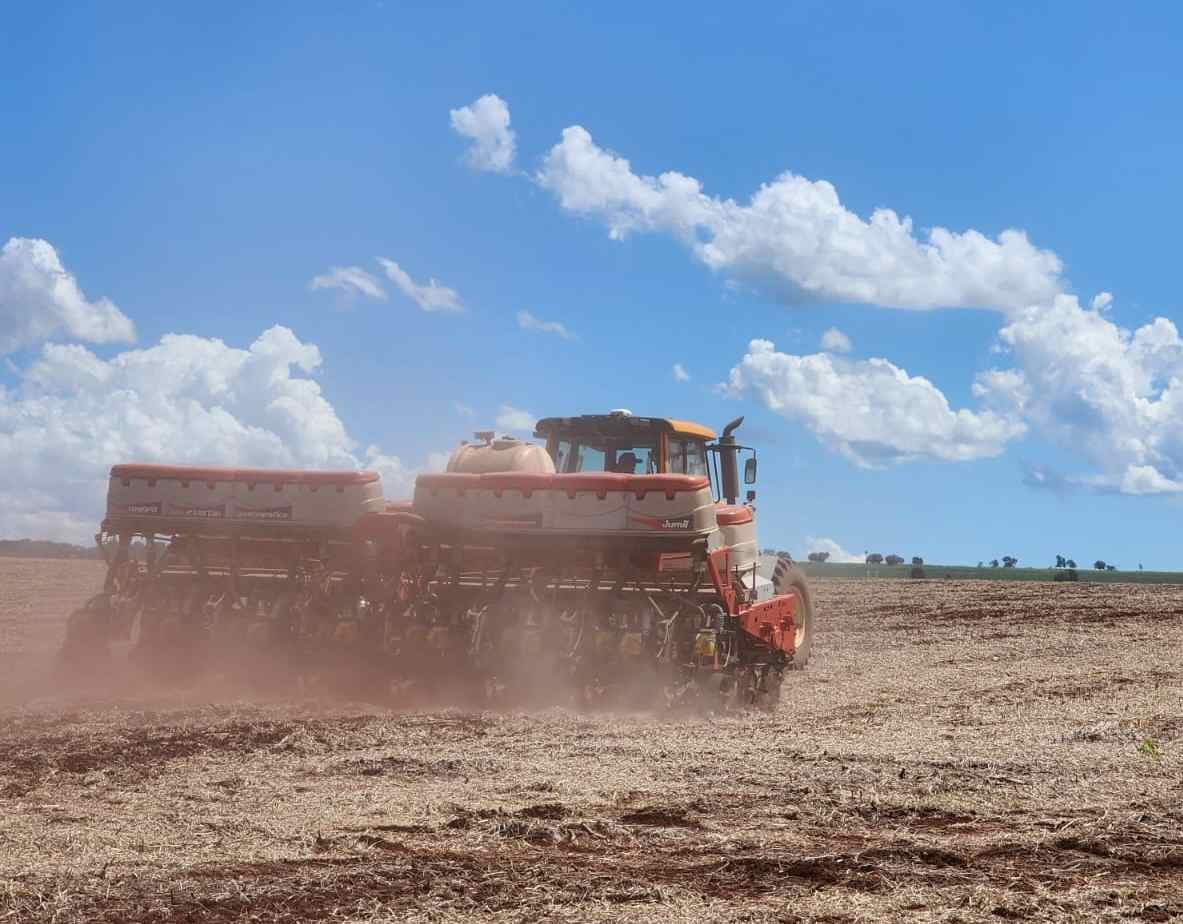
Foto de capa: Assessoria
Com o plantio dos cultivos de verão se aproximando, a corrida pelos recursos do Plano Safra 2026/27 já começou. Segundo o Ministério da Agricultura e Pecuária, a agricultura empresarial já contratou R$ 28,2 bilhões em crédito rural em julho, primeiro mês do ciclo 2026/27. Do total, R$ 6,5 bilhões foram destinados ao custeio convencional e R$ 118,1 milhões a programas de investimento. As Cédulas de Produto Rural (CPRs) responderam por R$ 18,8 bilhões, ou 66,6% das operações contratadas no mês.
Mais do que ter acesso ao crédito rural, o desafio do produtor é definir o quanto precisará investir para a formação da próxima lavoura e dimensionar corretamente como esses recursos serão distribuídos entre insumos, operações, compromissos já assumidos e investimentos. Um planejamento inadequado pode levar tanto à contratação de recursos acima da capacidade de pagamento quanto à falta de dinheiro no decorrer da safra.
Na avaliação de Rafael Luche, gerente de negócios da FertiSystem, empresa especializada em tecnologias para plantio e agricultura de precisão, o ponto de partida é entender o que será cultivado, em qual área e em quais condições produtivas. “A primeira coisa que o produtor precisa saber é o que vai plantar, quanto vai plantar e como está o principal ativo da próxima safra, que é o solo. A partir disso, ele consegue buscar os orçamentos e entender quanto realmente vai precisar de fertilizante e de outros insumos”, afirma.
Análises de solo, mapas de produtividade e resultados da safra anterior ajudam a estabelecer as necessidades de cada área e evitam que as compras sejam definidas apenas pela oferta comercial disponível. “Aspectos climáticos e a janela de plantio também precisam entrar nessa avaliação, pois influenciam a escolha das sementes e a estratégia adotada em cada região”, detalha Luche.
Outro componente, segundo o especialista, que deve ser analisado com antecedência é o arrendamento. Além de considerar a produtividade histórica das áreas de terceiros, o produtor precisa calcular se o resultado esperado é suficiente para pagar o arrendamento e remunerar a atividade. Em anos de frustração de safra, esse compromisso permanece e pode ampliar o endividamento.
Fluxo de caixa precisa entrar na conta
A análise da capacidade de pagamento é outro passo essencial. O produtor deve reunir os compromissos de curto e longo prazo, incluindo parcelas de máquinas, investimentos anteriores, custeios, renegociações de safras passadas e demais obrigações da propriedade.
Mais importante do que conhecer o tamanho da dívida é identificar quando cada compromisso vence e como esses pagamentos vão se encaixar na entrada de receita da safra. “É preciso olhar o que já está comprometido, quais são os vencimentos e quando vai liquidar o dinheiro que está buscando para o próximo plantio. Isso é fluxo de caixa. Se vários compromissos vencem ao mesmo tempo, ele pode ser obrigado a vender sua produção justamente quando não gostaria”, explica o gerente de negócios da FertiSystem.
Embora o Plano Safra já esteja em operação, a contratação dos recursos ocorre ao longo do ano agrícola e depende do enquadramento do produtor, da linha escolhida, da documentação e da análise da instituição financeira. Ter clareza sobre os compromissos e sobre a necessidade de capital ajuda a definir com antecedência quanto poderá ser financiado e quais recursos serão necessários para completar o orçamento da safra.
Documentação em dia pode evitar atrasos
Antecipar a organização documental também pode reduzir entraves na análise das operações. Luche destaca que pendências aparentemente simples podem interromper o processo de concessão do crédito. Entre os pontos que devem ser conferidos estão obrigações financeiras em dia, documentação do imóvel, Cadastro Ambiental Rural (CAR), Certificado de Cadastro de Imóvel Rural (CCIR), regularidade fiscal e ambiental e, no caso de áreas de terceiros, os contratos que comprovem a relação entre produtor e proprietário. “Muitas vezes, o que trava o crédito são questões documentais, portanto é fundamental organizar tudo o quanto antes”, ressalta.
A identificação correta da área financiada também exige atenção. Nas operações de custeio, o imóvel e a área destinada à produção precisam atender às exigências aplicáveis à linha contratada, inclusive quanto à regularidade e à delimitação das áreas.
Alternativas ao crédito
Além do crédito rural do governo, instrumentos privados podem complementar os recursos necessários para colocar a safra no campo. Entre eles está a Cédula de Produto Rural (CPR), além das operações de barter, nas quais o produtor recebe insumos e assume o compromisso de pagamento futuro, normalmente relacionado à entrega de parte da produção. Também existem contratos antecipados com empresas compradoras de grãos, que podem permitir a antecipação de parte da receita ou servir como instrumento para obtenção de recursos.
Na avaliação de Luche, nenhuma dessas alternativas deve ser analisada isoladamente. Cada uma apresenta custos, exigências e condições diferentes, que precisam ser comparados com a realidade financeira da propriedade. “O produtor não pode ficar na mão de uma única alternativa. Ele precisa saber quanto consegue no crédito oficial, quanto ainda falta para financiar a safra e quais outras opções pode utilizar para completar essa necessidade”, afirma.
Em operações privadas, o custo financeiro pode ser superior ao das linhas oficiais ou estar incorporado ao preço dos produtos. Por isso, a comparação deve considerar não apenas a taxa aparente, mas também as condições de pagamento, garantias, prazos e impacto sobre a comercialização futura da safra.
Planejamento também passa pelas máquinas
A preparação financeira precisa estar acompanhada da organização da estrutura operacional. Nesse momento, a plantadeira merece atenção especial, já que a janela de plantio é curta e falhas na operação podem comprometer o estabelecimento da lavoura.
Luche chama atenção para a manutenção preventiva, a regulagem dos mecanismos de distribuição de sementes e fertilizantes, a escolha adequada de discos e anéis e o uso correto de ferramentas de agricultura de precisão. “Não tem dinheiro para comprar uma máquina nova? Não compra. Reforma a que já tem, cuida dela, faça uma boa calibração, uma boa seleção de disco e anel e confira os distribuidores de adubo e sementes. O importante é chegar ao plantio com a máquina preparada”, afirma.
O plantio concentra uma janela operacional curta e exige assertividade. Uma falha nessa etapa pode comprometer o potencial produtivo desde o início, enquanto as operações seguintes tendem a atuar principalmente na redução de perdas.
Por isso, ferramentas de agricultura de precisão e automação também podem contribuir para reduzir erros operacionais e melhorar a plantabilidade em um momento no qual o produtor precisa conciliar decisões agronômicas, financeiras e comerciais. “Com orçamento estruturado, documentação em ordem, fontes de recursos avaliadas e máquinas revisadas, o produtor chega à janela de plantio com melhores condições para utilizar o crédito de forma eficiente e tomar decisões de acordo com a realidade da propriedade”, finaliza o especialista.
Fonte: Assessoria de imprensa
Sustentabilidade
CEPEA: Produtividade sustentou a agropecuária no século XXI, mas crédito mais caro e de nova composição deixou o setor exposto após a pandemia – MAIS SOJA
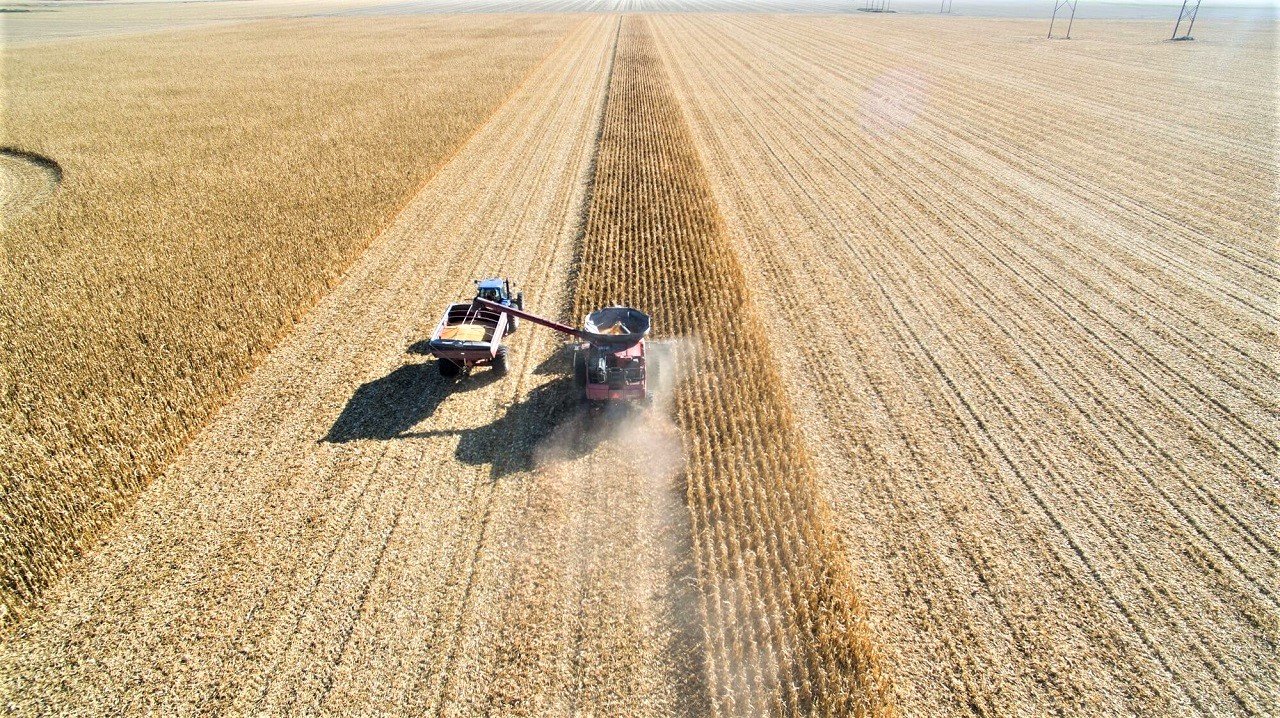
Em novo TOD, o coordenador científico do Cepea Geraldo Barros e o pesquisador Lucilio Alves reconstroem o período de 2000 a 2025 e mostram como mudou o financiamento do setor
A produção agropecuária brasileira cresceu quase 150% entre 2000 e 2025, ou 3,7% ao ano, contra 2,3% ao ano do PIB do País. O novo Texto Ocasional para Discussão (TOD) “Contexto do setor agropecuário e seu financiamento e endividamento: 2013 a 2025”, divulgado hoje pelo Cepea (Centro de Estudos Avançados em Economia Aplicada), da Esalq/USP, mostra que esse desempenho veio da produtividade, e não dos preços: a produtividade total dos fatores cresceu 92% de 2000 a 2024 e explica 82% da expansão do volume, enquanto a relação de preços entre insumos e produtos piorou 35% no período.
Segundo o estudo dos pesquisadores do Cepea, o quadro mudou com a pandemia. Os preços reais da agropecuária subiram 72% de 2019 a 2021, e a renda do setor, 84%. Em seguida, os preços recuaram 24% até 2025 e a renda caiu 14% de 2021 a 2024, enquanto os insumos, que subiram 60% de 2019 a 2022, seguiram caros. E o crédito encareceu: a taxa média do crédito rural a pessoas físicas passou de 6,2% ao ano em 2020 para 11,2% em 2023 e 12,2% em 2025, acompanhando a Selic. O estudo destaca quatro pontos:
1. A dívida voltou à faixa histórica – O passivo do setor no sistema financeiro, que havia caído para 61% da renda em 2020, chegou a 106% em 2024 e a 94% em 2025, dentro da faixa de 86% a 109% observada entre 2013 e 2019.
2. O crédito cresceu e mudou de fonte – O crédito rural concedido passou de R$ 251 bilhões em 2019 para R$ 446 bilhões em 2023 (+78%, a preços de 2025). As Letras de Crédito do Agronegócio (LCA) somaram R$ 125 bilhões em 2025, quase sete vezes o valor de 2016 e 35% do crédito rural; entre as fontes privadas, a parcela contratada a taxas livres passou de 7% em 2013 para 52% em 2025.
3. O investimento depende cada vez menos do crédito rural – O investimento agropecuário passou de R$ 152 bilhões em 2019 para R$ 260 bilhões em 2025 (estimativa do Cepea) e o crédito rural financiou apenas 36% dele em 2025. Os outros 64% vieram de recursos próprios, de Cédulas de Produto Rural, de fornecedores e de leasing; a parte que é dívida não aparece nas estatísticas do Banco Central.
4. A inadimplência depende de quem se observa – Entre as empresas do setor agropecuário, ela chegou a 3,5% em agosto de 2026, abaixo da média do sistema financeiro (5,2%). Entre as pessoas físicas (cerca de 80% da carteira), a inadimplência do crédito rural passou de 0,8% em dezembro de 2022 para 9,7% em agosto de 2026, recorde da série do Banco Central.
Para os autores, decisões tomadas antes da pandemia perderam rentabilidade no cenário seguinte, e o crédito, mais caro, não veio em socorro: “o cenário de problemas de liquidez e de aumento da inadimplência na agropecuária estava desenhado”. Este estudo complementa o Texto Ocasional para Discussão n.4, “Endividamento rural no Brasil, 2013–2026”, que documenta esse cenário em 2025 e 2026, com carteira problemática de R$ 205 bilhões (23,8% do crédito rural).
Acesse material compelo aqui!
BARROS, G. S.A. C.; ALVES, L. R. A. Contexto do setor agropecuário e seu financiamento e endividamento: 2013 a 2025. Piracicaba: Centro de Estudos Avançados em Economia Aplicada (CEPEA/ESALQ/USP), 2026 (Texto Ocasional para Discussão n.5).
Fonte: CEPEA
Autor:Geraldo Barros e Lucilio Alves
Site: Cepea
Sustentabilidade
Farsul lança painel que acompanha a renegociação de dívidas rurais da MP 1.376 – MAIS SOJA
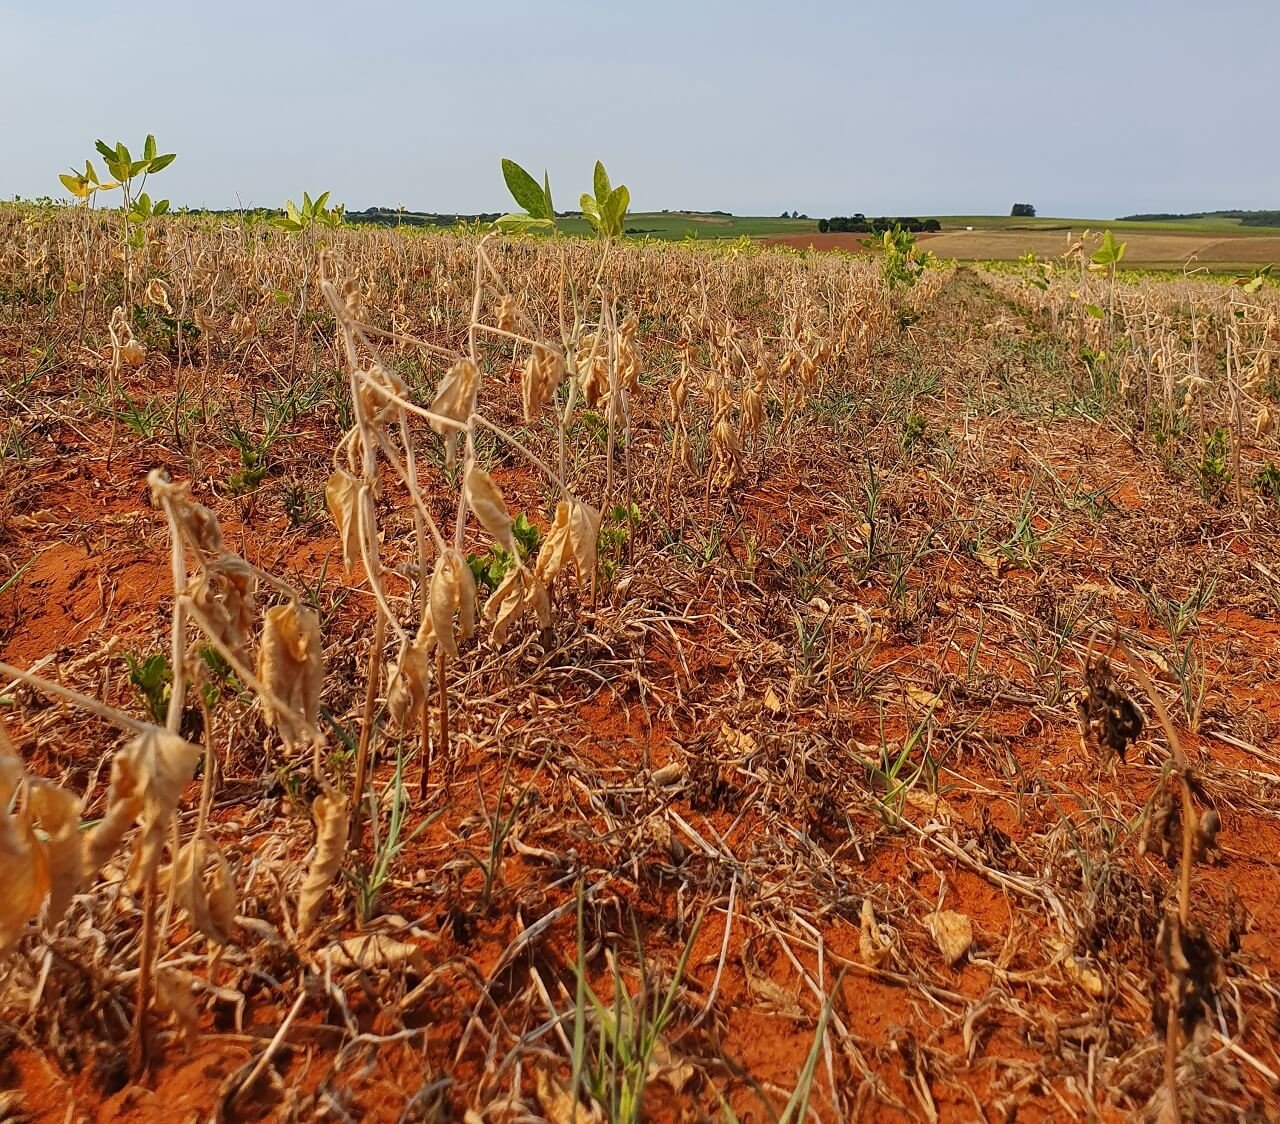
A Farsul disponibiliza um painel interativo que acompanha a renegociação de dívidas rurais prevista na Medida Provisória 1.376/2026. A ferramenta reúne os dados do Banco Central (SICOR) sobre as operações contratadas para quitar ou amortizar dívidas de produtores atingidos por eventos climáticos e pela queda de preços.
Os números mostram o peso do Rio Grande do Sul na medida. Até 30 de setembro, foram contratadas no Brasil 16,7 mil operações, que somam R$ 5,56 bilhões. Dessas, 15 mil foram no Rio Grande do Sul, com R$ 4,59 bilhões: 83% do valor e 90% das operações do país. No Estado, a taxa média ficou em 8,57% ao ano, com prazo médio de 9,6 anos. Sicredi e Banrisul respondem pela maior parte do volume gaúcho.
O painel permite filtrar os dados por estado, instituição financeira e programa de crédito. Também mostra a evolução mensal das contratações e a origem das dívidas renegociadas, e as consultas podem ser baixadas em Excel ou como imagem. Os dados serão atualizados semanalmente, conforme a publicação do Banco Central.
O prazo para contratar a renegociação termina em 12 de novembro.
O painel pode ser acessado aqui.
Fonte: Farsul
Autor:Farsul
Site: Farsul
Sustentabilidade
Supremo Tribunal Federal reconhece isenção de ITBI na transferência de imóveis para empresas familiares – MAIS SOJA
O produtor rural que pretende organizar os bens da família, e planejar a sucessão das propriedades pode ter um custo a menos nesse processo. O Supremo Tribunal Federal (STF) decidiu que a transferência de imóveis para uma empresa familiar pode ter imunidade do Imposto sobre a Transmissão de Bens Imóveis (ITBI), mesmo quando a empresa trabalha com compra, venda ou aluguel de imóveis.
A decisão trata de uma situação comum no planejamento patrimonial: a criação de uma empresa para administrar os bens da família, conhecida como holding familiar. O produtor pode, por exemplo, transferir uma fazenda para essa empresa como parte do capital social.
Antes, alguns municípios negavam a imunidade do ITBI quando a empresa que recebia o imóvel tinha atividade ligada ao mercado imobiliário. Com o julgamento do Tema 1.348, o STF entendeu que essa atividade, por si só, não é motivo para cobrar o imposto nesse tipo de transferência.
Para a advogada Mariana de Mello Vieira, do escritório Brenner e Associados, a decisão traz mais segurança para produtores que desejam organizar o patrimônio rural.
“Essa decisão é importante porque impede que o município negue a imunidade do ITBI apenas porque a empresa que recebe o imóvel tem atividade imobiliária. Isso pode facilitar a organização do patrimônio familiar do produtor rural”, explica.
O que muda para o produtor?
O produtor que pretende transferir uma fazenda para uma empresa familiar poderá avaliar se tem direito à imunidade do ITBI. O benefício pode representar uma economia, já que o imposto incide sobre determinadas transferências de imóveis.
Esse tipo de empresa também pode ajudar a organizar a administração dos bens e planejar como o patrimônio será transmitido aos filhos e demais herdeiros. A criação de uma holding, porém, não é necessária para todos os produtores. A decisão deve considerar os objetivos da família e os custos envolvidos.
A imunidade também tem limites. O STF já havia definido que o benefício não cobre valores dos imóveis que ultrapassem o montante destinado à formação do capital social da empresa. Além disso, operações simuladas ou feitas para obter indevidamente a vantagem tributária podem ser questionadas.
Por isso, antes de transferir uma propriedade, o produtor deve buscar orientação jurídica e contábil para avaliar a documentação e as condições da operação.
Quem já pagou ITBI pode receber o dinheiro de volta?
Produtores que já pagaram o imposto ao transferir imóveis para uma empresa também podem verificar se têm direito à restituição. Isso pode ser relevante, por exemplo, quando o município cobrou o ITBI somente porque a empresa tinha atividade imobiliária.
Mas a devolução não é automática. É preciso analisar por que o imposto foi cobrado, quando o pagamento ocorreu e se ainda há prazo para pedir a restituição. Em regra, pedidos desse tipo estão sujeitos ao prazo de cinco anos, conforme as regras aplicáveis a cada caso.
“É possível avaliar a restituição de valores pagos anteriormente, mas cada situação precisa ser analisada. É necessário verificar os documentos, o motivo da cobrança e os prazos legais”, orienta Mariana.
A recomendação é que o produtor que esteja planejando transferir uma fazenda para uma empresa familiar, ou que já tenha pago ITBI nessa situação, procure orientação para verificar se a decisão do STF se aplica ao seu caso.

Certificação de livre de febre aftosa há 25 anos impulsionou exportações de carne bovina de MT em 2.242%

Campanha pró-Flávio conseguiu mobilizar só 10% dos eleitores que não votaram no 1º turno

CEPEA: Produtividade sustentou a agropecuária no século XXI, mas crédito mais caro e de nova composição deixou o setor exposto após a pandemia – MAIS SOJA

Farsul lança painel que acompanha a renegociação de dívidas rurais da MP 1.376 – MAIS SOJA

Supremo Tribunal Federal reconhece isenção de ITBI na transferência de imóveis para empresas familiares – MAIS SOJA

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Featured15 horas ago
Jovem é preso após gravar o próprio voto em escola de Várzea Grande
 Business20 horas ago
o que muda para o agro e quem paga a conta?
 Business14 horas ago
Pressão em Chicago e câmbio perto de R$ 5 retraem negócios da soja no Brasil; qual perspectiva para o mercado?
 Featured20 horas ago
Últimas pesquisas antes da eleição mostram disputa apertada, mas com Flávio à frente
 Featured15 horas ago
Urgente! Decisão do STF estende horário de votação em todos os estados
 Featured14 horas ago
Confusão total! Cuiabá tem relatos de votação prorrogada enquanto outras seções já haviam fechado
 Featured19 horas ago
Lula vota em São Bernardo e agradece militância pelo apoio
 Featured18 horas ago
Flávio é o mais votado no exterior e vence em seis países