Sustentabilidade
Mercado do Milho: análise semanal – MAIS SOJA

O primeiro mês cotado, em Chicago, igualmente viu sua cotação disparar durante esta semana. O bushel do cereal fechou a US$ 5,10 na quinta-feira (27), contra US$ 4,78 uma semana atrás, após US$ 5,14 na véspera (sendo esta a mais alta cotação desde o dia 28 de julho de 2023, ou seja, há mais de três anos).
Dentre os principais motivos estão os problemas climáticos e a deterioração na qualidade das lavouras estadunidenses. Tanto é verdade que o percentual de lavouras entre boas a excelentes caiu para 57%, contra 60% na semana anterior e 71% no ano anterior na mesma época. Já o desenvolvimento das lavouras também está rápido, atingindo 86% das mesmas em enchimento de grãos, contra 76% na semana anterior e 82% na média. Ou seja, a colheita poderá se dar mais cedo do que o normal, porém, a qualidade da mesma tende a ser menor, assim como, talvez, o volume esperado.
Nesse sentido, o Crop Tour Pro Farmer indicou uma produção estadunidense em apenas 389,7 milhões de toneladas, contra a estimativa do USDA (relatório de 12/08) em 406,8 milhões de toneladas. A produtividade média ficaria em 10.871 quilos/ha. No ano anterior a produção estadunidense alcançou 432,3 milhões de toneladas, com uma produtividade média de 11.706 quilos/ha. Ou seja, a produção sofrerá um recuo de 4,2% e a produtividade um recuo de 7,1%.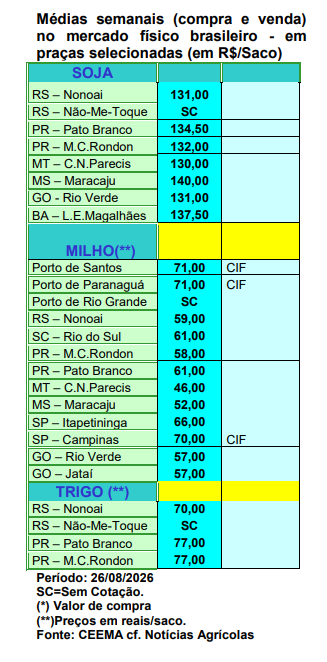
Por outro lado, os embarques de milho na semana encerra em 20/08 somaram 1,3 milhão de toneladas, ficando abaixo da expectativa do mercado. Com isso, o total exportado no atual ano comercial atinge a 82,3 milhões de toneladas, superando em 26% o total exportado no mesmo período do ano anterior.
Já na Argentina, a expectativa é de um plantio de 8,4 milhões de hectares em 2026/27, ou seja, sem grandes alterações em relação ao ano anterior. A área projetada permanece acima da média das últimas cinco safras (cf. Bolsa de Rosário).
E no Brasil, os preços melhoraram neste final de agosto. As principais praças gaúchas subiram para R$ 59,00/saco, enquanto nas demais regiões do país os valores oscilaram entre R$ 46,00 e R$ 66,00/saco, enquanto nos principais portos tem-se valor CIF em R$ 71,00/saco.
Dito isso, a colheita da safrinha chegou a 84,4% da área total no país, contra 87,5% na média (cf. PátriaAgroNegócios), enquanto apenas no Centro-Sul brasileiro esta colheita atingia a 92% no dia 20/08, contra 98% um ano atrás. Já a safra de verão, no CentroSul brasileiro chegava a 2% da área esperada, contra 3,2% um ano atrás (cf. AgRural).
Enfim, a Anec reduziu sua previsão de exportação de milho para agosto, fixando a mesma em 5,45 milhões de toneladas, volume que fica 1,9 milhão abaixo do registrado no mesmo mês do ano anterior. Em tal contexto, segundo a Secex, a média de embarques diários nos primeiros 15 dias úteis no Brasil ficou 29,8% abaixo da média de todo o mês de agosto do ano passado. O preço médio da tonelada exportada subiu 9,6%, saindo dos US$ 197,90 de 2025 para US$ 217,00 no acumulado de agosto de 2026.
Fonte: CEEMA UNIJUI
Autor: Prof. Dr. Argemiro Luís Brum – Professor Titular do PPGDR da UNIJUI, doutor em Economia Internacional pela EHESS de Paris-França,
coordenador, pesquisador e analista de mercado da CEEMA (PPGDR/FIDENE/UNIJUI).
Sustentabilidade
CEEMA: Com pressão da colheita nos EUA e projeções de safra recorde no Brasil, cotações do milho operam em queda – MAIS SOJA
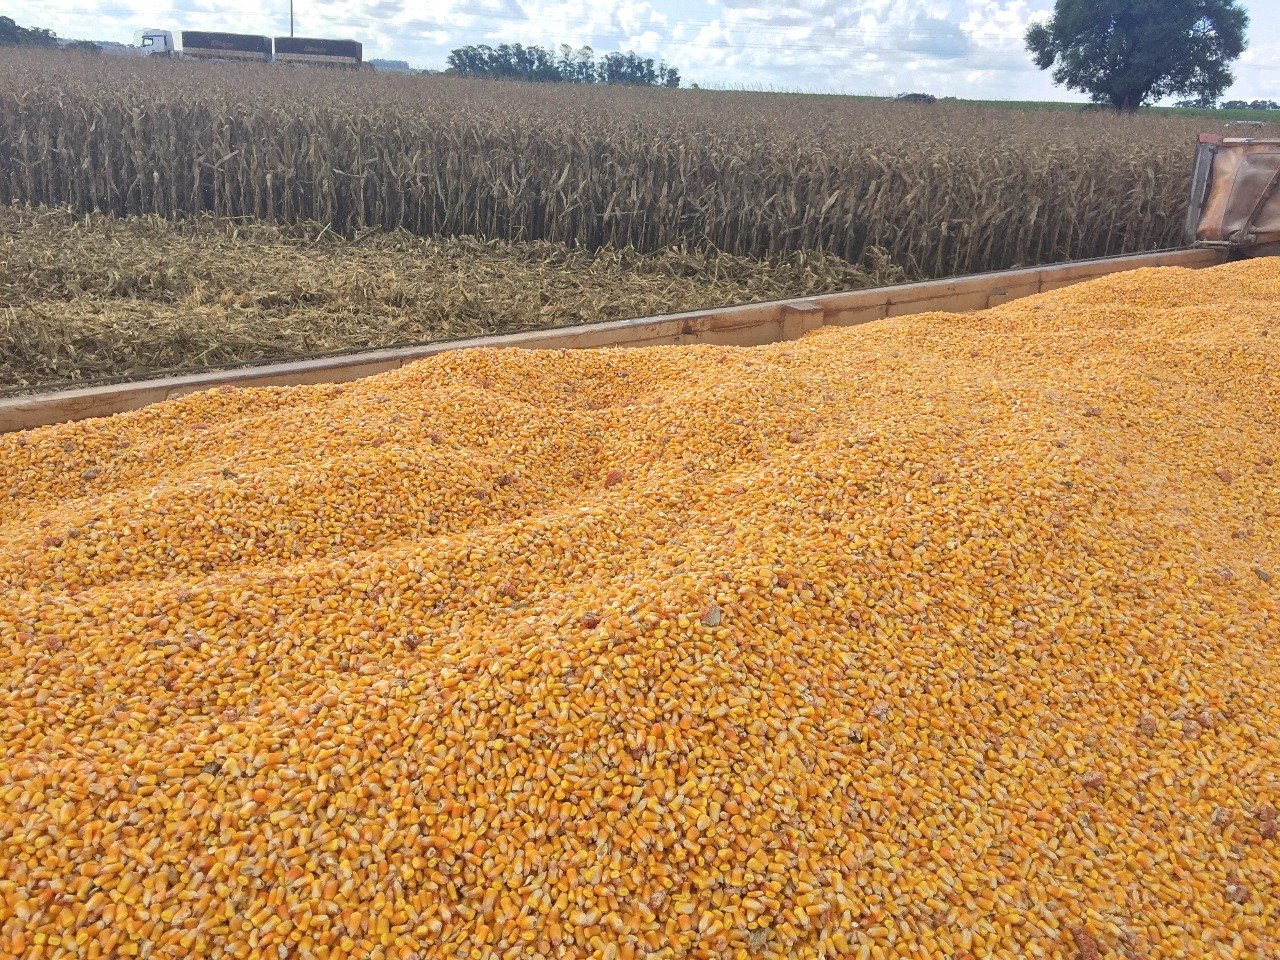
O primeiro mês cotado, em Chicago, fechou o dia 22/10 em US$ 4,60/bushel, contra US$ 4,78 uma semana antes. O mercado continua com viés de baixa, pressionado pela colheita estadunidense.
Dito isso, a referida colheita atingia, no dia 18/10, a 44% da área semeada, contra 52% na média histórica. Por outro lado, a União Europeia aumenta consideravelmente suas importações de milho em 2026/27 após a severa seca que dizimou parte de suas lavouras do cereal neste ano. Com isso, as importações cresceram 40% até o dia 18/10. A colheita atual de milho tende a ser a menor desde o ano 2000 naquela região.
As importações de milho da UE, desde o início de julho, atingiram a 6,64 milhões de toneladas até o dia 18/10, sendo que 2,9 milhões são provenientes dos EUA. Na mesma época do ano anterior, a UE havia importado apenas cerca de 900.000 toneladas de milho dos EUA. A Ucrânia também parece ter se beneficiado do aumento na demanda de importação de milho pela UE, com os embarques do país mais que dobrando em relação ao ano anterior, passando de 770.000 para 1,62 milhão de toneladas. Já o Brasil perdeu terreno, apesar de continuar sendo o segundo maior fornecedor de milho da UE, com as importações europeias caindo para 1,82 milhão de toneladas de nosso milho, diante de 2,74 milhões de toneladas no ano anterior.
Aqui no Brasil, os preços do milho, nesta semana, se mantiveram relativamente estáveis, porém, agora com viés de baixa, o qual já aparece em algumas regiões. Nas principais praças gaúchas o produto ficou em R$ 61,00/saco, enquanto a média gaúcha chegou a R$ 62,59/saco. E nas demais praças nacionais o produto girou entre R$ 50,00 e R$ 62,00/saco.
Por outro lado, em sua primeira estimativa, a Hedgepoint Global Markets aponta uma safra brasileira de milho, ano 2026/27, em recorde de 146,5 milhões de toneladas, com alta de 3,1% sobre as 142,1 milhões de toneladas do ano 2025/26. A área plantada seria de 22,71 milhões de hectares (1,7% acima do ano anterior), enquanto a produtividade média cresceria 1,4%, atingindo a 107,5 sacos/ha. A Conab, por sua vez, espera uma safra maior, atingindo a 148 milhões de toneladas, sobre uma área semeada de 23,7 milhões de hectares. Do total a ser produzido, a Conab aponta que a safra de verão atingiria a 32,1 milhões de toneladas, enquanto a segunda safra alcançaria 113,2 milhões de toneladas. O restante virá do Norte e Nordeste brasileiro.
Pelo lado da demanda, o destaque é o consumo de milho para a fabricação de etanol, que deve avançar 17% sobre o ano anterior, para atingir a 34 milhões de toneladas em 2026/27. Nas exportações, a estimativa é de 41 milhões de toneladas (+8% sobre o ano anterior).
Dito isso, os custos operacionais de produção do milho brasileiro deverão aumentar aproximadamente 11% na safra 2026/27, enquanto os da soja têm alta projetada próxima de 4%. Para o milho, os citados custos devem passar para US$ 820,00/hectare, enquanto para a soja os mesmos chegariam a US$ 899,00. Mesmo assim, em safra normal, as margens operacionais seriam boas, atingindo 38% para a soja e 55% para o milho, na safra 2026/27. Lembrando que tais percentuais não representam lucro líquido, pois o método de cálculo não considera, nos custos, as despesas financeiras, os custos da terra e outros gastos que influenciam o resultado efetivo das propriedades. Somente com fertilizantes, o milho deverá gastar US$ 248,00/hectare, crescendo 10% sobre o ano anterior. Já os custos com defensivos aumentam 35%, atingindo a US$ 131,00/hectare. Já para a soja, tais custos passam a US$ 290,00/ha para os fertilizantes e US$ 301,00 para os defensivos.
Para efeito de comparação, na Argentina, a margem operacional da soja poderá passar de 9% em 2026 para 21% em 2027, favorecida pela recuperação dos preços. No milho, entretanto, a projeção aponta redução de 26% para 23%, principalmente diante da pressão dos custos de fertilizantes. Nos Estados Unidos, as perspectivas são mais desfavoráveis. A margem operacional da soja deverá recuar de 18% para 15%, enquanto a do milho poderá cair de 7% para apenas 3% em 2027.
Entretanto, a safra 2026/27 poderá apresentar indicadores operacionais mais favoráveis sem que isso represente, necessariamente, maior tranquilidade financeira para os agricultores. A evolução dos preços, dos custos de produção e das condições de financiamento continuará sendo determinante para o resultado efetivo das propriedades, sem falar no clima (cf. Rabobank).
Já o plantio da safra de milho verão, ano 2026/27, atingiu a 36% da área esperada no dia 16/10, contra a média de 35,6% das últimas cinco safras. Enfim, os embarques brasileiros de milho ficaram em 5,1 milhões de toneladas em agosto e 5,4 mihões em setembro, atingindo patamares menores do que os registrados nos mesmos meses do ano passado. Neste ritmo, é possível que os estoques finais do atual ano comercial alcancem 14,7 milhões de toneladas, fato que irá pressionar para baixo as cotações (cf. Hedgepoint Global Markets).
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).
Autor:Dr. Argemiro Luís Brum/CEEMA-UNIJUÍ
Site: Ceema/Unijuí
Sustentabilidade
CEEMA: Queda em Chicago e problemas de qualidade no Sul do Brasil marcam o mercado do trigo – MAIS SOJA
As cotações do trigo continuaram caindo, em Chicago, nesta semana. O bushel do cereal fechou a quinta-feira (22) em US$ 6,24, a mais baixa cotação desde o dia 09/07. Na semana anterior, o fechamento havia sido de US$ 6,70. Nos EUA, até o dia 18/10, o plantio do trigo de inverno atingia a 63% da área, contra 69% na média histórica. Deste trigo semeado, 39% havia germinado, contra 43% na média.
No Brasil, os preços do trigo de qualidade superior continuaram estabilizados, com leve viés de baixa diante da colheita, mesmo que comprometida em termos de qualidade. As principais praças gaúchas registraram R$ 73,00/saco, enquanto no Paraná as mesmas ficaram em R$ 79,00.
A colheita no Paraná atingia a 82% da área no dia 19/10, com perdas importantes na qualidade do produto colhido. De tal maneira que o Sindicato da Indústria do Trigo do Paraná (Sinditrigo-PR) acompanha com bastante preocupação a reta final da colheita do trigo do Estado, pois o mesmo representa 30% da produção nacional de farinha de trigo, com moagem de 3,85 milhões de toneladas por safra. O fato é que tal realidade atinge igualmente o Rio Grande do Sul que, segundo a Emater, já tem 19% da área colhida, contra 22% na média histórica até o dia 22/10.
Os problemas de qualidade da safra brasileira de trigo estão provocando mudanças nas negociações entre produtores, comerciantes e moinhos. Com maior diferença entre os padrões dos lotes disponíveis, a indústria tem avaliado individualmente as características do cereal, enquanto o trigo que não atende às especificações moagem enfrenta descontos ou precisa encontrar destinos alternativos, como as rações animais.
Nesta semana, referências indicativas de mercado apontaram trigo Tipo 1 com PH 78 próximo de R$ 1.750,00/tonelada CIF Curitiba. Para lotes com PH 75 e Falling Number de 200 segundos, há indicações em torno de R$ 1.500,00/tonelada CIF, enquanto referências de trigo com PH 73 aparecem próximas de R$ 1.250,00/tonelada. Esses valores não representam uma tabela oficial de descontos nem operações necessariamente realizadas sob as mesmas condições comerciais. Por isso, as diferenças entre eles não podem ser tratadas como uma redução fixa de preço aplicada ao produtor.
Vale ainda destacar que, entre 1º de agosto e 13 de outubro, apenas 23,2% das leituras realizadas por empresa especializada atingiram o PH mínimo de 78 quilos por hectolitro (kg/hl), um dos requisitos para a classificação do cereal como Tipo 1. No mesmo período de 2025, a proporção era de 72%. O levantamento reúne mais de 112 mil leituras de medidores conectados ao sistema. Os dados mostram que o PH mediano caiu de 80,2 kg/hl, em 2025, para 74,2 kg/hl neste ano. Já a umidade mediana subiu de 14,2% para 15,9% no mesmo intervalo. O Paraná, estado que concentrou a maior parte das medições, registrou umidade mediana de 16,4% (cf. Motomco).
Enfim, em seu último boletim mensal de outubro, a Conab ainda projeta uma safra brasileira de 5,7 milhões de toneladas de trigo, com 2,16 milhões a serem colhidos no Paraná e 2,26 milhões no Rio Grande do Sul.
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).
Autor:Dr. Argemiro Luís Brum/CEEMA-UNIJUÍ
Site: Ceema/Unijuí
Sustentabilidade
Com China de volta às compras, soja volta a subir após oito quedas seguidas em Chicago
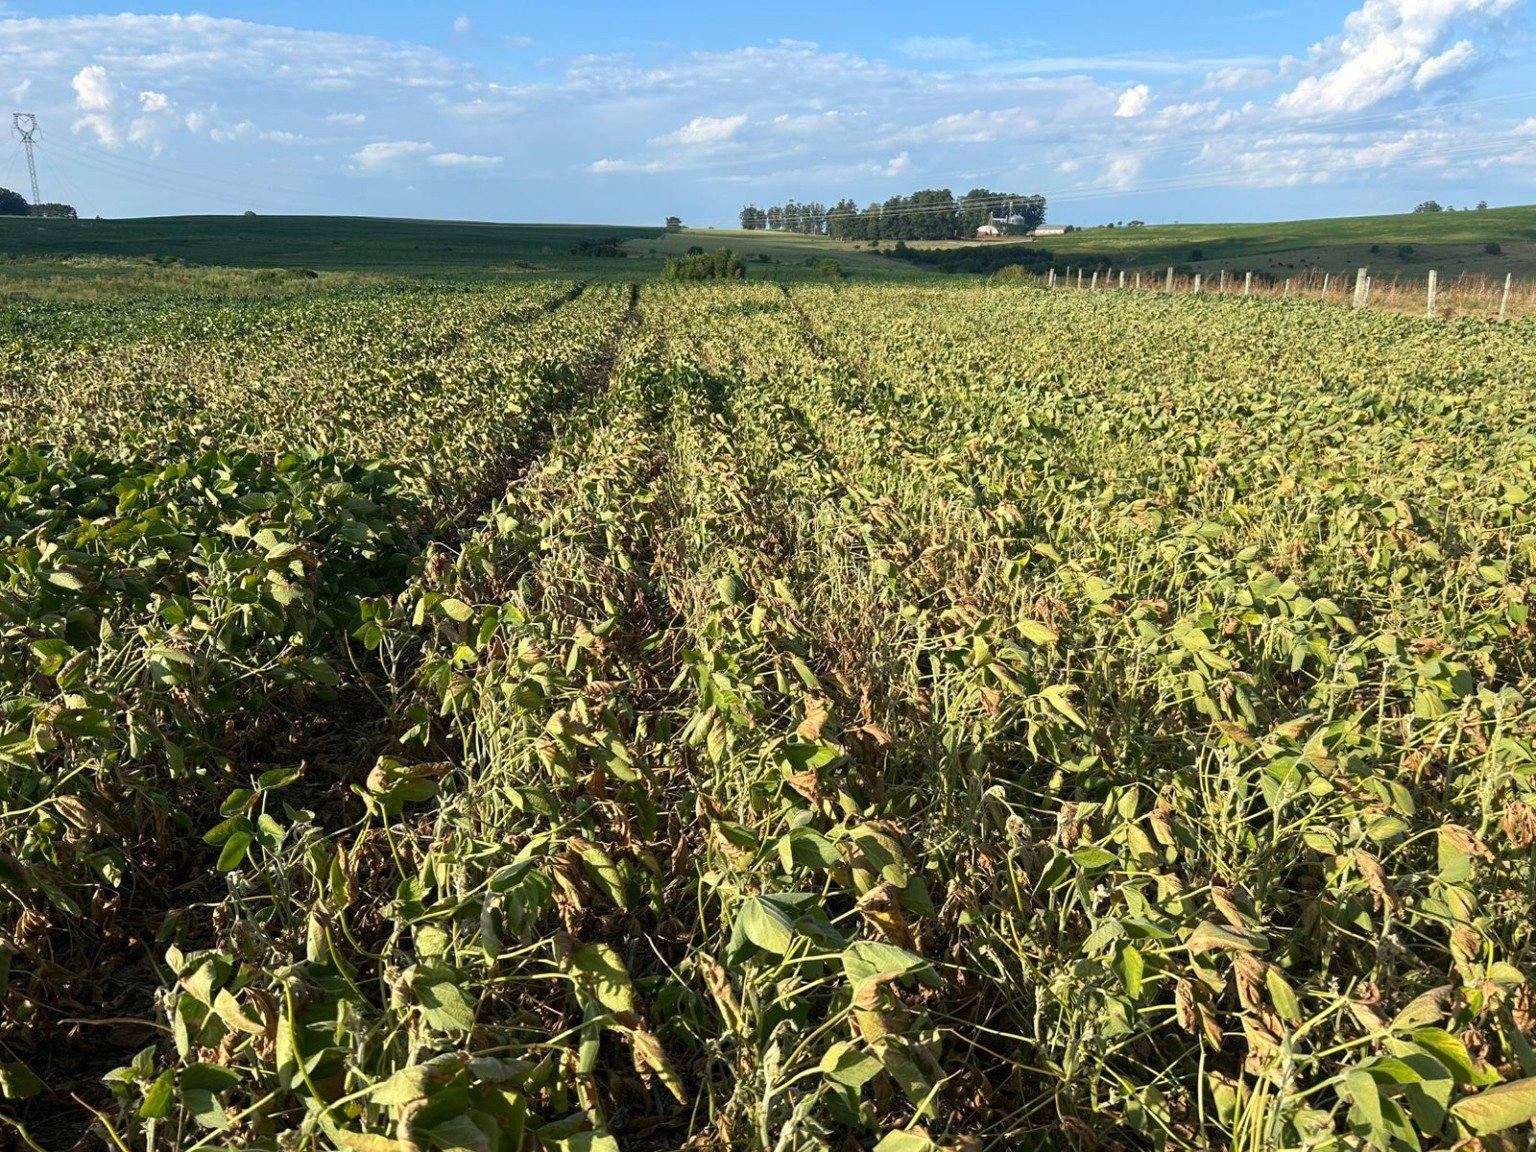
Os contratos futuros da soja operam em alta na Bolsa de Mercadorias de Chicago (CBOT) nesta sexta-feira (23), impulsionados pelas compras de fundos especuladores, pela valorização do petróleo e pelos sinais de demanda aquecida da China pela oleaginosa norte-americana.
Segundo a Agência Safras, o mercado amplia os ganhos registrados na sessão anterior, quando interrompeu uma sequência de oito pregões consecutivos de queda. Por outro lado, o avanço da colheita nos Estados Unidos limita uma valorização mais expressiva.
Na sessão eletrônica desta manhã, os contratos com vencimento em novembro eram negociados a US$ 12,54 1/4 por bushel, alta de 1,25 centavo de dólar, equivalente a 0,09% em relação ao fechamento anterior.
Compras da China sustentam preços da soja
A demanda chinesa segue como um dos principais fatores de sustentação das cotações em Chicago.
Na quinta-feira (22), exportadores privados dos Estados Unidos anunciaram uma nova venda de 202 mil toneladas de soja para a China, reforçando as expectativas de continuidade das compras pelo país asiático.
Além disso, as vendas líquidas norte-americanas de soja da safra 2026/27 totalizaram 2,841 milhões de toneladas na semana encerrada em 15 de outubro.
Desse volume, a China respondeu por 2,178 milhões de toneladas, consolidando-se como o principal destino das vendas no período.
O resultado ficou dentro das expectativas dos analistas, que projetavam comercialização entre 1,1 milhão e 3 milhões de toneladas.
Outro fator de suporte é a valorização do petróleo, que favorece os preços do óleo de soja em razão de sua utilização na produção de biodiesel.
Soja interrompe sequência de oito quedas em Chicago
Na quinta-feira (22), os contratos futuros da soja encerraram o pregão em alta, interrompendo uma sequência de oito sessões consecutivas de perdas.
Após as cotações atingirem o menor patamar em dois meses, investidores aproveitaram os preços mais baixos para realizar compras, favorecendo uma recuperação técnica do mercado.
Os contratos com entrega em novembro fecharam cotados a US$ 12,53 por bushel, avanço de 7,75 centavos de dólar, ou 0,62%.
Já a posição janeiro encerrou a US$ 12,64 3/4 por bushel, valorização de 6,50 centavos de dólar, equivalente a 0,51%.
Entre os subprodutos, o farelo de soja com vencimento em dezembro recuou 0,28%, encerrando a US$ 347,30 por tonelada.
O óleo de soja para dezembro, por sua vez, registrou alta de 1,16%, fechando a 66,74 centavos de dólar por libra-peso.
Apesar da recuperação das cotações, o andamento da colheita norte-americana permanece como fator de pressão sobre o mercado, restringindo ganhos mais acentuados.

André Mendonça restabelece concessão de R$ 2,6 bilhões de rodovias de Mato Grosso

CEEMA: Com pressão da colheita nos EUA e projeções de safra recorde no Brasil, cotações do milho operam em queda – MAIS SOJA

CNA discute exportações, capacitação e sanidade da fruticultura em Juazeiro

Newcastle: MT não consegue suprir toda a demanda externa de frango de SC, avalia Imea

Polícia Civil prende em Nova Mutum foragido condenado por estupro de vulnerável no Pará

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Featured22 horas ago
Fim de semana em Cuiabá terá dança, gastronomia, arte e novidades no cinema
 Sustentabilidade24 horas ago
Abiove atualiza projeções da soja para 2026 e divulga estimativas para o próximo ano
 Business21 horas ago
Custos elevados e crédito restrito desafiam produtores rurais em MT
 Business22 horas ago
Esmagamento de soja deve chegar a 66 milhões de toneladas em 2027, projeta Abiove
 Sustentabilidade14 horas ago
STF decide que Funrural cobrado antes de 2018 é inconstitucional. E agora? – MAIS SOJA
 Featured15 horas ago
Entidades promovem checagem de fatos em tempo real durante debate presidencial na Globo
 Sustentabilidade15 horas ago
Embrapa alerta para risco de propagação de bacteriose no trigo através de sementes – MAIS SOJA
 Business14 horas ago
Nova geração de produtores impulsiona aluguel de máquinas agrícolas