Sustentabilidade
Agro dos EUA acumula quatro anos no vermelho com alta de custos e queda de preços – MAIS SOJA


Hélio Sirimarco, vice-presidente da Sociedade Nacional de Agricultura (SNA), comenta sobre as quatro safras no prejuízo nos EUA. Confira!
Entre economistas do setor agrícola norte-americano, circula uma avaliação direta que resume o momento atual: o país caminha para o quarto ano consecutivo de resultados negativos na economia rural. A afirmação foi feita por Faith Parum, economista da American Farm Bureau Federation (AFBF), em entrevista à National Public Radio (NPR), no dia 1º de abril.
A análise não tem viés político e nem tom alarmista. Trata-se da leitura técnica de quem acompanha os dados financeiros de milhões de propriedades distribuídas pelo Meio-Oeste, Sul e planícies do Norte dos Estados Unidos. O cenário indica uma sequência inédita de safras operando no vermelho.
Retrospectiva
Para compreender esse quadro é preciso retornar a 2022, quando o setor registrava lucros recordes, impulsionados por preços elevados das commodities e forte demanda global no pós-pandemia. Soja, milho e trigo estavam valorizados, permitindo investimentos, renovação de máquinas e redução de dívidas.
Desde então, houve uma mudança brusca. Os preços das commodities recuaram significativamente. A soja, por exemplo, caiu cerca de 40% em relação ao pico de meados de 2022, passando de US$ 16,40 por bushel para, aproximadamente, US$ 11,00 em 2025/26. Ao mesmo tempo, os custos de produção seguiram em alta, pressionados pela inflação pós-pandemia, pelos impactos da guerra na Ucrânia sobre fertilizantes e combustíveis, e ainda pelas tarifas da política comercial de Donald Trump.
O resultado é um desequilíbrio crescente entre receitas e despesas. Dados da Farm Bureau mostram aumentos expressivos nos custos por acre (1 acre equivale a 0,4 hectare) desde 2021, quando juros de empréstimos subiram 71%, mão de obra 47%, fertilizantes 37%, combustíveis e lubrificantes 32%, manutenção de equipamentos 27% e defensivos agrícolas 25%.
Projeção do USDA
Mesmo em anos de produção elevada, os preços de mercado não são suficientes para cobrir esses custos. O USDA projeta que a renda líquida agrícola em 2026 será cerca de US$ 30 bilhões inferior ao recorde de 2022, passando de US$ 182 bilhões para US$ 153,4 bilhões.
Acúmulo de perdas
Um levantamento da Farm Bureau publicado em janeiro deste ano aponta que, mesmo com seguros rurais e auxílios emergenciais, os produtores acumularam perdas próximas de US$ 50 bilhões nos últimos três anos. Considerando nove culturas principais: milho, soja, trigo, algodão, arroz, cevada, aveia, amendoim e sorgo, os resultados negativos anuais chegaram a US$ 20,2 bilhões, US$ 34,8 bilhões e US$ 34,6 bilhões antes de qualquer compensação pública.
Aumento do uso de crédito
Na prática, isso se traduz em produtores adiando investimentos, recorrendo à compra de equipamentos usados e ampliando o uso de crédito. Em 2025, o valor médio dos empréstimos operacionais cresceu 30% em relação ao ano anterior, com prazos mais longos. Dados do Federal Reserve de Kansas City mostram que o volume de contratos de crédito agrícola aumentou quase 40% no quarto trimestre de 2025.
Redução na venda de máquinas agrícolas
Outro indicador da crise é a queda nas vendas de máquinas agrícolas. Segundo a Association of Equipment Manufacturers, as vendas de tratores de grande porte e colheitadeiras recuaram entre 35% e 45% em 2025. A John Deere registrou queda de 12% na receita anual e redução de 29% no lucro líquido, além de demitir cerca de 1.800 funcionários em Iowa. A empresa projeta nova retração entre 15% e 20% nas vendas em 2026, impactada também por tarifas sobre aço e alumínio, que devem gerar custo adicional de US$ 1,2 bilhão.
Aumento das falências
O aumento das falências agrícolas reforça o cenário. Em 2025, os pedidos de recuperação judicial pelo Chapter 12 cresceram 46%, totalizando 315 casos. Estados como Montana, Pennsylvania e Georgia registraram altas expressivas. Apesar de representarem pequena parcela das 1,9 milhão de fazendas do país, esses números indicam dificuldades estruturais. Muitos produtores sequer entram nas estatísticas por dependerem de renda externa, o que os desqualifica do mecanismo legal.
Desequilíbrio estrutural
Desde 2017, mais de 160 mil fazendas deixaram de existir nos EUA. Embora o governo tenha destinado mais de US$ 30 bilhões em auxílio direto desde 2025, incluindo US$ 12 bilhões para compensar impactos de tarifas, especialistas apontam que os recursos não resolvem o desequilíbrio estrutural. Uma pesquisa da Universidade de Purdue indica que grande parte desse dinheiro é usada para pagar dívidas antigas, sem gerar novos investimentos.
Conflito com o Irã
O conflito com o Irã, neste ano, agravou a situação. O fechamento do Estreito de Ormuz afetou o fornecimento de fertilizantes nitrogenados, elevando preços. O diesel também encareceu com a alta do petróleo. Com isso, produtores que não haviam antecipado compras enfrentaram aumento de custos às vésperas do plantio.
Menor safra de milho desde 1919
As consequências já aparecem nas do USDA, que prevê a menor safra de trigo desde 1919 e redução superior a 3 milhões de acres na área plantada de milho. O sentimento no campo é de preocupação crescente, como relatado por Mark Mueller, produtor de Iowa, que afirmou estar mais apreensivo do que em qualquer momento de suas três décadas na atividade.
Desdobramentos políticos e sociais
Além do impacto econômico, a crise tem desdobramentos políticos e sociais. Tradicionalmente base eleitoral de Donald Trump, os agricultores começam a demonstrar insatisfação com a falta de avanços concretos em acordos comerciais. Ao mesmo tempo, o Brasil amplia sua presença no mercado global, com exportações agropecuárias recordes de US$ 169,2 bilhões em 2025, sendo US$ 55,3 bilhões destinados à China.
Brasil
No Brasil, o cenário também preocupa. O deputado Pedro Lupion destacou que fatores geopolíticos, juros elevados e custos crescentes têm pressionado os produtores. Segundo ele, taxas próximas de 20% inviabilizam investimentos.
Diante disso, a Frente Parlamentar da Agropecuária articula a tramitação do Projeto de Lei 5.122/2023, que propõe a renegociação ampla de dívidas rurais com recursos do Fundo Social do Pré-sal. A proposta já foi aprovada na Câmara e aguarda análise no Senado.
Autor/Fonte: SNA – Por Larissa Machado / larissamachado@sna.agr.br
Com informações de National Public Radio (NPR), USDA e Frente Parlamentar da Agropecuária (FPA)
O impacto do El Niño na economia brasileira deve extrapolar o calendário meteorológico e pressionar os custos operacionais do setor produtivo ao longo de 2027. O quarto boletim do Painel El Niño 2026–2027, elaborado pelo Instituto Nacional de Pesquisas Espaciais (Inpe) e pelo Instituto Nacional de Meteorologia (Inmet), aponta 95% de probabilidade de o fenômeno atingir intensidade muito forte entre outubro e dezembro de 2026. A previsão indica chuva acima da média no Sul e estiagem em faixas do Norte, Nordeste e Centro-Oeste.
Apesar de o pico climático ocorrer no fim deste ano, a transmissão do choque de oferta para a planilha das empresas será defasada. Estudo do Banco Central sobre episódios anteriores mostra que o impacto na alimentação no domicílio acumula mais de 11 pontos percentuais em quatro trimestres. Já relatórios do BC e estimativas do Fundo Monetário Internacional (FMI) projetam alta média de até 5% nos preços internacionais das commodities agrícolas em 12 meses. No campo logístico, o desequilíbrio afeta a navegação nos rios do Norte e o tráfego rodoviário no Sul, encarecendo os fretes.
Para Dema Oliveira, CEO e fundador da Goshen Land, a maior vulnerabilidade das companhias está no descompasso entre o evento climático e o reajuste das tabelas de suprimentos. “O clima muda primeiro, e o custo chega depois, quando a quebra de safra, o frete mais caro e o reajuste dos contratos se espalham pela cadeia. Quem olha só para o calendário do clima percebe o problema tarde”, afirma.
O executivo ressalta que o risco operacional raramente está restrito ao endereço da empresa, concentrando-se na cadeia estendida de suprimentos. A falta de visibilidade sobre a origem primária das matérias-primas expõe os negócios desafios imprevisíveis. “Muitas companhias conhecem bem o fornecedor direto, mas não sabem de onde vêm os insumos dele. É nesses elos mais distantes que a dependência de uma única região aparece. Um insumo agrícola que encarece, uma estrada comprometida ou uma matéria-prima mais difícil de repor chegam ao negócio como atraso, despesa extra e aperto no caixa, mesmo para quem opera longe das áreas atingidas”, explica.
Para conter riscos sem comprometer a liquidez, a orientação é mapear os insumos críticos, calcular o tempo de reposição (lead time) e buscar rotas e fornecedores alternativos. Formar estoques de segurança reduz a chance de parada de fábrica, mas imobiliza capital e eleva custos de armazenagem. Além disso, a recomendação é renegociar antecipadamente os contratos com transportadoras, fornecedores e seguradoras, ajustando cláusulas de reajuste e força maior antes que a volatilidade se consolide.
Na prática, a estruturação dessa blindagem operacional exige um plano de ação em três etapas imediatas. Primeiro, a auditoria da cadeia de suprimentos deve classificar os itens por grau de essencialidade e vulnerabilidade geográfica, identificando previamente matérias-primas substitutas com homologação técnica pronta para uso.
Em seguida, as empresas precisam estabelecer acordos operacionais flexíveis (SLA) e diversificar as rotas de escoamento, prevendo a migração do modal aquaviário para o rodoviário ou vice-versa em momentos de seca severa ou enchente. Por fim, recomenda-se a criação de um comitê multifuncional de gerenciamento de riscos que monitore mensalmente indicadores pluviométricos e índices de frete, permitindo acionar compras antecipadas de oportunidade antes das escaladas de preço.
“O que a empresa precisa saber é quais itens não podem ficar sem, quais são difíceis de substituir e quanto custaria, em dias parados e em margem, reagir só depois que o problema aparecer”, conclui o especialista.
Sobre a Goshen Land
A Goshen Land é uma empresa especializada em expansão de negócios. Fundada por Dema Oliveira, ex-executivo da Samsung e da TIM, desenvolveu a metodologia das “7 Inteligências da Expansão” para apoiar empresas em estratégias de crescimento sustentável. Apenas em 2025, mais de 600 organizações passaram por seus programas, que, segundo a empresa, contribuíram para a geração de R$ 3 bilhões em receitas entre os negócios atendidos. Entre as organizações que já participaram de suas iniciativas estão Unilever, Claro, TIM, Caixa Econômica Federal e Bradesco.
Fonte: Assessoria de imprensa
O uso do glufosinato de amônio tem se expandido nos sistemas agrícolas, impulsionado por seu amplo espectro de controle e pela eficácia no manejo de espécies daninhas de difícil controle, como buva e capim-amargoso. Essas características têm consolidado o herbicida como uma importante alternativa ao glifosato na dessecação pré-semeadura de culturas como soja e milho. Além disso, diante do avanço da resistência de plantas daninhas ao glifosato, o glufosinato de amônio assume papel estratégico no manejo de espécies como caruru, capim-pé-de-galinha e capim-amargoso, contribuindo para a diversificação dos mecanismos de ação empregados nos programas de controle.
Entretanto, para alcançar resultados satisfatórios de controle, é fundamental observar alguns cuidados relacionados ao posicionamento do herbicida e às condições de aplicação. Pesquisas demonstram que a eficácia do glufosinato de amônio é maior quando as aplicações são realizadas sobre plantas daninhas pequenas, nos estádios iniciais de desenvolvimento. Nessa fase, as plantas apresentam maior suscetibilidade ao herbicida, favorecendo o controle e reduzindo o risco de escapes.
Figura 1. Planta de caruru em período recomendado para o controle pós-emergente.
Quando inserido em programas de dessecação sequencial, o glufosinato de amônio desempenha um papel importante no manejo de espécies daninhas de difícil controle. Conforme observado por Bianchi, Sturmer e Somavilla (2018), o controle da trapoeraba, por exemplo, é mais eficiente quando são realizadas aplicações sequenciais de herbicidas. Nesse caso, a primeira aplicação é composta pela associação de glifosato + 2,4-D (1.458 g e.a. + 1.340 g e.a. ha⁻¹), seguida de uma segunda aplicação com glufosinato de amônio (500 g ha⁻¹). Além de atuar sobre plantas debilitadas e em fase de rebrote, a dessecação sequencial permite atingir plantas daninhas localizadas em camadas mais inferiores do dossel, que podem sobreviver à primeira aplicação em decorrência do chamado “efeito guarda-chuva”, exercido pelas plantas maiores, que limita a interceptação e a chegada do ingrediente ativo aos alvos.
Entretanto, para alcançar resultados satisfatórios com o uso do glufosinato de amônio na dessecação pré-semeadura, além do posicionamento adequado do herbicida em relação às espécies-alvo, é fundamental observar as condições ambientais no momento da pulverização. Fatores como intensidade luminosa, estádio de desenvolvimento das plantas daninhas, condições de crescimento e horário da aplicação podem interferir na resposta ao herbicida (HRAC-BR, 2026). Isso ocorre porque o glufosinato de amônio apresenta ação fotodependente, ou seja, sua eficácia está relacionada à presença de luz. Dessa forma, recomenda-se priorizar horários de aplicação que proporcionem maior exposição das plantas à radiação solar nas horas seguintes à pulverização, favorecendo a ação do herbicida (Braz et al., 2025).
Figura 2. Mecanismo de ação do glufosinato de amônio e fatores que influenciam sua eficácia no controle de plantas daninhas.
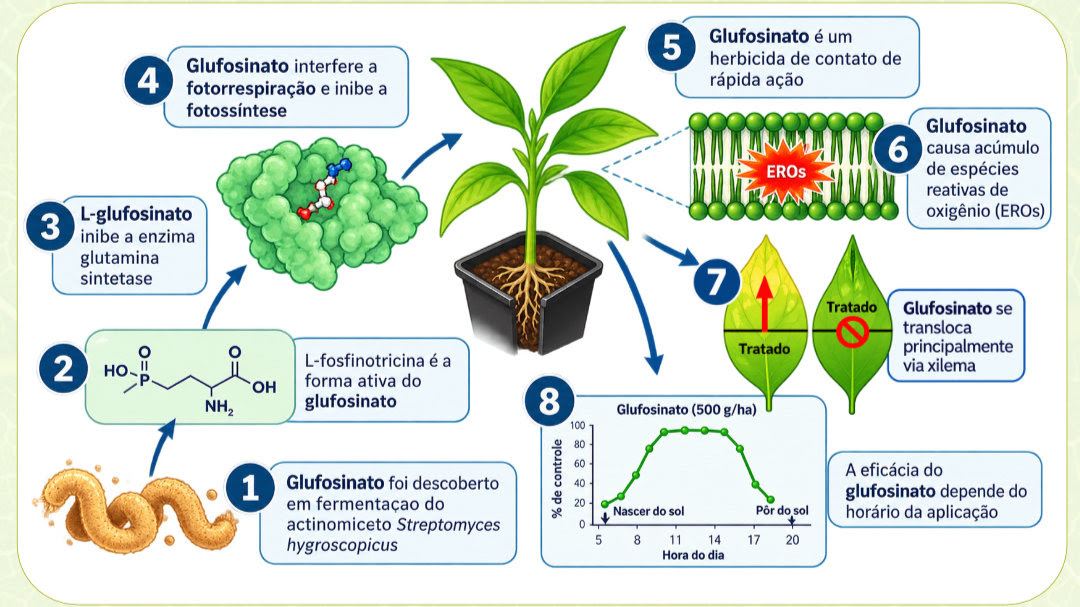
Quando aplicado em condições de baixa luminosidade, o glufosinato de amônio pode apresentar menor eficácia, uma vez que a inibição da enzima glutamina sintetase (GS) pode não desencadear o acúmulo expressivo de espécies reativas de oxigênio (EROs). Consequentemente, há menor comprometimento das membranas celulares e menor ocorrência de necrose dos tecidos foliares, reduzindo a eficiência de controle das plantas daninhas (Braz et al., 2025).
Vale destacar que o uso do glufosinato de amônio exige conhecimento técnico e atenção a diferentes aspectos do manejo, incluindo tecnologia de aplicação, monitoramento do desenvolvimento das plantas daninhas e avaliação das condições ambientais no momento da pulverização. Quando corretamente posicionado e aplicado sob condições adequadas, o herbicida constitui uma importante ferramenta para o manejo de espécies daninhas de difícil controle, contribuindo para diversificar as estratégias e os mecanismos de ação empregados nos programas de controle.
Referências:
BIANCHI, M. A.; STURMER, H.; SOMAVILLA, J. C. ESTRATÉGIAS DE CONTROLE PARA TRAPOERABA. CCGL. Boletim Técnica, n. 65, 2018. Disponível em: < https://upherb.com.br/ebook/boletim_t%C3%A9cnico_65.pdf >, acesso em: 03/11/2026.
BRAZ, G. B. P. et al. CAPIM-PÉ-DE-GALINHA: FUNDAMENTOS E RECOMENDAÇÕES PARA MANEJO. FEPAF, Cap. 7, Cuidados com a tecnologia de aplicação para o êxito no controle químico de capim-pé-galinha, 2025. Disponível em: < https://www.fepaf.org.br/loja/fepaf/livro-virtual-e-book/capim-pe-de-galinha-fundamentos-e-recomendacoes-para-manejo/ >, acesso em: 03/11/2026.
HRAC-BR. GLUFOSINATO: MECANISMO DE AÇÃO E CONDIÇÕES AMBIENTAIS. Comitê de Ação a Resistência aos Herbicida, 2026. Disponível em: < https://www.hrac-br.org/post/glufosinato-mecanismo-de-acao-e-condicoes-ambientais >, acesso em: 03/11/2026.
O plantio de milho da safra de verão 2026/27 no Centro-Sul do Brasil atingia 75,2% da área estimada de 3,561 milhões de hectares até sexta-feira (30), segundo levantamento de Safras & Mercado.
O cultivo de milho chegou a 97,8% da área prevista de 940 mil hectares no Rio Grande do Sul, a 96,3% dos 597 mil hectares estimados em Santa Catarina e a 92,9% dos 537 mil hectares projetados no Paraná. A semeadura atinge 56,8% da área prevista de 293 mil hectares em São Paulo, a 40,5% dos 24 mil hectares projetados em Mato Grosso do Sul, a 30,2% dos 282 mil hectares previstos em Goiás/Distrito Federal e a 49,5% dos 847 mil hectares projetados em Minas Gerais. No estado de Mato Grosso o plantio atinge 39% dos 10 mil hectares previstos.
No mesmo período do ano passado, o plantio estava concluído em 68,4% da área estimada de 3,608 milhões de hectares. Já a média de plantio dos últimos cinco anos é de 71,8%.
Fonte: Agência Safras
Autor:Arno Baasch (arno@safras.com.br) / Safras News
Site: Agência Safras

Fred Gahyva propõe que SUS de Cuiabá aceite exames feitos na rede particular para agilizar atendimento de pacientes

IBGE inicia censo experimental do 12º CAFA com foco em geoplanejamento no Maranhão

Câmara de Cuiabá muda data de concurso com salários de até R$ 11,6 mil; veja novo prazo

Mulher é presa com 40 porções de cocaína e maconha em imóvel com crianças vulneráveis em MT

Prefeitura de Cuiabá abre Mutirão Fiscal e concede prazo até 30 de novembro para renegociação de débitos

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Business14 horas ago
Preço do milho volta a subir no Brasil com dólar em alta e vendedores retraídos
 Sustentabilidade15 horas ago
MILHO/CEPEA: Preços reagem; negociações seguem lentas – MAIS SOJA
 Business12 horas ago
Embrapa lança sistema de rastreamento que favorece exportações
 Business14 horas ago
Indústria processa mais de 10 milhões de toneladas de soja em MT e bate recorde
 Sustentabilidade14 horas ago
SOJA/CEPEA: Alta do dólar impulsiona preços no Brasil – MAIS SOJA

 Sustentabilidade16 horas ago
Após queda em outubro, soja reage com alta do dólar, mas ainda acumula perdas
 Sustentabilidade16 horas ago
Perdas na safra de trigo paulista agravam desafios para a cadeia produtiva estadual – MAIS SOJA
 Business13 horas ago
Chuvas podem reduzir safra de trigo de SP a menos de 20% do previsto