Sustentabilidade
El Niño, dólar e geopolítica: os desafios da safra 26/27 de soja

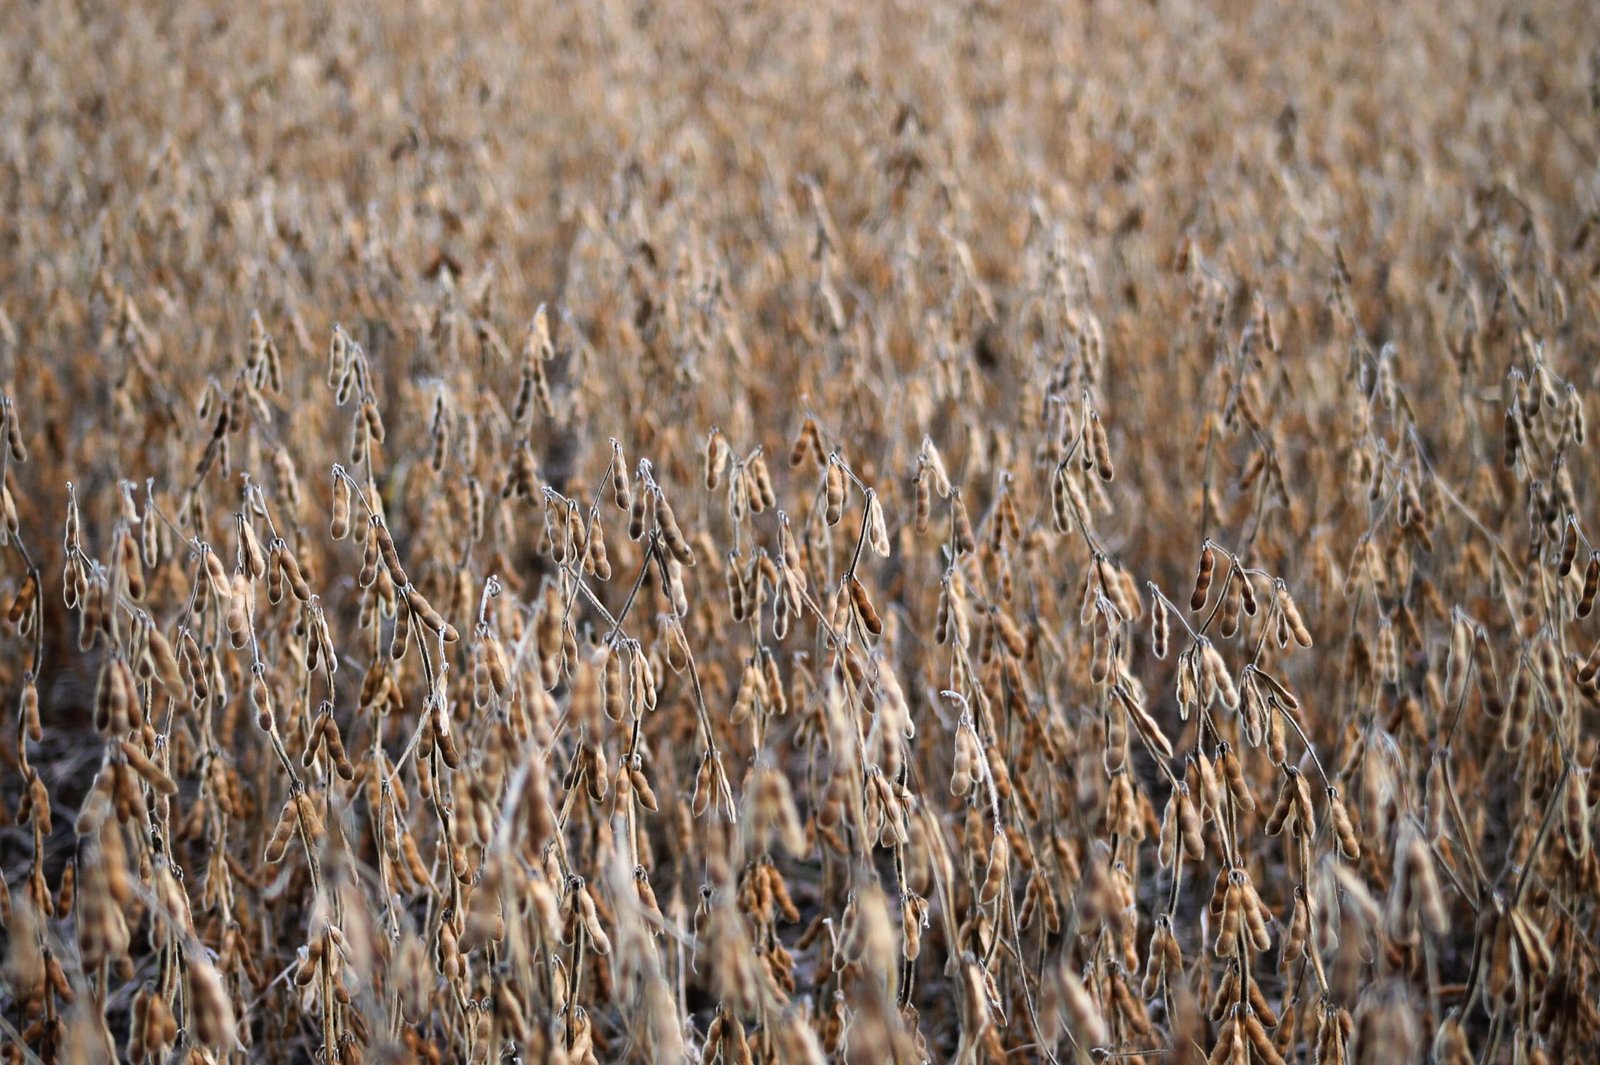
A margem da safra 2026/27 de soja está mais apertada para o produtor. Para Mauro Osaki, pesquisador do Cepea, três fatores devem ter peso importante no resultado financeiro da temporada: o comportamento do câmbio, os efeitos do El Niño sobre o clima e os impactos dos conflitos geopolíticos sobre os custos de produção.
“Poderíamos colocar esses três como os de maior peso hoje”, afirma.
- Veja em primeira mão tudo sobre agricultura, pecuária, economia e previsão do tempo: siga o Canal Rural no Google News!
O câmbio aparece como uma das principais variáveis para a formação do preço da soja no mercado brasileiro. Hoje, a referência trabalhada pelo mercado está próxima de R$ 5,20, mas há projeções de R$ 5,30. Para o pesquisador, no entanto, a trajetória da moeda ainda está diretamente ligada ao cenário político e econômico após as eleições de outubro.
“Se for um governo mais austero, a tendência é que o mercado fique mais calmo. Agora, se continuar um governo perdulário e inconsequente, a taxa de câmbio pode explodir”, diz.
El Niño: o ‘calcanhar de Aquiles’ do produtor
Além do câmbio, o clima volta ao radar do produtor. O El Niño previsto para esta safra é apontado por Osaki como um dos principais riscos para a produção. “É o nosso calcanhar de Aquiles, a pedra no nosso sapato”, resume.
Segundo o pesquisador, o comportamento do fenômeno pode ser diferente do observado em anos anteriores. A expectativa é de excesso de chuva no Sul e maior irregularidade no Centro-Oeste, o que aumenta o risco para a produção nacional.
O histórico também exige atenção. No ciclo 2015/16, um El Niño forte contribuiu para perdas no Centro-Oeste. Já em 2023/24, as altas temperaturas afetaram lavouras e provocaram problemas como a escaldadura. De acordo com Osaki, anos de El Niño costumam estar associados a perdas de 7% a 14% na produção. “Se o produtor tiver que replantar, esse custo vai se somar”, alerta.
Nesse cenário, uma das estratégias recomendadas por Osaki é evitar a concentração do plantio em um único período. “O produtor deve escalonar o plantio, para não deixar tudo concentrado numa época só”, afirma.
Diesel e fertilizantes também entram na conta
Outro ponto de atenção está no mercado internacional de energia. Os conflitos geopolíticos e os ataques a estruturas de refino aumentam a pressão sobre a oferta de derivados de petróleo, com reflexos principalmente sobre o diesel.
Para o produtor de soja, o momento é especialmente sensível porque o combustível é demandado em duas etapas importantes da safra. “São dois períodos de maior demanda: o plantio agora, e a colheita, de dezembro até março/abril”, explica Osaki.
A pressão não fica restrita ao diesel. O mercado de enxofre e ácido sulfúrico também pode ser afetado, aumentando os custos de produção de fertilizantes fosfatados, como MAP, superfosfato triplo e superfosfato simples.
Com isso, a relação entre custo e preço da soja fica ainda mais importante para o produtor.
Em Sorriso (MT), por exemplo, a quantidade de soja necessária para cobrir o custo operacional efetivo deve passar de 52 para 56 sacas por hectare entre as safras 2025/26 e 2026/27. No oeste do Paraná, o indicador sobe de 41,8 para 45 sacas por hectare.
Conforme dados do Instituto Mato-grossense de Economia Agropecuária (Imea), o custo de produção em Mato Grosso é estimado em R$ 4.315,29 por hectare, alta de 3,21%. Já o ponto de equilíbrio avança 9,13%.
“É um ano com custo operacional efetivo e relação de troca bastante apertados”, resume o pesquisador.
Plantio começa com ritmo acima do ano passado
A semeadura da soja 2026/27 já começou em algumas regiões. Paraná e São Paulo abriram o calendário em 1º de setembro. Em Mato Grosso, maior produtor nacional, o plantio foi liberado em 7 de setembro. Mato Grosso do Sul inicia em 16 de setembro, Goiás em 25 de setembro e Minas Gerais e Distrito Federal em 1º de outubro.
Segundo dados apresentados por Osaki, o plantio da nova safra começou mais acelerado que a temporada anterior. Na semana em que os trabalhos em campo iniciaram, 0,05% da área projetada estava plantada. No mesmo período do ano passado, o índice era de 0,02%.
O avanço, porém, ocorre em um cenário de atenção com as condições climáticas. Enquanto Paraná, Santa Catarina e Rio Grande do Sul podem registrar volumes mais elevados, a regularização das chuvas no Matopiba é esperada apenas para novembro.
Consultorias projetam nova safra recorde
Mesmo com os riscos no radar, as primeiras projeções das consultorias privadas apontam para uma nova safra recorde de soja.
A StoneX estima produção de 183,5 milhões de toneladas. Já a Datagro trabalha com 185,6 milhões, enquanto a Hedgepoint tem uma projeção mais conservadora, de 181,7 milhões de toneladas.
A primeira estimativa da Companhia Nacional de Abastecimento (Conab) para a safra 2026/27 está prevista somente para o começo de outubro.
Outubro será mês decisivo
É justamente a partir de outubro que o cenário deve começar a ficar mais claro para o produtor, de acordo com a avaliação do pesquisador odo Cepea. Ele aponta que o mês reúne três pontos importantes: o resultado das eleições, o avanço do plantio no Centro-Oeste diante das condições climáticas e a evolução do cenário internacional de combustíveis e fertilizantes.
Até lá, a orientação de Osaki é trabalhar com planejamento e evitar comprometer a margem antes de ter maior clareza sobre o mercado.
“O melhor que ele tem é fazer esse planejamento cadenciado, proteger ao máximo sua produção com as oportunidades que surgem no mercado, e não se comprometer tanto”, afirma.
O post El Niño, dólar e geopolítica: os desafios da safra 26/27 de soja apareceu primeiro em Canal Rural.
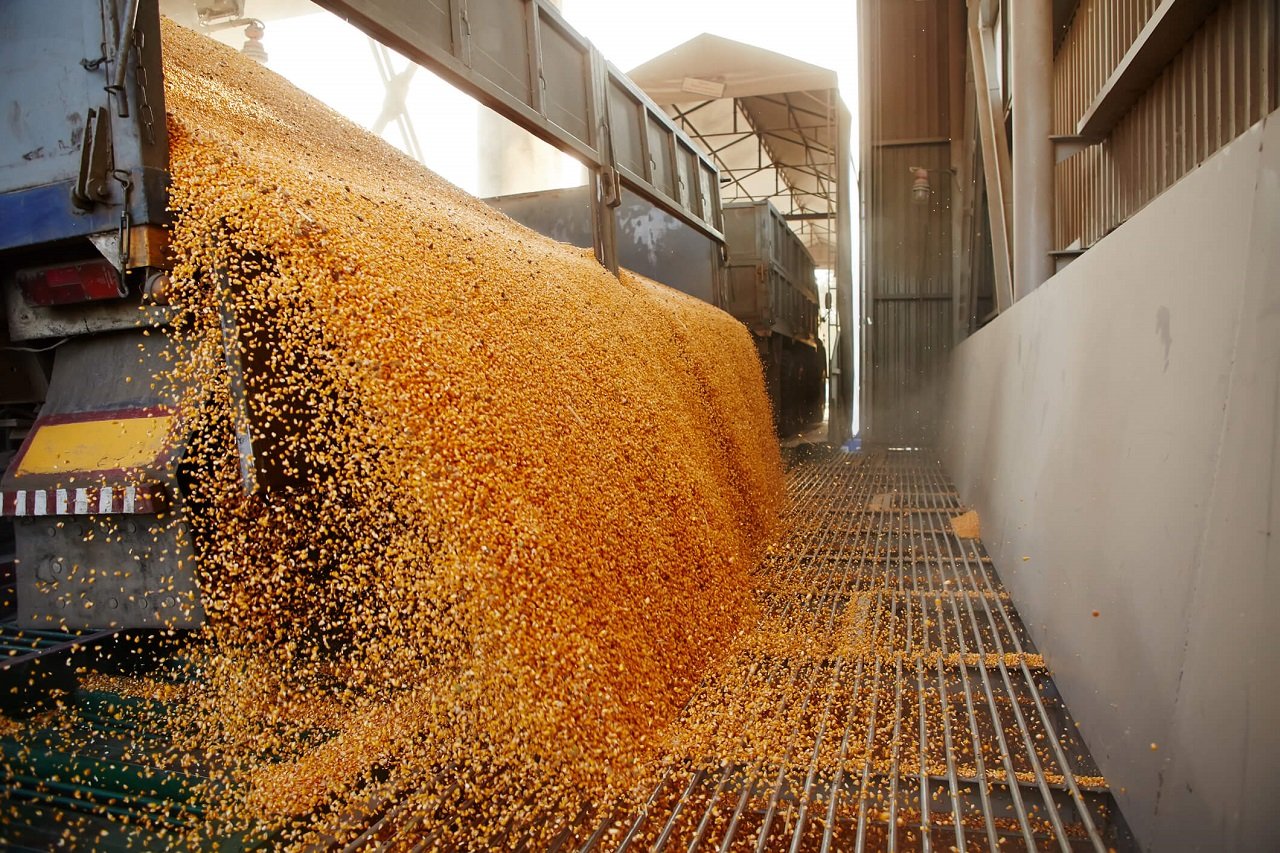
As cotações do milho voltaram a cair em parte das regiões acompanhadas pelo Cepea nos últimos dias, com parte dos compradores brasileiros afastados da comercialização.
De acordo com o Centro de Pesquisas, esses agentes indicam que as compras realizadas anteriormente têm sido suficientes para a utilização no curto prazo.
Pesquisadores do Cepea destacam que a oferta mais restrita, por sua vez, limitou as quedas. Parte dos produtores domésticos restringe a oferta, atenta às condições climáticas nos próximos meses e à alta na paridade de exportação. Eles também estão focados nas atividades de campo, como a finalização da colheita da segunda safra 2025/26 e a semeadura da safra verão 2026/27.
Fonte: Cepea
Autor:Cepea
Site: Cepea
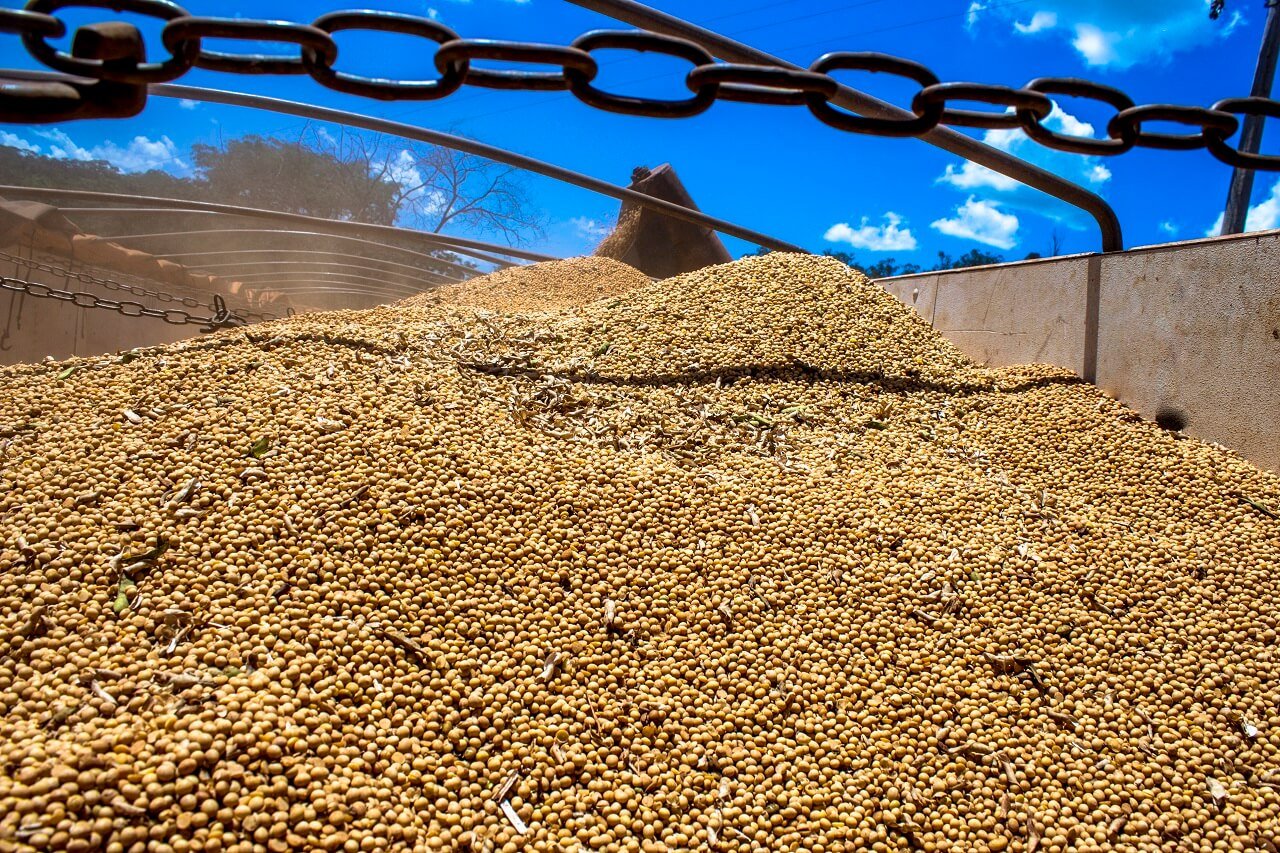
O cultivo da safra 2026/27 de soja já começou no Brasil, favorecido pelas recentes chuvas. Segundo o Cepea, o ritmo deve se intensificar assim que as precipitações diminuírem, já que produtores pretendem aproveitar as boas condições climáticas para antecipar as atividades de campo e, assim, tentar minimizar os possíveis efeitos do El Niño na safra 2026/27.
Segundo pesquisadores do Cepea, com a atenção de agentes voltada às condições climáticas, vendedores estão retraídos das negociações envolvendo grandes volumes, reduzindo a liquidez e elevando os preços no mercado spot nacional na primeira dezena deste mês.
Os preços do farelo de soja também seguem em alta no Brasil, impulsionados pela maior disputa entre compradores brasileiros e internacionais. De acordo com o Cepea, consumidores domésticos mostram necessidade de repor os estoques, enquanto a demanda global segue agressiva.
Fonte: Cepea
Sustentabilidade
Crédito rural encolhe 26% em um ano e acende alerta para safra, câmbio e preço dos alimentos – MAIS SOJA
O financiamento à produção agropecuária no Brasil encolheu 25,8% em 12 meses, segundo nota técnica divulgada nesta quinta-feira (10/09) pela Federação da Agricultura do Estado do Rio Grande do Sul (Farsul). A área custeada com crédito rural caiu de 34,2 milhões de hectares em julho de 2025 para 25,4 milhões em julho de 2026, conforme dados do Banco Central.
A retração, aponta o levantamento, ainda não aparece nos indicadores econômicos mais observados, como o PIB do agronegócio, a balança comercial e a inflação de alimentos, todos em situação favorável no momento. O motivo é uma defasagem no calendário agrícola. Os números atuais refletem lavouras plantadas e financiadas antes do agravamento mais recente da crise de crédito. Os efeitos da queda no financiamento, avalia a Farsul, devem se manifestar a partir da safra 2026/27, cujo plantio começa entre setembro e novembro.
No Rio Grande do Sul, a queda foi ainda maior, com retração de 29,3% na área financiada, acima da média nacional. O valor liberado ao estado recuou 18,3%, para R$ 23,1 bilhões, e o número de contratos caiu 16,4%, para 189.655. A lavoura gaúcha é a mais exposta à crise porque concentra financiamento em produtos que registram as quedas mais acentuadas no país: trigo (-44,1% na área financiada nacionalmente) e arroz (-34,7%). No Estado, o trigo perdeu 52% de área financiada e a soja, principal cultura, recuou 35,2%, bem mais que a média nacional da oleaginosa (-25,8%).
Carteira mais estressada
Um dos fatores por trás da retração é a deterioração da carteira de crédito rural. A parcela de operações em atraso, inadimplência, prorrogação ou renegociação mais que dobrou em dois anos. No Brasil, passou de 11,8% em julho de 2024 para 23,5% em julho de 2026. No Rio Grande do Sul, o quadro é mais grave, sendo de 28,6% para 41,3% no mesmo período, o equivalente a quase metade de toda a carteira do estado. A Farsul associa o agravamento na região às enchentes de abril e maio de 2024, que comprometeram a capacidade de pagamento de produtores gaúchos.
A Selic em 14% ao ano também pesa. Mesmo após cortes pontuais ao longo de 2026, a taxa básica de juros segue historicamente elevada e encarece o crédito nas linhas do Plano Safra, cujas taxas de custeio giram em torno de 14% ao ano, ante uma faixa de 7% a 11,5% em ciclos anteriores de juros mais baixos. Como parte do crédito rural é subsidiada pelo governo a taxas equalizadas, a Selic alta também reduz o espaço fiscal para conter o custo do financiamento oficial.
Soma-se a isso um terceiro fator, de natureza regulatória. A Resolução CMN 4.966, em vigor desde janeiro de 2025, que aproximou as regras brasileiras de provisionamento bancário ao padrão contábil internacional IFRS 9. A nova norma obriga os bancos a fazer projeções prospectivas de risco, e não apenas olhar para atrasos já ocorridos, o que tende a aumentar a cautela na concessão de crédito justamente em carteiras e regiões já mais estressadas, como é hoje o caso do crédito rural.
Mercado de capitais cresce, mas não repõe a perda
Instrumentos de financiamento privado do agronegócio seguem em expansão e amortecem parte da lacuna deixada pelos bancos. O estoque de Cédulas de Produto Rural (CPR), hoje o principal instrumento de crédito rural do país, somava R$ 576,4 bilhões em junho de 2026, alta de 12% em 12 meses. Certificados de Recebíveis do Agronegócio (CRA) e fundos Fiagro também cresceram, 9% e 81% em dois anos, respectivamente.
Ainda assim, a nota técnica pondera que esses instrumentos não substituem integralmente o crédito bancário tradicional. O volume de CPR emitido na própria safra 2025/26 somou R$ 377,8 bilhões, 8% abaixo do pico da safra anterior, indicando que até o principal mecanismo privado perdeu fôlego. Além disso, ferramentas como CRA e Fiagro exigem escala e acesso ao mercado de capitais, o que favorece produtores e agroindústrias de maior porte. Para o pequeno produtor, historicamente mais dependente do banco e do Plano Safra, a alternativa é mais restrita.
Riscos à frente
O agronegócio segue como um dos pilares do desempenho econômico do país. O PIB da agropecuária cresceu 2,8% no segundo trimestre de 2026 ante o primeiro, segundo o IBGE, muito acima da indústria (0,1%) e dos serviços (0,2%), setores que, juntos, respondem por mais de 90% da economia brasileira, mas cresceram pouco no período. Sem o impulso do agro, conforme o economista-Chefe da Farsul, Antonio da Luz, o país “teria crescido muito próximo de zero, ou, quem sabe, até zero”.
O setor também sustenta o superávit comercial brasileiro, que somou US$ 55,3 bilhões entre janeiro e agosto de 2026, o segundo melhor resultado da série histórica iniciada em 1989. E contribui, do lado da mesa do consumidor, para a atual deflação de alimentos: o IPCA-15 de agosto registrou queda de 0,57% no grupo Alimentação e Bebidas, puxada por itens como tomate (-27,4%) e batata (-25,1%).
Para a Farsul, esse cenário favorável é fruto de decisões de plantio e financiamento tomadas em ciclos anteriores, quando a área custeada ainda era maior, e por isso mesmo é frágil. Se a retração do crédito se mantiver no ritmo observado no último ano, o resultado tende a aparecer com defasagem. Teremos menos área plantada e menor produtividade na safra 2026/27, o que pode pressionar o PIB agropecuário, reduzir o volume disponível para exportação, enfraquecer o superávit comercial (justamente quando o dólar já opera em alta, entre R$ 5,15 e R$ 5,20, pressionado pelo início do período eleitoral) e reverter o atual alívio nos preços de alimentos, que pesa proporcionalmente mais no orçamento das famílias de menor renda.
A entidade recomenda observar, nos próximos meses, dois indicadores: o volume de crédito efetivamente contratado no início da safra 2026/27, entre setembro e novembro, e se a atual deflação de alimentos, hoje concentrada em poucos itens, se sustenta ao longo do período.
Confira Nota Técnica na íntegra.
Fonte: Farsul
Autor:Farsul
Site: Farsul

Bombeiros encerram buscas e localizam corpo de criança que se afogou no rio Arinos

IBGE publica agenda semanal com treinamento do Censo Agropecuário

Allyson Campos mantém cinturão e Leandro Barbosa é o novo campeão do MT Warriors

Plantio de soja 2026/27 avança no Brasil e chega a 0,4%, aponta consultoria

Colheita de algodão termina em MT com 100% da área, enquanto exportações avançam

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT

VÍDEO: capivara escapa de ataque de onça-pintada às margens de rio no Pantanal de MT

VÍDEO: centenas de araras com as cores do Brasil se ‘hospedam’ em hotel de MT
 Agro Mato Grosso21 horas ago
VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT
 Agro Mato Grosso21 horas ago
Custo da soja sobe e rentabilidade deve cair 35% na safra 26/27, aponta Imea
 Agro Mato Grosso22 horas ago
Primeiro Censo de primatas encontra espécies ameaçadas de extinção em espaços urbanos de MT; conheça
 Agro Mato Grosso21 horas ago
Biostimulantes ampliam ação de fungos contra Diaphorina citri
 Business24 horas ago
Tecnologia dos EUA pode ajudar no monitoramento de javalis em lavouras e na pecuária brasileira
 Agro Mato Grosso22 horas ago
Pai e dois filhos são encontrados mortos dentro de casa em MT
 Business20 horas ago
Morcegos podem ajudar a recuperar florestas com técnica que usa aromas sintéticos
 Featured2 horas ago
Força-tarefa enfrenta 14 incêndios florestais e monitora infratores via satélite em MT