Sustentabilidade
Trigo mantém alta em junho com retenção de estoques e projeção de menor produção nacional – MAIS SOJA


Os preços do trigo em grão seguiram em recuperação no mercado doméstico em junho, ainda sustentados pela oferta restrita no mercado spot. Produtores que têm estoques retêm o produto, à espera de oportunidades melhores de comercialização. Moinhos com necessidade de reposição, por sua vez, têm cedido às ofertas mais altas de venda.
Em junho, o preço médio do trigo no Paraná foi de R$ 1.370,85/t, avanço de 1,3% em relação a maio, mas ainda 13,1% inferior ao registrado em junho de 2025, em termos reais (valores deflacionados pelo IGP-DI). No Rio Grande do Sul, a média atingiu R$ 1.325,29/t, alta de 2% frente ao mês anterior, mas recuo de 6% na comparação anual. Em São Paulo, o preço médio foi de R$ 1.510,54/t, elevação de 3% no comparativo mensal, mas queda de 5,4% em relação a junho do ano passado. Em Santa Catarina, a média foi de R$ 1.316,96/t, aumento de 2,4% frente a maio, mas retração de 14,1% na comparação anual.
DERIVADOS DE TRIGO – No mercado de farelo de trigo, a queda observada entre maio e junho foi menos acentuada, devido à maior demanda. No entanto, em algumas regiões, o excedente de oferta continuou pressionando os preços ao longo de junho. Conforme dados do Cepea, de maio para junho, o farelo a granel se desvalorizou 1,35% e o ensacado, 0,92%.
No segmento das farinhas, os preços seguem em trajetória de valorização, impulsionados pela alta dos custos da matéria-prima e pela necessidade de repassar esse aumento aos produtos finais. De maio para junho, houve valorização de 1,14% para pré-mistura, 1,09% para farinha integral, 0,74% para bolacha salgada, 0,69% para bolacha doce, 0,68% para panificação, 0,45% para massas frescas, mas ligeira queda de 0,1% para massas em geral.
PRODUÇÃO NACIONAL E SEMEADURA – Dados da Conab divulgados em 11 de junho indicam que a produção brasileira de trigo deve alcançar 6,3 milhões de toneladas em 2026, volume 1,4% inferior ao projetado em maio/26 e fortes 20% abaixo da safra de 2025. A área cultivada pode totalizar 2,12 milhões de hectares, recuos de 1,1% em relação à estimativa anterior e de 13,4% em relação à temporada passada. A produtividade média foi estimada em 2,974 toneladas por hectare, com quedas de 0,4% no comparativo mensal e de 7,6% em relação à safra anterior.
No campo, conforme dados da Conab, a semeadura de trigo no Brasil está em fase de finalização. Até 3 de julho, 90,4% da área destinada à safra de 2026 havia sido semeada. Restavam apenas os três estados da região Sul, cujas atividades alcançaram 96% no Paraná, 88% no Rio Grande do Sul e 42,7% em Santa Catarina.
Quanto ao balanço de oferta e demanda, os estoques iniciais da temporada de 2026 estão projetados pela Conab em 1,753 milhão de toneladas. As importações devem atingir 6,81 milhões de toneladas, superando o volume produzido no País, gerando disponibilidade total de 14,86 milhões de toneladas. O consumo interno entre agosto/26 e julho/27 está estimado em 11,8 milhões de toneladas, enquanto os estoques finais podem atingir 1,49 milhão de toneladas em julho de 2027.
OFERTA E DEMANDA MUNDIAL – Para a temporada 2026/27, a produção mundial de trigo foi estimada em 820,063 milhões de toneladas, apenas 0,12% superior ao projetado em maio/26, porém, em relação à safra passada, a produção global deve cair 2,9%.
O consumo mundial foi estimado em 824,587 milhões de toneladas, com avanços de 0,16% frente à estimativa de maio/26 e de 0,1% em comparação com 2025/26. Os estoques finais devem somar 275,421 milhões de toneladas, alta de 0,14% no comparativo mensal, mas queda de 1,6% frente à temporada anterior. Já o comércio internacional foi projetado em 213,36 milhões de toneladas, volume 0,4% inferior ao projetado em maio/26 e 5,8% abaixo do registrado em 2025/26.
Para o Brasil, o USDA projetou que as importações voltarão a superar a produção doméstica em 2026/27, o que não ocorre desde 2020/21. Segundo o órgão, a produção brasileira deve atingir 6,7 milhões de toneladas, enquanto o consumo interno foi estimado em 12,5 milhões de toneladas. Diante desse quadro, as importações podem alcançar 7,2 milhões de toneladas, ao passo que as exportações foram projetadas em 2 milhões de toneladas.
MERCADO EXTERNO – Nas bolsas americanas, os futuros recuaram, pressionados pelo bom avanço da colheita do trigo de inverno. Segundo o USDA, até 5 de julho, 59% das lavouras já haviam sido colhidas, avanço de 11 pontos percentuais em relação à semana anterior e 8 p.p. acima do observado no mesmo período do ano passado e da média dos últimos cinco anos.
Em junho, o primeiro vencimento negociado na Bolsa de Chicago apresentou média de US$
5,8961/bushel (US$ 216,64/t), desvalorização de 7,1% frente a maio, mas alta de 9% em relação a junho de 2025. Na Bolsa de Kansas, a média do mesmo vencimento foi de US$ 6,2804/bushel (US$ 230,76/t), retração de 8,2% no comparativo mensal; porém, com avanço de 17,1% no comparativo anual.
Em 30 de junho, foram divulgados pelo Departamento de Agricultura dos Estados Unidos (USDA) os relatórios de área plantada e de estoques trimestrais. As novas projeções indicaram área plantada de 17,3 milhões de hectares na safra 2026 dos Estados Unidos, redução de 5,7% em relação ao ano anterior, o que reflete os longos períodos de seca que prejudicaram as lavouras. Já os estoques trimestrais de trigo em 1º de junho totalizaram 25,04 milhões de toneladas, volume inferior ao esperado pelos agentes, embora 8% superior ao da temporada anterior.
Na Argentina, a média de junho dos preços FOB divulgados pelo Ministério da Economia foi de US$ 235,29/t, altas de 0,66% frente a maio e de 0,73% em relação a junho de 2025. No campo, até 1º de julho, a semeadura havia alcançado 80,9% dos 6,5 milhões de hectares projetados para a safra 2026/27,segundo dados da Bolsa de Cereales.
BALANÇA COMERCIAL BRASILEIRA – Conforme dados divulgados pela Secex no dia 3 de julho, chegaram aos portos brasileiros 463,63 mil toneladas de trigo em junho, volume 21,9% inferior ao de maio e 2,8% abaixo do registrado em junho de 2025. Nos últimos 12 meses, as importações somam 6,096 milhões de toneladas, 11% abaixo do volume registrado no mesmo período do ano anterior. No acumulado de 2026, até junho, foram importadas 2,772 milhões de toneladas, quantidade 22,3% inferior à observada no mesmo período de 2025.
Quanto à origem do trigo importado, 70,4% vieram da Argentina, 15,1%, da Rússia, 11,6%, do Paraguai e 2,8%, do Uruguai. O preço médio das importações foi de US$ 236,97/t. Considerando-se o dólar médio de R$ 5,132 em junho, o valor equivalente é de R$ 1.216,13 por tonelada.
Fonte: CEPEA
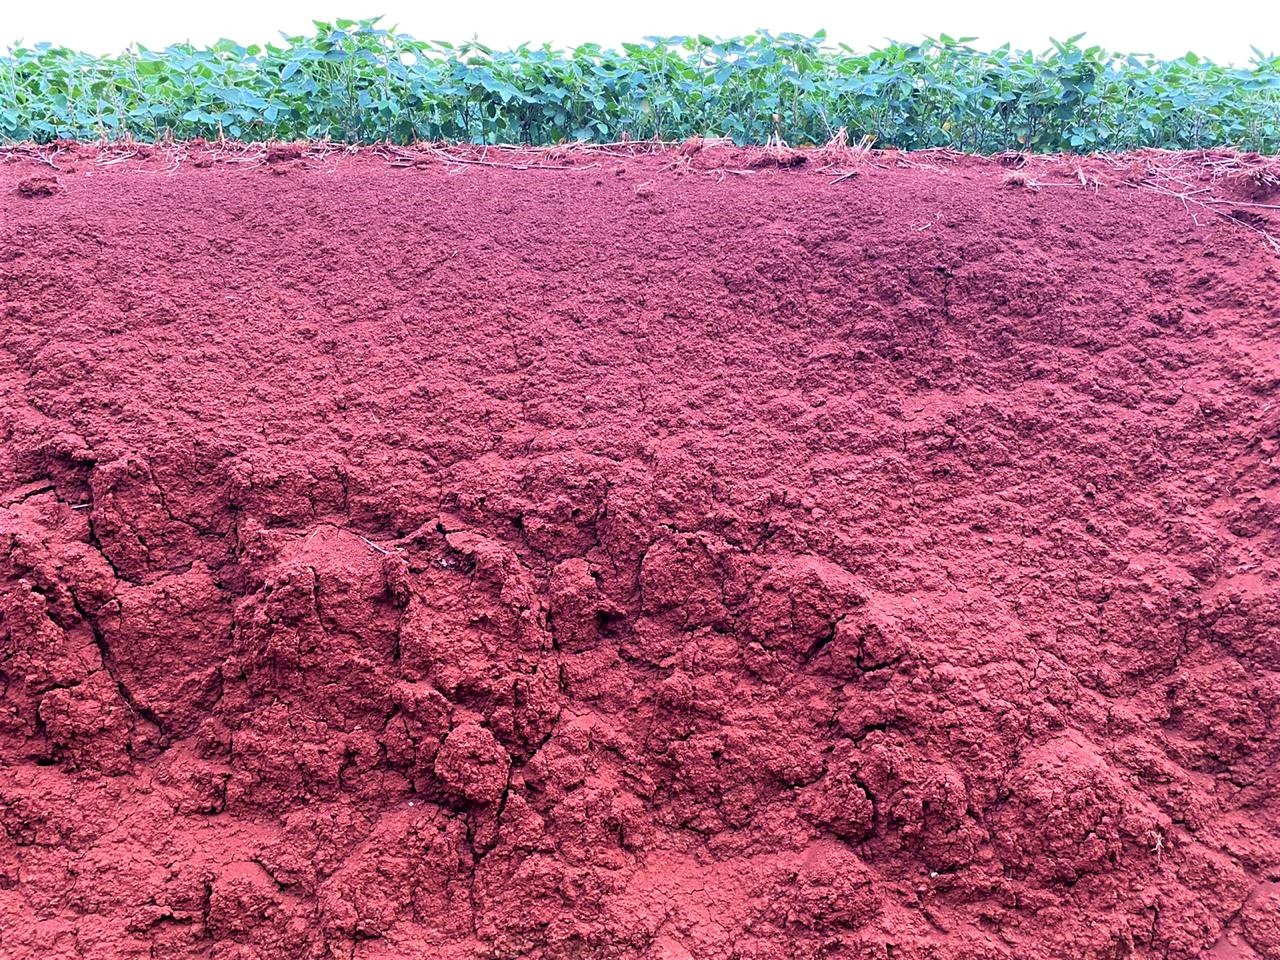
A compactação do solo constitui um dos principais fatores limitantes ao crescimento das plantas e, consequentemente, à produtividade das culturas agrícolas. Na soja, além de desempenharem funções essenciais na absorção de água e nutrientes, as raízes estabelecem uma importante relação simbiótica com bactérias do gênero Bradyrhizobium, responsáveis pela fixação biológica de nitrogênio (FBN), que constitui a principal fonte de N para a cultura.
Nesse contexto, a compactação do solo pode provocar uma série de efeitos negativos sobre o desenvolvimento da soja, abrangendo desde a restrição ao crescimento e à distribuição do sistema radicular, limitando o acesso das raízes às camadas mais profundas do solo, até alterações na nodulação e na fixação biológica de nitrogênio. Além disso, condições de compactação podem favorecer ambientes com menor aeração e drenagem, alterando as condições físicas do solo e podendo contribuir para o desenvolvimento de determinados patógenos de solo, de origem fúngica e parasitária.
Esses efeitos podem comprometer a formação dos componentes de produtividade e, consequentemente, o rendimento final da cultura. Entre as principais alterações físicas decorrentes da compactação estão o aumento da densidade e da resistência mecânica do solo e a redução do volume total de poros, especialmente dos macroporos (Debiasi; Santos; Gonçalves, 2021).
Conforme observado por Rosa et al. (2019), o aumento da resistência do solo à penetração decorrente da compactação pode refletir negativamente em diferentes características de crescimento e componentes de produtividade da soja. Os autores observaram alterações em variáveis como altura de plantas, diâmetro do caule, número de legumes e número de folhas, com impactos negativos sobre o desempenho produtivo da cultura.
Resultados semelhantes foram observados por Savioli et al. (2021). Ao avaliar a influência da compactação do solo sobre os componentes de produtividade da soja, os autores verificaram que o número de legumes (vagens) por planta, o número de grãos por planta e a massa de grãos estiveram entre os componentes mais afetados. Os resultados indicaram influência negativa significativa da compactação sobre esses componentes a partir da densidade do solo de 1,3 g cm⁻³ (Mg m⁻³).
Figura 1. Massa seca de grãos de soja em função de diferentes densidade de solo. (1,1; 1,2; 1,3; 1,4 e 1,5 g cm-3).
Esses resultados reforçam a importância das condições físicas do solo para o adequado desenvolvimento da soja e evidenciam os impactos que a compactação pode exercer sobre a formação dos componentes de produtividade e o rendimento final da cultura. Dessa forma, o diagnóstico e o manejo da compactação do solo devem integrar as estratégias de manejo da lavoura, buscando favorecer o crescimento radicular, a exploração do perfil do solo e o aproveitamento de água e nutrientes.
Além dos efeitos diretos sobre o crescimento e a produtividade, a compactação do solo também pode influenciar a capacidade das plantas de tolerar períodos de restrição hídrica. A redução do crescimento radicular e do acesso das raízes às camadas mais profundas pode limitar a exploração de água armazenada no perfil, especialmente durante períodos de déficit hídrico. Assim, o manejo adequado da estrutura do solo constitui uma importante estratégia para melhorar as condições de desenvolvimento da soja e contribuir para maior resiliência da cultura diante de condições de estresse hídrico.
Referências:
DEBIASI, H.; SANTOS, J. C. F.; GONÇALVES, S. L. COMPACTAÇÃO DO SOLO. Embrapa, 2021. Disponível em: < https://www.embrapa.br/en/web/agencia-de-informacao-tecnologica/cultivos/soja/producao/manejo-do-solo/compactacao-do-solo >, acesso em: 16/09/2026.
ROSA, H. A. et al. INFLUÊNCIA DA COMPACTAÇÃO DO SOLO EM PARÂMETROS PRODUTIVIDOS DA CULTURA DA SOJA. Revista Técnico-Científica do CREA-PR, 2019. Disponível em: < https://revistatecie.crea-pr.org.br/index.php/revista/article/view/548/333 >, acesso em: 16/09/2026.
SAVIOLI, M. R. et al. Componentes de produção da soja sob níveis de compactação do solo. Acta Iguazu, Cascavel, v.10, n.2, p. 1-12, 2021. Disponível em: < https://e-revista.unioeste.br/index.php/actaiguazu/article/view/26312 >, acesso em: 16/09/2026.
Sustentabilidade
ARROZ/CEPEA: Exportações e expectativas de compras públicas sustentam preços – MAIS SOJA
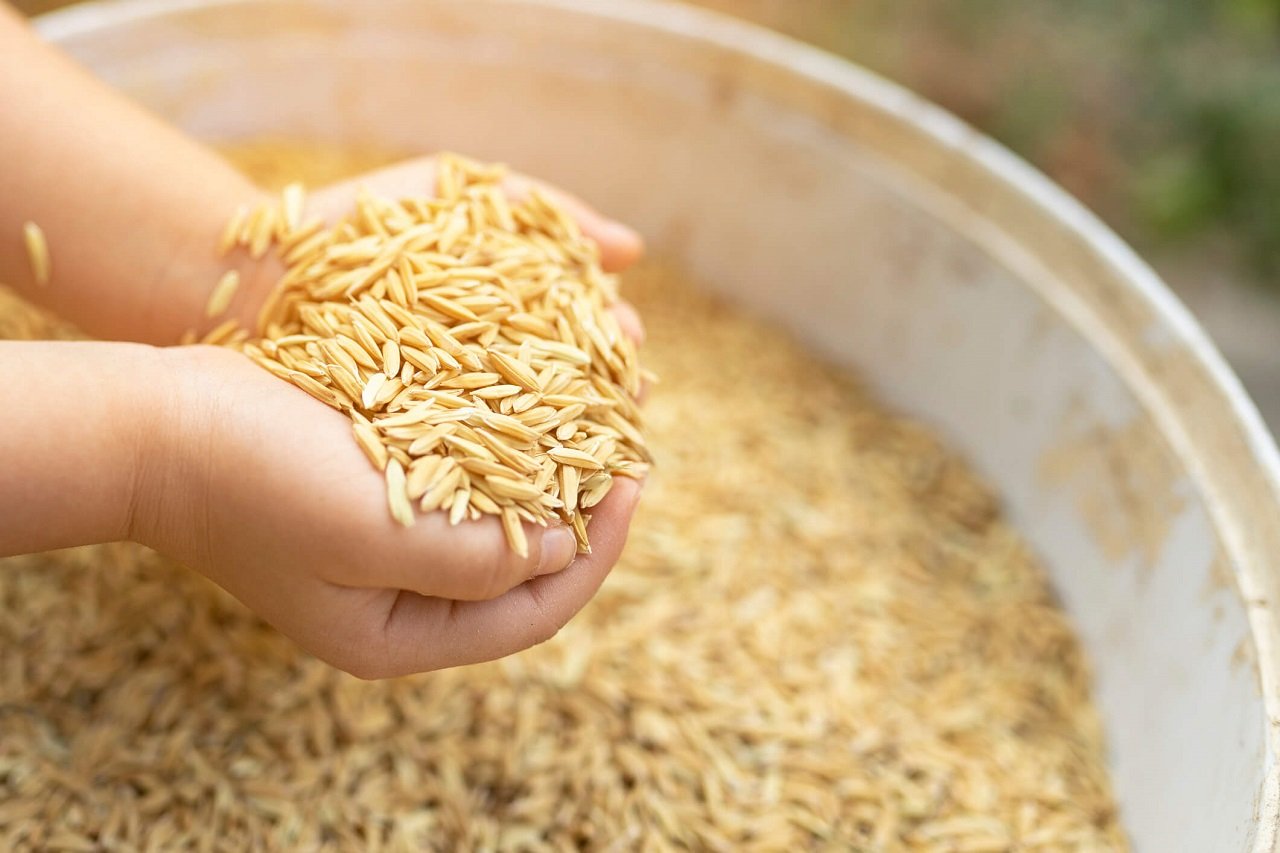
A concorrência entre os mercados interno e externo, somada à expectativa de compras governamentais, mantém os preços do arroz em casca firmes no Rio Grande do Sul.
De acordo com o Cepea, negócios voltados ao fechamento de navios aconteceram a valores próximos de R$ 90/sc de 50 kg, no Porto do Rio Grande (RS), nos últimos dias, levando produtores a ampliar a oferta, especialmente nas regiões próximas ao terminal. Ao mesmo tempo, parte das indústrias domésticas reduziu a atuação diante da dificuldade em acompanhar os valores da exportação.
Segundo o Centro de Pesquisas, a disputa ocorre em um contexto de maior demanda das indústrias por matéria-prima. Em agosto, o beneficiamento de arroz no estado avançou, e os preços ao consumidor também registraram alta.
Fonte: Cepea
Autor:Cepea
Site: Cepea
Sustentabilidade
Depois de meses de alta, inadimplência dá primeiro sinal de trégua em MT e Cuiabá – MAIS SOJA
Mato Grosso encerrou agosto de 2026 com uma leve queda na inadimplência dos consumidores no estado, 2,23% na comparação entre julho e agosto. Os números apurados pelo SPC Brasil para a Câmara de Dirigentes Lojistas de Cuiabá (CDL Cuiabá) mostram que o mês trouxe o primeiro sinal de redução no ano entre quase 1,5 milhão de consumidores mato-grossenses em idade adulta que estão com restrição de crédito.
O mesmo recuo apareceu na quantidade de dívidas em atraso, que caiu 2,38% no mês, mesmo acumulando alta de 8,90% em 12 meses.
Entre os mato-grossenses inadimplentes, o perfil é majoritariamente masculino (53,42% ante 46,56% de mulheres) e concentrado na faixa entre 30 e 49 anos.
O valor médio das dívidas no estado é de R$ 6.119,63, somando-se todos os débitos por consumidor, com tempo médio de atraso de 29,5 meses. Em torno de 35,70% das dívidas estão em aberto entre um e três anos e outras 40,13% ultrapassam os três anos.
Os bancos concentram a maior fatia dos débitos, com 54,81%, seguidos por comércio, com 21,94%, outros segmentos (10,91%), água e luz (8,17%) e comunicação (4,17%).
Cuiabá
Na capital, aproximadamente 258 mil consumidores adultos apresentaram restrição de crédito em agosto. Na comparação mês a mês, o SPC Brasil apontou queda de 2,52% no total de inadimplentes cuiabanos. Em relação à quantidade de dívidas em atraso, a redução foi de 2,95% no mês.
O perfil dos inadimplentes cuiabanos também é predominantemente masculino (52,10% ante 47,90% de mulheres), com idade média de 45,4 anos — ligeiramente acima da média estadual — e concentração também entre 30 e 49 anos.
Em Cuiabá, o valor médio das dívidas é de R$ 6.631,99, acima da média estadual, com tempo médio de atraso de 30,2 meses. Mais da metade das dívidas da capital, 58,28%, está em aberto há mais de um ano, distribuídas entre as faixas de um a três anos (34,93%), três a quatro anos (17,48%) e quatro a cinco anos (24,35%).
Os bancos também lideram entre os credores na capital, com 61,09% das dívidas registradas, seguidos por comércio, 14,85%, água e luz (8,76%), outros segmentos (12,33%) e comunicação (2,97%).
“Os números mostram que a inadimplência ainda é uma realidade que pesa no bolso do consumidor cuiabano e mato-grossense, mas o recuo mensal é um indício importante de que as famílias estão conseguindo se reorganizar. Do lado do comércio, isso significa reforçar o diálogo com o cliente, oferecer condições de negociação viáveis e ajudar quem quer voltar a comprar e a pagar em dia. A CDL Cuiabá segue acompanhando esses indicadores para orientar o lojista sobre a melhor forma de negociar com o consumidor”, observou o presidente da CDL Cuiabá, Júnior Macagnam.
CDL Cuiabá – Com 53 anos de história e cerca de 10 mil empresas associadas, a CDL Cuiabá tem como missão transformar a Capital em um dos melhores lugares para empreender e morar. Com origem no comércio varejista, hoje a entidade representa empresários e empresárias de diferentes setores, oferecendo facilidades como economia operacional, certificação digital, inteligência para concessão de crédito, telefonia móvel, redução de custos com energia e proteção de crédito em parceria com o SPC Brasil.
Fonte: Assessoria de imprensa

Caminhoneiro é preso com documento falso para carregar soja em MT

Servidor Público de 21 anos morre após acidente entre carro e carreta na BR-163 em MT

Bombeiros socorrem homem após carro bater em poste em Alta Floresta

Polícia Civil prende condenado de 63 anos em Peixoto de Azevedo

Polícia Civil prende suspeito e recupera caminhão roubado em Rondonópolis

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT

VÍDEO: capivara escapa de ataque de onça-pintada às margens de rio no Pantanal de MT

VÍDEO: centenas de araras com as cores do Brasil se ‘hospedam’ em hotel de MT
 Sustentabilidade9 horas ago
Produção de soja e milho muda perfil da mão de obra no campo em Mato Grosso do Sul – MAIS SOJA
 Agro Mato Grosso1 hora ago
Caminhoneiro é preso com documento falso para carregar soja em MT
 Sustentabilidade8 horas ago
A importância do trigo tropical e os desafios do manejo da brusone – MAIS SOJA
 Sustentabilidade14 horas ago
Herbicida não cria resistência: genética das plantas daninhas ajuda a explicar avanço do problema no campo – MAIS SOJA
 Featured14 horas ago
Guarda Municipal conduz duas adolescentes após ameaças contra familiares em Várzea Grande
 Business5 horas ago
Conab fará leilões para comprar até 224 mil toneladas de milho
 Agro Mato Grosso10 horas ago
Semente Forte orienta produtores sobre cuidados para garantir boa implantação da soja
 Featured7 horas ago
Abilio vota em eleição da AMM e destaca retomada de parceria institucional com Cuiabá