Sustentabilidade
Boletim de Inteligência de Mercado Abrapa – 27/06/2025 – MAIS SOJA

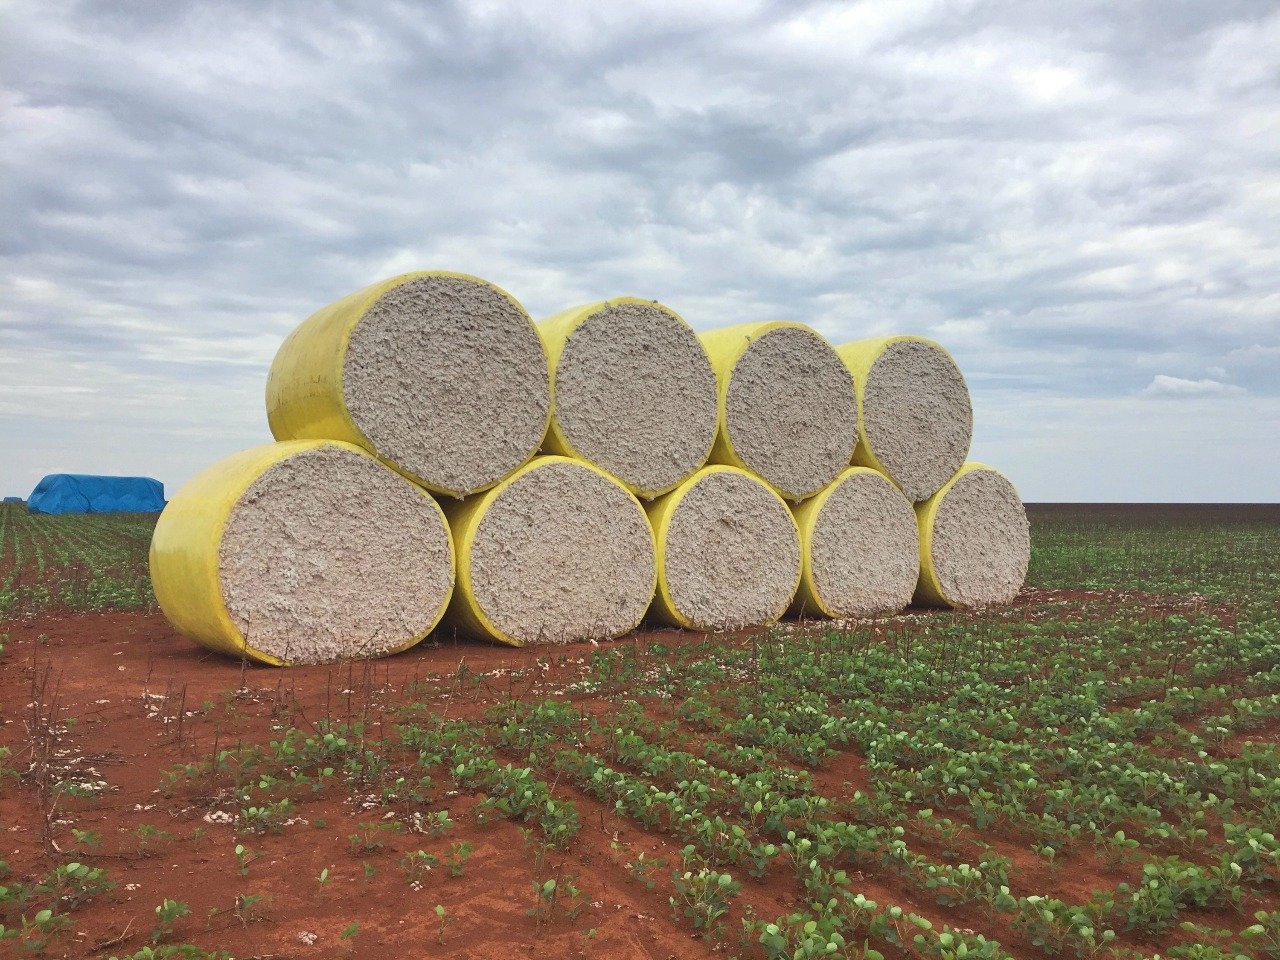
Após atingir a mínima de dez semanas a 66,67 c/lp em 18 de junho, o contrato Dez/25 se recuperou de forma consistente e voltou à faixa de 67–70 c/lp, que tem prevalecido desde abril. Isso mostra a limitação dos movimentos de preço em Nova York nos últimos meses. Conflitos armados e tarifários tem sido os principais fatores impactando o mercado.
Algodão em NY -O contrato Out/25 fechou nesta quinta 12/jun cotado a 68,14 U$c/lp (+3,1% vs. 19/jun). O contrato Dez/25 fechou em *68,80 U$c/lp& (+3,2% vs. 19/jun).
Basis Ásia – Basis médio do algodão brasileiro posto Leste da Ásia: 838 pts para embarque Jul/Ago-25 (Middling 1-1/8″ (31-3-36), fonte Cotlook 26/jun/25).
Altistas 1 – Cessar-fogo entre Israel e Irã trouxe alívio aos mercados. Os mercados acionários globais se mantiveram firmes e até subiram, reduzindo a aversão ao risco e favorecendo ativos como o algodão. Petróleo e dólar americano caíram.
Altistas 2 – O anúncio esta semana, ainda sem detalhes, de um acordo comercial entre EUA e China, é positivo, mas as tarifas de 30% vigentes atualmente para exportações Chinesas para os EUA ainda inviabilizam grande parte das exportações de têxteis Chineses para lá.
Altistas 3 – O relatório de área plantada de algodão nos EUA será divulgado na segunda-feira (30/6), e o mercado espera um número na faixa inferior, em torno de 9,8 milhões de acres. Se confirmada, essa redução pode indicar uma oferta futura mais apertada, o que pode sustentar os preços no mercado.
Altistas 4 – Em seu último relatório, o USDA estimou a área plantada este ano em 9,9 milhões de acres, uma queda de 12% em relação a 2024. Isso representa o menor nível desde 2015 .
Baixistas 1 – O presidente do Federal Reserve (Fed) dos EUA manteve as taxas de juros inalteradas, refletindo preocupação com a inflação gerada pela guerra tarifária internacional, especialmente no atual contexto de incertezas sobre acordos internacionais.
Baixistas 2 – As tarifas dos EUA continuam sendo o principal obstáculo para qualquer melhora ampla ou duradoura no sentimento dos negócios. Atualmente, a suspensão das chamadas tarifas recíprocas, anunciada em 2 de abril, está programada para terminar em 9 de julho.
Baixistas 3 – Eventuais prorrogações de prazo não resolverão as queixas sobre confusão e incerteza em todos os países exportadores, e as empresas continuarão sem condições claras para tomar decisões além do curto prazo.
Evento – Quem não poderá estar presente no ANEA Cotton Dinner deste ano poderá acompanhar online a palestra de Joe Nicosia, da Louis Dreyfus, com o tema “The Cotton Market Outlook”, Terça 01/jul, a partir de 8:30 (Brasília), com análises exclusivas sobre o mercado global de algodão. Inscrições gratuitas: https://bit.ly/JoeNicosia.
Informações -Receba informações exclusivas sobre o mercado de algodão participando do Canal do Cotton Brazil clicando aqui https://bit.ly/Canal-CottonBrazil.
Oferta 2025/26 – A Cotlook revisou a estimativa da produção global de algodão em 2025/26 para 25,97 milhões tons (+300 mil tons). O forte aumento da produção na China ajudou a compensar a queda prevista na safra dos EUA.
Demanda 2025/26 – O consumo mundial de pluma foi estimado pela Cotlook em 24,8 milhões tons para 2025/26.
EUA 1 – O plantio de algodão nos EUA está próximo do fim, com 92% da área prevista plantada até 22/jun, segundo o USDA. O número fica ligeiramente abaixo da média histórica de 95% para o período.
EUA 2 – Há forte intenção dos agricultores de plantar, mesmo diante de desafios climáticos. No Midsouth (sul médio dos EUA), muitos produtores tentaram replantar áreas danificadas, mas continuaram enfrentando problemas com chuvas.
EUA 3 – O Mississipi plantou apenas 78% da área prevista, contra 98% normalmente nesta época do ano. Isso pode indicar perdas de produtividade ou área abandonada, caso as condições não melhorem rapidamente.
EUA 4 – Agricultores texanos foram beneficiados por algumas chuvas, mas enfrentaram ventos fortes, o que prejudicou operações de campo e pode impactar o estabelecimento da lavoura
China 1 – As importações chinesas de algodão em maio caíram para o nível mais baixo em anos ( 34.500 tons ), com o Brasil liderando como principal fornecedor (40%), à frente de EUA (24%) e Turquia (19%).
China 2 – O volume acumulado nos primeiros dez meses de 2025 na China caiu para 1,05 milhão tons (vs 2,9 milhões/2024), O Brasil respondeu por 45% do total (41% em 2024), Austrália por 23% (contra 9%) e EUA 18% (contra 34%).
China 3 – Há boatos na China sobre emissão de quotas de importação de algodão. O órgão estatal NDRC teve reunião esta semana.
China 4 – Não houve uma conclusão oficial na reunião de hoje da NDRC (Comissão Nacional de Desenvolvimento e Reforma da China). Segundo os oficiais, eles não consideram que este seja o momento adequado para tomar decisões sobre cotas de importação ou leilões de algodão dos estoques de reserva. Por isso, optaram por manter o diálogo aberto, sem definir nenhuma ação imediata.
Paquistão – O plantio está quase concluído no Paquistão, atingindo 89% das metas iniciais em Punjab e 65% em Sindh. A previsão é de uma redução de 7% na produção em relação ao ano passado.
Índia – A safra de algodão na Índia avança com o progresso das monções, cobrindo a maior parte das regiões produtoras. As fiações seguem atentas a um possível novo acordo comercial entre Índia e EUA.
Turquia – A safra turca tem previsão para cair para 800 mil tons (ante 850 mil tons em 2024/25) devido à menor área plantada. O clima atual é favorável, mas os riscos climáticos podem afetar a produtividade nos próximos meses.
Exportações – As exportações brasileiras de algodão somaram 99,9 mil tons até a terceira semana de junho. A média diária de embarque é 11% menor que no mesmo período em 2024.
Colheita 2024/25 – Até ontem (26), foram colhidos no estado da BA 10%, GO 10,58%, MA 5%, MG 27%, MS 3,6%, PI 16,8%, PR 90% e SP 76,5%. Total Brasil: 3,67%.
Fonte: Abrapa
O mercado brasileiro de soja enfrentou uma semana de pressão, influenciado pela desvalorização dos contratos futuros na Bolsa de Mercadorias de Chicago (CBOT). Mesmo com o câmbio favorável, a queda das cotações internacionais prejudicou os referenciais domésticos e reduziu o ritmo de comercialização. Com isso, os produtores se afastaram dos negócios e concentraram as atenções no avanço do plantio da safra 2026/27.
Na CBOT, os contratos com vencimento em janeiro, os mais negociados, acumularam queda de 3,8% ao longo da semana. Na manhã de sexta-feira (6), os papéis eram cotados a US$ 11,87 por bushel, atingindo o menor patamar em mais de dois meses. O avanço da colheita nos Estados Unidos e a expectativa de uma safra maior superaram os sinais de demanda chinesa, mantendo as cotações pressionadas.
A expectativa de aumento na estimativa da produção americana pelo Departamento de Agricultura dos Estados Unidos (USDA), em relatório previsto para 10 de novembro, também pesou sobre o mercado. Analistas projetam uma safra de 4,601 bilhões de bushels em 2026/27, acima dos 4,562 bilhões estimados em outubro. Para os estoques de passagem dos Estados Unidos, a expectativa é de 336 milhões de bushels, contra 315 milhões na projeção anterior.
No cenário mundial, o mercado também trabalha com aumento dos estoques finais de soja. Para a temporada 2026/27, a expectativa é de 125,3 milhões de toneladas, ante 124,3 milhões atualmente. Já para 2025/26, a projeção do USDA deverá passar de 124,9 milhões para 125 milhões de toneladas.
No mercado físico brasileiro, os preços apresentaram variações distintas entre as principais praças acompanhadas. Em Passo Fundo (RS), a saca de 60 quilos subiu de R$ 152,00 para R$ 152,50. Em Cascavel (PR), permaneceu em R$ 148,00, enquanto em Rondonópolis (MT) recuou de R$ 141,00 para R$ 140,00. No Porto de Paranaguá (PR), a cotação ficou estável em R$ 159,00.
Sustentabilidade
Qualidade sustenta preços do trigo no RS, e chuvas intensas paralisam colheita no Sul – MAIS SOJA
O mercado brasileiro de trigo teve a qualidade como principal fator de formação de preços na primeira semana de novembro. As chuvas persistentes interromperam a colheita no Sul e ampliaram a preocupação com as lavouras ainda no campo. De acordo com o analista de Safras & Mercado, Thiago Oleto, a indicação em Porto Alegre subiu R$ 30,00 por tonelada, com os moinhos dispostos a pagar mais por lotes de melhor padrão. No Paraná, os preços do trigo panificável ficaram estáveis, e o trigo para ração perdeu valor.
Os preços do trigo panificável permaneceram estáveis ao longo da semana, com os moinhos disputando os lotes de melhor qualidade. Segundo Oleto, o trigo Tipo 1 está “cada vez mais difícil de colher”.
Nos Campos Gerais, o Tipo 1 seguiu indicado em R$ 1.600,00 por tonelada CIF moinho. A referência geral permaneceu em R$ 1.550,00 por tonelada FOB e R$ 1.680,00 por tonelada CIF Curitiba. Para o cereal destinado à ração, a indicação recuou R$ 50,00, para R$ 1.150,00 por tonelada CIF Paranaguá, ante R$ 1.200,00 na semana anterior.
Temporais com granizo e ventos fortes causaram estragos no estado desde o domingo (1º). Em Maringá, houve registro de tornado de intensidade F2, com ventos entre 180 e 253 quilômetros por hora. O Paraná está sob alerta vermelho para tempestades.
Conforme Oleto, a principal dificuldade continua sendo encontrar trigo com qualidade adequada à moagem. A colheita atingiu cerca de 60% da área prevista, com aproximadamente 1,07 milhão de toneladas colhidas, das quais apenas 16% correspondem a trigo Tipo 1, com peso hectolítrico (PH) de 78.
Somente 120 mil toneladas atendem aos padrões de moagem, com número de queda (FN) acima de 250 e deoxinivalenol (DON) de até 2.000 partes por bilhão (ppb). Outras 220 mil toneladas têm qualidade intermediária. As cerca de 730 mil toneladas restantes, ou 68% do volume colhido, apresentam FN abaixo de 220 e DON acima de 3.500 ppb, e ficam fora das exigências da indústria.
“Os moinhos seguem buscando trigo com FN a partir de 230 e DON de até 2.500 ppb”, disse Oleto. Para esses lotes, as indicações estão em R$ 1.400,00 por tonelada no interior gaúcho. Segundo ele, há discussões sobre ampliar as tolerâncias para FN entre 220 e 230 e DON entre 2.500 e 3.000 ppb, mas ainda não há definição de preços para essas condições.
As indicações dos moinhos para trigo de qualidade ficaram entre R$ 1.550,00 e R$ 1.555,00 por tonelada CIF. Na região das Missões, houve negócios pontuais a R$ 1.400,00 por tonelada no interior.
Na safra nova, as referências passaram para R$ 1.400,00 por tonelada FOB em Santa Rosa e R$ 1.430,00 em Carazinho. Em Porto Alegre, a indicação chegou a R$ 1.510,00 por tonelada CIF, alta de R$ 30,00 em relação à semana anterior. O trigo de qualidade inferior busca outros destinos, como a alimentação animal, com indicação de R$ 1.210,00 por tonelada CIF porto.
A queda dos preços do trigo argentino para embarques em novembro e dezembro restringe o espaço para valorizações mais expressivas no mercado interno.
Fonte: Agência Safras
Autor:Ritiele Rodrigues – ritiele.rodrigues@safras.com.br (Safras News)
Site: Agência Safras
Você já parou para pensar de onde vem o dinheiro que ajuda o produtor rural a comprar sementes, fertilizantes, defensivos e custear uma safra?
Além dos recursos próprios e dos financiamentos oferecidos pelos bancos, parte desse dinheiro vem de investimentos feitos por pessoas e empresas no mercado financeiro. Esses recursos passam por diferentes instituições e podem chegar ao campo por meio de operações de crédito, compra antecipada de grãos e fornecimento de insumos.
Uma das principais modalidades é a Letra de Crédito do Agronegócio (LCA). Funciona assim: uma pessoa investe dinheiro em um banco ou cooperativa, que utiliza parte dos recursos captados para financiar atividades do agronegócio. Esse dinheiro pode chegar ao produtor na forma de crédito rural.
Em Mato Grosso do Sul,o volume de crédito rural contratado com recursos de investimentos da LCA caiu 71,3% em duas safras, passando de R$ 11,99 bilhões em 2023/2024 para R$ 3,45 bilhões em 2025/2026.
A queda registrada em Mato Grosso do Sul foi a maior entre os nove estados que mais utilizam essa fonte de recursos. No Brasil, a redução foi de 37,5%.
Para o analista de Economia da Aprosoja/MS, Raphael Flôres Gimenes, compreender de onde vêm os recursos é importante porque o produtor depende de diferentes alternativas para financiar a atividade.
“O produtor precisa entender que o financiamento da safra não depende apenas do dinheiro disponibilizado pelos bancos. Existem outras fontes que ajudam a movimentar o crédito no agronegócio. Quando uma dessas fontes diminui, isso pode afetar as condições de financiamento e exigir que o produtor avalie outras alternativas”, explica.
O levantamento mostra ainda que a diminuição do crédito atingiu principalmente os médios produtores. Nessa categoria, o volume contratado caiu 90,2% em duas safras, passando de R$ 5,35 bilhões para R$ 530 milhões.
O número de contratos também diminuiu: eram 7.585 em 2023/2024 e passaram para 979 em 2025/2026.
Outro dado importante envolve as culturas de soja e milho. O crédito destinado ao financiamento dessas atividades com recursos da LCA caiu de R$ 7 bilhões para aproximadamente R$ 1,5 bilhão no período analisado.
De onde mais vem o dinheiro que financia o agro?
Outra possibilidade é a Cédula de Produto Rural (CPR). Nesse caso, o próprio produtor assume um compromisso de entregar determinada quantidade de produto, como soja ou milho, ou pagar um valor em dinheiro no futuro. Esse documento pode ser negociado com bancos, tradings e revendas e também utilizado para conseguir recursos ou insumos para a lavoura.
Já o Certificado de Recebíveis do Agronegócio (CRA) funciona como uma forma de transformar valores que empresas e cooperativas têm a receber em investimentos. Assim, essas organizações conseguem captar dinheiro para financiar suas atividades e operações com produtores.
O Fiagro, por sua vez, reúne dinheiro de vários investidores em um fundo que pode aplicar recursos em propriedades rurais, empresas do agronegócio e títulos ligados ao setor.
“Isso significa que o dinheiro investido por uma pessoa pode ajudar a financiar uma cooperativa, uma empresa ou uma operação que, em algum momento, beneficia o produtor rural”.
Poupança rural ganha espaço
Enquanto os recursos provenientes das Letras de Crédito do Agronegócio diminuíram, a poupança rural passou a ser a principal fonte do crédito rural contratado em Mato Grosso do Sul.
O volume avançou de R$ 3,09 bilhões em 2023/2024 para R$ 4,94 bilhões em 2025/2026.
Mas existe um detalhe importante: a maior parte desse dinheiro foi contratada com juros livres, ou seja, taxas negociadas entre a instituição financeira e o produtor, sem a equalização de juros oferecida pelo Plano Safra.
Dos R$ 4,94 bilhões registrados, R$ 4,60 bilhões foram contratados com taxas livres e apenas R$ 340 milhões com juros equalizados.
O que o produtor precisa observar?
Com diferentes alternativas de financiamento, comparar as condições antes de fechar um contrato pode fazer diferença no resultado da safra.
“A orientação da Aprosoja/MS é que o produtor avalie o custo total da operação, considerando juros, seguros, taxas e até a diferença entre o preço dos insumos à vista e a prazo”.
Uma forma de facilitar essa comparação é transformar o custo do financiamento em sacas de soja. Assim, o produtor consegue visualizar quanto precisará entregar da produção para pagar por determinada operação.
Também é importante conhecer as garantias exigidas, ler todas as cláusulas e avaliar se o compromisso assumido cabe na capacidade de pagamento da propriedade.
“Não basta olhar apenas para o valor liberado ou para a facilidade de conseguir o recurso. O produtor precisa saber quanto vai pagar por esse financiamento e quanto isso representa em sacas da sua produção. Essa comparação ajuda a identificar qual alternativa oferece melhores condições para a realidade de cada propriedade”, orienta Raphael.
O informativo da Aprosoja/MS também aponta a necessidade de ampliar os mecanismos de garantia e preservar a segurança jurídica das operações de financiamento, medidas que podem contribuir para melhorar o acesso dos produtores aos recursos.
Para acessar o conteúdo completo, clique aqui.
Fonte: Aprosoja/MS
Autor:Crislaine Oliveira (Assessoria de Comunicação da Aprosoja/MS)
Site: Aprosoja/MS

Lavouras diversificadas sofrem menos com extremos climáticos

Embrapa indica estratégias para adaptar cultivo de hortaliças

]Aluno de escola militar de Cuiabá conquista ouro no Mundial de Karatê no Egito — O Livre

Polícia Civil prende quatro adultos e apreende adolescente em menos de 24 horas por homicídio qualificado em Guarantã do Norte — O Livre

cartilha orienta produtores rurais sobre folgas, jornadas e mudanças nos contratos

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Sustentabilidade23 horas ago
Queda em Chicago pressiona preços da soja; Brasil afoga e perde ritmo
 Featured8 horas ago
Mais de 5 milhões de candidatos realizam primeiro dia de provas do Enem neste domingo — O Livre
 Featured9 horas ago
Saiba como usar a nota do Enem para entrar em universidades no Brasil e em Portugal — O Livre
 Business8 horas ago
cartilha orienta produtores rurais sobre folgas, jornadas e mudanças nos contratos
 Featured6 horas ago
Polícia Civil prende quatro adultos e apreende adolescente em menos de 24 horas por homicídio qualificado em Guarantã do Norte — O Livre
 Featured6 horas ago
]Aluno de escola militar de Cuiabá conquista ouro no Mundial de Karatê no Egito — O Livre
 Business2 horas ago
Lavouras diversificadas sofrem menos com extremos climáticos
 Business3 horas ago
Embrapa indica estratégias para adaptar cultivo de hortaliças