Sustentabilidade
FPA: relatório da MP das dívidas rurais não resolve problema de acesso à renegociação – MAIS SOJA

A análise da Medida Provisória 1.376/2026, que trata das renegociações das dívidas rurais, teve os primeiros passos com a apresentação do relatório nesta segunda-feira (29). Na avaliação da Frente Parlamentar da Agropecuária (FPA), o texto não resolve os problemas relacionados ao acesso às linhas de repactuação.
“A MP das dívidas rurais foi anunciada para resolver um problema urgente, mas os principais entraves continuam. Foram apresentadas 144 emendas, todas foram rejeitadas pelo relator, deputado Paulo Pimenta. O produtor segue enfrentando burocracia para comprovar perdas, juros elevados, limites insuficientes, exigências bancárias pesadas e dificuldade para oferecer garantias. Isso tem uma consequência concreta, o endividamento já chegou ao patrimônio das famílias rurais”, destacou o presidente da FPA, deputado Pedro Lupion (Republicanos-PR).
Em carta aberta, a bancada elencou ao menos sete entraves classificados como “gargalos” da implementação da MP e que foram encaminhados para o relator da matéria na Comissão Mista, deputado Paulo Pimenta (PT-RS). Um dos principais problemas são os laudos agronômicos para comprovação de perdas passadas. O pedido feito pela FPA foi pela simplificação dos atestados desses prejuízos, já que não é permitido emitir laudos retroativos, e pela possibilidade de comprovar perdas por laudos coletivos para pequenos produtores. No relatório de Pimenta, não há ajustes nesses pontos.
Outro pleito era a dispensa de novo laudo para quem teve alguma operação já renegociada. O relator incluiu a possibilidade de renegociação para quem acessou a MP 1.314/2025 desde que haja comprovação de perda causada por evento posterior ao que motivou a renegociação anterior.
Além disso, aspectos operacionais, como flexibilização de entradas e juros na carência e limitação das revisões de garantias, também não foram abordados pelo relator. Na prática, os produtores precisam dessas mudanças para conseguir acessar as linhas de renegociação e, sem as mudanças, a MP não alcança o objetivo principal, que é o de evitar o alastramento da dívida rural e evitar a perda de produção no longo prazo.
CPRs não bancárias entram na renegociação
O relatório não teve nenhuma das 142 emendas válidas acolhidas formalmente. No entanto, alguns itens sugeridos pelos parlamentares foram acrescentados, como a inclusão das Cédulas de Produto Rural (CPRs) não bancárias — emitidas em favor de cooperativas e fornecedores de insumos. O texto prevê que os bancos poderão adquirir novas CPRs para liquidação e amortização dessas CPRs antigas. O prazo para pagamento pelo produtor rural continua o mesmo, de oito anos.
Foram incluídas as CPRs em situação de adimplência como passíveis de serem renegociadas pelas linhas previstas na MP 1.376. No texto original, essas operações não estavam contempladas.
O texto também exclui exigências para que as operações adimplentes com crédito rural acessem essas linhas. Pela MP, essas operações precisam ter sido renegociadas ou prorrogadas até 31 de maio de 2026. No texto do relator, esse trecho do dispositivo foi retirado.
A data de verificação da inadimplência também foi alterada. A MP traz esse limite como 31 de maio de 2026, mas o relator estendeu para 31 de agosto, devido à demora no início da execução da Medida Provisória.
Prazo curto
Mesmo com o andamento da análise pelo Congresso Nacional, a FPA alerta para o curto prazo de efetivação das alterações na MP. A Medida Provisória perde validade em 11 de novembro, sendo que as contratações vão até o dia 12 de novembro. Em outubro, ainda há o envolvimento com as eleições, o que pode atrasar a votação e, consequentemente, uma possível execução das mudanças. Com isso, sem uma prorrogação nas datas, os novos produtores alcançados não teriam tempo hábil para buscar a renegociação.
A bancada também indica algumas inconsistências no texto. Uma delas é que nem todos os artigos que tratam da vedação e exceções relacionadas à MP 1.314/2025 estão alinhados. Enquanto o artigo primeiro traz as excepcionalidades, o artigo seguinte mantém a vedação sem as ressalvas incluídas pelo relator.
Outro ponto de atenção é que o novo texto cita os conflitos geopolíticos, mas não admite aumento de custo como causa de perda. Isso gera uma incoerência, já que o motivo da inclusão dos conflitos é porque eles geram elevação dos custos de produção.
Fonte: FPA
Sustentabilidade
Ceema: Aumento de estoques nos EUA pressiona Chicago enquanto preços do milho reagem devagar no Brasil – MAIS SOJA
A cotação do bushel de milho, para o primeiro mês cotado, despencou no dia 30/09, atingindo a US$ 5,00 no fechamento do dia em Chicago. Foi a mais baixa cotação em pouco mais de um mês. No dia seguinte, o fechamento melhorou um pouco, ficando em US$ 5,02, contra US$ 5,27 uma semana antes. A média de setembro ficou em US$5,22/bushel, sendo 11,3% mais alta do que a média de agosto.
Assim, em termos médios, nos últimos três meses (julho, agosto e setembro) o bushel de milho, em Chicago, subiu 25,2%. Um ano atrás, a média de setembro havia sido de apenas US$ 4,13/bushel.
O recente recuo se deu em função de que os estoques do cereal, nos EUA, na posição 1º de setembro, anunciados no dia 30/09, cresceram 35% sobre o mesmo período do ano anterior, atingindo a 53,3 milhões de toneladas. Ao mesmo tempo, a colheita da safra de milho 2026/27 dos Estados Unidos chegou a 18% da área no dia 27/09, ficando exatamente na média histórica. Entretanto, embora o avanço da colheita esteja dentro da normalidade, a condição das lavouras continua significativamente inferior à registrada em 2025. Neste sentido, o USDA manteve em 57% a parcela do milho classificada em boas ou excelentes condições, contra 66% um ano antes.
Outros 26% das lavouras estavam em condições regulares e 17% entre ruins e muito ruins Enquanto isso, os embarques estadunidenses de milho somaram 1,57 milhão de toneladas. O volume ficou próximo do limite superior das projeções do mercado, acumulando no tota do atual ano comercial, iniciado em 1º de setembro, 5,73 milhões de toneladas, ou seja, 16% acima do mesmo período do ano anterior.
Já no Brasil, os preços melhoram lentamente, com os mesmos oscilando entre R$ 52,00 e R$ 63,00/saco, entrando na mesma faixa de um ano atrás. No Rio Grande do Sul a média alcançou a R$ 62,67/saco.
O mercado brasileiro de milho atravessa uma mudança, pois enquanto o consumo doméstico ganha força, impulsionado principalmente pela expansão do processamento do cereal, o Brasil encontra um ambiente mais competitivo para escoar sua produção no mercado internacional. De fato, as exportações brasileiras de milho somaram 6,59 milhões de toneladas entre julho e agosto de 2026, volume 28,9% abaixo do registrado no mesmo período do ano passado. No mesmo período, o prêmio médio do milho no porto de Santos recuou 9,7%, em um cenário no qual os concorrentes do Brasil ampliam sua presença no comércio internacional.
Em paralelo, o crescimento da demanda interna tem aumentado a disputa pelo cereal dentro do país, reduzindo a disponibilidade para exportação. Em tal contexto, nota-se que as exportações brasileiras de milho perderam ritmo ao longo de setembro e voltaram a ampliar a distância em relação ao desempenho registrado no mesmo mês do ano passado, segundo dados divulgados pela Secretaria de Comércio Exterior (Secex). Até a quarta semana de setembro, com 18 dias úteis contabilizados, o Brasil embarcou 4,6 milhões de toneladas do cereal.
A média diária ficou 25,7% abaixo da média diária registrada em setembro de 2025. A partir da terceira semana de setembro os embarques perderam força. Mesmo assim, a trajetória interrompe, ao menos por enquanto, a recuperação observada depois do fechamento fraco de agosto. No mês passado, a média diária das exportações terminou 32% abaixo de agosto de 2025.
Enfim, no dia 24/09 o plantio da safra de milho de verão 2026/27 atingia a 34% da área estimada para o Centro-Sul do Brasil, contra 27% na semana anterior e 32% um ano atrás (cf. AgRural), sendo que toda a atividade ainda segue concentrada nos três estados do Sul, pois os demais estados têm calendário mais tardio.
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).
Autor:Dr. Argemiro Luís Brum/CEEMA-UNIJUÍ
Site: Ceema/Unijuí
Sustentabilidade
Mercado do Trigo: Recuo em Chicago contrasta com perdas climáticas e preços firmes no Brasil – MAIS SOJA
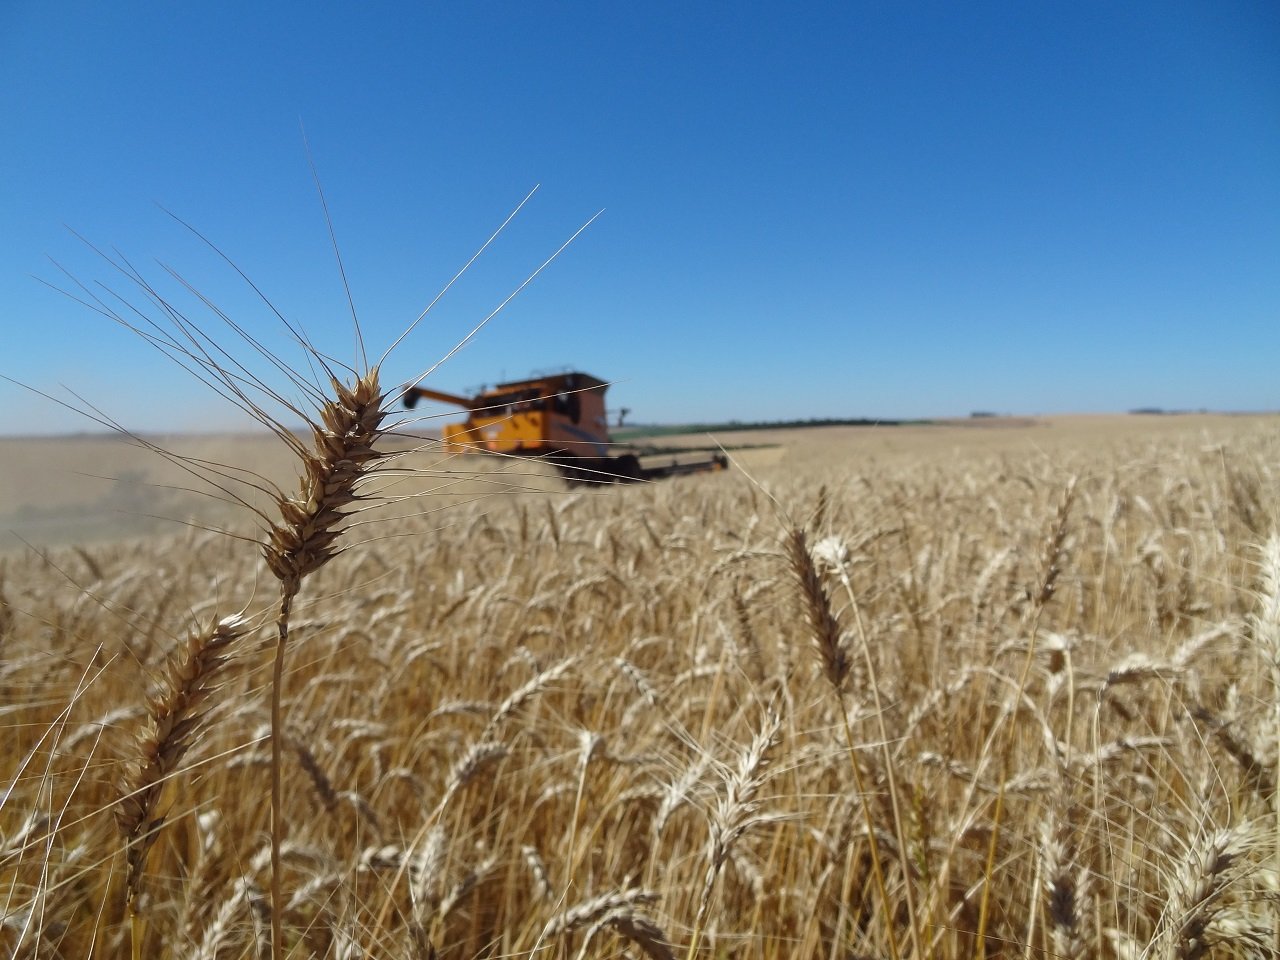
A cotação do trigo, para o primeiro mês cotado em Chicago, despencou no final de setembro, atingindo a US$ 6,75/bushel, após o pico de US$ 7,67 atingido no dia 28/08. Já o fechamento do dia 1º de outubro (quinta-feira) atingiu a US$ 6,82/bushel, contra US$ 7,07 uma semana antes. A média de setembro ficou em US$ 7,18/bushel, superando em 6,2% a média de agosto.
Nos últimos três meses (julho, agosto e setembro) o trigo viu seu preço médio subir 21,9% em Chicago. Em setembro/25 a média havia sido de US$ 5,13/bushel. Com isso, em 12 meses a média da cotação do trigo subiu 2,05 dólares naquela Bolsa. Isso ajudou a puxar para cima as cotações do milho e da soja.
Dito isso, os estoques trimestrais de trigo, nos EUA, na posição 1º de setembro, recuaram em 14% em relação ao mesmo período do ano passado. O volume ficou em 50,3 milhões de toneladas. Mas, este recuo, aparentemente não impediu que o bushel recuasse, no mesmo dia, para o seu nível mais baixo desde o dia 18/08.
Por outro lado, o plantio do trigo de inverno, nos EUA, alcançava 27% da área esperada, no dia 27/09, contra 34% na média histórica para a data. Do total semeado, 8% da área havia germinado, contra 11% na média. Ao mesmo tempo, as exportações estadunidenses de trigo, na semana encerrada em 24/09, somaram 311.000 toneladas, ficando dentro das expectativas do mercado. No acumulado do ano, neste caso iniciado em 1º de junho, o volume embarcado de trigo chega a 6,3 milhões de toneladas, 34% abaixo do registrado na mesma época de um ano antes.
Um dos principais motivos do recuo da cotação em Chicago, nesta semana, veio dos chamados “esforços diplomáticos para amenizar as interrupções nas exportações de grãos do Mar Negro, causadas pela guerra da Rússia contra a Ucrânia, dois importantes fornecedores de grãos. Os preços também sofreram pressão devido às perdas iniciais nos futuros de milho e soja, depois que a reunião entre os presidentes dos EUA e da China não produziu anúncios concretos sobre compras adicionais de soja pela China”.
Sobre o Mar Negro, o presidente ucraniano teria afirmado que Índia, Turquia, Egito e outros países do Oriente Médio estavam participando de negociações para desbloquear o transporte marítimo. Apesar disso, vale alertar que a Turquia apresentou propostas a Moscou sobre a segurança do transporte marítimo, mas não havia negociações substantivas em andamento (cf. Interfax). “A Turquia, a Ucrânia e outros países têm apresentado propostas, mas não há sinais de acordo por parte da Rússia nem de qualquer progresso significativo no sentido de restabelecer o transporte marítimo” (cf. Sovecon).
No Brasil, os preços estacionaram em patamares mais altos depois de longo período em níveis muito baixos. A média gaúcha fechou a semana em R$ 73,78/saco, enquanto no Paraná o produto de qualidade superior gira entre R$ 79,00 e R$ 82,00/saco. Neste momento, a grande preocupação é com as perdas na atual safra devido aos problemas climáticos. Para além da redução de área semeada em mais de 27%, o país vê ocorrer uma queda significativa na qualidade e na produção do trigo nos seus dois principais Estados produtores: Rio Grande do Sul e Paraná. No caso gaúcho, regiões próximas com a divisa de Santa Catarina iniciaram a colheita, porém, a produtividade média fica em 38 sacos/hectare e o PH em apenas 74 (cf. Emater).
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).
Autor:Dr. Argemiro Luís Brum/CEEMA-UNIJUÍ
Site: Ceema/Unijuí
O mercado brasileiro de soja teve poucas mudanças nesta sexta-feira (2), com oscilações pontuais entre R$ 0,50 e R$ 1,00 por saca no físico. O analista da Safras & Mercado, Rafael Silveira, destaca que a semana foi fraca para negócios, com o produtor mais voltado ao plantio e compradores sem grande agressividade.
Na Bolsa de Chicago e no dólar, os movimentos foram curtos ao longo da sessão, enquanto os prêmios permaneceram bastante estáveis. Com isso, as cotações apresentaram poucas alterações.
“O mercado está calmo de maneira geral, mantendo um spread alto entre as ideias de compradores e vendedores”, observa Silveira.
No mercado físico, as cotações apresentaram movimentos pontuais entre as principais praças brasileiras.
Preços de soja no Brasil
- Passo Fundo (RS): recuou de R$ 153,00 para R$ 152,50
- Santa Rosa (RS): recuou de R$ 154,00 para R$ 153,50
- Cascavel (PR): manteve em R$ 149,00
- Rondonópolis (MT): manteve em R$ 147,00
- Dourados (MS): manteve em R$ 147,00
- Rio Verde (GO): subiu de R$ 146,00 para R$ 147,00
- Paranaguá (PR): manteve em R$ 160,00
- Rio Grande (RS): recuou de R$ 162,00 para R$ 161,50
Soja em Chicago
Os contratos futuros da soja fecharam em baixa na Bolsa de Mercadorias de Chicago (CBOT). O mercado foi pressionado pelo clima benéfico à colheita nos Estados Unidos e pela escassez de notícias positivas, como a falta de novas vendas de soja norte-americana para a China.
Comercialização da soja
A comercialização da safra 2025/26 de soja do Brasil envolve 92,3% da produção projetada, conforme relatório da Safras & Mercado, com dados recolhidos até 2 de outubro. No relatório anterior, com dados de 4 de setembro, o número era de 88,7%.
Em igual período do ano passado, a negociação envolvia 89,4% e a média de cinco anos para o período é de 90,5%. Levando-se em conta uma safra estimada em 178,341 milhões de toneladas, o total de soja já negociado é de 164,620 milhões de toneladas.
Projetando uma safra de 180,089 milhões de toneladas, a Safras & Mercado indica uma comercialização antecipada de 32,9%, o equivalente a 59,206 milhões de toneladas. Em igual período do ano passado, a comercialização antecipada era de 23,0% e a média para o período é de 25,3%. O relatório anterior, de 4 de setembro, indicava o comprometimento de 29,1%.
Na semana, a posição novembro/26 registrou recuo acumulado de 3,14%.
Contratos futuros de soja
Os contratos da soja em grão com entrega em novembro de 2026 fecharam com baixa de 5,75 centavos de dólar por bushel ou 0,44%, a US$ 12,78 1/4 por bushel. A posição janeiro de 2027 teve cotação de US$ 12,94 1/2 por bushel, recuo de 6,25 centavos de dólar por bushel ou 0,44%.
Nos subprodutos, a posição dezembro de 2026 do farelo fechou com perda de US$ 5,80 por tonelada ou 1,64%, a US$ 347,50 por tonelada. No óleo, os contratos com vencimento em dezembro de 2026 fecharam a 68,62 centavos de dólar por libra-peso, retração de 1,24 centavo ou 1,84%.
Câmbio
O dólar comercial encerrou a sessão em baixa de 0,13%, sendo negociado a R$ 5,2166 para venda e a R$ 5,2146 para compra. Durante o dia, a moeda norte-americana oscilou entre a mínima de R$ 5,1956 e a máxima de R$ 5,2391. Na semana, o dólar acumulou alta de 0,61% ante o real.

Onda de furto de hidrômetros provoca vazamentos e mobiliza equipes em Várzea Grande

Pedido para retirar carro termina em ameaça de morte entre vizinhos em MT

Ceema: Aumento de estoques nos EUA pressiona Chicago enquanto preços do milho reagem devagar no Brasil – MAIS SOJA

Guarda Municipal mobiliza 58 agentes e monitoramento por vídeo em 35 escolas eleitorais

Mercado do Trigo: Recuo em Chicago contrasta com perdas climáticas e preços firmes no Brasil – MAIS SOJA

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Featured23 horas ago
“Bolsonaro da Shopee” apresenta propostas em podcast
 Sustentabilidade14 horas ago
Avaliação do estande logo após a emergência ajuda a proteger o potencial da soja – MAIS SOJA
 Featured24 horas ago
Fachin rejeita pedido de Flávio Bolsonaro para afastar Flávio Dino de processos no STF
 Sustentabilidade9 horas ago
Trigo/RS: Avanço da maturação e enchimento de grãos ocorre sob impacto do clima – MAIS SOJA
 Sustentabilidade13 horas ago
Milho tem plantio acelerado no Rio Grande do Sul – MAIS SOJA
 Sustentabilidade12 horas ago
Com 861 mil hectares previstos, semeadura do arroz no RS supera 50% em municípios da fronteira oeste – MAIS SOJA
 Business10 horas ago
El Niño aumenta cautela de produtores de algodão para safra 2025/26
 Featured12 horas ago
Cancelamento de debate e entrevistas marcam agenda dos presidenciáveis