Sustentabilidade
Chicago avança e pode sustentar cotações de milho no Brasil – MAIS SOJA


O mercado brasileiro de milho deve ter uma segunda-feira de preços mais sustentados, em linha com a alta na Bolsa de Chicago. O ritmo de negócios, contudo, deve seguir lento, com consumidores alegando estar bem abastecidos de ofertas para atender as demandas de curto prazo. O dólar recua frente ao real, enfraquecendo negócios nos portos.
O mercado brasileiro de milho teve uma sexta-feira de lentidão e preços pouco alterados. Segundo o analista de Safras & Mercado, Paulo Molinari, o mercado está em trajetória para a safrinha. Atenções para novas chuvas no Paraná, Mato Grosso do Sul e São Paulo, trazendo maior tranquilidade quanto à safrinha, mas seguindo a apreensão em Goiás e Minas Gerais. O dólar um pouco melhor compensou perdas na Bolsa de Chicago, segurando os níveis de preços nos portos.
No Porto de Santos, o preço ficou entre R$ 66,00/68,50 a saca (CIF). Já no Porto de Paranaguá, cotação entre R$ 65,00/68,00 a saca.
No Paraná, a cotação ficou em R$ 59,00/62,00 a saca em Cascavel. Em São Paulo, preço de R$ 60,00/63,00 na Mogiana. Em Campinas CIF, preço de R$ 66,00/68,00 a saca.
No Rio Grande do Sul, preço ficou em R$ 66,50/68,00 a saca em Erechim. Em Minas Gerais, preço em R$ 56,00/60,00 a saca em Uberlândia. Em Goiás, preço esteve em R$ 55,00/57,00 a saca em Rio Verde – CIF. No Mato Grosso, preço ficou a R$ 49,00/50,00 a saca em Rondonópolis.
CHICAGO
* Os contratos com entrega em julho de 2026 estão cotados a US$ 4,69 1/2 por bushel, alta de 13,75 centavos de dólar, ou 3,01%, em relação ao fechamento anterior.
* A euforia vem do anúncio do acordo firmado entre os Estados Unidos e a China sobre a aquisição de produtos agrícolas. A expectativa é de aumento na demanda asiática pelo milho americano.
* Segundo a Reuters, a China se comprometeu a comprar pelo menos US$ 17 bilhões por ano em produtos agrícolas dos Estados Unidos entre 2026 e 2028, informou a Casa Branca neste domingo. Conforme o governo americano, o compromisso foi firmado durante as reuniões realizadas entre os presidentes Donald Trump e Xi Jinping na semana passada, em Pequim.
* Na sexta-feira (15), os contratos de milho com entrega em julho fecharam a US$ 4,55 3/4, com baixa de 11,75 centavos, ou 2,51%, em relação ao fechamento anterior. A posição setembro fechou a sessão a US$ 4,63 por bushel, recuo de 11,25 centavos ou 2,37% em relação ao fechamento anterior.
CÂMBIO
* O dólar comercial registra baixa de 1,07% a R$ 5,0117. O Dollar Index registra baixa de 0,24% a 99,033 pontos.
INDICADORES FINANCEIROS
* As principais bolsas da Ásia fecharam em baixa. China, -0,09%. Japão, -0,97%.
* As principais bolsas na Europa operam em alta. Paris, +0,19%. Frankfurt, +1,62%. Londres, +0,86%.
* O petróleo opera em baixa. Julho do WTI em NY: US$ 103,47 o barril (-1,84%).
AGENDA
12:00 – Inspeções de exportação semanal dos EUA – USDA.
15:00 – Resultado parcial da balança comercial de maio.
17:00 – Relatório de condições das lavouras dos EUA – USDA.
20:50 – Japão: PIB – 1 estimativa (1º trimestre).
—-Terça-feira (19/05)
06:00 – Zona do Euro: Balança Comercial (março).
09:00 – Abates trimestrais no Brasil/IBGE.
—–Quarta-feira (20/05)
03:00 – Alemanha: Indice de Preços ao Produtor (PPI, abril).
03:00 – Reino Unido: Indice de Preços ao Produtor (PPI, abril).
03:00 – Reino Unido: Indice de Preços ao Consumidor (CPI, abril).
06:00 – Zona do Euro: CPI Harmonizado (abril).
11:30 – EUA: Relatório Semanal de Petróleo da EIA.
15:00 – EUA: Divulgação da ata da reunião do Fomc.
—–Quinta-feira (21/05)
09:00 – Estimativa para a safra brasileira de café/Conab.
09:30 – Dados de exportação semana de grãos dos EUA/USDA.
15h00 – Relatório de condições das lavouras da Argentina – Ministério da Agricultura.
15h00 – Dados de desenvolvimento das lavouras argentinas – Bolsa de Cereais de Buenos Aires.
16h00 – Dados de desenvolvimento das lavouras no RS – Emater, na parte da tarde.
Reunião do Conselho Monetário Nacional (CMN).
—–Sexta-feira (22/05)
16h00 – Dados de evolução das lavouras do Mato Grosso – IMEA.
Autor/Fonte: Arno Baasch (arno@safras.com.br) / Safras News
Sustentabilidade
Ceema: Avanço da colheita Norte-Americana e exclusão tarifária na China pressionam cotações da soja – MAIS SOJA
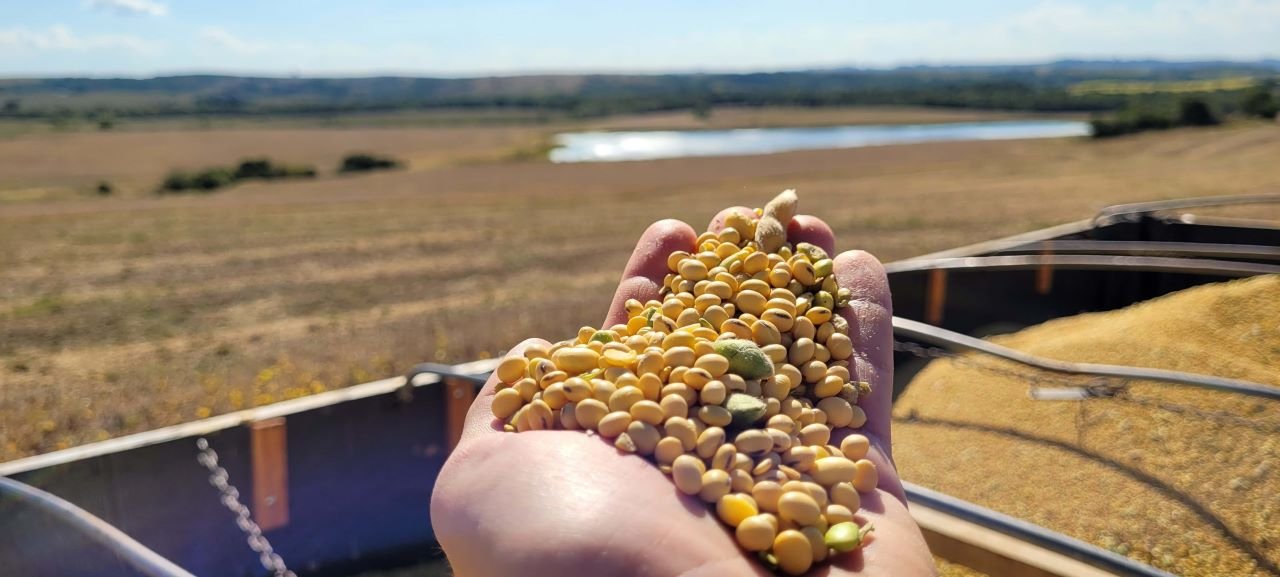
A cotação da soja, para o primeiro mês cotado, voltou a ficar abaixo de US$ 13,00/bushel, com o fechamento do último dia de setembro atingindo a US$ 12,93. No dia seguinte, 1º de outubro, o fechamento caiu um pouco mais, atingindo a US$ 12,84, contra US$ 13,17/bushel uma semana antes. A média de setembro alcançou a US$ 13,06, ficando 9% acima da média de agosto. Nos últimos três meses (julho, agosto e setembro) o bushel de soja subiu 16% em Chicago. Em setembro de 2025 a média mensal havia sido de apenas US$ 10,19/bushel. Registre-se também que o farelo de soja, após atingir a US$ 376,10/tonelada curta no dia 24/09, recuou para US$ 352,10 no dia 1º de outubro, perdendo 6,4% de seu valor em cinco dias úteis.
Dentre os motivos do recuo recente está o avanço da colheita nos EUA, que chegou a 17% da área semeada no dia 27/09, para uma safra esperada um pouco acima das 123 milhões de toneladas. Por enquanto, a safra estadunidense não demonstra ter sofrido perdas em função do clima.
Ao mesmo tempo, no dia 30/09, o relatório de estoques trimestrais, na posição 1º de setembro, indicou um volume de 8,57 milhões de toneladas para os EUA, com recuo de 3% sobre a mesma data de 2025. O recuo foi considerado pouco significativo diante das expectativas do mercado.
Além disso, o USDA manteve em 58% o percentual das lavouras de soja classificadas em boas ou excelentes condições, até o dia 27/09. O resultado permanece abaixo dos 62% registrados no mesmo período de 2025. Outros 29% das lavouras foram classificados em condições médias, e 13% se encontravam em condições entre ruins a muito ruins.
Por sua vez, o embarques semanais de soja dos EUA, na semana encerrada em 24/09, somaram 1,15 milhão de toneladas, apresentando forte avanço sobre a semana anterior, superando largamente o esperado pelo mercado. No acumulado do atual ano comercial, iniciado em 1º de setembro, as exportações chegam a 2,8 milhões de toneladas, volume 26% superior ao registrado no mesmo período do ano passado.
Todavia, a principal notícia causadora do recuo na cotação da soja veio da China. Isso porque a tendência é que as compras da oleaginosa pela China provavelmente diminuam nos próximos meses devido à fraca demanda por ração animal e às margens negativas de esmagamento no país asiático, deixando pouco espaço para cargas dos EUA. Ao mesmo tempo, a reunião entre os presidentes dos EUA e da China, na semana passada, excluiu a soja da proposta de alívio tarifário, frustrando o mercado.
A China planeja reduzir as tarifas sobre uma ampla gama de produtos agrícolas dos EUA, mas a soja, sua maior importação agrícola do país norte-americano, foi excluída da lista de redução tarifária. Por sua vez, processadores privados de oleaginosas na China supriram a maior parte de suas necessidades até o início de fevereiro, com compras do Brasil, da Argentina e de reservas estatais. Os estoques de soja em 111 fábricas de processamento chinesas atingiram a 7,96 milhões de toneladas na semana de 25 de setembro, o maior nível em pelo menos 15 anos.
E aqui no Brasil, com o câmbio operando ao redor de R$ 5,17 por dólar e prêmio nos portos ao redor de US$ 1,80/bushel, os preços da oleaginosa ficaram entre R$ 138,00 e R$ 145,00/saco ao produtor. Um ano atrás, tais preços estavam entre R$ 116,00 a R$ 123,00/saco. No Rio Grande do Sul as principais praças praticaram R$ 140,00/saco.
Enquanto isso, as exportações brasileiras de soja chegaram a 6,53 milhões de toneladas até a quarta semana de setembro (cf. Secex). Assim, pela média diária, o ritmo dos embarques brasileiros está 8,7% acima do registrado em setembro de 2025. Já a Anec estima que em todo o mês de setembro o Brasil deve ter exportado 7,24 milhões de toneladas. Em se confirmando, este volume exportado será o menor do ano desde janeiro, à medida que a oferta tem sido reduzida após elevados embarques nos meses anteriores. Em setembro, as exportações foram prejudicadas pelo excesso de chuva, o qual atrapalhou as atividades portuárias.
De janeiro a setembro, a Anec projeta exportações de 101,5 milhões de toneladas de soja. A entidade também reduziu a exportação de milho brasileiro, em setembro, para 5,4 milhões de toneladas, contra quase 7 milhões em setembro de 2025.
Por outro lado, o plantio da safra brasileira de soja 2026/27 ganhou ritmo na última semana e alcançou 3,9% da área prevista até 25 de setembro, segundo a Conab. O índice atual supera os 3,5% registrados no mesmo período de 2025 e supera igualmente a média de 3,6% das últimas cinco safras. Especificamente no Paraná, o plantio da soja da safra 2026/27 chegou a 28% da área prevista. O excesso de chuva tem atrapalhado em algumas regiões, assim como também houve danos pontuais provocados por granizo. A umidade elevada tem favorecido ainda a proliferação de plantas daninhas, aumentando a necessidade de manejo nas áreas que ainda não foram semeadas (cf. Deral).
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).
Autor:Dr. Argemiro Luís Brum/CEEMA-UNIJUÍ
Site: CEEMA
Sustentabilidade
Ceema: Aumento de estoques nos EUA pressiona Chicago enquanto preços do milho reagem devagar no Brasil – MAIS SOJA
A cotação do bushel de milho, para o primeiro mês cotado, despencou no dia 30/09, atingindo a US$ 5,00 no fechamento do dia em Chicago. Foi a mais baixa cotação em pouco mais de um mês. No dia seguinte, o fechamento melhorou um pouco, ficando em US$ 5,02, contra US$ 5,27 uma semana antes. A média de setembro ficou em US$5,22/bushel, sendo 11,3% mais alta do que a média de agosto.
Assim, em termos médios, nos últimos três meses (julho, agosto e setembro) o bushel de milho, em Chicago, subiu 25,2%. Um ano atrás, a média de setembro havia sido de apenas US$ 4,13/bushel.
O recente recuo se deu em função de que os estoques do cereal, nos EUA, na posição 1º de setembro, anunciados no dia 30/09, cresceram 35% sobre o mesmo período do ano anterior, atingindo a 53,3 milhões de toneladas. Ao mesmo tempo, a colheita da safra de milho 2026/27 dos Estados Unidos chegou a 18% da área no dia 27/09, ficando exatamente na média histórica. Entretanto, embora o avanço da colheita esteja dentro da normalidade, a condição das lavouras continua significativamente inferior à registrada em 2025. Neste sentido, o USDA manteve em 57% a parcela do milho classificada em boas ou excelentes condições, contra 66% um ano antes.
Outros 26% das lavouras estavam em condições regulares e 17% entre ruins e muito ruins Enquanto isso, os embarques estadunidenses de milho somaram 1,57 milhão de toneladas. O volume ficou próximo do limite superior das projeções do mercado, acumulando no tota do atual ano comercial, iniciado em 1º de setembro, 5,73 milhões de toneladas, ou seja, 16% acima do mesmo período do ano anterior.
Já no Brasil, os preços melhoram lentamente, com os mesmos oscilando entre R$ 52,00 e R$ 63,00/saco, entrando na mesma faixa de um ano atrás. No Rio Grande do Sul a média alcançou a R$ 62,67/saco.
O mercado brasileiro de milho atravessa uma mudança, pois enquanto o consumo doméstico ganha força, impulsionado principalmente pela expansão do processamento do cereal, o Brasil encontra um ambiente mais competitivo para escoar sua produção no mercado internacional. De fato, as exportações brasileiras de milho somaram 6,59 milhões de toneladas entre julho e agosto de 2026, volume 28,9% abaixo do registrado no mesmo período do ano passado. No mesmo período, o prêmio médio do milho no porto de Santos recuou 9,7%, em um cenário no qual os concorrentes do Brasil ampliam sua presença no comércio internacional.
Em paralelo, o crescimento da demanda interna tem aumentado a disputa pelo cereal dentro do país, reduzindo a disponibilidade para exportação. Em tal contexto, nota-se que as exportações brasileiras de milho perderam ritmo ao longo de setembro e voltaram a ampliar a distância em relação ao desempenho registrado no mesmo mês do ano passado, segundo dados divulgados pela Secretaria de Comércio Exterior (Secex). Até a quarta semana de setembro, com 18 dias úteis contabilizados, o Brasil embarcou 4,6 milhões de toneladas do cereal.
A média diária ficou 25,7% abaixo da média diária registrada em setembro de 2025. A partir da terceira semana de setembro os embarques perderam força. Mesmo assim, a trajetória interrompe, ao menos por enquanto, a recuperação observada depois do fechamento fraco de agosto. No mês passado, a média diária das exportações terminou 32% abaixo de agosto de 2025.
Enfim, no dia 24/09 o plantio da safra de milho de verão 2026/27 atingia a 34% da área estimada para o Centro-Sul do Brasil, contra 27% na semana anterior e 32% um ano atrás (cf. AgRural), sendo que toda a atividade ainda segue concentrada nos três estados do Sul, pois os demais estados têm calendário mais tardio.
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).
Autor:Dr. Argemiro Luís Brum/CEEMA-UNIJUÍ
Site: Ceema/Unijuí
Sustentabilidade
Mercado do Trigo: Recuo em Chicago contrasta com perdas climáticas e preços firmes no Brasil – MAIS SOJA
A cotação do trigo, para o primeiro mês cotado em Chicago, despencou no final de setembro, atingindo a US$ 6,75/bushel, após o pico de US$ 7,67 atingido no dia 28/08. Já o fechamento do dia 1º de outubro (quinta-feira) atingiu a US$ 6,82/bushel, contra US$ 7,07 uma semana antes. A média de setembro ficou em US$ 7,18/bushel, superando em 6,2% a média de agosto.
Nos últimos três meses (julho, agosto e setembro) o trigo viu seu preço médio subir 21,9% em Chicago. Em setembro/25 a média havia sido de US$ 5,13/bushel. Com isso, em 12 meses a média da cotação do trigo subiu 2,05 dólares naquela Bolsa. Isso ajudou a puxar para cima as cotações do milho e da soja.
Dito isso, os estoques trimestrais de trigo, nos EUA, na posição 1º de setembro, recuaram em 14% em relação ao mesmo período do ano passado. O volume ficou em 50,3 milhões de toneladas. Mas, este recuo, aparentemente não impediu que o bushel recuasse, no mesmo dia, para o seu nível mais baixo desde o dia 18/08.
Por outro lado, o plantio do trigo de inverno, nos EUA, alcançava 27% da área esperada, no dia 27/09, contra 34% na média histórica para a data. Do total semeado, 8% da área havia germinado, contra 11% na média. Ao mesmo tempo, as exportações estadunidenses de trigo, na semana encerrada em 24/09, somaram 311.000 toneladas, ficando dentro das expectativas do mercado. No acumulado do ano, neste caso iniciado em 1º de junho, o volume embarcado de trigo chega a 6,3 milhões de toneladas, 34% abaixo do registrado na mesma época de um ano antes.
Um dos principais motivos do recuo da cotação em Chicago, nesta semana, veio dos chamados “esforços diplomáticos para amenizar as interrupções nas exportações de grãos do Mar Negro, causadas pela guerra da Rússia contra a Ucrânia, dois importantes fornecedores de grãos. Os preços também sofreram pressão devido às perdas iniciais nos futuros de milho e soja, depois que a reunião entre os presidentes dos EUA e da China não produziu anúncios concretos sobre compras adicionais de soja pela China”.
Sobre o Mar Negro, o presidente ucraniano teria afirmado que Índia, Turquia, Egito e outros países do Oriente Médio estavam participando de negociações para desbloquear o transporte marítimo. Apesar disso, vale alertar que a Turquia apresentou propostas a Moscou sobre a segurança do transporte marítimo, mas não havia negociações substantivas em andamento (cf. Interfax). “A Turquia, a Ucrânia e outros países têm apresentado propostas, mas não há sinais de acordo por parte da Rússia nem de qualquer progresso significativo no sentido de restabelecer o transporte marítimo” (cf. Sovecon).
No Brasil, os preços estacionaram em patamares mais altos depois de longo período em níveis muito baixos. A média gaúcha fechou a semana em R$ 73,78/saco, enquanto no Paraná o produto de qualidade superior gira entre R$ 79,00 e R$ 82,00/saco. Neste momento, a grande preocupação é com as perdas na atual safra devido aos problemas climáticos. Para além da redução de área semeada em mais de 27%, o país vê ocorrer uma queda significativa na qualidade e na produção do trigo nos seus dois principais Estados produtores: Rio Grande do Sul e Paraná. No caso gaúcho, regiões próximas com a divisa de Santa Catarina iniciaram a colheita, porém, a produtividade média fica em 38 sacos/hectare e o PH em apenas 74 (cf. Emater).
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).
Autor:Dr. Argemiro Luís Brum/CEEMA-UNIJUÍ
Site: Ceema/Unijuí

Pivetta está matematicamente eleito e Mato Grosso não terá segundo turno para governador

Flávio lidera apuração e vai disputar segundo turno com Lula

Lula fica à frente em apenas nove dos 142 municípios de Mato Grosso

Veja imagens da comemoração da vitória de Otaviano Pivetta

Veja quem são os 24 deputados estaduais eleitos em Mato Grosso

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Featured15 horas ago
Janaína e Fávaro votam com visões opostas sobre pesquisas de intenção de votos
 Featured18 horas ago
Comércio pode abrir, mas empresas devem seguir cuidados adcionais
 Featured17 horas ago
Apuração de votos deve encerrar às 23h em Mato Grosso, estima TRE
 Business10 horas ago
Etanol de milho pode chegar a 45% da produção em dez anos, diz Unem
 Featured11 horas ago
Resultado completo das eleições em MT deve sair entre 22h e 23h
 Featured13 horas ago
Wellington ressalta importância de arco de aliança durante votação
 Featured7 horas ago
Pivetta diz que vitória nas urnas mostra rejeição a políticos “picaretas” em MT
 Featured13 horas ago
Primeiras horas de votação em SP registram 15 prisões por crimes eleitorais e boca de urna