Sustentabilidade
Corte de área no Brasil deve resultar em menor oferta de algodão em 2026/27 – MAIS SOJA

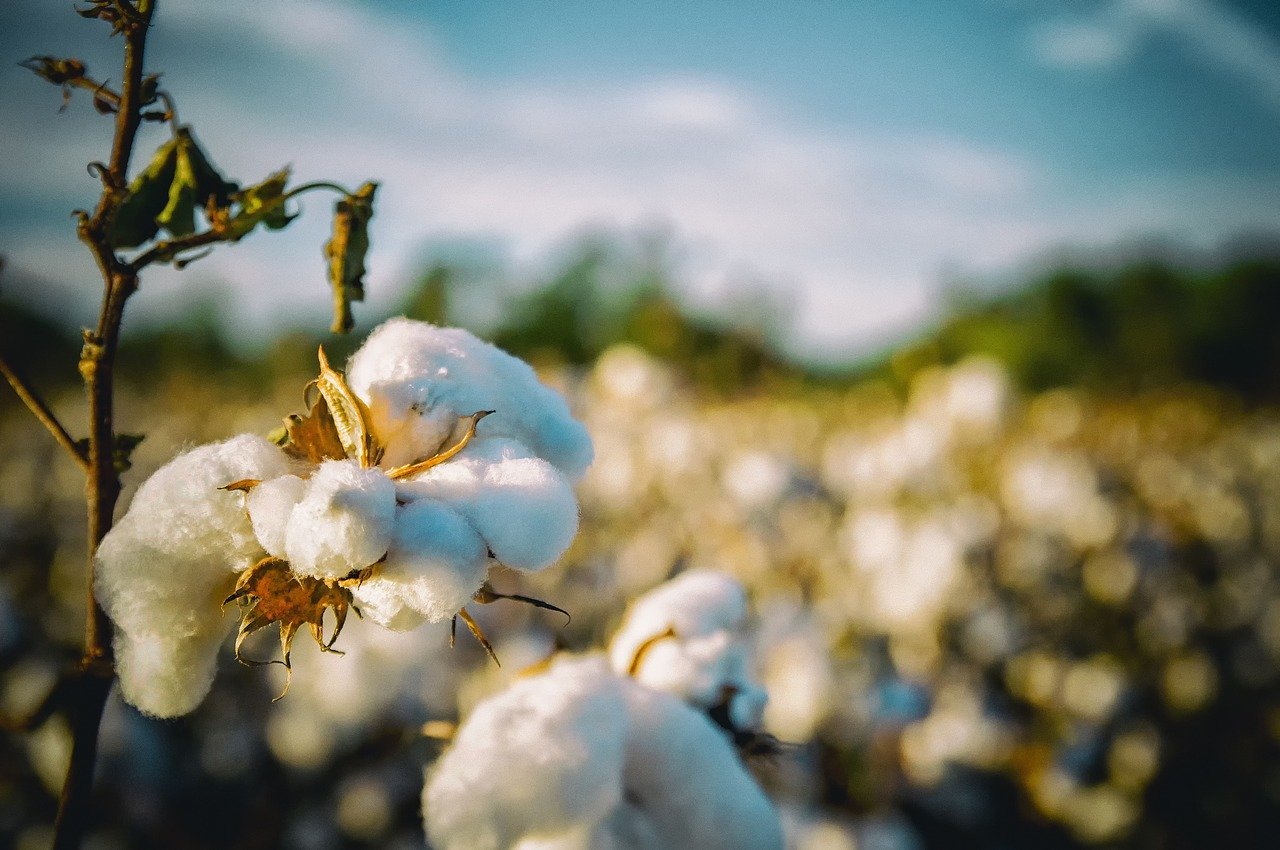
A expectativa é de menor oferta de algodão na safra 2026/27, seguindo o corte de área no Brasil, avaliou o analista e consultor da Safras & Mercado, Gil Barabach. Segundo ele, “a redução de área no Brasil tende a resultar em uma oferta menor no próximo ciclo”. Ainda assim, Barabach ponderou que os preços devem encontrar pouco espaço para avanços mais expressivos, sobretudo no início do ano. Por outro lado, ele destaca que os níveis atuais, historicamente baixos, abrem margem para correções técnicas ao longo do período.
De acordo com Barabach, “sinais de melhora no consumo podem funcionar como gatilho para esse ajuste”, especialmente em um cenário de juros mais baixos nos Estados Unidos e eventual retomada das compras pela China. Esse ambiente favoreceria o consumo de fios e algodão e ajudaria a redefinir um preço de equilíbrio mais elevado para o mercado, afastando-o das mínimas recentes.
Uma recuperação mais consistente, no entanto, dependerá de ajustes estruturais do lado da oferta. Para Barabach, “uma safra menor no Brasil e uma eventual redução dos subsídios à produção na China seriam fatores importantes para esse reequilíbrio”. O consultor lembrou ainda que a produção elevada na China, combinada ao menor ritmo de importações chinesas, foi um dos principais vetores de pressão baixista sobre os preços do algodão no mercado mundial no último ciclo.
Safra 2025/26 – Conab
A safra brasileira de algodão em pluma na temporada 2025/26 está estimada em 3,959 milhões de toneladas, ante as 4,076 milhões de toneladas indicadas na safra 2024/25. Os números fazem parte do 3o levantamento da Companhia Nacional de Abastecimento (Conab) para a safra 2025/26, divulgado hoje.
A produtividade das lavouras está estimada em 1.885 quilos de algodão em pluma por hectare, ante 1.954 quilos por hectare na temporada 2024/25. A área plantada com algodão na temporada 2025/26 está estimada em 2,100 milhões de hectares, elevação de 0,7% na comparação com os 2,085 milhões de hectares da safra passada.
O Mato Grosso, principal Estado produtor, deverá colher uma safra de algodão em pluma de 2,669,4 milhões de toneladas, número que representa um recuo de 5,4% ante 2024/25, quando foram produzidas 2,852,1 milhões de toneladas.
A Bahia, segundo maior produtor de algodão, deve colher 859,4 mil toneladas de algodão em pluma, elevação de 2,5% sobre 2024/25 (838,4 mil toneladas). Goiás deverá ter uma safra 2025/26 de 54,6 mil toneladas, um recuo de 1,1% sobre 2024/25 (55,2 mil toneladas).
Fonte: Sara Lane – Safras News
Sustentabilidade
Algodão: Chuvas nos EUA e demanda aquecida sustentam ICE, mas mercado de MT registra leve retração – MAIS SOJA
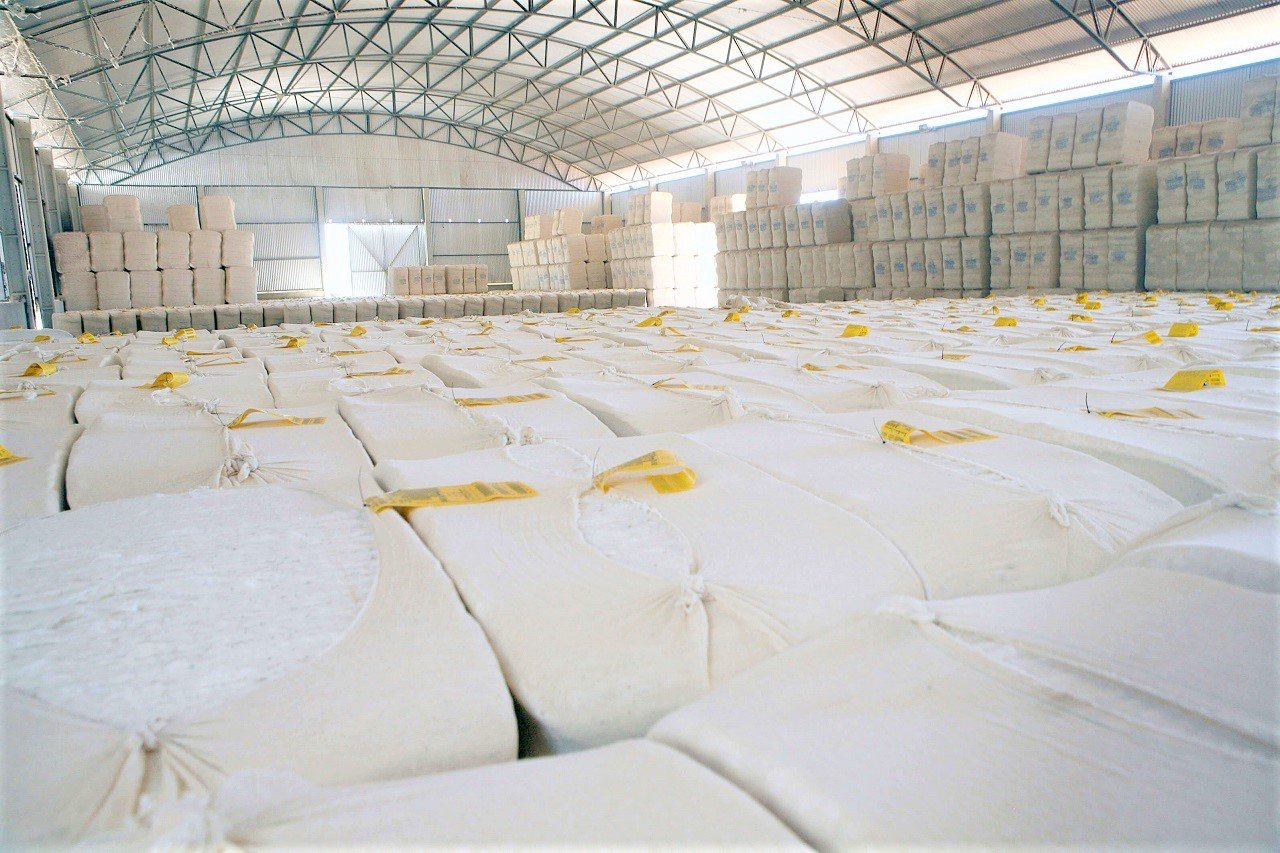
Entre 19 e 23/10, o contrato dez/26 na ICE registrou a média de ¢ US$ 80,77/lb, avanço de 0,57% ante a semana anterior. A valorização foi favorecida pelas preocupações com os efeitos das chuvas sobre a colheita americana e pelo interesse de compra das indústrias próximo de ¢ US$ 80,00/lb. Para Mato Grosso, esse movimento pode fortalecer as referências de negociação da pluma, ao elevar o valor do algodão no mercado internacional. No entanto, o dólar recuou 0,24% no período, compensando parte desse ganho quando convertido para reais.
Nesse cenário, o preço médio em MT apresentou queda de 0,36%, para R$ 126,44/@. O avanço internacional favoreceu as negociações, mas não impediu a leve queda semanal dos preços em Mato Grosso, que ainda permanecem acima dos registrados no mesmo período da safra passada. Para as próximas semanais, a valorização do dólar após o resultado eleitoral poderá reforçar a paridade de exportação e favorecer melhores ofertas pela pluma em Mato Grosso.
Confira os principais destaques do boletim:
- RETRAÇÃO: o preço do algodão no Cepea, apresentou queda semanal de 0,23%, e ficou cotado em ¢ R$ 406,28/lb, essa retração é reflexo da maior disponibilidade de pluma no mercado.
- BAIXA: o preço do caroço de algodão em Mato Grosso ficou na média de R$ 700,25/t, queda de 0,70%, diante da demanda enfraquecida e da maior procura pelo DDG na alimentação animal.
- DESVALORIZAÇÃO: a cotação média do poliéster apresentou redução de 2,59% no comparativo semanal e ficou precificado na média de ¢ US$ 46,65/lb.
Na semana encerrada em 15/10, os embarques americanos de algodão somaram 45,51 mil t.
Com avanço de 35,01% em relação à semana anterior. Nas duas semanas de out/26, o volume atingiu 79,22 mil t, alta de 21,73% ante mesmo período da safra 25/26. No acumulado de ago/26 até a parcial de out/26, os embarques totalizaram 433,65 mil t, volume 29,32% superior ao período comparável da safra 25/26. Esse desempenho conta com o aumento dos embarques ao Vietnã, em um cenário de revisão positiva do USDA para
o consumo de algodão pela indústria têxtil do país. Até 15/10, as entregas americanas ao Vietnã somaram 135,87 mil t no acumulado da temporada, avanço de 23,65% ante o período equivalente da safra anterior.
Apesar da aceleração, o USDA manteve as exportações dos EUA projetadas em 2,68 mi de t para 26/27. A manutenção das compras e do ritmo de embarques nas próximas semanas erá determinante para avaliar uma possível revisão positiva da projeção nas exportações.
Fonte: IMEA
Sustentabilidade
IMEA: Preços do milho disponível recuam em MT e Chicago com avanço do plantio e colheita nos EUA – MAIS SOJA
Out/26 é marcado pela queda dos preços do milho disponível em MT e em Chicago. Após altas mensais de 7,22% em ago/26 e 10,18% em set/26, impulsionadas pelo maior apetite comprador e pelo receio de atrasos na semeadura da soja, que poderiam comprometer a janela ideal do milho, a média parcial de out/26 do preço do milho em MT, até 23/10, recuou 3,82% frente a set/26, ficando em R$ 46,66/sc.
O movimento reflete o menor ritmo das negociações e o avanço da semeadura da soja, favorecendo a expectativa do cultivo do milho dentro da janela ideal e reduzindo as preocupações com o calendário agrícola.
Assim, entre 19 e 23/10, o preço médio do milho disponível em MT ficou em R$ 44,99/sc, queda semanal de 3,24%. Em Chicago, as cotações acompanharam a tendência, com recuo semanal de 3,75% e média de US$ 4,61/bu. Nos EUA, o avanço da colheita e a perspectiva da segunda maior produção da história reforçam a maior oferta e estoques de passagem elevados, pressionando as cotações.
Confira os principais destaques do boletim:
- QUEDA: o contrato de milho na B3 recuou 3,05% ante a semana passada, pressionado pela baixa em Chicago e pelo recuo do mercado físico nacional, registrando média de R$ 65,69/sc no período.
- BAIXA: o indicador do milho em Campinas recuou 1,22% ante a semana passada, em meio à postura cautelosa dos compradores e à menor liquidez nas negociações, registrando média de R$ 64,38/sc.
- ALTA: O prêmio de exportação do milho no porto de Santos registrou avanço de 7,95% ante a semana passada, alcançando ¢US$ 0,88/bu.
Produção de etanol de milho avança no BR e reforça a importância do cereal na indústria de biocombustíveis.
De acordo com os dados da ANP, a produção total de etanol no Brasil atingiu 14,51 mi de m³ entre jul/26 e set/26, alta de 0,80% ante o mesmo período de 2025. Desse volume, 2,90 mi de m³ correspondem ao etanol de milho, crescimento anual de 23,71%. Esse avanço reflete a maior utilização do cereal pela indústria, cuja participação projetada na produção nacional de etanol passou de 16,29% em jul–set/25 para 20,00% em jul–set/26, aumento de 3,71 p.p.
Entre os principais polos industriais, MT liderou com 1,76 mi de m³, 60,72% do etanol de milho estimado no país em jul–set/26, seguido por MS (539,22 mil m³), GO (262,02 mil m³) e MA (220,29 mil m³). Juntos, concentraram 95,92% da produção prevista de etanol de milho no período. Diferentemente da cana-de-açúcar, o milho permite formar estoques e
abastecer as usinas ao longo do ano, reduzindo a dependência dos períodos de safra e favorecendo a continuidade das operações industriais, o que fortalece a demanda doméstica pelo cereal.
Fonte: IMEA
Sustentabilidade
IMEA: Avanço da colheita de soja nos EUA e plantio acelerado em MT pressionam cotações do grão – MAIS SOJA
Segundo o USDA (26/10), a colheita da safra 26/27 de soja nos EUA atingiu 79,00% dos 34,76 mi de ha projetados para o ciclo, avanço semanal de 15,00 p.p. O ritmo está 6,00 p.p. abaixo do observado na safra 23/24, também marcada pela ocorrência de um El Niño forte.
O atraso inicial dos trabalhos a campo elevou os prêmios de risco e contribuiu para a valorização da soja em Chicago, que atingiu US$ 13,28/bu em set/26, maior cotação do ano. Contudo, a recuperação da colheita nas últimas semanas reduz as preocupações quanto a possíveis impactos sobre a produção dos EUA e reforça as perspectivas de oferta do grão. Na semana (19/10 a 23/10), o contrato nov/26 fechou a US$ 12,51/bu, em média, recuo de 1,86% ante a semana anterior, voltando a ser negociado abaixo de US$ 13,00/bu.
Para os próximos dias, a previsão de clima mais quente e seco no Meio-Oeste dos EUA deve favorecer a conclusão da colheita, mantendo a pressão sobre as cotações.
Confira os principais destaques do boletim:
- QUEDA: em meio às incertezas sobre as obrigações de biocombustíveis nos EUA, o óleo de soja na CME registrou recuo de 1,76% ante a semana passada, encerrando em média ¢US$ 66,41/lb.
- RETRAÇÃO: sustentado pela queda nos contratos futuros da oleaginosa na CBOT, a paridade de exportação para mar/27 registrou retração semanal de 2,53%.
- BAIXA: pressionado pela queda nos preços da soja em Chicago, reflexo do avanço da colheita dos EUA, o preço da oleaginosa em MT encerrou o período na média de R$ 134,27/sc.
A semeadura de soja em MT atingiu 75,81% da área até 23/10, com avanço semanal de 23,95 p.p.
Após um início mais lento, a semeadura da soja em Mato Grosso ganhou ritmo e já supera o maior percentual registrado para o período nas últimas safras. As regiões Médio-Norte e Oeste apresentam os maiores percentuais semeados, com 96,60% e 86,78% da área semeada, respectivamente. A região Sudeste também ganha destaque, com 59,04% de área semeada, uma vez que costuma ter uma semeadura mais tardia em relação às demais
regiões do estado. Se o ritmo atual for mantido, o estado deve ultrapassar os 80% da área implantada até a próxima semana, assegurando que a maior parte da área de milho segunda safra seja semeada dentro da janela ideal.
Diante desse cenário, a semeadura se desenvolve de forma positiva, mas vale ressaltar que a safra ocorre sob a influência do El Niño, reforçando a importância do acompanhamento das condições climáticas durante o desenvolvimento das lavouras.
Fonte: IMEA

Governo de MT, TCE e MPE assinam TAC para construção de prédios e compra de equipamentos policiais

Chuvas avançam sobre áreas agrícolas nesta terça-feira, informa Inmet

Pai é preso em flagrante após atirar contra a própria filha adolescente em Novo Mundo

Algodão: Chuvas nos EUA e demanda aquecida sustentam ICE, mas mercado de MT registra leve retração – MAIS SOJA

Decisão do TJMT altera exigências para sistemas de irrigação em Mato Grosso

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Business19 horas ago
John Deere conecta plantio e aplicação e mostra no campo a força da tecnologia para a nova safra
 Sustentabilidade19 horas ago
Soja: Tratamento de sementes com fungicidas é crucial para reduzir a incidência de doenças no estabelecimento da lavoura – MAIS SOJA
 Business18 horas ago
Plantio da soja 2026/27 avança para 40% da área no Brasil
 Sustentabilidade20 horas ago
Novembro vai ser calorão ou o frio vai permanecer? Veja onde as temperaturas vão subir no Brasil
 Business23 horas ago
Milho já acumula 6,41% de queda nos preços, segundo Cepea
 Featured24 horas ago
Homem de 21 anos é executado em Novo Santo Antônio; suspeito é baleado após avançar contra policiais
 Business23 horas ago
Plantio da soja avança em Mato Grosso e passa de 75% da área
 Business20 horas ago
Brasil ganha protagonismo global em biocontrole na Abim 2026