Sustentabilidade
Chicago/CBOT: O milho fechou em baixa com soja e ajustes pré-WASDE – MAIS SOJA


Por T&F Agroeconômica, comentários referentes à 08/12/2025
FECHAMENTOS DO DIA 08/12
Chicago: A cotação de dezembro, fechou em baixa de -0,46% ou $ -0,50 cents/bushel, a $434,75. A cotação para março fechou em baixa de -0,17% ou $ -0,75 cents/bushel, a $444,00.
ANÁLISE DA BAIXA
O milho negociado em Chicago fechou em baixa nesta segunda-feira. As cotações do cereal foram pressionadas pela queda da soja. O mercado também buscou ajustes antes da divulgação do relatório WASDE. A expectativa geral é de redução nos estoques finais do USDA, mas o final da colheita pode trazer surpresas. O relatório de vendas referente a primeira semana de novembro trouxe uma redução no ritmo das vendas, mas elas ainda são 28% superiores ao mesmo período do ano passado. Já os embarques, atualizados, foram acima do esperado pelo mercado, mantendo os totais acumulados para o ano comercial de 2025/26 substancialmente acima do período anterior.
B3-MERCADO FUTURO DE MILHO NO BRASIL
B3: O milho da B3 fechou com ganhos ainda refletindo o salto do dólar na sexta-feira
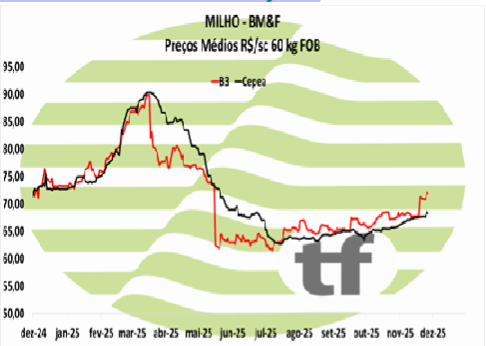 Os principais contratos de milho encerram de forma mista nesta segunda-feira. Com altas nas cotações mais curtas e praticamente estável nos demais meses, o milho da B3 ainda aproveitou o salto do dólar na sexta-feira para garantir uma melhora nos preços no começo da semana.
O mercado interno segue a constante alta conforme apontou o Cepea “Os preços do milho seguiram em alta no mercado interno na última semana, com o Indicador ESALQ/BM&FBovespa (Campinas – SP) se aproximando dos R$ 70/saca de 60 kg, patamar nominal verificado pela última vez em maio/25. Segundo levantamento do Cepea, o impulso veio sobretudo do maior interesse de compradores somado à retração de vendedores.
Produtores estão focados na semeadura e atentos ao desenvolvimento da safra. Em algumas regiões, conforme o Centro de Pesquisas, agricultores estão preocupados com o clima quente e, em outras, com os impactos das chuvas de meados de novembro. Nesse contexto, agentes limitam os lotes disponibilizados no spot, à espera de novas valorizações. Do lado da demanda, pesquisadores do Cepea explicam que compradores buscam recompor os estoques para o final do ano e início do próximo, mas esbarram nos maiores preços pedidos por vendedores. Alguns compradores seguem afastados do spot, à espera de queda nas cotações, fundamentados na aproximação da colheita da safra verão, que deve levar produtores a liberar armazéns e/ou fazer caixa, no maior excedente interno e nas exportações em ritmo abaixo do esperado.”
OS FECHAMENTOS DO DIA 08/12
Diante deste quadro, as cotações futuras fecharam com ganhos no dia: o vencimento de janeiro/26 foi de R$ 74,50, com alta de R$ 0,27 no dia e alta de R$ 0,30 na semana; o contrato de março/26 fechou a R$ 76,41, com alta de R$ 0,27 no dia e alta de R$ 0,44 na semana. O vencimento de maio/26 foi de R$ 75,66, apresentando alta de R$ 0,14 no dia e alta de R$ 0,48 na semana.
NOTÍCIAS IMPORTANTES
EUA-EXPORTAÇÕES MENORES NO INÍCO DE NOVEMBRO (baixista)
Embora o ritmo acelerado das exportações americanas seja um dos principais fatores de sustentação para o milho, o relatório semanal divulgado hoje pelo USDA, referente ao período de 31 de outubro a 6 de novembro, foi negativo para o mercado. O relatório indicou vendas de milho para a safra 2025/2026 em 979.500 toneladas, abaixo da faixa estimada pelos operadores, que era de 1 a 2 milhões de toneladas.
EUA-EMBARQUES RECENTES MAIS POSITIVOS (altista)
O relatório sobre inspeções de embarques para o período de 28 de novembro a 4 de dezembro foi mais positivo, com o USDA relatando embarques de milho de 1.452.822 toneladas. Esse número é inferior às 1.630.296 toneladas da semana anterior, mas ligeiramente acima da faixa de previsão do setor privado, de 1,20 a 1,45 milhão de toneladas.
EUA-ESTOQUES FINAIS MENORES (altista)
Em relação ao relatório mensal que o USDA divulgará amanhã, a média das estimativas privadas apontou para estoques finais de milho nos EUA em 53,95 milhões de toneladas, ligeiramente abaixo das 54,71 milhões de toneladas projetadas pela agência em novembro.
BRASIL-PRODUÇÃO MENOR (altista)
No Brasil, a AgRural divulgou sua primeira estimativa para a produção total de milho na safra 2025/2026, em 135,30 milhões de toneladas, comparada ao recorde de 141,10 milhões de toneladas da safra anterior.
BRASIL-CONAB-PLANTIO DA PRIMEIRA SAFRA
O plantio da primeira safra de milho 25/26 avança em 71,3% da área pretendida, ante 65,9% da semana anterior e abaixo dos 72,2% do ano passado, ficando acima da média histórica de 69,1%. O Paraná plantou 100,0%, Santa Catarina 98,9% e o Rio Grande do Sul 87,0%. São Paulo atingiu 90,0%, Minas Gerais 85,2%, Bahia o plantio está em 71,0% e Goiás 70,0% da área pretendida, segundo a Conab. Piauí plantou 4,0%, e Maranhão plantou 4,0%.
Fonte: T&F Agroeconômica
Sustentabilidade
Soja reage em Chicago e no Brasil após USDA projetar safra e estoques americanos abaixo do esperado – MAIS SOJA
A semana foi marcada pela recuperação das cotações futuras da soja na Bolsa de Mercadorias de Chicago, com impacto positivo sobre preços e ritmo dos negócios do Brasil. O fator que determinou essa mudança de cenário foi o relatório de novembro do Departamento de Agricultura dos Estados Unidos (USDA).
O USDA indicou que a safra norte americana de soja deverá ficar em 4,574 bilhões de bushels em 2026/27, o equivalente a 124,48 milhões de toneladas. A produtividade foi elevada de 53,1 para em 53,3 bushels por acre. No relatório anterior, a estimativa era de 4,562 bilhões de bushels, ou 124,15 milhões de toneladas. O mercado apostava em número de 4,601 bilhões de bushels.
Os estoques finais estão projetados em 300 milhões de bushels ou 8,17 milhões de toneladas. Em outubro, a previsão era de 315 milhões de bu ou 8,57 milhões de t. O mercado apostava em carryover de 336 milhões de bushels. Para a temporada 2025/26, o Departamento indicou estoques de passagem de 315 milhões de bushels,mesmo valor do mês anterior.
O USDA está trabalhando com esmagamento de 2,78 bilhões de bushels, repetindo outubro, e exportações de 1,720 bilhão, contra 1,685 bilhão projetados em outubro.
O USDA projetou safra mundial de soja em 2026/27 em 442,50 milhões de toneladas. Em outubro, a previsão era de produção de 442,70 milhões de toneladas.
Os estoques finais para 2026/27 estão estimados em 123,50 milhões de toneladas, abaixo da previsão do mercado de 125,3 milhões de toneladas. Em outubro, eram esperadas 124,28 milhões de toneladas. Os estoques da temporada 2025/26 estão estimados em 124,98 milhões de toneladas.
O USDA indicou safra brasileira em 2025/26 em 180,5 milhões de toneladas, repetindo o relatório anterior. Para 2026/27, a estimativa é de 186 milhões de toneladas, também sem alteração. A produção da Argentina em 2025/26 está prevista em 49,36 milhões de toneladas, ante 49,3 milhões no mês anterior. Para 2026/27, o USDA está trabalhando com safra de 50 milhões de toneladas, sem mudança.
As importações da China estão estimadas em 115 milhões em 2026/27, sem alteração, e em 113 milhões de toneladas em 2025/26, também mantendo a estimativa do mês anterior.
Conab
A produção brasileira de soja deverá totalizar 181,616 milhões de toneladas na temporada 2026/27, com aumento de 0,7% na comparação com a temporada anterior, quando foram colhidas 180,406 milhões de toneladas. A projeção faz parte do 2o levantamento de acompanhamento da safra brasileira de grãos, divulgado pela Companhia Nacional de Abastecimento (Conab) na sexta-feira (13).
A Conab indica área de 49,305 milhões de hectares, com elevação de 1,4% sobre o ano anterior, quando foram cultivados 48,608 milhões de hectares. A produtividade está estimada em 3.683 quilos por hectare. Em 2025/26, o rendimento ficou em 3.711 quilos por hectare, o que representa um recuo de 0,8%.
Autor/Fonte: Dylan Della Pasqua e Rodrigo Ramos / Agência Safras
Sustentabilidade
Chuvas irregulares e calor intenso desafiam lavouras de soja em Alto Garças e Rondonópolis – MAIS SOJA
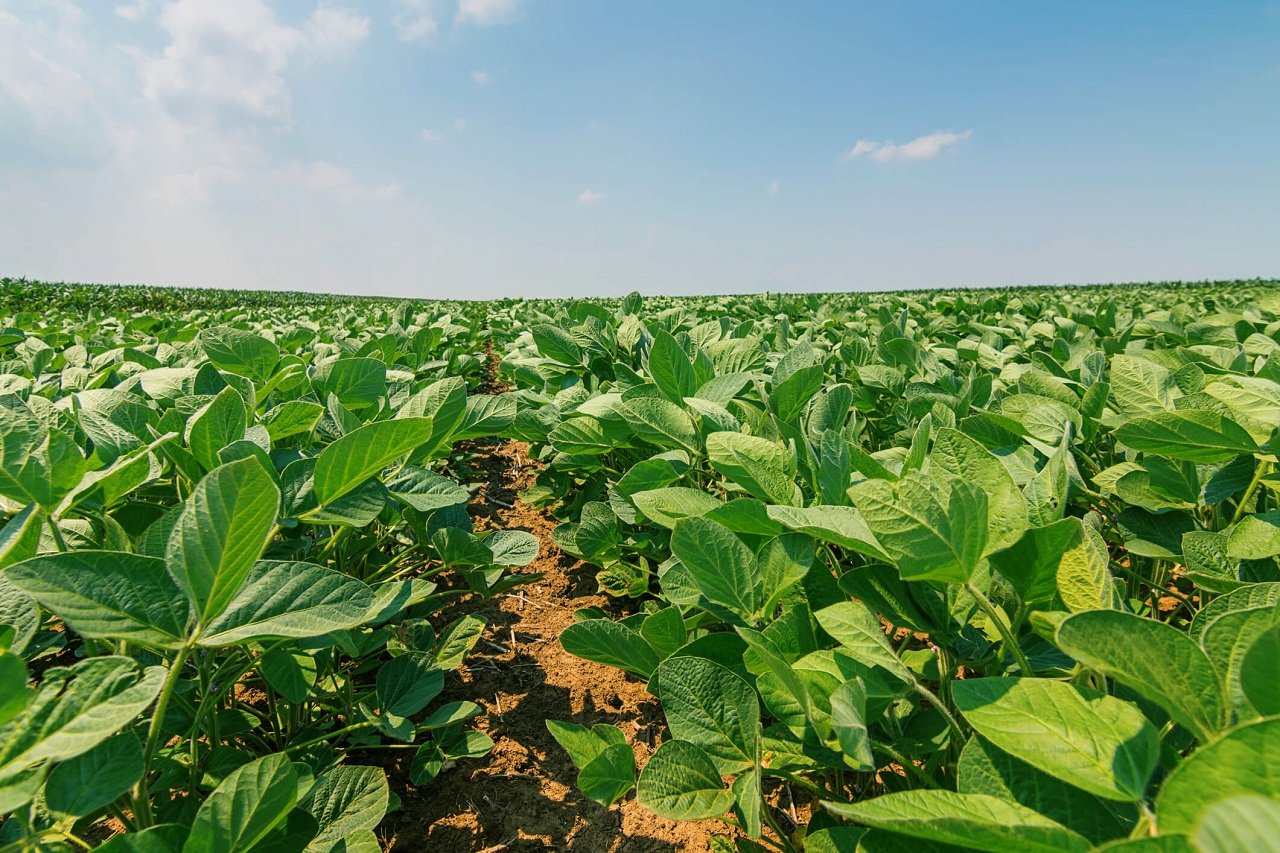
A quinta temporada do MT Clima e Mercado, projeto da Associação dos Produtores de Soja e Milho de Mato Grosso (Aprosoja MT), seguiu pela região sul do estado nesta quinta-feira (12.11), com visitas aos municípios de Alto Garças e Rondonópolis.
No segundo dia de acompanhamento da safra 2026/27, os produtores rurais relataram um cenário marcado pela irregularidade das chuvas e pelas altas temperaturas, fatores que têm comprometido o desenvolvimento das lavouras, mesmo com a antecipação do plantio em algumas propriedades.
Em Alto Garças, a equipe visitou a Fazenda Vencedora, onde o delegado coordenador do núcleo da Aprosoja MT, Rodrigo Polo Pires, conversou com o delegado Alexandre Gasparello. Segundo Alexandre, as chuvas chegaram mais cedo em comparação ao ciclo anterior, permitindo iniciar o plantio da soja em 25 de setembro. Entretanto, o volume registrado até o momento tem sido inferior ao esperado, com diferenças significativas entre áreas próximas.
“As chuvas estão bem irregulares este ano. Alguns talhões recebem chuva, outros não. Há uma diferença de pluviometria muito grande em poucos espaços. Em algum lugar chove 40 milímetros, em outro 30, 10, 5, e em outros não chove nada”, explicou Alexandre.
Apesar de ter conseguido antecipar a semeadura e garantir um bom estabelecimento inicial das plantas, o produtor destacou que a combinação entre a baixa umidade do solo e as temperaturas elevadas tem prejudicado o desenvolvimento vegetativo da soja.
Em algumas áreas, lavouras com aproximadamente 30 dias de emergência já apresentam início do estágio reprodutivo, mas com porte inferior ao esperado. “É um conjunto. Pouca umidade e alta temperatura retardam o desenvolvimento da planta. Ela fica estagnada e não consegue se desenvolver plenamente”, relatou.
Outro desafio enfrentado nas propriedades é o aumento da incidência de determinadas pragas, especialmente o cascudinho-raspador, que tem exigido intervenções antecipadas e elevado os gastos com inseticidas.
Alexandre explicou que, além dos desafios climáticos, os produtores enfrentam dificuldades financeiras relacionadas aos custos de financiamento e à aquisição de insumos. Segundo ele, as taxas de juros mais elevadas têm encarecido o crédito rural, enquanto a necessidade de aplicações adicionais de defensivos pode ampliar ainda mais as despesas ao longo do ciclo.
“O produtor teve que usar precocemente o produto que havia comprado com a perspectiva de fechar o ciclo da soja e não precisar comprar mais. Agora, pode ser que lá na frente tenha que adquirir outros produtos para suprir o manejo de pragas e doenças, e o produto hoje está mais caro devido ao dólar”, destacou.
Mesmo diante das dificuldades, Alexandre mantém expectativas positivas para a produtividade da soja. Na propriedade, o planejamento da segunda safra não sofreu alterações, e toda a área inicialmente destinada ao milho permanece dentro da janela considerada adequada para o cultivo.
Entretanto, o cenário não é uniforme no município. Durante a visita, os produtores observaram que algumas propriedades ainda não haviam concluído a semeadura da soja devido à falta de chuvas regulares, situação que pode comprometer o calendário agrícola e aumentar os riscos ao longo do ciclo produtivo.
Além das condições das lavouras, a visita a Alto Garças abordou os desafios logísticos enfrentados pelos agricultores da região, especialmente após a implantação de praças de pedágio nas rodovias utilizadas para o escoamento da produção.
Alexandre avaliou que a proximidade com terminais ferroviários e indústrias de processamento de soja em Rondonópolis e Alto Araguaia representa uma vantagem comercial para os produtores da região. Entretanto, segundo ele, os custos adicionais com transporte têm reduzido parte desses benefícios. “A gente sempre vê uma precificação melhor, porém não foi tanto como esperávamos. Agora, com os pedágios nas rodovias, onerou bastante o frete, e isso acarreta negativamente no preço das commodities”, afirmou.
O produtor também manifestou preocupação com o impacto das tarifas sobre as atividades agrícolas e o deslocamento da população local. Segundo ele, o aumento das despesas das transportadoras acaba sendo repassado aos produtores, pressionando ainda mais a rentabilidade da atividade.
Em Rondonópolis, produtores avaliam alternativas para a segunda safra
Dando continuidade ao roteiro, a equipe do MT Clima e Mercado seguiu para Rondonópolis, onde o delegado coordenador do núcleo da Aprosoja MT, Valdir Ciomar, visitou a Fazenda Guarita e conversou com o produtor rural Everton Mann Appelt.
Assim como em Alto Garças, a propriedade apresenta os efeitos da irregularidade das chuvas e do calor intenso. Entretanto, Everton conseguiu concluir o plantio da soja antecipadamente, favorecido pelas precipitações registradas em setembro, que garantiram umidade suficiente no solo para o início das operações.
“Apesar da pouca chuva este ano, a gente conseguiu plantar mais cedo, graças a setembro, que choveu muito bem. Deu um acumulado bom de chuva, então qualquer chuva que dava tinha umidade. Apesar dos dias quentes, conseguimos finalizar o plantio”, relatou.
Segundo o produtor, algumas áreas permaneceram aproximadamente 15 a 16 dias sem chuva, situação que prejudicou temporariamente o desenvolvimento das plantas. “Essa soja aqui é a primeira plantada, está com 35 dias. Ela está um pouco travada devido aos dias muito quentes que passamos, quase 15, 16 dias sem chuva. Então ficou bastante travada, mas, no geral, a lavoura está muito boa”, avaliou.
Embora a incidência de doenças ainda seja considerada baixa, Everton ressaltou que o monitoramento precisa continuar, já que o retorno das chuvas pode alterar as condições fitossanitárias das áreas cultivadas.
No aspecto econômico, o produtor destacou o aumento dos custos de fertilizantes, especialmente os fosfatados, que exigiram ajustes no planejamento da propriedade. Segundo ele, a elevação dos preços dos insumos, associada às incertezas do mercado, tem levado os agricultores a buscar alternativas para melhorar os resultados financeiros.
Uma dessas estratégias está no planejamento da segunda safra. Mesmo com a área destinada ao cultivo dentro da janela ideal, Everton avalia ampliar a participação do sorgo em substituição a parte do milho, considerando os custos de produção e os riscos climáticos.
“Além dos insumos estarem altos, o preço do milho não está reagindo no mercado. A gente está optando por outra cultura, que é o sorgo. Tem um custo um pouco menor que o milho e um preço semelhante. Se mais para frente, na segunda safra, acontecer um veranico, o sorgo será menos prejudicado”, explicou.
A diversificação é considerada uma alternativa para reduzir os riscos da atividade, especialmente diante das incertezas relacionadas à distribuição das chuvas nos próximos meses. Durante a conversa, Valdir Ciomar também relatou que a região de Guiratinga enfrenta condições climáticas semelhantes, com chuvas localizadas e temperaturas elevadas.
Segundo ele, algumas propriedades ainda estão em período de plantio, especialmente aquelas destinadas à produção de sementes, mas a expectativa é de manutenção do planejamento agrícola nas demais áreas.
Expansão industrial gera expectativas para o mercado regional
Outro assunto abordado em Rondonópolis foi a ampliação das oportunidades de comercialização do milho, impulsionada pela instalação de uma indústria de etanol de milho na região. Para Everton, a entrada de novos compradores pode fortalecer a demanda pelo cereal e contribuir para melhorar os preços recebidos pelos produtores, especialmente em um momento de margens reduzidas.
“Nós temos a Inpasa se instalando aqui na nossa região. Estamos na expectativa de que o preço melhore. Eles já começaram a adquirir volume e, logo, vão começar a produzir etanol. Então esperamos que, quando a fábrica estiver funcionando, melhorem também as condições do milho”, afirmou.
Os produtores também destacaram o potencial de comercialização do DDG, coproduto do processamento do milho utilizado na alimentação animal, que pode representar uma alternativa para a pecuária regional. A proximidade com o terminal ferroviário de Rondonópolis também foi apontada como um fator positivo para ampliar as possibilidades de escoamento e comercialização.
Por outro lado, os agricultores ressaltaram que a dinâmica dos preços dependerá do comportamento da demanda nacional e internacional. Para Everton, a chegada de novos empreendimentos representa uma oportunidade de diversificação dos mercados, mas exige atenção aos possíveis impactos sobre os custos dos insumos utilizados pela pecuária.
“Quanto mais mercado tiver, mais opções agrega. Mas, por outro lado, o pecuarista fica um pouco receoso com a alta do preço do DDG, porque a principal expectativa da região é justamente esse produto, pela proximidade e pelo frete menor”, ponderou.
As visitas a Alto Garças e Rondonópolis reforçam os diferentes desafios enfrentados pelos produtores na safra 2026/27. Embora a antecipação do plantio tenha favorecido o planejamento agrícola em diversas propriedades, a irregularidade das chuvas, as altas temperaturas e os custos elevados seguem como fatores de preocupação.
Durante esta semana, o MT Clima e Mercado continua acompanhando as lavouras de soja e nos núcleos da Aprosoja MT na região Sul do estado, ouvindo os agricultores sobre as condições de produção, os desafios de mercado e as expectativas para a colheita. Nas próximas semanas, a equipe passará pelas demais regiões, completando um circuito pelos 35 núcleos da entidade.
Fonte: Aprosoja MT
Sustentabilidade
CEEMA: Quebra de safra e baixa qualidade levam Brasil à maior dependência de trigo importado em duas décadas – MAIS SOJA
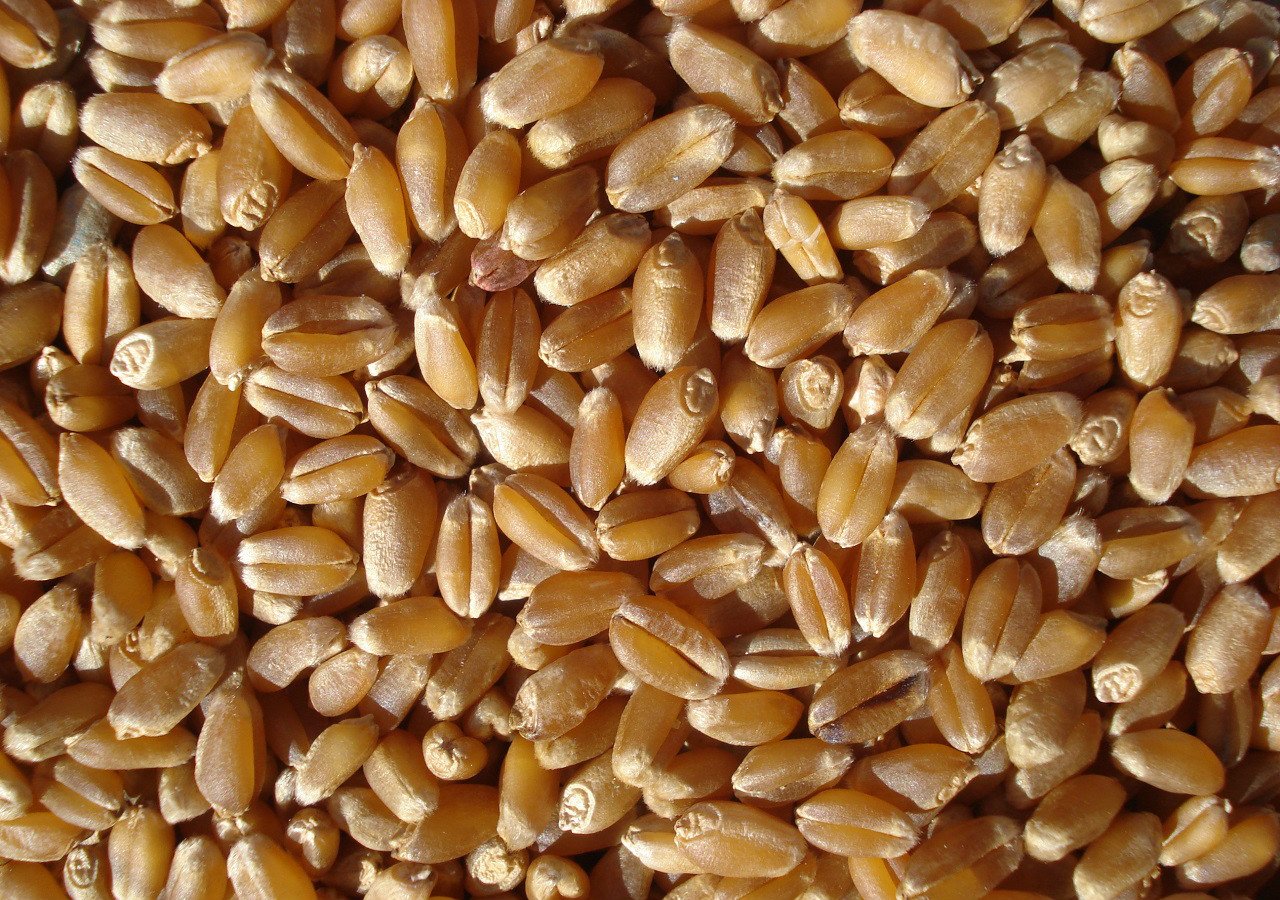
O primeiro mês cotado para o trigo, em Chicago, após ensaiar uma elevação no dia 11/11, quando bateu em US$ 5,99/bushel, recuou no dia seguinte e fechou a quintafeira (12) em US$ 5,84, contra US$ 5,99 uma semana antes.
O relatório de oferta e demanda do USDA, anunciado no dia 10/11, indicou que a produção dos EUA deverá ficar mesmo em 41,7 milhões de toneladas, enquanto seus estoques finais, em 2026/27, se estabelecem em 20,2 milhões. Já produção mundial do cereal será de 827,5 milhões de toneladas, ganhando pouco mais de cinco milhões sobre o anunciado em outubro. Os estoques finais mundiais ficariam em 280,8 milhões de toneladas, ganhando 4,8 milhões sobre outubro.
A produção da Argentina chegaria a 23 milhões de toneladas, com exportações de 16,5 milhões. A produção brasileira foi mantida em 5,8 milhões de toneladas, ficando bem acima do que o mercado nacional espera. Por outro lado, as inspeções de exportação estadunidenses atingiram a 249.000 toneladas na semana encerrada em 05/11. O acumulado no atual ano comercial atinge a 7,8 milhões de toneladas, resultado ainda 36% inferior ao registrado no mesmo período do ano anterior.
Aqui no Brasil, os preços do trigo se mantiveram em R$ 72,00/saco junto às principais praças gaúchas e em R$ 80,00 junto às praças paranaenses. Como é sabido, a baixa produção nacional deste ano, acompanhada de forte redução na qualidade do produto, aumenta as importações nacionais do cereal. Mas a desvalorização do Real torna o produto importado mais caro. O valor médio do trigo importado em outubro foi o maior desde agosto de 2024 (cf. Cepea).
Dito isso, faltando menos de 60 dias para terminarmos o ano de 2026, a indústria moageira vive um cenário que aponta para uma entrada em 2027 com forte dependência do trigo importado (a maior das últimas duas décadas). A produção nacional deverá ficar entre 4,9 e 5,1 milhões de toneladas segundo últimas estimativas privadas. Sem falar na baixa qualidade do produto. A produtividade média do Paraná já recuou para 44 sacos/hectare. Se o Brasil vier a importar efetivamente 10 milhões de toneladas, o mesmo será o maior da história. Mesmo assim, o estoque final de trigo em 2026/27, no Brasil, está calculado em apenas 573.000 toneladas em agosto 2027, ou seja, apenas 4,4% do consumo. Esta seria a relação mais apertada desde 2015/16.
Por sua vez, o Brasil precisaria de 13 milhões de toneladas de trigo panificável, esperando encontrar grande parte deste volume na Argentina, país que deverá colher entre 23 e 24 milhões de toneladas nesta safra. Assim, analista privado considera que 2027 será de preços internos firmes, sendo que o câmbio será um elemento importante na definição dos mesmos, assim como os problemas logísticos no Mar Negro devido a continuidade da guerra entre Rússia e Ucrânia (cf. Safras & Mercado).
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).
Autor:Dr. Argemiro Luís Brum/CEEMA-UNIJUÍ
Site: Ceema/Unijuí

Mato Grosso terá indicador próprio para monitorar oferta e consumo de biomassa

Parabéns, República brasileira! — O Livre

Prefeitura de Cuiabá mantém ônibus extras e tarifa zero para a segunda etapa do Enem neste domingo — O Livre

Estudante com leucemia faz Enem em hospital após transplante de medula — O Livre

Programa da Embrapa orientará produção de trigo baixo carbono no Brasil

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Featured17 horas ago
Semana da soja é marcada por recuperação dos contratos em Chicago após relatório do USDA
 Featured18 horas ago
Brasil está em “encruzilhada” e deve escolher entre ser fornecedor ou comprador de soluções em inteligência artificial, defende presidente do Porto Digital
 Featured17 horas ago
Startups de Mato Grosso cruzam o Atlântico em busca de negócios e inovação — O Livre
 Featured20 horas ago
Homem é preso após esfaquear jovem durante ataque dentro de carro em MT — O Livre
 Business22 horas ago
Mel da Caatinga conquista novos mercados e fortalece a renda de produtores
 Business24 horas ago
Gergelim em busca de um padrão oficial
 Featured16 horas ago
TRF-1 anula processo que investigava desvio de R$ 3,2 milhões na Saúde em Cuiabá — O Livre
 Featured20 horas ago
Festival Italiano reúne gastronomia e atrações culturais em Cuiabá até domingo — O Livre