Business
Feijão entra em fase de volatilidade extrema e baixa previsibilidade

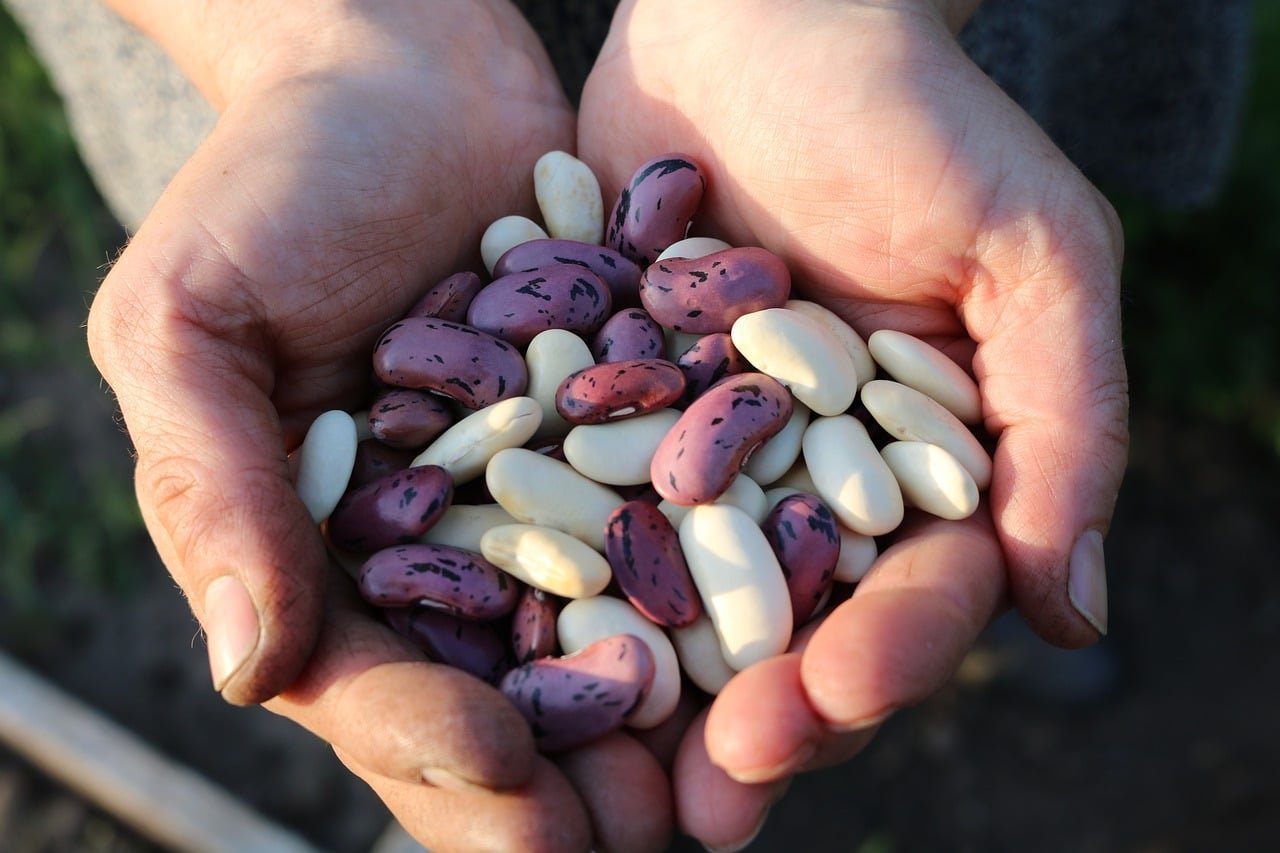
O mercado brasileiro do feijão atravessa um momento raro de convergência altista entre fundamentos estruturais, risco climático e forte deterioração da oferta disponível.
Contudo, a atual escalada de preços não nasce de um único fator isolado, mas sim da soma entre redução contundente de área, atraso de colheita, quebra qualitativa, estoques apertados, dificuldades logísticas e um ambiente climático extremamente adverso para uma cultura reconhecidamente sensível.
O resultado é um mercado físico em evidente estado de estresse. O produto superior praticamente desapareceu, enquanto compradores operam sob forte pressão de reposição. Mesmo com liquidez mínima, os preços seguem renovando máximas, num ambiente em que poucos negócios acabam redefinindo toda a referência de mercado.
Mais do que um aperto quantitativo, o feijão vive hoje um aperto qualitativo. E talvez este seja o principal diferencial deste ciclo.
O avanço dos preços do feijão carioca já pode ser classificado como um dos movimentos mais agressivos dos últimos anos. No FOB, o interior paulista passou a testar R$ 500, enquanto o noroeste mineiro trabalha próximo de R$ 470.
Velocidade de valorização
O dado mais importante, porém, talvez não seja apenas o preço absoluto, mas a velocidade da valorização. Em poucas semanas, o mercado saiu de uma faixa considerada relativamente confortável para um ambiente de disputa intensa por mercadoria pronta.
Historicamente, movimentos dessa magnitude costumam ocorrer quando o mercado percebe risco concreto de desabastecimento relativo entre safras. E este parece ser exatamente o caso atual.
O Paraná, principal origem da segunda safra, sofreu uma redução extremamente severa de área. A segunda safra paranaense perdeu cerca de 24% da área total, enquanto algumas leituras do mercado apontam retrações ainda mais expressivas nas áreas efetivamente comerciais de feijão superior. Na primeira safra, a queda ultrapassou 32% no estado.
Em termos nacionais, o Brasil também recuou área tanto na primeira quanto na segunda safra, reduzindo ainda mais a margem de segurança do abastecimento interno. O agravante é que o ganho de produtividade não foi suficiente para compensar a perda estrutural de área. O clima transformou um mercado ajustado em um mercado explosivo.
Até o início de maio, o mercado já operava firme. Mas a sequência climática ocorrida no Sul do país alterou completamente a percepção de risco. As geadas registradas na primeira quinzena de maio no Paraná funcionaram como um gatilho psicológico e fundamentalista ao mesmo tempo. Regiões importantes para a segunda safra, como Campos Gerais, sudoeste e áreas de baixada, registraram temperaturas próximas de zero, além de episódios de congelamento superficial e paralisação metabólica das plantas.
O problema não está apenas na possibilidade de quebra de produtividade. O mercado teme principalmente a deterioração da qualidade física do grão. No feijão, qualidade vale prêmio. E neste momento, vale muito prêmio.
A sequência de frio intenso seguida por umidade e chuvas elevou o temor sobre perda de peneira, escurecimento precoce, manchamento, abortamento de flores, redução de peso e maior incidência de defeitos visuais.
O feijão de escurecimento lento virou praticamente uma categoria rara dentro do mercado brasileiro. A estabilidade visual passou a ser um fator central de precificação, principalmente para empacotadoras e grandes marcas.
Se o Paraná já preocupa pela quebra estrutural de área e pelo risco climático, Minas Gerais deixou de ser a válvula de escape esperada pelo mercado. O excesso de chuvas no início do ano comprometeu a janela ideal de plantio da safrinha mineira, atrasou o desenvolvimento das lavouras e reduziu o potencial produtivo em diversas regiões.
- Veja em primeira mão tudo sobre agricultura, pecuária, economia e previsão do tempo: siga o Canal Rural no Google News!
Além disso, boa parte do volume produzido permanece dentro do próprio estado para abastecimento regional, reduzindo ainda mais a disponibilidade interestadual. O mercado, portanto, perdeu simultaneamente duas importantes origens de alívio.
Durante boa parte do primeiro trimestre, o feijão preto operou relativamente pressionado diante da forte valorização do carioca. Porém, a diferença excessiva entre os dois mercados acabou acelerando o efeito substituição. E o mercado percebeu isso rapidamente.
Feijão preto ganhou tração
Com o consumidor buscando alternativas mais acessíveis, o feijão preto ganhou tração no varejo e começou a reduzir estoques de maneira acelerada. O que inicialmente parecia apenas um movimento de migração temporária começa agora a assumir características estruturais.
No FOB, o interior paulista já rompeu R$ 260 por saca. O Paraná já trabalha com negócios acima de R$ 250, enquanto pedidas já chegam a R$ 300. Santa Catarina também entrou em forte valorização, buscando os R$ 240 por saca.
A questão mais relevante é que o feijão preto possui elevada dependência produtiva justamente das regiões que sofreram cortes de área e eventos climáticos recentes. Ou seja: o mercado começa a precificar não apenas a escassez atual, mas principalmente o risco de escassez futura.
Mesmo com preços historicamente elevados, não existe pressão real de venda. A indústria segue comprando apenas necessidades imediatas, numa estratégia defensiva clássica de mercado travado. Isso reduz liquidez, mas aumenta perigosamente a sensibilidade do mercado. Em ambientes assim, qualquer problema climático adicional, atraso logístico ou ausência pontual de lotes superiores pode provocar novas disparadas.
Ao mesmo tempo, o varejo começa a testar seus próprios limites. A grande dúvida do setor passa a ser a elasticidade do consumo. Até que ponto o consumidor conseguirá absorver um feijão carioca premium trabalhando próximo ou acima de R$ 10 por quilo na gôndola?
Essa talvez seja hoje a principal trava para movimentos ainda mais agressivos. A terceira safra deixou de ser complementar e virou estratégica. Outro ponto extremamente importante é a mudança estrutural de importância da terceira safra 2025/26. Historicamente vista como complementar, ela passa agora a assumir papel central no abastecimento brasileiro do segundo semestre.
Com produção potencial próxima de 700 mil toneladas, qualquer problema climático nessa etapa pode alterar completamente o equilíbrio nacional de oferta e demanda. E o mercado sabe disso!
As preocupações envolvendo possível consolidação de El Niño e excesso de umidade no Sul ampliam ainda mais o grau de incerteza para arroz e feijão irrigado. Neste momento, o mercado trabalha praticamente no curtíssimo prazo, avaliando semana a semana o avanço da colheita, qualidade física, comportamento do varejo, intensidade das geadas, capacidade de repasse, reposição da indústria, evolução do consumo e formação dos estoques.
Embora o ambiente seja claramente altista, também é importante evitar leituras simplistas ou excessivamente emocionais. Mercados de feijão historicamente possuem forte componente psicológico e elevada volatilidade. Movimentos abruptos de alta podem ser seguidos por períodos de travamento comercial, redução de liquidez e acomodação temporária do consumo.
Além disso, preços excessivamente elevados acabam incentivando: substituição alimentar; migração entre padrões; retração do varejo; postergação de compras; maior seletividade das empacotadoras. Ou seja, o mercado também começa a enfrentar seus próprios limites naturais de sustentação.
Ainda assim, olhando os fundamentos atuais, é difícil enxergar uma reversão consistente no curto prazo enquanto persistirem: oferta física extremamente curta; baixa disponibilidade de produto superior; cortes relevantes de área; risco climático elevado; estoques apertados; atraso de colheita e retenção por parte do produtor.
Mudança de lógica
O feijão brasileiro deixou de operar apenas sob lógica de sazonalidade e passou a trabalhar sob lógica de escassez estratégica. O que está em jogo agora não é apenas quantidade, mas principalmente qualidade, regularidade de abastecimento e capacidade de reposição.
O mercado entra nos próximos meses extremamente dependente da evolução climática, da consolidação da terceira safra e da resistência do consumo diante dos preços atuais. No curto prazo, o viés ainda permanece firme, principalmente para lotes superiores. O feijão preto também parece ter mudado definitivamente de patamar, deixando para trás o papel secundário observado em outros ciclos.
A grande questão daqui para frente será entender se o mercado conseguirá sustentar preços historicamente elevados sem destruir demanda em velocidade suficiente para provocar acomodação. Até lá, o setor continuará operando em um ambiente de elevada sensibilidade, baixa margem de erro e volatilidade extrema — exatamente o tipo de cenário em que poucos lotes disponíveis acabam definindo todo o mercado.
*Evandro Oliveira é graduado em Economia pela Pontifícia Universidade Católica do Rio Grande do Sul (PUC-RS) e especialista de Safras & Mercado para as culturas de arroz e feijão
O post Feijão entra em fase de volatilidade extrema e baixa previsibilidade apareceu primeiro em Canal Rural.
A redução da produção brasileira de trigo e a maior dependência das importações estão entre os principais desafios para o abastecimento nacional no fechamento de 2026 e ao longo de 2027. O cenário foi discutido por especialistas no último dia da 33ª edição do Congresso Internacional da Indústria do Trigo, no Rio de Janeiro (RJ).
Promovido pela Associação Brasileira da Indústria do Trigo (Abitrigo), a programação também debateu a importância da atuação regulatória de forma estratégica no setor.
No que se refere ao cenário externo, o diretor sênior de Originação e Trading de Trigo da Bunge Alimentos, Tito Marquetti Martinho estimou que o Brasil poderá importar entre 9,5 milhões e 10 milhões de toneladas de trigo no próximo ano.
“A combinação de menor volume produzido internamente e pior qualidade do cereal amplia a dependência do mercado externo e deve colocar à prova a capacidade portuária brasileira”, analisou.
Para esse crescente abastecimento interno, a Argentina permanecerá como principal fornecedora e, no cenário global, o conflito na região do Mar Negro continua como um dos principais fatores de incerteza para o mercado
Produção nacional e abastecimento
O especialista em mercado de trigo Elcio Bento alertou para os efeitos da queda da produção brasileira sobre o abastecimento, diante da redução da oferta doméstica e da maior necessidade de importação. A produção nacional está estimada em 5,12 milhões de toneladas, recuo de 37% em relação ao período de referência apresentado, volume suficiente para atender a cerca de 36% do consumo brasileiro, exigindo mais aquisição externa.
“A disponibilidade de trigo de melhor qualidade também preocupa. Em São Paulo, a estimativa é de que apenas 70 mil a 80 mil toneladas da produção correspondam ao Tipo 1. No Paraná, onde cerca de 70% da colheita havia sido realizada no momento da análise, o volume de trigo Tipo 1 foi estimado em 500 mil a 600 mil toneladas”, ponderou.
A redução da oferta altera, de acordo com o especialista, o papel tradicional dos estados do Sul no abastecimento nacional. Nesse cenário, o Paraná passa de um excedente de 100 mil toneladas para um déficit de 1,85 milhão de toneladas. No Rio Grande do Sul, o excedente estimado em 4,07 milhões de toneladas se aproxima do equilíbrio entre oferta e demanda.
Contudo, a logística e a eficiência industrial ganham relevância na operação dos moinhos. “A logística favorecerá os moinhos bem-posicionados e preparados para receber o trigo importado. Já a moagem de trigos nacionais heterogêneos exigirá maior eficiência”, afirmou.
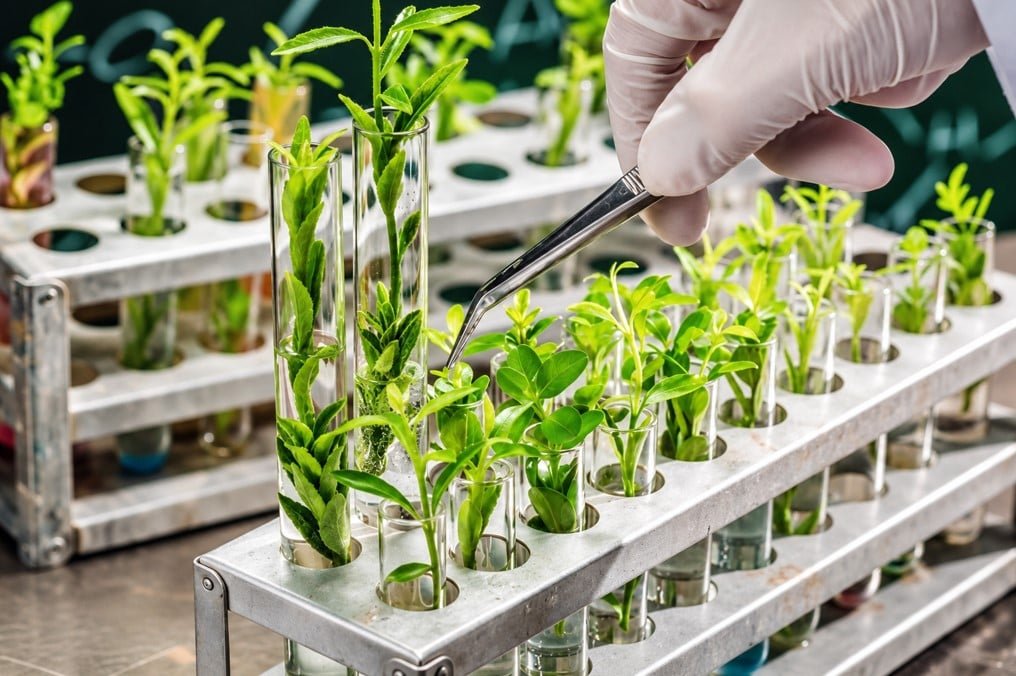
O mercado global de biocontrole deve movimentar US$ 14,97 bilhões em 2032, ante US$ 9,83 bilhões estimados para 2026, com uma taxa de crescimento anual composta de 7,3%.
Os números fazem parte do novo Global Biocontrol Market Report, da consultoria DunhamTrimmer, divulgado durante a Annual Biocontrol Industry Meeting (Abim) 2026, realizada nesta semana em Basel, na Suíça.
O estudo oferece uma análise do mercado mundial, com projeções até 2032 e avaliações por região, país, cultura agrícola, categoria de produto e empresa.
De acordo com o documento, embora a indústria continue em expansão, o ritmo de crescimento vem diminuindo à medida que os mercados mais maduros avançam para uma nova etapa de desenvolvimento, marcada pela consolidação competitiva e pela necessidade de comprovar o valor econômico das tecnologias biológicas.
“Estamos entrando em uma fase em que compreender as diferenças entre os mercados, identificar onde o crescimento efetivamente ocorre e avaliar a competitividade das empresas será cada vez mais importante para a tomada de decisões na indústria de biocontrole”, afirma o presidente e sócio-fundador da DunhamTrimmer, Mark Trimmer.
A América Latina aparece como um dos principais mercados para acompanhar nesse cenário. A região movimenta aproximadamente US$ 2,74 bilhões em 2026, segundo o levantamento, o equivalente a cerca de 28% do mercado global estimado para o ano. O valor coloca a região atrás apenas dos Estados Unidos e Canadá, que somam US$ 3,08 bilhões.
A Europa aparece na sequência, com US$ 2 bilhões, enquanto a Ásia-Pacífico movimenta US$ 1,76 bilhão. A África, por sua vez, representa aproximadamente US$ 260 milhões.
Para Trimmer, a distribuição regional evidencia a importância das Américas para o desenvolvimento do setor e reforça o potencial da América Latina, onde a agricultura em larga escala favorece a incorporação de soluções biológicas aos programas de manejo de pragas e doenças.
Brasil ganha importância
O Brasil ocupa uma posição estratégica nesse contexto, impulsionado pela escala de sua produção agrícola, pela expansão do uso de insumos biológicos e pela evolução de seu ambiente regulatório.
O país também integra a análise regulatória ampliada da DunhamTrimmer, que abrange 27 mercados e examina agências, exigências de dados e procedimentos de registro.
A atualização regulatória brasileira ganha relevância em um mercado no qual as regras de registro e comercialização influenciam diretamente a velocidade de lançamento de produtos e a capacidade de expansão das empresas. A análise da DunhamTrimmer inclui também Argentina e Quênia entre os mercados contemplados pela ampliação da cobertura regulatória.
Para fabricantes, investidores e desenvolvedores de tecnologias, a combinação entre demanda agrícola, acesso ao mercado e previsibilidade regulatória constitui um dos fatores que determinam as oportunidades de crescimento.
Microbianos, bioquímicos e novas tecnologias
O levantamento divide o mercado em quatro categorias de produtos: microbianos, bioquímicos, macro-organismos e outras soluções. A análise contempla ainda cinco segmentos de uso: bioinseticidas, biofungicidas, bionematicidas, bioherbicidas e reguladores de crescimento vegetal.
Entre os fatores que moldam a indústria estão a demanda dos consumidores, o manejo da resistência, a comoditização de produtos, a consolidação empresarial e o desenvolvimento de tecnologias como inteligência artificial, interferência por RNA (RNAi), peptídeos e aplicação de precisão.
O relatório destaca que a crescente diversidade tecnológica amplia as possibilidades de desenvolvimento de soluções biológicas, mas também torna mais complexa a competição entre empresas.
Portfólio, presença internacional, capacidade de inovação e receita são alguns dos critérios considerados pela DunhamTrimmer em sua avaliação de 217 companhias, reunidas em quatro níveis de competitividade por meio do sistema Consolidated Strength Rating (CSR).
Biocontrole também pode facilitar o comércio internacional
Além das perspectivas de crescimento, o papel dos insumos biológicos na competitividade das exportações foi um dos temas abordados por Trimmer durante o painel Biocontrol as a Trade Enabler, realizado na Abim 2026.
A discussão examinou como o biocontrole pode contribuir para o comércio internacional de alimentos, especialmente diante das exigências relacionadas aos limites máximos de resíduos (LMRs) e às normas fitossanitárias dos países importadores.
Durante sua apresentação, Trimmer utilizou dados do novo relatório para contextualizar a situação atual do mercado, identificar regiões e países com oportunidades de expansão e discutir exemplos nos quais a integração de soluções biológicas aos programas de manejo ajudou a enfrentar obstáculos comerciais.
“Além de seu papel agronômico, o biocontrole pode contribuir para estratégias de produção voltadas à exportação, ajudando os produtores a administrar riscos relacionados a resíduos e às exigências dos mercados de destino”, afirma Trimmer.
O especialista também destacou a necessidade de ampliar a comprovação desses benefícios. Segundo os pontos apresentados no painel, ainda são limitados os estudos que quantificam sistematicamente as rejeições de cargas evitadas e o valor econômico gerado pela adoção dessas tecnologias.
A construção de uma base de evidências mais robusta, com dados de resíduos em produtos exportados, registros de ocorrências relacionadas a LMRs e exigências de quarentena, poderá fortalecer a avaliação dos resultados comerciais do biocontrole.
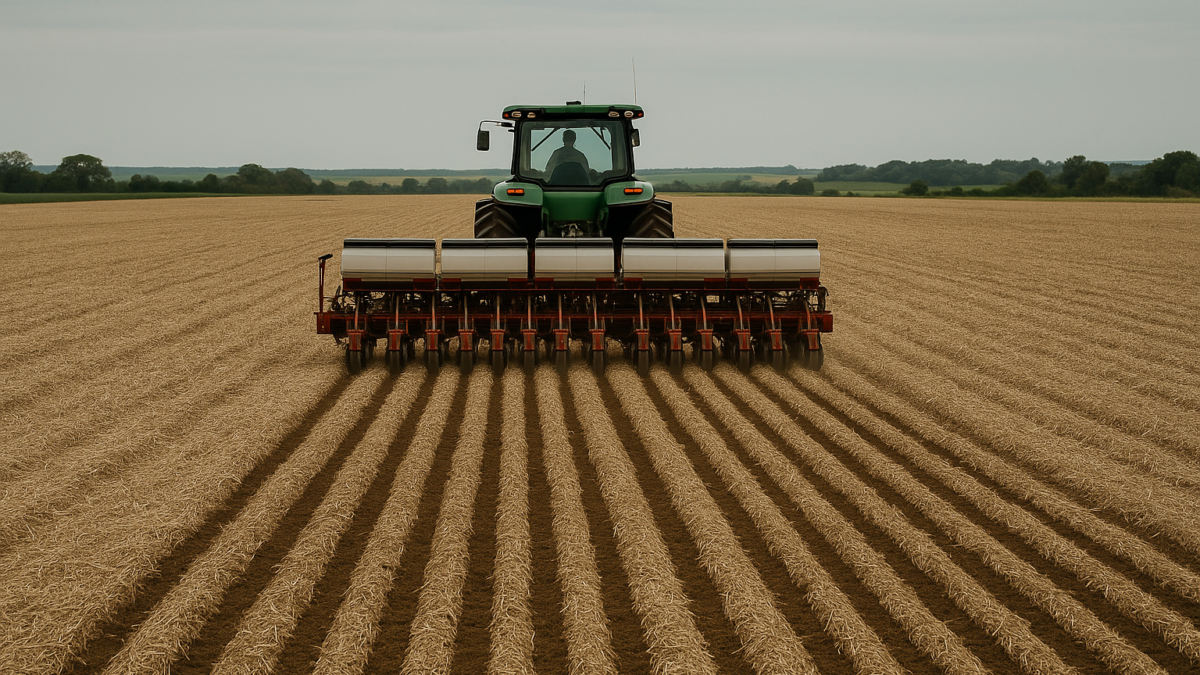
O Dia Nacional do Plantio Direto, celebrado nesta sexta-feira (23), marca uma das principais transformações da agricultura brasileira. A tecnologia começou a ganhar forma no Norte do Paraná, a partir da busca de agricultores e pesquisadores por alternativas de produção que reduzissem a erosão e preservassem o solo. Com o avanço da pesquisa e da extensão rural, o sistema se consolidou como referência em produção sustentável.
O Sistema Plantio Direto se baseia em três princípios: mínimo revolvimento do solo, cobertura permanente com palha ou plantas vivas e rotação de culturas. Segundo o Instituto de Desenvolvimento Rural do Paraná (IDR-Paraná), a integração dessas práticas contribui para reduzir perdas de solo e água, melhorar as condições físicas, químicas e biológicas do solo e dar suporte à sustentabilidade da agropecuária.
Na prática, o modelo também pode reduzir operações mecanizadas e consumo de combustível, além de favorecer maior eficiência no uso dos recursos produtivos e melhores condições para manter a produtividade ao longo do tempo. A preservação da matéria orgânica e a melhora da estrutura do solo ainda ampliam a infiltração e o armazenamento de água.
Receba no seu celular atualizações em tempo real, enquetes interativas e tudo o que impacta o dia a dia no campo: entre agora no Whatsapp do Canal Rural!
A trajetória do plantio direto no Brasil está diretamente ligada ao Paraná. Em 1972, o agricultor Herbert Bartz realizou, em Rolândia, a primeira semeadura comercial de soja sem preparo convencional do solo registrada na América Latina. Nos anos seguintes, a técnica avançou para outras regiões do estado e ganhou escala com a participação de produtores e pesquisadores.
O antigo Instituto Agronômico do Paraná (Iapar), hoje integrado ao IDR-Paraná, intensificou os estudos a partir de 1976 para adaptar o sistema às condições de solo e clima das regiões produtoras. O trabalho envolveu manejo e fertilidade do solo, mecanização agrícola, fitotecnia, plantas de cobertura e controle de pragas e doenças.
De acordo com o Censo Agropecuário de 2017, do Instituto Brasileiro de Geografia e Estatística (IBGE), mais de 33 milhões de hectares eram cultivados com a tecnologia no Brasil, o equivalente a 62% da área destinada à produção de grãos. Rafael Fuentes Llanillo, pesquisador sênior do IDR-Paraná e coordenador de relações internacionais da Federação Brasileira do Sistema Plantio Direto (FEBRAPDP), afirma que, em 2026, a área sob plantio direto no país está em torno de 45 milhões de hectares, o equivalente a 65% da área total destinada a lavouras temporárias.
No cenário internacional, o sistema alcançou cerca de 300 milhões de hectares, segundo Llanillo. Para o IDR-Paraná, a continuidade da pesquisa, da assistência técnica e da adoção correta dos princípios do plantio direto segue central para ampliar os ganhos agronômicos, econômicos e ambientais da tecnologia.
Fonte: agricultura.pr.gov.br

Nem confirmado, nem descartado… – O Livre

Ficou mais caro viver em Cuiabá: valor médio dos imóveis negociados sobe 37%

Polícia Civil prende quadrilha e recupera celulares roubados em loja de Várzea Grande

Seduc-MT abre inscrições para a 4ª Corrida da Educação com 4 mil vagas e ingresso solidário

Receita abre consulta a lote residual do Imposto de Renda; pagamento será em 30 de outubro

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Sustentabilidade15 horas ago
Brasil poderá importar maior volume de trigo em 30 anos na temporada 2026/27 – MAIS SOJA
 Business12 horas ago
Estudo estima alta de até 49% na soja sem manejo fitossanitário
 Sustentabilidade12 horas ago
CEEMA: Com pressão da colheita nos EUA e projeções de safra recorde no Brasil, cotações do milho operam em queda – MAIS SOJA
 Sustentabilidade14 horas ago
Com China de volta às compras, soja volta a subir após oito quedas seguidas em Chicago
 Business13 horas ago
Preço do café recua e deve fechar semana em queda no Brasil
 Business22 horas ago
Cruz Alta abre colheita do trigo no Rio Grande do Sul
 Sustentabilidade13 horas ago
CEEMA: Queda em Chicago e problemas de qualidade no Sul do Brasil marcam o mercado do trigo – MAIS SOJA
 Sustentabilidade9 horas ago
Semeadura do milho atinge 78% no RS em ritmo desigual entre as regiões – MAIS SOJA