Sustentabilidade
Preços do algodão em pluma disparam em março com demanda aquecida – MAIS SOJA


Após meses operando em faixa relativamente estreita, os preços do algodão em pluma ganharam força em março, impulsionados pela resistência vendedora, pelo aquecimento da demanda e pelo suporte do mercado externo. Com isso, o Indicador CEPEA/ESALQ voltou a superar a casa dos R$ 3,91/lp e registrou a maior alta mensal desde agosto de 2022.
Ao longo de março, vendedores se mantiveram firmes, atentos à valorização internacional, enquanto compradores – tanto os agentes da indústria doméstica quanto de tradings voltadas à exportação – ampliaram sua atuação.
O movimento de avanço nos preços internos também foi sustentado por fatores como a valorização externa do petróleo, o encarecimento do frete e o elevado comprometimento da safra 2024/25.
Em março, o Indicador CEPEA/ESALQ (pagamento em oito dias) acumulou expressivo aumento de 11,2%, encerrando a R$ 3,9173/lp no dia 31 – o maior valor nominal desde 22 de agosto de 2025 (R$ 3,9407/lp). Trata-se da maior variação mensal positiva desde agosto de 2022, quando o aumento foi de 12,08%. No mês, a cotação doméstica ficou, em média, 4,6% acima da paridade de exportação.
A média mensal do Indicador atingiu R$ 3,6587/lp em março/26, alta de 3,93% em relação a fevereiro/26. Em termos reais (deflacionados pelo IGP-DI de fevereiro/26), o valor, contudo, ainda é 11,05% inferior ao de março/25. Em dólar, a média doméstica foi de US$ 0,6972/lp, sendo 5% acima do primeiro vencimento na Bolsa de Nova York (ICE Futures), mas 9,4% abaixo do Índice Cotlook A, referente à pluma posta no Extremo Oriente.
MERCADO INTERNACIONAL
Entre 27 de fevereiro e 31 de março, a paridade de exportação (FAS), calculada pelo Cepea, avançou 6%, alcançando R$ 3,6114/lp (US$ 0,6957/lp) no porto de Santos (SP) e R$ 3,6219/lp (US$ 0,6977/lp) no de Paranaguá (PR). Esse movimento foi impulsionado pela alta de 4,91% do Índice Cotlook A, que atingiu US$ 0,8020/lp no dia 31 – maior valor nominal desde o dia 28 de abril de 2025 (US$ 0,8055/lp) –, além da valorização de 1,05% do dólar frente ao Real, cotado a R$ 5,191 também no dia 31.
Na Bolsa de Nova York, os contratos também registraram ganhos ao longo do mês. Entre 27 de fevereiro e 31 de março, o contrato Maio/26 avançou 6,69%, para US$ 0,70/lp; o Julho/26 subiu 7,14%, para US$ 0,7213/lp; o Outubro/26 teve alta de 7,99%, para US$ 0,7416/lp; e o Dezembro/26 se valorizou 6,66%, fechando a US$ 0,7434/lp.
Esse cenário externo mais firme, aliado às fixações de contratos em aberto, tem estimulado a negociação de novos contratos a termo, tanto para a pluma da temporada 2025/26 quanto para a 2026/27.
OFERTA E DEMANDA MUNDIAIS
Segundo o USDA, em relatório divulgado em 10 de março, a produção mundial de algodão na safra 2025/26 deve alcançar 26,343 milhões de toneladas, aumentos de 0,9% frente ao mês anterior e de 2,1% em relação à safra passada. O destaque continua sendo o Brasil, cuja produção foi revisada para cima em 4% no comparativo mensal e pode atingir o recorde de 4,246 milhões de toneladas, 14,7% acima da temporada anterior.
O consumo global foi estimado em 25,817 milhões de toneladas, leves quedas de 0,1% frente ao relatório anterior e de 0,3% na comparação anual, mesmo diante de uma recuperação parcial da demanda chinesa. Assim, o consumo deve ficar cerca de 2% abaixo da oferta na safra 2025/26.
As transações globais foram revisadas para cima em 0,5% no mês, totalizando 9,56 milhões de toneladas. Em relação à safra 2024/25, são esperados aumentos de 2% nas importações e de 3,5% nas exportações, com o Brasil mantendo a liderança global.
Os estoques mundiais estão projetados em 16,631 milhões de toneladas, altas de 1,7% no mês e de 3,6% no ano. No caso do Brasil, os estoques foram novamente revisados para cima, podendo atingir um recorde de 1,094 milhão de toneladas, com expressivos aumentos de 17,6% frente a fevereiro e de 47% na comparação anual.
Quanto aos preços, o valor médio pago ao produtor norte-americano permanece estimado em US$ 0,60/lp, estável em relação ao relatório anterior.
CAROÇO DE ALGODÃO
A liquidez no mercado de caroço de algodão permaneceu enfraquecida ao longo de março. A menor disponibilidade na entressafra, aliada às chuvas favoráveis às pastagens, reduziu a movimentação.
Além disso, agentes priorizam o recebimento de cargas previamente negociadas. Quanto aos preços, dados do Cepea indicam que, em março, a média foi de R$ 939,98/t em Primavera do Leste (MT), leve alta de 0,6% frente a fevereiro/26, mas queda de 30,6% em relação a março/25. Em Campo Novo do Parecis (MT), a média foi de R$ 811,76/t (-2,8% no mês e -36,3% no ano). Em Lucas do Rio Verde (MT), o valor médio atingiu R$ 763,67/t, com recuos de 4,9% no mês e de 41,2% no ano. Em Barreiras (BA), a média foi de R$ 1.272,22/t, quedas de 4,6% no mês e de 13,9% no comparativo anual. Já em São Paulo (SP), a média ficou em R$ 1.379,53/t, com alta de 1,1% no mês, mas retração de 18,8% em relação a março/25.
Para a temporada 2025/26, mesmo após o encerramento da semeadura, a liquidez permanece limitada. A expectativa de boa oferta e as divergências entre as ofertas de vendedores e compradores continuam restringindo os negócios.
Segundo o Imea, até 9 de março, apenas 8,14% do caroço da safra 2025/26 havia sido comercializado em Mato Grosso, principal estado produtor. O percentual é bem inferior aos 38,49% registrados no mesmo período do ano passado e também abaixo da média dos últimos cinco anos, de 28,8%.
Fonte: Cepea
Autor:CEPEA
Site: CEPEA
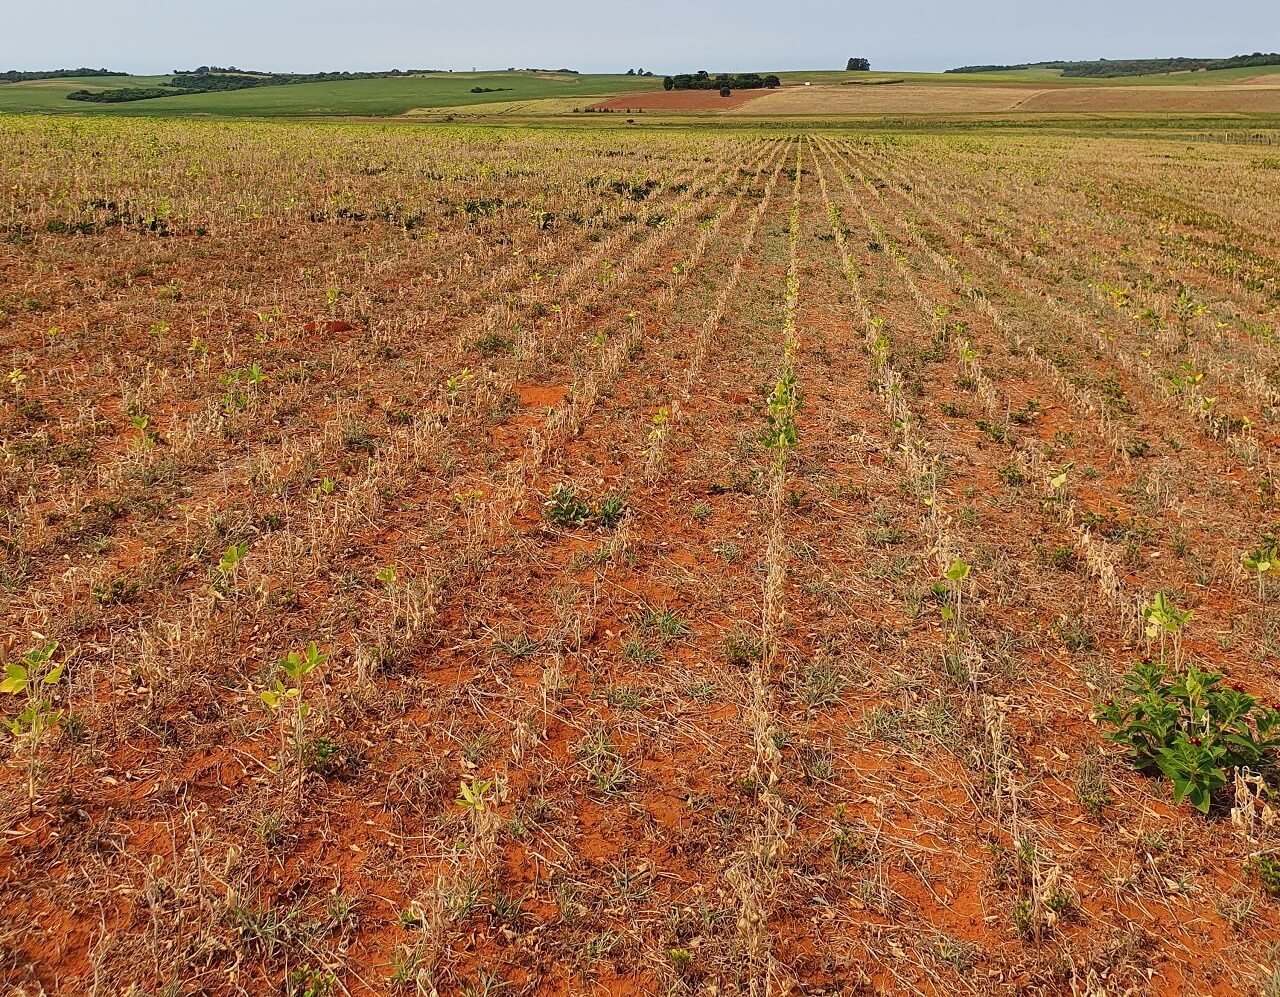
A Farsul intensificou a mobilização política em Brasília e junto ao Congresso Nacional para alertar sobre a urgência na votação e na ampliação da abrangência da Medida Provisória nº 1.376/2026, cujo prazo final de deliberação encerra-se no próximo dia 11 de novembro. Em pronunciamento divulgado nas redes sociais e ofícios encaminhados às principais lideranças legislativas, incluindo o relator da matéria, deputado federal Paulo Pimenta, o presidente da Frente Parlamentar da Agropecuária (FPA), deputado Pedro Lupion, além dos senadores Renan Calheiros e Tereza Cristina, a entidade reforçou que o tempo urge para evitar a perda de vigência da norma.
De acordo com dados do Banco Central destacados pela federação, a dimensão do endividamento no campo é alarmante. Entre agosto de 2025 e agosto de 2026, o saldo problemático do crédito rural no Brasil, que engloba operações em atraso, inadimplentes, prorrogadas e renegociadas, disparou 47,7%, saltando de R$ 139,08 bilhões para R$ 205,46 bilhões. No Rio Grande do Sul, o volume cresceu 26,4% no mesmo período, passando de R$ 34,94 bilhões para R$ 44,18 bilhões, o que representa impressionantes 39,2% de toda a carteira de crédito rural do Estado.
Em contrapartida, os registros oficiais do Sistema de Operações de Crédito Rural e do Proagro (SICOR) apontam que, até 30 de setembro de 2026, as operações de composição de dívidas vinculadas à MP alcançaram renegociações de R$ 5,55 bilhões a nível nacional e R$ 4,58 bilhões no território gaúcho. Para a Farsul, embora os recortes estatísticos possuam especificidades e não contemplem, por exemplo, as renegociações de Cédulas de Produto Rural (CPRs), os montantes evidenciam um abismo entre a escala do endividamento problemático real e o volume efetivamente absorvido pelo mecanismo atual.
Diante do relatório apresentado pelo deputado Paulo Pimenta e da perspectiva de apresentação de voto em separado pela FPA, a direção da Farsul defende a construção de um entendimento consensual. O objetivo é assegurar um texto alternativo ou ajustes no relatório que removam entraves burocráticos de acesso, ampliem o alcance do enquadramento e garantam prazo hábil para requerimento, análise e contratação por parte dos produtores.
A federação alerta que, caso a MP caduque sem as devidas alterações estruturais, cerca de 80% dos produtores rurais poderão ficar alijados da possibilidade de alongamento de suas obrigações financeiras, gerando reflexos severos na liquidez do setor e na estabilidade das próximas safras de culturas altamente mecanizadas.
Fonte: Farsul
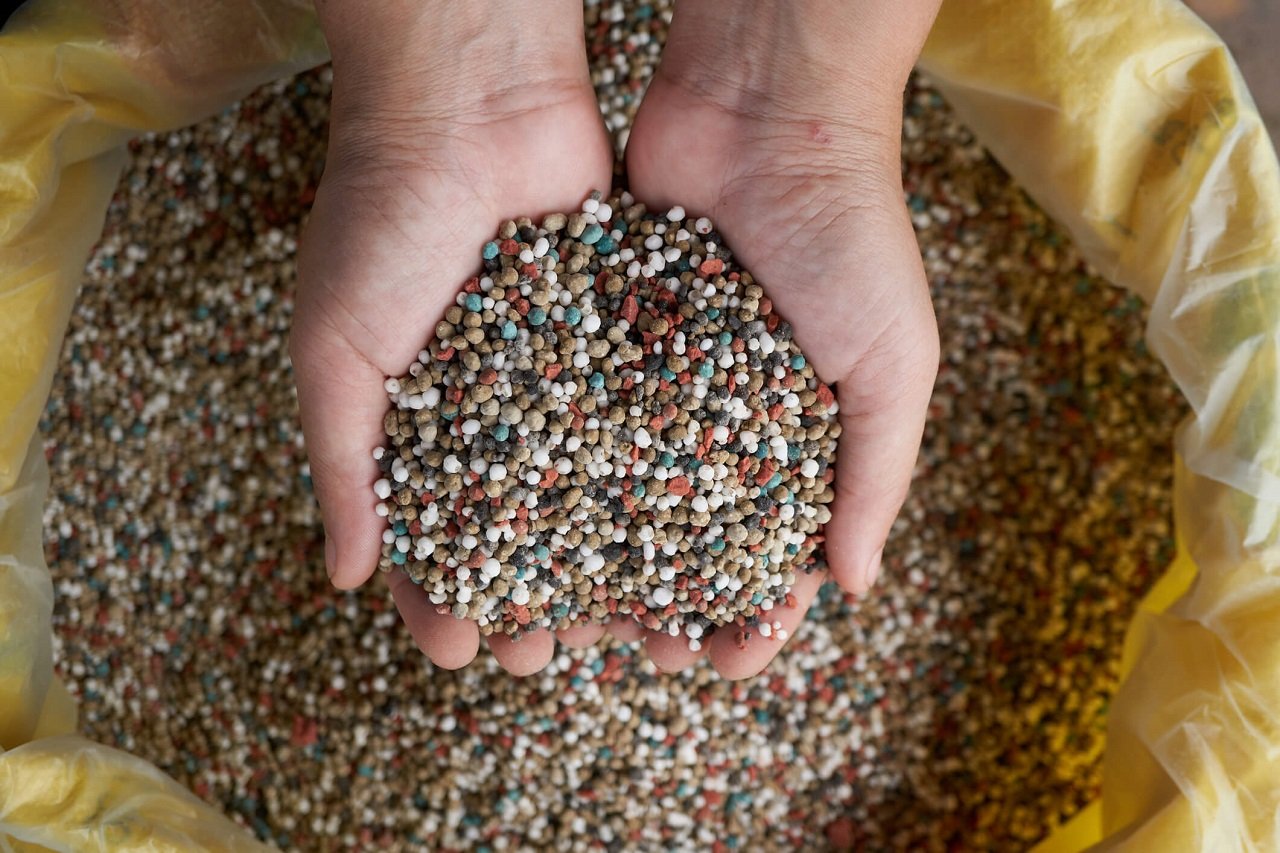
Em maio, junho e julho, redução nas entregas de fertilizantes foi de 15% a 20%, refletindo a persistência das graves adversidades geopolíticas globais e as dificuldades do produtor rural, como escassez de crédito, riscos de recuperações judiciais, altas taxas de juros, aumento de custos e riscos climáticos, em especial o El Niño.
A ANDA (Associação Nacional para Difusão de Adubos) informa que as entregas de fertilizantes ao mercado brasileiro no acumulado dos primeiros oito meses de 2026 foram de 27,31 milhões de toneladas. Isso significou redução de 10,4% ante as 30,47 milhões registradas em igual período de 2025. Em agosto, foram 4,33 milhões de toneladas, ante 5,25 milhões em 2025, com uma redução de 17,6%.
A ANDA relembra que o ano começou favorável, refletindo no primeiro trimestre o impacto positivo da boa safrinha. Mas, logo a seguir, com o início da guerra no Irã, em fevereiro, verificou-se o arrefecimento de novos negócios, que acabou sendo percebido com a queda das entregas a partir de maio, num ciclo que perdurou nos dados de agosto.
O Estado de Mato Grosso, líder nas entregas ao mercado, concentra a maior quantidade no período de janeiro a agosto, com 6,77 milhões de toneladas, ou 24,8% do total. Seguem-se: Paraná (3,07 milhões), Goiás (2,90 milhões), São Paulo (2,79 milhões), Rio Grande do Sul (2,24 milhões), Minas Gerais (2,07 milhões) e Bahia (1,96 milhão).
A produção nacional de fertilizantes intermediários encerrou agosto de 2026 com 418 mil toneladas. O volume representa queda de 40,2% na comparação interanual. No acumulado dos oito meses, foram 3,75 milhões de toneladas. Houve queda de 22,7% em relação a igual período de 2025, quando se produziram 4,86 milhões de toneladas.
As importações de fertilizantes intermediários continuam chegando ao Brasil com redução, totalizando, em agosto, 3,03 milhões de toneladas, com queda de 34%. No acumulado de janeiro a agosto de 2026, o total foi de 24,27 milhões de toneladas, significando retração de 12% em relação ao mesmo período de 2025, quando foram importadas 27,58 milhões de toneladas.
No porto de Paranaguá, principal porta de entrada dos adubos, ingressaram, de janeiro a agosto, 5,83 milhões de toneladas, indicando redução de 17,7% em relação a 2025, quando foram descarregadas 7,08 milhões de toneladas. O terminal representou 24% do total importado de todos os portos (Fonte: Siacesp/MDIC).
As informações são da ANDA.
Fonte: Agência Safras
Autor:Ritiele Rodrigues – ritiele.rodrigues@safras.com.br (Safras News)
Site: Agência Safras
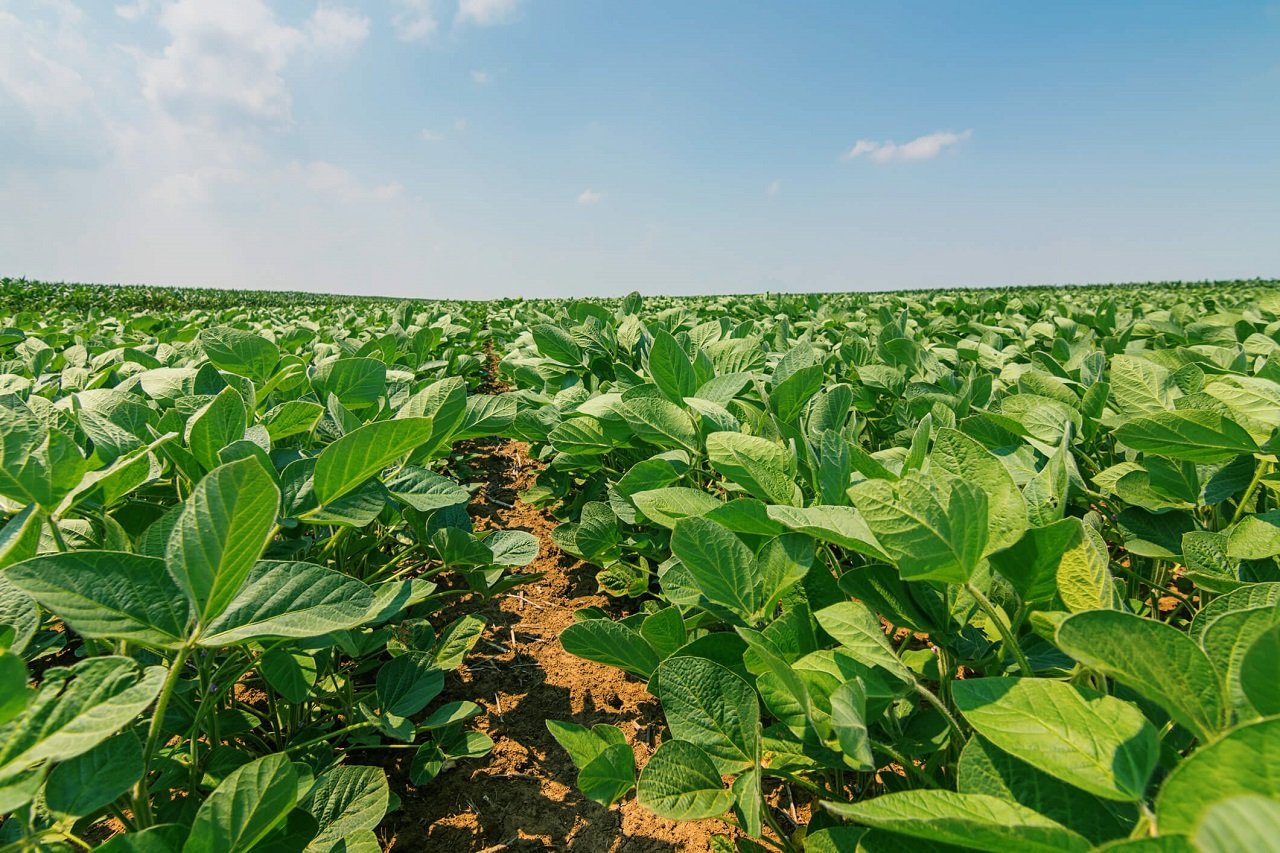
O número de nós na haste principal é uma das variáveis mais usadas para acompanhar o desenvolvimento da soja a campo. O intervalo de tempo térmico (graus dia ou soma térmica) entre a emissão de um nó e o próximo é chamado de plastocrono. Até pouco tempo, esse valor era tratado como constante durante toda a cultura, sem considerar que, a partir do florescimento, a emissão de nós passa a ocorrer junto com o desenvolvimento reprodutivo.
Um estudo conduzido por Dalla Porta et al. (2024), da equipe FieldCrops, reuniu 17 experimentos ao longo de 7 safras e 4 locais do Rio Grande do Sul (RS), com 25 cultivares de soja, sendo 6 de hábito de crescimento determinado e 19 de hábito indeterminado. Em vez de calcular um único plastocrono para o ciclo todo, foi dividido o período de emissão de nós em fases: nas cultivares indeterminadas, fase inicial (V1 a R1), intermediária (R1 a R3) e final (R3 a R5); nas determinadas, que têm menor sobreposição entre os estádios vegetativo e reprodutivo, apenas fase inicial (V1 a R1) e final (R1 a R3). Essa divisão permite acompanhar melhor a sobreposição entre o desenvolvimento vegetativo e reprodutivo durante a emissão de nós.
Os resultados mostraram que o ritmo de emissão de nós muda conforme o hábito de crescimento e a disponibilidade de água. Em cultivares determinadas irrigadas, a fase inicial do plastocrono (59,7 °C dia nó-1) foi mais rápida que a fase final (65,7 °C dia nó-1), enquanto no sequeiro essa diferença desaparece, com média de 70,1 °C dia nó-1 (Figura 1A e 1B). Já nas cultivares indeterminadas irrigadas, a fase intermediária foi a mais rápida (58,5 °C dia nó-1), mas no sequeiro o destaque foi a fase final, que praticamente dobrou o ritmo de emissão de nós, com plastocrono de 79,4 °C dia nó-1 frente a 60,6 °C dia nó-1 nas fases inicial e intermediária (Figura 1C e 1D), evidenciando o efeito do déficit hídrico justamente no período em que a planta já está formando vagens e grãos.
Os autores também observaram que esse padrão está ligado ao hábito de crescimento da cultivar, e não ao seu grupo de maturidade, o que reforça a importância de considerar essa característica na hora de interpretar a velocidade de desenvolvimento a campo. Dividir o plastocrono em fases, como proposto no estudo, dá uma base mais realista para os modelos de simulação da soja, aproximando a estimativa do número de nós — e, por consequência, do estádio de desenvolvimento da lavoura — do que de fato acontece quando a planta enfrenta déficit hídrico durante o enchimento de vagens e grãos.
Referências:
DALLA PORTA, F.S. et al. Improving understanding of the plastochron of determinate and indeterminate soybean cultivars. Revista Brasileira de Engenharia Agrícola e Ambiental, v. 28, n. 10, e278299, 2024. Disponível em: < https://doi.org/10.1590/1807-1929/agriambi.v28n10e278299 >, acesso: 01/11/2026.

Ventos de até 250 km/h e temporais destroem lavouras de soja, milho e tabaco no Sul

PM apreende pistola e 97 munições com falso CAC na rodovia MT-175 em Mato Grosso

Farsul alerta para o risco de caducidade da MP 1376 – MAIS SOJA

CPI da Saúde aprova convocação de secretária adjunta e suspeito por fraudes em MT

Entregas de fertilizantes caem 10,4% no período de janeiro e agosto – MAIS SOJA

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Sustentabilidade16 horas ago
Complexo de fungos causadores de doenças de solo desafia produtividade do algodão – MAIS SOJA
 Sustentabilidade13 horas ago
Mercado brasileiro de milho deve ter dia lento nos negócios – MAIS SOJA
 Sustentabilidade14 horas ago
Soja despenca ao menor preço em 11 semanas em Chicago
 Featured12 horas ago
Para tentar evitar processo disciplinar, vereador Jeferson Siqueira ameniza pressão sobre suplente
 Business12 horas ago
Plantio de soja ganha ritmo, mas irregularidade das chuvas mantém alerta para trabalhos em campo
 Business9 horas ago
Expovale 2026 terá Fazendinha do IDR-Paraná com foco em tecnologias e cadeias produtivas
 Business14 horas ago
Alta do dólar impulsiona preços do arroz, que atingem maior média desde fevereiro de 2025
 Sustentabilidade15 horas ago
Trigo fecha em baixa em Chicago com negociações de paz e avanço das safras no Hemisfério Sul – MAIS SOJA