Sustentabilidade
Análise mensal do mercado do algodão – MAIS SOJA

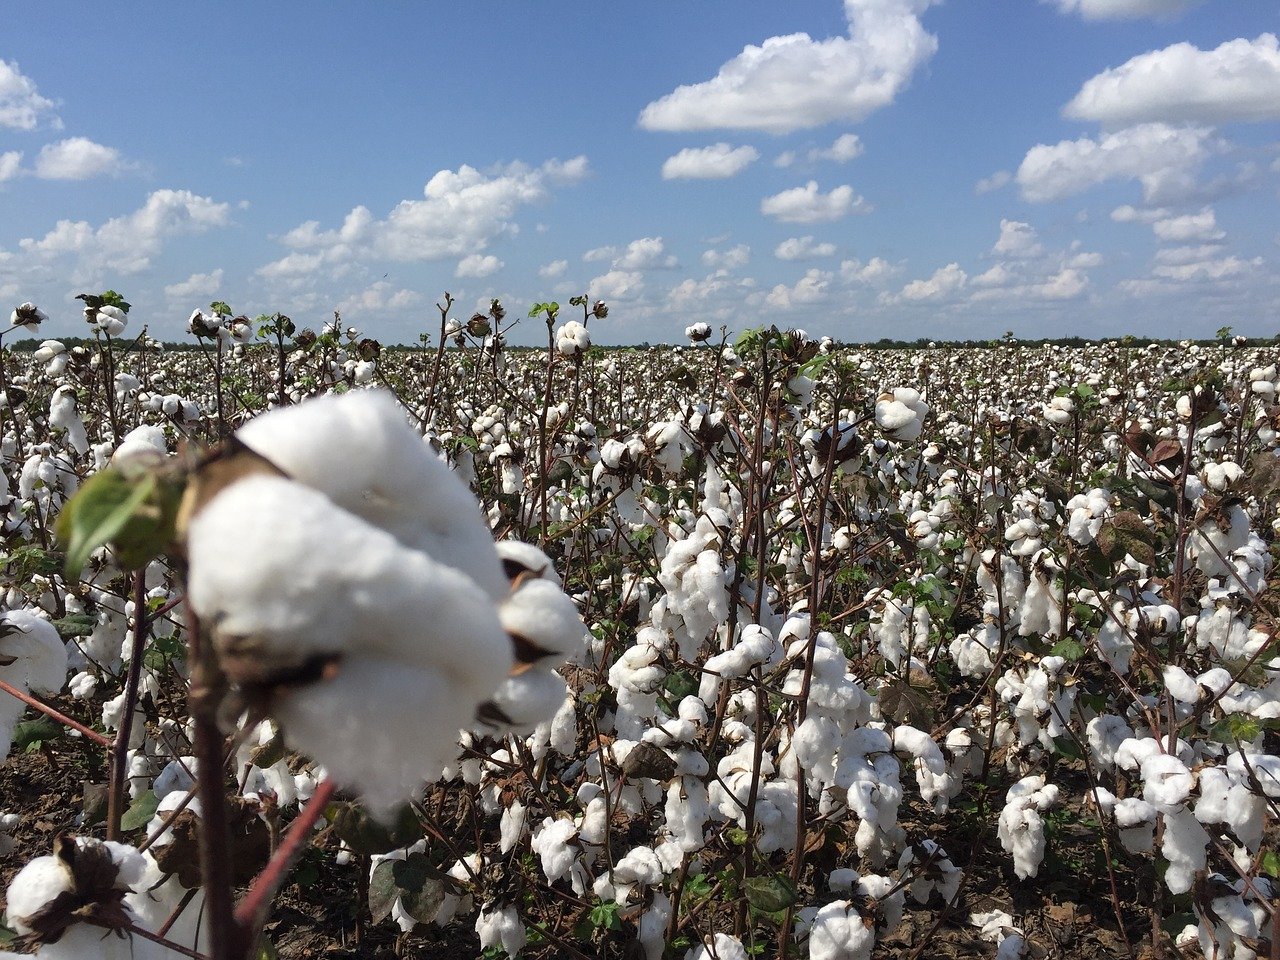
O ano de 2025 foi desafiador para o setor brasileiro de algodão. A combinação entre produção histórica, consumo ainda enfraquecido e pressão externa sobre as cotações levou a um ciclo prolongado de queda dos preços domésticos. Em contrapartida, o avanço das exportações foi decisivo para o escoamento do excedente e para a manutenção do protagonismo do Brasil no cenário internacional.
Depois de operar em um intervalo relativamente estreito no ano anterior, em 2025, o Indicador do algodão em pluma CEPEA/ESALQ (pagamento em 8 dias) acumulou baixa de 16,89%, encerrando a R$ 3,4862/libra-peso no dia 30 de dezembro. A paridade de exportação recuou em magnitude semelhante no comparativo entre 30 de dezembro de 2024 e 30 de dezembro de 2025 (-16,9%). Esse movimento refletiu a desvalorização de 11,2% do dólar frente ao Real, cotado a R$ 5,488 no dia 30, além da baixa de 6,05% do Índice Cotlook A, para US$ 0,7450/lp no mesmo período. No mercado futuro, o primeiro vencimento da Bolsa de Nova York (ICE Futures) caiu 6% em 2025.
Nos primeiros cinco meses do ano, os preços domésticos do algodão estiveram predominantemente em alta. Em maio, a cotação atingiu o pico anual e a maior média mensal real desde março de 2024 (IGP-DI de nov/25). A sustentação veio da postura firme dos vendedores durante a entressafra, da valorização dos contratos na Bolsa de Nova York e do avanço do Índice Cotlook A. Produtores capitalizados, amparados por receitas de outras commodities ou focados no cumprimento de contratos a termo, limitaram a oferta no mercado spot.
A partir de junho, contudo, os valores da pluma passaram a recuar com maior intensidade, pressionados pelas quedas externas e do dólar, além da intensificação das vendas de estoques remanescentes da safra 2023/24 e da aproximação do volume recorde de 2024/25. A necessidade de “fazer caixa”, aliada ao elevado nível de estoques, reforçou o viés baixista ao longo do segundo semestre.
Diante desse cenário, compradores passaram a atuar de forma mais cautelosa, priorizando aquisições pontuais, em um contexto de consumo contido de manufaturados e de bom nível de abastecimento industrial por meio de contratos a termo. Os atrasos na colheita e no beneficiamento da nova safra levaram muitos agentes a priorizarem o cumprimento desses contratos, firmados a preços mais atrativos do que os vigentes no spot.
O excesso de oferta, a demanda doméstica e internacional moderada, a instabilidade geopolítica e um câmbio menos favorável limitaram a recuperação dos preços no Brasil. A partir de outubro, o mercado interno passou a operar abaixo da paridade de exportação, situação que não se observava desde o final de 2024. A liquidez permaneceu reduzida no spot, com negociações concentradas quase exclusivamente nos contratos a termo. Em novembro, mesmo com a aproximação do recesso de fim de ano e a demanda restrita por manufaturados, em um ambiente de consumo têxtil global ainda enfraquecido, os embarques permaneceram intensos. Os preços médios, porém, acumularam quedas mensais consecutivas desde o pico de maio, caindo para o menor patamar real desde setembro de 2009. Nesse contexto, agentes intensificaram novas programações tanto para o início de 2026 quanto para os lotes da próxima temporada, reforçando a relevância do mercado a termo como principal estratégia de gestão comercial do setor.
EXPORTAÇÃO – As exportações brasileiras de algodão em pluma atingiram volume recorde na temporada 2024/25. Entre agosto/24 e julho/25, o Brasil embarcou 2,835 milhões de toneladas, 6% a mais que na safra anterior (2,68 milhões de toneladas), segundo dados da Secex. No ano civil, de janeiro a dezembro, foram 3,026 milhões de toneladas, 9,1% acima ao total de 2024 (2,774 milhões) e um recorde. Os principais destinos foram China (17%), Bangladesh (16%), Paquistão (16%), Turquia (14%), Vietnã (14%), Índia (8%) e Indonésia (6%). Em dólar, o preço médio de exportação em 2025 foi de US$ 0,7379/lp, 12,5% menor que o de 2024. Entre setembro/23 e março/25, as cotações externas superaram continuamente os valores do spot nacional; em abril/25, houve inversão, com o mercado interno voltando a operar em desvantagem frente à exportação a partir de setembro/25.
SAFRA BRASILEIRA 2024/25 – A área semeada na safra 2024/25 avançou 7,27% em relação à temporada anterior, totalizando 2,09 milhões de hectares, segundo a Conab. A produtividade média foi estimada em 1.954 kg/ha, 3,46% acima do recorde anterior. Assim, a produção atingiu 4,076 milhões de toneladas de pluma, alta de 10,13% frente à safra 2023/24. A disponibilidade interna (estoque inicial, produção e importações) cresceu 10,36%, totalizando 6,47 milhões de toneladas em 2024/25. O consumo doméstico foi estimado em 725 mil toneladas (+4,32%), gerando um excedente interno de 5,75 milhões de toneladas. As exportações foram projetadas em 2,94 milhões de toneladas (+6,08%) e os estoques de passagem, em 2,81 milhões de toneladas em dezembro/25, 17,05% superiores aos de dezembro/24.
OFERTA E DEMANDA MUNDIAL – Com aumentos expressivos na produção da China, do Brasil e dos Estados Unidos, a oferta global foi estimada em 25,97 milhões de toneladas em 2024/25, a maior desde 2017/18 e 6% acima da temporada anterior, segundo o USDA. O consumo mundial cresceu em ritmo menor, 3%, para 25,9 milhões de toneladas, elevando a relação estoque/consumo para 62,7%. As importações globais foram estimadas em 9,37 milhões de toneladas (-2,3%) e as exportações, em 9,23 milhões (-4,4%). Em sentido oposto, os embarques brasileiros cresceram 5,8%, alcançando 2,835 milhões de toneladas, o equivalente a 31% do comércio mundial, superando em 9,4% os dos Estados Unidos.
Fonte: Cepea
Autor:AGROMENSAIS DEZEMBRO/2025
Site: CEPEA
O Comitê de Política Monetária (Copom) manteve a taxa básica de juros, a Selic, em 13,75% ao ano. A decisão foi unânime e dentro do esperado pela maioria do mercado.
Segundo comunicado divulgado junto com a decisão, o Comitê segue acompanhando como os desenvolvimentos da política fiscal doméstica impactam a política monetária e os ativos financeiros, reforçando a postura de cautela em cenário de maior incerteza.
“Os indicadores correntes de atividade mantêm-se consistentes com uma trajetória de desaceleração no acumulado de 2026. O Comitê monitora com atenção a desancoragem das expectativas de inflação para prazos mais longos na medida em que esta contribui para a determinação dos preços e aumenta o custo de desinflação”, informa o comunicado.
Segundo o Copom, essa decisão é compatível com a estratégia de convergência da inflação para o redor da meta ao longo do horizonte relevante. “Sem prejuízo de seu objetivo fundamental de assegurar a estabilidade de preços, essa decisão também implica suavização das flutuações do nível de atividade econômica e fomento do pleno emprego”.
O contexto atual, caracterizado por taxa Selic substancialmente contracionista, aumento significativo das incertezas em torno do cenário base, expectativas de inflação mais elevadas, e desaceleração da atividade econômica doméstica mais acentuada, apresenta um cenário desafiador para a política monetária, demandando serenidade e cautela na sua condução. “O Comitê seguirá acompanhando a evolução do cenário, para manter a restrição adequada de forma a assegurar a convergência da inflação à meta”.
Cenários
O ambiente externo tornou-se mais adverso em função do prolongamento dos conflitos armados no Oriente Médio, com impactos altistas sobre o preço do petróleo e derivados, e da política monetária mais restritiva nas economias avançadas. Tal cenário exige cautela por parte de países emergentes em ambiente marcado por elevação da volatilidade de preços de ativos e commodities.
Em relação ao cenário doméstico, o conjunto dos indicadores divulgados desde a última reunião aponta para uma moderação mais acentuada da atividade econômica, principalmente em setores mais cíclicos. O mercado de trabalho permanece resiliente, porém apresentando sinais de desaquecimento na margem. Nas divulgações mais recentes, a inflação cheia e a média das medidas subjacentes aceleraram, situando-se acima do limite superior do intervalo de tolerância da meta.
Inflação
As expectativas de inflação para 2026 e 2027 apuradas pela pesquisa Focus distanciaram-se adicionalmente em relação à meta desde a última reunião, situando-se em 5,2% e 4,8%, respectivamente. A projeção de inflação do Copom para o segundo trimestre de 2028, atual horizonte relevante de política monetária, elevou-se para 3,5% no cenário de referência, com a incorporação dos choques de oferta materializados desde a última reunião. O Copom relembra que essa projeção utiliza a trajetória da Selic extraída da Focus.
Os riscos para a inflação, tanto de alta quanto de baixa, permanecem mais elevados que o usual, com assimetria altista. Entre os riscos de alta para o cenário inflacionário e as expectativas de inflação, destacam-se (i) uma desancoragem das expectativas de inflação por período mais prolongado, com horizontes mais longos incorporando impactos potenciais de segunda ordem de choques de oferta, relacionados ao petróleo e seus derivados, e a efeitos climáticos sobre a produtividade agrícola e custos de energia; (ii) uma maior resiliência na inflação de serviços do que a projetada em função de um hiato do produto positivo; (iii) uma conjunção de políticas econômicas externa e interna que tenham impacto inflacionário maior que o esperado, por exemplo, por meio de uma taxa de câmbio persistentemente mais depreciada; e (iv) estímulos à demanda agregada, em particular ao componente de consumo, que tenham como resultado o crescimento da atividade econômica acima do produto potencial, enfraquecendo parte dos canais usuais de transmissão da política monetária.
Entre os riscos de baixa, ressaltam-se (i) uma eventual desaceleração da atividade econômica doméstica mais acentuada do que a projetada, tendo impactos sobre o cenário de inflação; (ii) uma desaceleração global mais pronunciada decorrente dos choques de comércio e do petróleo, e de condições financeiras mais restritivas, em um cenário de maior incerteza; e (iii) uma redução nos preços das commodities com efeitos desinflacionários.
Fonte: Agência Safras
Sustentabilidade
Plantio avança, mas falta chuva: Mato Grosso enfrenta o segundo início de safra mais seco em 27 anos – MAIS SOJA
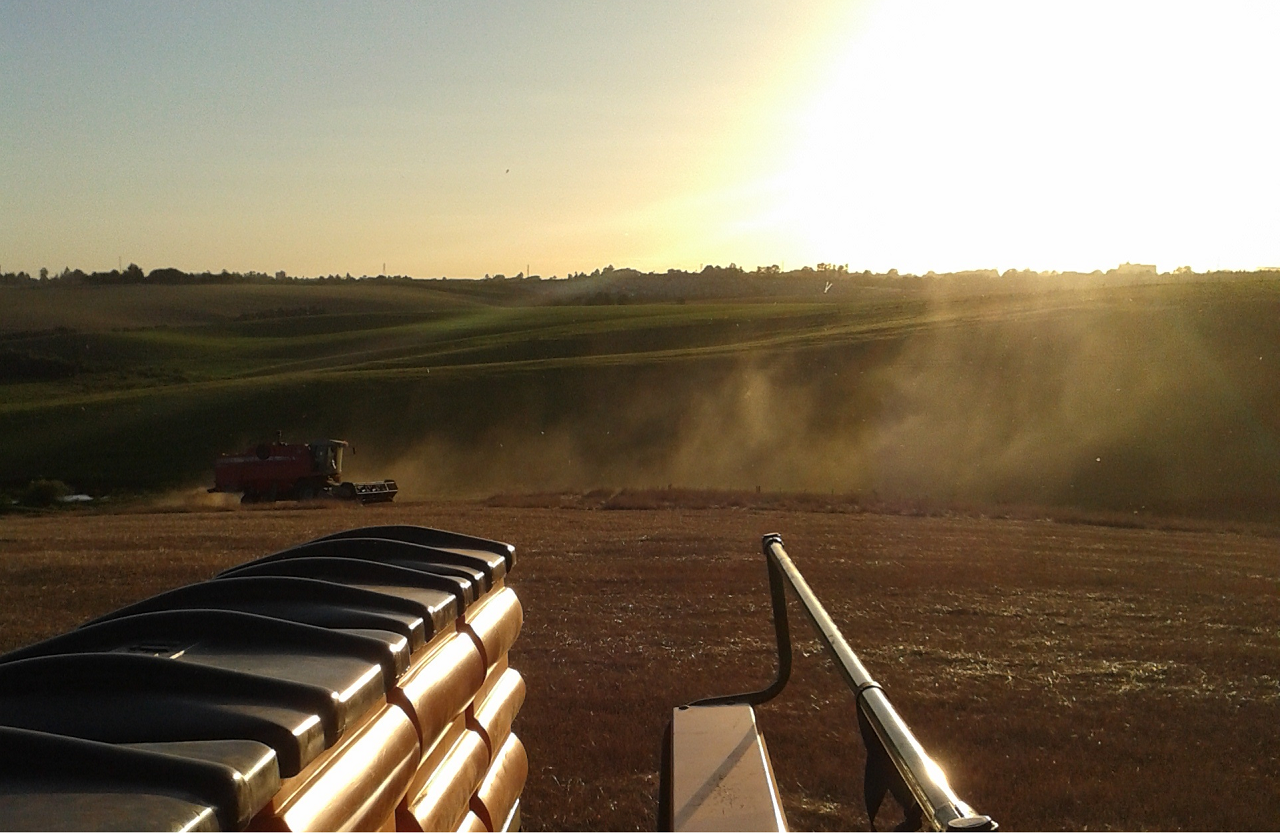
Mesmo com o avanço do plantio da soja em Mato Grosso, a safra 2026/27 enfrenta um problema que ainda não aparece nas projeções mais otimistas de produção: a falta de chuva. Levantamento elaborado pela EnsoAg/SmartCampo para a Aprosoja MT, com dados de satélite da NASA, mostra que o estado acumulou apenas 186 milímetros entre 1º de setembro e 27 de outubro, diante de uma média histórica de 276 milímetros. O volume é 33% inferior ao normal e representa o segundo início de safra mais seco da série de 27 anos, atrás apenas de 2024.
Nos 30 dias entre 28 de setembro e 27 de outubro, choveu, em média, 124 milímetros no estado, contra 189 milímetros esperados para o período, déficit de 34%. Em 66% do território mato-grossense, a precipitação ficou mais de 25% abaixo da média histórica. Dos 23 municípios avaliados, 22 registraram chuva inferior ao padrão do período.
“O plantio avançou, mas isso não significa que a safra esteja garantida. Estamos vendo lavouras sentindo a falta de umidade, inclusive áreas semeadas mais cedo que já entraram na fase reprodutiva. O mercado olha para o ritmo do plantio e projeta uma grande produção, mas a realidade no campo exige muito mais cautela”, alerta o presidente da Aprosoja MT, Lucas Costa Beber.
O Oeste do estado, especialmente a região dos Parecis, concentra os maiores déficits. Nos últimos 30 dias avaliados, Campos de Júlio recebeu 89 milímetros, 56% abaixo da média, o menor volume da série histórica para esse intervalo. Brasnorte registrou 80 milímetros, queda de 54%; Comodoro, 88 milímetros, redução de 52%; e Sapezal, 90 milímetros, 47% abaixo do normal. Em Campo Novo do Parecis, a deficiência foi de 39%. No Médio-Norte, Lucas do Rio Verde registrou déficit de 44%, Sorriso de 35% e Nova Mutum de 33%.
O problema não se resume ao volume acumulado. A irregularidade das precipitações e as temperaturas elevadas aumentam a preocupação com o estresse das plantas. O Índice de Severidade de Seca (ISSE), calculado pelo modelo de balanço hídrico da EnsoAg, chegou à média estadual de 0,60 na semana de 21 a 27 de outubro, o segundo maior resultado para essa semana na série histórica. Naquele intervalo, 52% da área do estado apresentou índice superior a 0,6, faixa classificada como moderadamente seca. No Oeste/Parecis, o índice semanal chegou a 0,65; no Sudeste, a 0,69; e no Centro-Sul, a 0,68.
“Quando falta água numa fase decisiva do desenvolvimento da soja, existe risco para o potencial produtivo. Ainda é cedo para medir perdas ou antecipar o tamanho de qualquer redução na safra. Mas também é cedo para tratar como certa uma supersafra. Não podemos confundir área plantada com produção colhida”, afirma Lucas.
As chuvas registradas entre 28 de outubro e 1º de novembro trouxeram algum alívio, mas não eliminaram o déficit: foram 28 milímetros, em média, no estado, volume ainda 22% abaixo do normal para esses cinco dias. No Oeste/Parecis e no Médio-Norte, a precipitação permaneceu mais de 25% abaixo do padrão histórico do intervalo.
Segundo a Aprosoja MT, equipes que percorreram áreas entre Gaúcha do Norte, Sorriso, o Médio-Norte e o Oeste do estado também encontraram lavouras sob condições de baixa umidade. A entidade chama atenção ainda para possíveis reflexos sobre o manejo, já que o clima seco pode dificultar o controle de plantas daninhas e pragas em determinadas condições de aplicação, ampliando a necessidade de monitoramento e o risco de custos adicionais.
“Mato Grosso é o maior produtor de soja do Brasil e tem peso decisivo na oferta nacional. Por isso, é preciso olhar com responsabilidade para o que está acontecendo aqui. O produtor está fazendo sua parte, mas a chuva não está acompanhando. Não estamos anunciando quebra de safra. Estamos alertando que o otimismo das estimativas ainda precisa ser confirmado dentro da lavoura”, concluiu o presidente da Aprosoja MT.
Fonte: Aprosoja/MT
Autor:Giovanna Fermam – Assessoria de Comunicação
Site: Aprosoja/MT
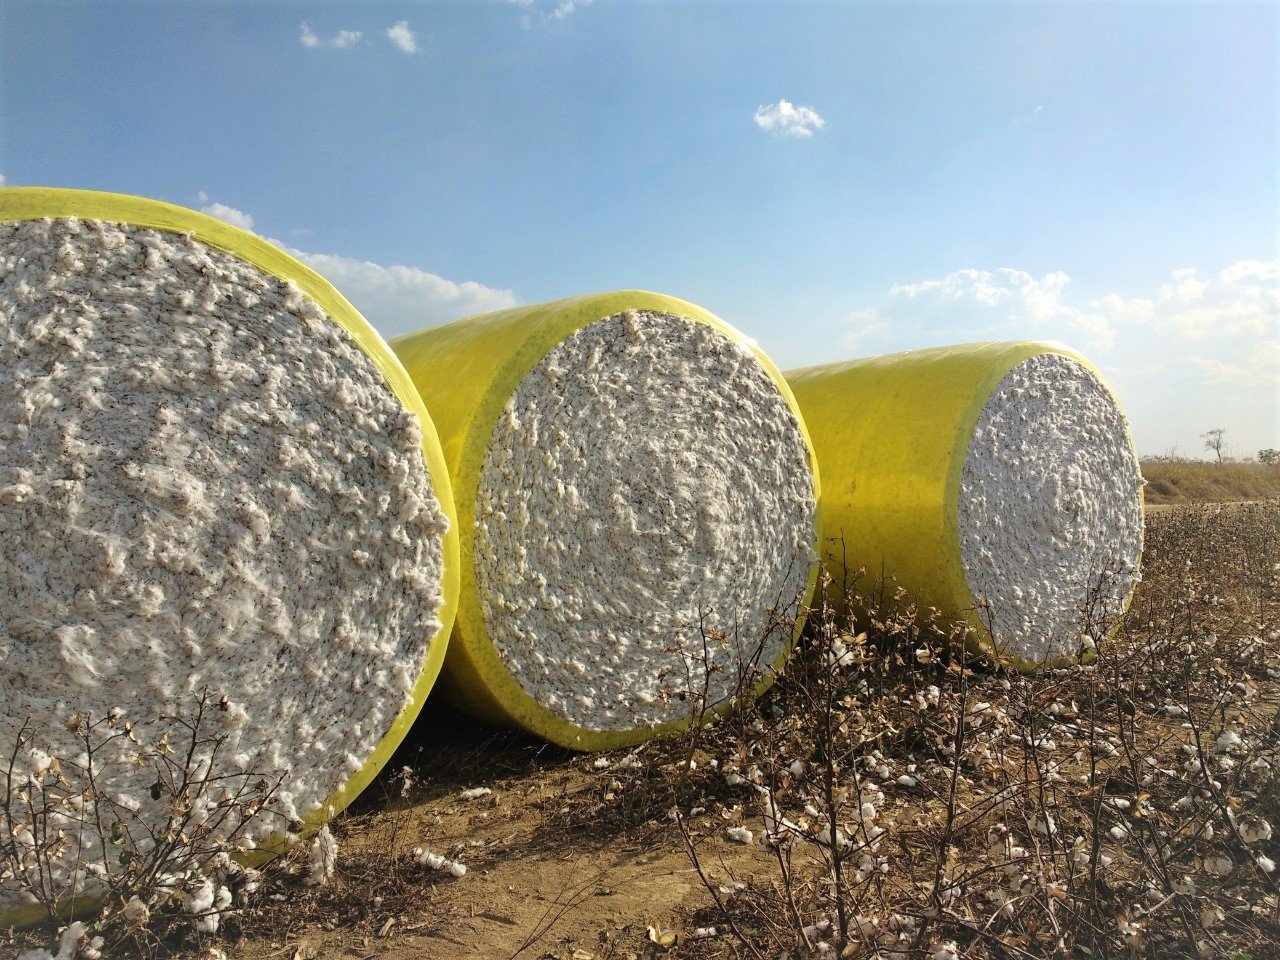
A Bolsa de Mercadorias de Nova York (ICE Futures) para o algodão fechou com preços mais altos nesta quarta-feira.
A desvalorização do dólar contra o real e outras moedas foi aspecto altista para a pluma. Os investidores se posicionaram para o relatório das exportações semanais norte-americanas de algodão, que será divulgado nesta quinta-feira, às 10h30 (horário de Brasília), pelo Departamento de Agricultura dos Estados Unidos (USDA).
Os contratos com entrega em dezembro/2026 fecharam o dia a 78,11 centavos de dólar por libra-peso, alta de 1,07 centavo, ou de 1,4%. Março/2027 fechou a 81,96 centavos, ganho de 1,06 centavo, ou de 1,3%.
Fonte: Agência Safras
Autor:Lessandro Carvalho (lessandro@safras.com.br) / Agência Safras News
Site: Agência Safras

Copom mantém Selic em 13,75% ao ano, dentro do esperado – MAIS SOJA

CNC aciona o STF por aumento do prazo de adaptação à nova jornada e alerta para riscos

Deputado Max Russi diz que prepara “alguns cortes e reajustes” na Assembleia Legislativa

El Niño e dólar pressionaram o preço do café em outubro

MT intensifica combate ao bicudo na reta final da safra de algodão

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Business24 horas ago
Plantio de soja ganha ritmo, mas irregularidade das chuvas mantém alerta para trabalhos em campo
 Sustentabilidade15 horas ago
Farsul alerta para o risco de caducidade da MP 1376 – MAIS SOJA
 Sustentabilidade24 horas ago
Trigo/BR: Colheita avança no Sul, mas clima reduz produtividade e qualidade dos grãos – MAIS SOJA
 Sustentabilidade19 horas ago
IMEA: Semeadura do milho acelera na Argentina, enquanto MT monitora clima para a safra 26/27 – MAIS SOJA
 Business16 horas ago
Produtor de tabaco poderá acompanhar a classificação das folhas dentro de sua propriedade
 Business21 horas ago
Expovale 2026 terá Fazendinha do IDR-Paraná com foco em tecnologias e cadeias produtivas
 Sustentabilidade18 horas ago
Mercado do algodão: Alta do dólar favorece exportação enquanto preço do caroço recua em MT – MAIS SOJA
 Business22 horas ago
Em Brasília, governo de SP cobra mudanças nas regras de renegociação de dívidas rurais