Sustentabilidade
Boletim de Inteligência de Mercado Abrapa – 05/09/2025 – MAIS SOJA


Após chuvas no Texas, cotações fecharam em queda esta semana com o contrato Dez/25 atingindo nova mínima histórica em 66,05 c/lb em 2/Set. O mercado permanece apático, diante de um quadro de oferta abundante e demanda tímida. Atenções voltadas à safra dos EUA e aos movimentos técnicos do mercado.
Canal do Cotton Brazil – Quer se manter atualizado sobre o mercado de algodão no mundo? Participe: https://bit.ly/Canal-CottonBrazil.
Algodão em NY – O contrato Dez/25 fechou nesta quinta 04/set cotado a 66,20 U$c/lp (-1,6% vs. 28/ago). O contrato Dez/26 fechou em 68,97 U$c/lp (-0,7% vs. 28/ago).
Basis Ásia – Basis médio do algodão brasileiro posto Leste da Ásia: 729 pts para embarque Out/Nov-25 (Middling 1-1/8″ (31-3-36), fonte Cotlook 04/set/25.
Altistas 1 -Mesmo que da “mão para a boca”, a demanda se fortalece à medida que as cotações caem. Compras ativas de Índia, Bangladesh, Paquistão e China foram relatadas esta semana.
Altistas 2 – As condições das lavouras nos EUA recuaram esta semana, de 54% Boas+Excelentes para 51% esta semana. O número, entretanto, está bem acima dos 44% da safra passada.
Altistas 3 – Ainda nos EUA, chuvas em agosto foram poucas. Tirando o último fim de semana, setembro segue no mesmo ritmo seco, e esta semana também sem precipitações. Umidade do solo e do subsolo indica seca.
Altistas 4 – Com preços mínimos no país em torno de US$ 90c/lp e a remoção das tarifas de 11% de importação de algodão até dezembro, a demanda indiana deve seguir aquecida por algodão importado. A corrida para cumprir o prazo de chegada no país de 31/Dez será grande.
Baixistas 1 – O mercado está de olho nos números que serão divulgados no relatório de Setembro do USDA no próximo dia 12. Um número chave é a produção dos EUA, que no relatório de agosto foi estimada em 13,2 milhões de fardos. O NCC prevê um número maior que o de agosto do USDA.
Baixistas 2 – A China está pouco ativa nas importações há algum tempo, e essa nova cota de processamento não ajuda muito. Com a safra local devendo passar de 7 milhões de toneladas novamente, as cotas visam garantir mercado ao algodão local, que é mais caro que o importado.
Baixistas 3 – Permanece grande a diferença líquida entre vendas e compras on-call (não fixadas). Atualmente, há quase 4 milhões de fardos em compras não fixadas a mais que vendas, o que pode gerar pressão vendedora adicional à medida em que o mercado se aproxima do First Notice Day, em 21 de novembro.
Baixistas 4 – Apesar de uma eventual retirada de tarifas dos EUA ser altista para o mercado, decisão de um tribunal de apelações nos EUA, que considerou ilegítimas as tarifas impostas na era Trump, adicionou instabilidade ao mercado.
Logística – Abrapa, Ampa e Aprosoja realizam o 1º Fórum Geopolítica e Logística dia 10/set em Brasília. Em pauta, competitividade, logística e exportações no contexto geopolítico global: https://abrapa.com.br/evento/forum-geopolitica-e-logistica/
Índia 1 – O Brasil é o principal exportador de algodão para a Índia. Esse resultado é surpreendente, considerando que, até o ano passado, o Brasil era coadjuvante no mercado indiano.
Índia 2 – De out/24 a jul/25, a Índia importou 552 mil tons, das quais 147 mil tons saíram do Brasil. As nações do oeste da África juntas exportaram 143 mil tons, os EUA 112 mil tons e a Austrália, 103 mil tons. (Fontes do setor privado).
China 1 – Após um verão calmo, houve retomada da demanda física, com compras modestas principalmente de algodão brasileiro. Esse movimento ajudou a firmar levemente o basis do Brasil.
China 2 – A limitada cota de importação anunciada (200 mil tons) deverá ser direcionada em grande parte para algodão Brasileiro, já que até o momento o algodão dos EUA está sujeito a 45% de tarifa adicional na China.
China 3 – O fio produzido na China continua mais barato que o importado, o que reduz a demanda chinesa por importações. Isso está prejudicando exportadores de fio em toda a Ásia, especialmente no Vietnã, Paquistão e Índia.
China 4 – Condições favoráveis nas lavouras de Xinjiang reforçam a expectativa de grande safra local, limitando o espaço para importações em larga escala.
Vietnã – No Vietnã, fiações estão buscando algodão dos EUA contando com a aprovação da “Buying American Cotton Act”. Lotes brasileiros e australianos seguem atraindo interesse por terem preços competitivos.
Austrália – A ABARES prevê área plantada de algodão de 461 mil ha na safra 2025/26 (-11% vs 2024/25), com redução principalmente em Nova Gales do Sul devido à menor disponibilidade e preços mais altos da água para irrigação.
Luto na moda – Faleceu nesta madrugada, aos 91 anos, o estilista italiano Giorgio Armani, um dos maiores nomes da moda mundial. Criador de uma alfaiataria minimalista, porém elegante, Armani ergueu um império da moda e se tornou sinônimo de sofisticação. Um dos grandes adeptos do uso do algodão na alta costura, Armani lançou em 2023 um projeto de cultivo de algodão regenerativo no sul da Itália.
Exportações – As exportações brasileiras de algodão somaram 77,5 mil tons em agosto/25. A média diária de embarque foi 30,7% menor que no mesmo mês em 2024.
Colheita 2024/25 – Até ontem (04/09), foram colhidos no estado da BA 83,6%, GO 91,16%, MA 100%, MG 88%, MS 100%, MT 92%, PI 100%, PR 100% e SP 97,5%. Total Brasil: 90,83%
Beneficiamento 2024/25 – Até ontem (04/09), foram beneficiados nos estados da BA 48%, GO 52,6%, MA 25%, MG 50%, MS 55%, MT 24%, PI 43,4%, PR 100% e SP 95%. Total Brasil: 30,65%.
Preços – Consulte tabela abaixo
Quadro de cotações para 04-09
Este boletim é produzido pelo Cotton Brazil – cottonbrazil@cottonbrazil.com
Fonte: Abrapa
Autor:Abrapa
Site: ABRAPA
Sustentabilidade
Alta dos fertilizantes aumenta a importância da eficiência no manejo do solo – MAIS SOJA
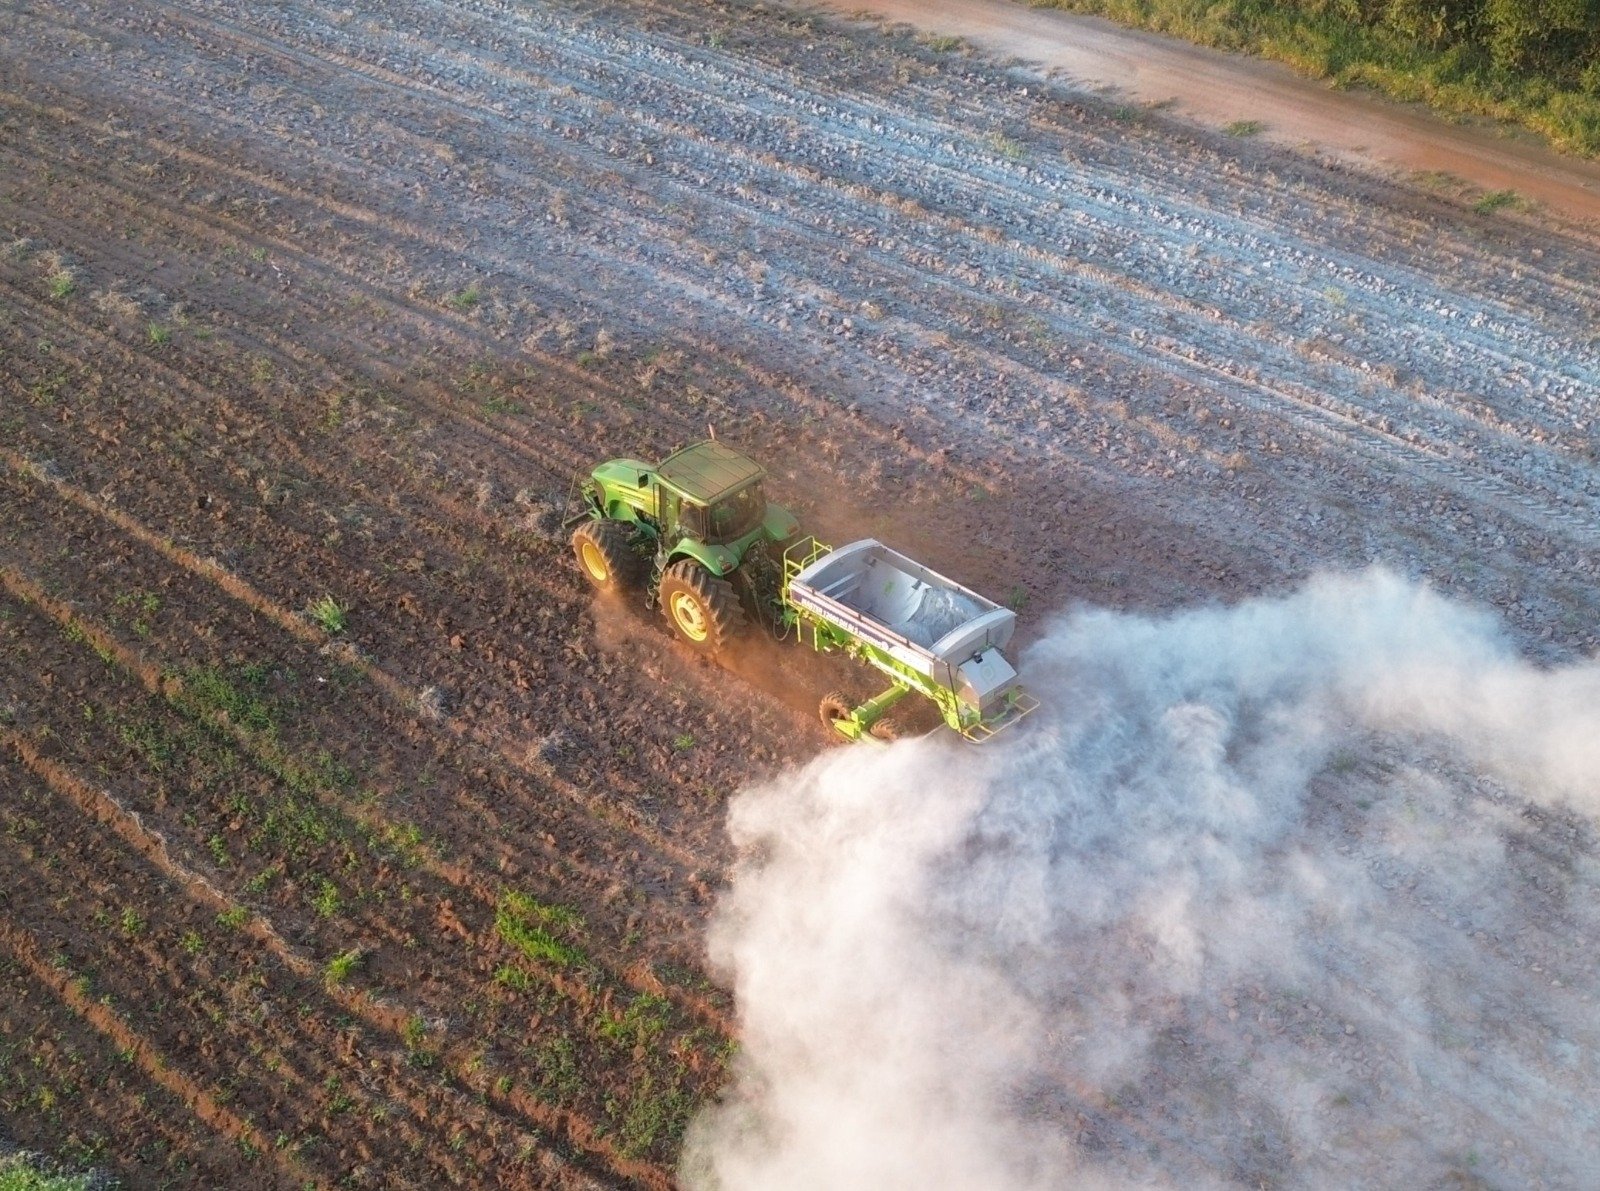
Foto de capa: Assessoria
O investimento em fertilizantes representa uma parcela relevante dos custos de produção agrícola e, em um cenário de forte dependência brasileira de insumos importados, aumentar a eficiência de cada aplicação tornou-se ainda mais relevante. Dados do Ministério da Agricultura e Pecuária (Mapa) mostram que o Brasil importa cerca de 85% dos fertilizantes que utiliza, enquanto soja, milho e cana-de-açúcar respondem por mais de 70% da demanda nacional.
Nesse contexto, a condição do solo é um dos fatores que podem interferir no aproveitamento dos nutrientes. A compactação, por exemplo, pode limitar o crescimento das raízes e reduzir o volume da área explorada pelas plantas, fazendo com que parte do potencial do fertilizante não seja aproveitada.
De acordo com Henrique Moscatelli, engenheiro agrônomo, responsável pela área de inteligência de mercado e marketing da Piccin Equipamentos, a limitação física pode comprometer o desempenho da cultura mesmo quando a adubação é realizada de acordo com a recomendação. “Para que o fertilizante seja bem aproveitado, é preciso que os nutrientes estejam acessíveis às raízes. Em um solo compactado, elas tendem a se concentrar nas camadas mais superficiais, e o produtor passa a depender de uma faixa menor dele para nutrir a planta durante toda a safra”, explica.
Adubar mais nem sempre significa produzir mais
Um dos sinais de que a limitação pode estar relacionada à estrutura física do solo é a ausência de resposta proporcional ao aumento das doses de fertilizantes. Segundo Moscatelli, a avaliação química precisa ser acompanhada pela análise das condições físicas da área. “O produtor pode comprar o fertilizante correto e aplicar a dose recomendada, mas a planta não responder na mesma proporção porque a raiz encontra uma barreira física. Nesse caso, o problema não está necessariamente no adubo, mas na condição do solo”, afirma.
Entre os sinais que podem indicar compactação estão plantas menores concentradas nos mesmos pontos do talhão ao longo das safras, baixa resposta ao incremento da adubação, sintomas de deficiência nutricional mesmo após a fertilização, encharcamento localizado e demora na infiltração da água. Cabeceiras, carreadores e locais submetidos a maior tráfego de máquinas também merecem atenção, já que tendem a apresentar maior pressão sobre o solo.
Diagnóstico orienta a descompactação
Quando o diagnóstico confirma a existência de uma camada compactada, operações mecânicas podem ajudar a restabelecer condições adequadas para o crescimento das raízes. O rompimento dessa camada amplia o volume de solo explorado pelas plantas e pode favorecer tanto o acesso aos nutrientes quanto à água armazenada em camadas superficiais.
A melhora da estrutura também pode favorecer a infiltração da água e reduzir o escoamento superficial. O manejo, porém, precisa ser dimensionado de acordo com a necessidade da área. “O equilíbrio está em trabalhar somente onde o diagnóstico identificou compactação e na profundidade necessária para romper a camada de impedimento. Fazer uma operação mais intensa do que a área exige aumenta o consumo de combustível, as horas de máquina e pode comprometer a estrutura do solo”, ressalta o engenheiro agrônomo.
Regulagem interfere no custo da operação
Além de definir onde e em qual profundidade intervir, a regulagem do implemento influencia a eficiência operacional. Profundidade de trabalho, nivelamento, condição das ponteiras e configuração das hastes devem estar adequados às características da operação. Um equipamento mal regulado pode exigir maior força de tração do trator e elevar o consumo de combustível.
Para operações de descompactação, a Piccin dispõe de diferentes configurações de escarificadores e subsoladores para distintas profundidades e condições de solo. Entre as opções estão o escarificador EPCR 300, para trabalhos de até 260 milímetros, e a linha SP de subsoladores, com profundidades entre 200 e 450 milímetros. As linhas Controle Remoto e Advanced também permitem trabalhar em camadas mais profundas e ajustar características do equipamento às condições identificadas na área.
Na distribuição de insumos, a empresa conta ainda com a linha Master equipada com a Esteira Precisa, tecnologia destinada à aplicação de produtos como calcário, gesso, fertilizantes químicos e orgânicos e pó de rocha, com configurações para operações em agricultura de taxa variável.
Fonte: Assessoria de imprensa
Sustentabilidade
China adia novas compras de soja e mantém disputa entre Brasil e EUA em aberto – MAIS SOJA
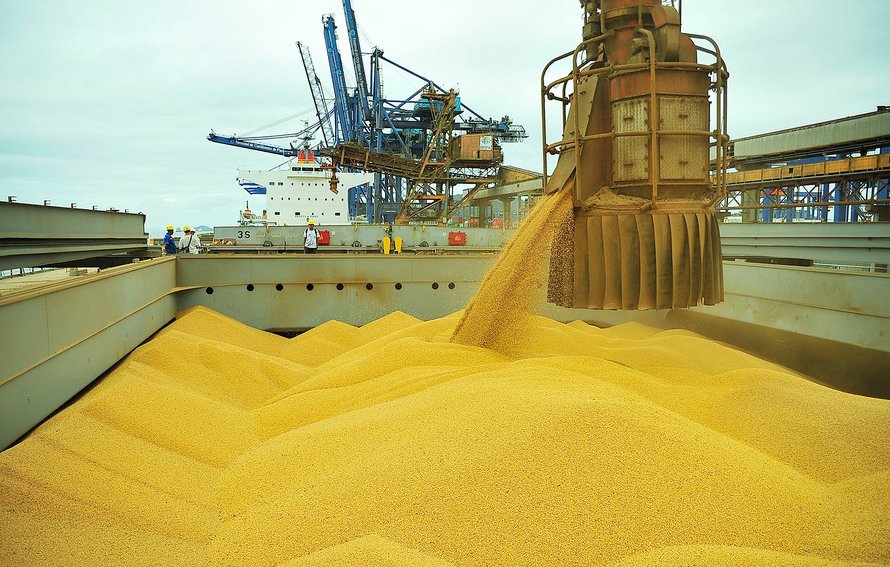
A reunião entre Donald Trump e Xi Jinping não trouxe novos volumes de soja nem mudanças nas condições comerciais para o produto americano, mantendo praticamente inalterado o cenário de disputa pela demanda chinesa. Com 13,73 milhões de toneladas de soja dos Estados Unidos já contratadas e outras 11,3 milhões ainda necessárias para completar o compromisso anual de 25 milhões de toneladas, a atenção do mercado se volta agora para o momento em que a China voltará às compras e para qual origem será escolhida.
Ao mesmo tempo, o Brasil chega aos próximos meses com uma posição relevante. A China já contratou cerca de 28 milhões de toneladas brasileiras, contra 13,73 milhões dos Estados Unidos e 1,65 milhão de Argentina e Uruguai. A diferença tarifária também permanece: a soja americana está sujeita a uma tarifa total de 13% para entrar no mercado chinês, enquanto a brasileira enfrenta 3%.
Para Isabella Pliego, analista de inteligência e estratégia da Biond Agro, o comportamento da China nos próximos meses será determinante para entender como a demanda será distribuída entre as duas principais origens.
“A China entra nos próximos meses com uma parcela importante da sua necessidade já coberta e, por isso, pode esperar para avaliar preços, disponibilidade e as condições comerciais antes de ampliar as compras. O ponto de atenção passa a ser dezembro e o início de 2027, quando essa cobertura diminui e a nova safra brasileira começa a ganhar espaço”, destaca.
Mais da metade do compromisso americano já foi contratado
Dos 25 milhões de toneladas que a China se comprometeu a comprar anualmente dos Estados Unidos entre 2026 e 2028, aproximadamente 13,73 milhões já estão contratadas. O volume representa cerca de 55% do compromisso, deixando aproximadamente 11,3 milhões de toneladas para completar a programação de 2026.
Antes do encontro entre Trump e Xi, o mercado trabalhava com possibilidades de ampliação desse compromisso para algo próximo de 27 milhões a 28 milhões de toneladas, enquanto cenários mais otimistas consideravam 30 milhões. Até o momento, porém, nenhum aumento foi anunciado.
A entrada da nova safra americana aumenta a disponibilidade de soja justamente no período em que a China costuma ampliar sua presença nos Estados Unidos. Por isso, o comportamento das toneladas ainda não contratadas ganha importância para a formação da demanda e para a percepção do mercado sobre o balanço americano.
Segundo Isabella, o ponto central não está apenas no cumprimento do acordo já existente, mas em como a China irá distribuir suas compras entre as origens.
“Completar as 25 milhões de toneladas previstas mantém uma demanda que já está no cenário. O que pode mudar a percepção do mercado é a existência de compras acima desse volume e, principalmente, o ritmo dessas compras. Para o Brasil, será importante acompanhar se a China vai antecipar parte das necessidades ou esperar pela chegada da nova safra”, complementa a analista.
China já tem 39,4% da necessidade contratada
A China chega a esta temporada com aproximadamente 111 milhões de toneladas de necessidade considerada, das quais 43,37 milhões já estão contratadas. A cobertura de 39,4% é superior aos 31,3% registrados no mesmo período do ano anterior.
Embora a necessidade total tenha aumentado cerca de 3%, o volume contratado cresceu aproximadamente 28,8%. Na prática, isso significa que os chineses precisam de mais soja nesta temporada, mas começaram o ciclo com uma parcela maior da demanda já protegida.
A situação é especialmente confortável no curto prazo. Outubro está praticamente resolvido, com 10,49 milhões de toneladas contratadas para uma necessidade estimada de 10,5 milhões. Em novembro, a cobertura chega a 69%, com 5,54 milhões de toneladas compradas para uma necessidade de 8 milhões.
A abertura aumenta a partir de dezembro. A cobertura cai para 40% naquele mês e para apenas 17% em janeiro. Em fevereiro, fica em 26%; em março, sobe para 56%; e em abril, chega a 44%.
Disputa entre Brasil e EUA ganha força no fim do ano
A distribuição das compras chinesas também acompanha a sazonalidade da oferta. Os Estados Unidos aparecem à frente nos embarques contratados para outubro e novembro, período de maior disponibilidade da nova safra americana. Em outubro, são aproximadamente 6,40 milhões de toneladas dos EUA, contra 3,30 milhões do Brasil. Em novembro, são 2,90 milhões americanas e 2,11 milhões brasileiras.
A partir dos meses seguintes, porém, o cenário começa a mudar. Com a aproximação da nova safra brasileira, o Brasil volta a ganhar participação nas compras chinesas. Para fevereiro, já são cerca de 2,11 milhões de toneladas brasileiras contratadas; em março, 6,73 milhões; e, em abril, 5,48 milhões.
A combinação entre menor cobertura chinesa e maior disponibilidade brasileira deve colocar as duas origens em uma disputa mais direta a partir de dezembro e, principalmente, no início de 2027.
“É nesse intervalo que a disputa entre Brasil e Estados Unidos tende a ficar mais evidente. A China terá de decidir entre avançar nas compras durante a janela americana ou deixar parte da demanda para um momento em que a soja brasileira estará mais disponível. A tarifa também continua sendo uma variável importante nessa decisão”, afirma Isabella.
Tarifa mantém vantagem para a soja brasileira
A soja dos Estados Unidos continua enfrentando tarifa total de 13% para entrar na China, enquanto o produto brasileiro está sujeito a 3%. A diferença permanece como um fator que limita a competitividade americana, especialmente nas compras realizadas por agentes privados chineses.
Nesse contexto, a decisão chinesa não depende apenas do volume disponível em cada origem. Preços, tarifas, disponibilidade americana, chegada da nova safra brasileira e o nível de cobertura da demanda passam a ser fatores relevantes para definir o próximo movimento.
Para Chicago, o comportamento das 11,3 milhões de toneladas que ainda faltam para completar o compromisso americano será uma das principais variáveis. Compras que apenas levem o volume aos 25 milhões de toneladas mantêm o fluxo já esperado, enquanto volumes adicionais poderiam alterar de forma mais significativa a percepção sobre a demanda americana.
Para o Brasil, a atenção está concentrada no momento em que a cobertura chinesa começar a diminuir e a nova safra ganhar disponibilidade.
“O mercado precisa olhar além do volume total que a China vai importar. É importante observar quanto já está coberto, para quais meses, de qual origem vem essa soja e quanto ainda falta comprar. É essa combinação que vai mostrar como a demanda será dividida entre Brasil e Estados Unidos e quais podem ser os reflexos sobre Chicago e os prêmios brasileiros”, conclui Isabella.
Sobre a Biond Agro
Empresa especializada em gestão e comercialização de grãos para o produtor brasileiro, originária de um grupo de companhias com 25 anos de experiência (Fyo, CRESUD e Brasil Agro). Compreendendo os números e especificidades do negócio e como interagir com os mercados. A Biond Agro desenha estratégias de comercialização e execução de negócios, profissionalizando a gestão de riscos para tornar o agronegócio sustentável no longo prazo. Saiba mais em clicando aqui.
Fonte: Assessoria de imprensa
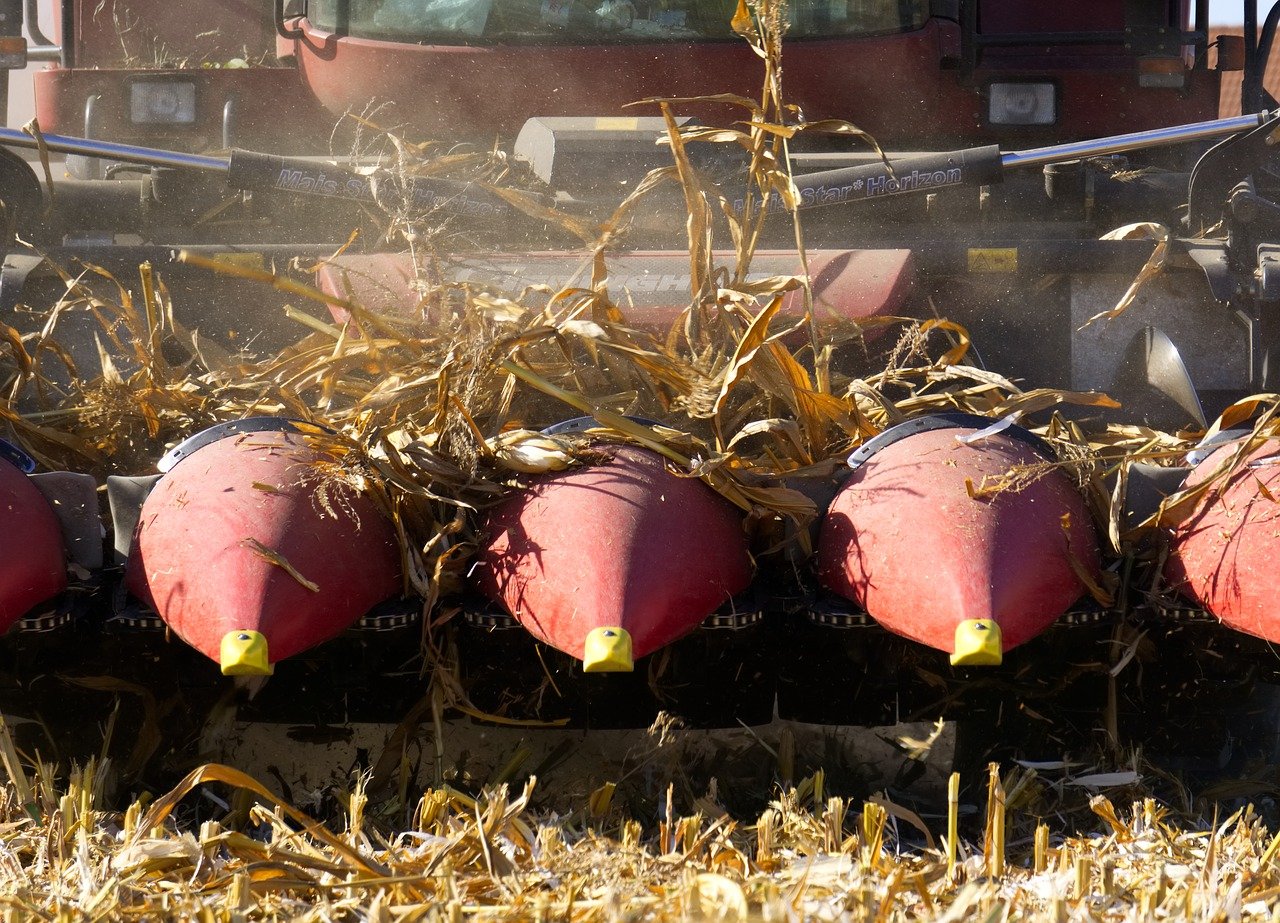
A colheita do milho segunda safra 2025/2026 está praticamente concluída em Mato Grosso do Sul. Conforme levantamento do Projeto SIGA-MS, executado pela Aprosoja/MS com recursos do Fundems/Semadesc, 99,8% da área acompanhada foi colhida, o que equivalente a aproximadamente 2,2 milhões de hectares. As regiões Norte e Centro alcançaram 100% de colheita, enquanto a região Sul está com 99,7% da área concluída.
Entre os municípios das regiões Norte e Centro com a colheita concluída estão: Água Clara, Alcinópolis, Aparecida do Taboado, Camapuã, Cassilândia, Chapadão do Sul, Costa Rica, Coxim, Paraíso das Águas, Paranaíba, Pedro Gomes, Rio Verde de Mato Grosso, São Gabriel do Oeste, Selvíria, Sonora, Três Lagoas, Anastácio, Aquidauana, Bandeirantes, Brasilândia, Campo Grande, Corguinho, Dois Irmãos do Buriti, Jaraguari, Nova Alvorada do Sul, Ribas do Rio Pardo, Rio Brilhante, Rio Negro, Rochedo, Santa Rita do Pardo, Sidrolândia e Terenos.
“Apesar de a operação estar encerrada na maior parte do Estado, algumas áreas pontuais da região Sul ainda estavam em fase final de colheita. Durante a semana analisada, foram registrados volumes de chuva entre 10 e 140 milímetros em diferentes regiões, o que contribuiu para a manutenção da umidade do solo para o início da semeadura da soja, mas também provocaram atrasos pontuais na retirada do milho“, aponta o analista técnico da Aprosoja/MS, Lucas Santana.
Enquanto a colheita do milho chega à reta final, o plantio da safra de soja 2026/2027 avança em Mato Grosso do Sul. Até 25 de setembro, 5,1% da área estimada já havia sido plantada, correspondendo a aproximadamente 248,6 mil hectares. O ritmo está cerca de 4,2 pontos percentuais à frente do registrado no mesmo período da safra 2025/2026.
A região Sul apresenta o maior avanço, com 6,2% da área plantada, seguida pela região Centro, com 5,9%. No Norte, o plantio ainda está abaixo de 1%, concentrado principalmente em áreas irrigadas, devido à irregularidade das chuvas.
Para a safra 2026/2027, a estimativa é de 4,874 milhões de hectares cultivados com soja, aumento de 5,5% em relação ao ciclo anterior. A produtividade projetada é de 52,4 sacas por hectare, resultando em uma produção estimada de 15,331 milhões de toneladas.
De acordo com o acompanhamento do SIGA-MS, o avanço inicial da semeadura tem ocorrido principalmente nas regiões Centro-Sul, favorecido pelas condições de umidade do solo. Já no Norte, a irregularidade das chuvas mantém o ritmo mais lento e faz com que o início das operações ocorra, em maior parte, em áreas irrigadas.
“No Centro-Sul, a condição de umidade tem permitido uma evolução mais rápida das operações, enquanto o Norte ainda depende de uma regularização das chuvas. Para o produtor, o acompanhamento das condições de solo e das previsões climáticas continua sendo fundamental para definir o ritmo das operações e reduzir os riscos durante a implantação da lavoura”.
O Projeto SIGA-MS segue acompanhando semanalmente o avanço da colheita do milho e do plantio da soja, além das condições das lavouras e dos indicadores de produtividade nas diferentes regiões de Mato Grosso do Sul.
O boletim completo pode ser acessado clicando aqui.
Fonte: Aprosoja/MS
Autor:Crislaine Oliveira (Assessoria de Comunicação da Aprosoja/MS)
Site: Aprosoja MS

Edital Aldir Blanc em Cuiabá destina R$ 2 milhões para selecionar 48 projetos culturais

CPI da Saúde aponta R$ 1,1 bi em despesas indenizatórias e apresenta relatório na ALMT

Sine de Várzea Grande oferece mais de 500 vagas de emprego; 176 são para PCDs

Alta dos fertilizantes aumenta a importância da eficiência no manejo do solo – MAIS SOJA

CNA participa de agenda internacional do café na Suíça até sexta-feira

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Agro Mato Grosso6 horas ago
Duas pessoas morrem em batida entre carro e carreta na BR-364 em MT
 Sustentabilidade23 horas ago
Plantio da safra de verão 2026/27 de milho no Centro-Sul do Brasil atinge 35,5% – MAIS SOJA
 Business20 horas ago
Novo método da Embrapa estima pegada hídrica de herbicidas até 116 vezes maior na cana-de-açúcar
 Agro Mato Grosso10 horas ago
MPF realiza visita de quatro dias a terra indígena em Mato Grosso e ouve lideranças
 Featured22 horas ago
“Rondonópolis não aceita barbárie”, diz prefeito após ataque a vereador
 Sustentabilidade3 horas ago
Colheita do milho é concluída nas regiões Norte e Centro do Estado – MAIS SOJA
 Featured7 horas ago
Nunes Marques cobra transporte público gratuito no dia da eleição
 Featured23 horas ago
Favorito do PSD para ALMT…