Sustentabilidade
Ceema/Trigo: Chuvas no sul ameaçam qualidade e custo de importação pressiona moinhos no Brasil – MAIS SOJA


A cotação do trigo, para o primeiro mês, após cair para US$ 6,30/bushel no dia 11/08, se recuperou e fechou a quinta-feira (13) em US$ 6,52, contra US$ 6,31 uma semana antes. O relatório de oferta e demanda do USDA, anunciado no dia 12/08, trouxe uma leve redução na produção e nos estoques finais estadunidenses para 2026/27. No primeiro caso, o volume estimado é de 41,7 milhões de toneladas (um recuo de 23% sobre o ano anterior) e, no segundo caso, o volume é de 19,5 milhões (uma queda de 22% sobre o ano 2025/26). A produção mundial do cereal, após atingir a 843,4 milhões de toneladas no ano anterior, deverá cair para 819,3 milhões neste novo ano comercial.
Um recuo de 2,8%. Os estoques finais mundiais sobem levemente, atingindo a 273,2 milhões de toneladas. A colheita da Argentina foi mantida em 21 milhões de toneladas e a do Brasil reduzida para 6,1 milhões. Assim, o preço médio estimado ao produtor estadunidense de trigo, neste novo ano comercial, sobe para US$ 6,20/bushel.
Ao mesmo tempo, na semana encerrada em 06/08, os EUA exportaram 421.000 toneladas, atingindo a 3,3 milhões de toneladas exportadas de trigo no atual ano comercial, iniciado em 1º de junho passado. Este volume é 25% abaixo do registrado no mesmo período do ano anterior.
Por sua vez, a colheita do trigo de inverno, nos EUA, atingia a 91% da área no dia 09/08, ficando exatamente dentro da média histórica. Já o trigo de primavera, na mesma data, alcançava 24% de área colhida, contra 19% na média.
Enquanto isso, as exportações russas de trigo, em agosto, tendem a ser as mais baixas em quase uma década. Isso se deve aos problemas de transporte no Mar Negro devido ao recrudescimento da guerra entre Rússia e Ucrânia. Segundo a Sovecon, tais exportações poderão recuar para algo entre 3 a 3,4 milhões de toneladas, o mais baixo volume para um mês de agosto desde o ano 2016/17. Em tal contexto, o volume total a ser exportado pela Rússia, em 2026/27, foi revisto para baixo, devendo atingir a 44,5 milhões de toneladas (cf. Ikar).
Ao mesmo tempo, a Ucrânia reduziu sua previsão de exportação de grãos para a safra de julho a junho de 2026/27 para algo entre 38 a 40 milhões de toneladas, o que representa uma queda de até 12% em relação à projeção anterior, devido aos ataques ao seu centro portuário de Odessa, no sul do país (cf. Reuters).
Já no Brasil, os preços se mantiveram estáveis, com o Rio Grande do Sul registrando valores entre R$ 69,00 e R$ 70,00/saco, enquanto no Paraná os mesmos permaneceram em R$ 75,00.
Dito isso, as vésperas de iniciar uma nova colheita do cereal, o Paraná indica que está prestes a enfrentar o maior déficit de abastecimento de trigo de sua história. Com uma produção estadual projetada em apenas 2,2 milhões de toneladas, diante de uma moagem prevista em 3,85 milhões de toneladas, o Estado terá que recorrer a importações substanciais. Lembrando que o Paraná responde por 30% da produção nacional de farinha de trigo. Além disso, os moinhos vêm de um período de margens apertadas pela dificuldade de repassar a alta do grão para o preço da farinha.
Aliás, a safra brasileira, que era projetada em 7,2 milhões de toneladas no início do ano, deverá ficar entre 5,5 a 5,9 milhões de toneladas. Com isso, o Brasil deverá registrar a maior importação de trigo de sua história neste novo ano comercial. A Argentina segue como a origem mais competitiva pela proximidade logística e pela inserção no Mercosul, mas carrega um problema de qualidade em seu trigo.
A safra atual, que abastece o mercado até novembro, apresenta baixo teor de proteína e de glúten úmido, resultado direto do menor uso de fertilizantes nitrogenados nas lavouras vizinhas, os mesmos que encareceram a produção no Brasil. “E buscar qualidade em outras origens eleva drasticamente os custos. O trigo estadunidense chega a custar cerca de R$ 300,00 a mais por tonelada em relação ao argentino, pressionado pela menor safra dos Estados Unidos desde 1970 e pelo menor saldo exportável registrado desde 1960, segundo a série histórica do Departamento de Agricultura dos Estados Unidos (USDA).
No Mar Negro, o recrudescimento dos conflitos entre Rússia e Ucrânia, com ataques a navios cargueiros e graneleiros no Mar de Azov e no Mar Negro, inflacionou fretes e seguros marítimos. O Paraguai, parceiro tradicional que costuma enviar trigo ao Paraná, também projeta redução em seu saldo exportável: de 600 mil toneladas no ciclo anterior para no máximo de 350 mil toneladas agora. A única variável que tem amenizado parcialmente o custo das importações é o câmbio.
Com um dólar oscilando entre R$ 5,00 e R$ 5,20, o trigo negociado em dólares fica mais barato em reais. A escalada dos preços internacionais, no entanto, tem eliminado parcialmente esse ganho cambial, resultando em custos de importação mais elevados nesta temporada” (cf. Safras & Mercado).
Além disso, o sul do país volta a enfrentar problemas climáticos, como excesso de chuvas e granizo, acompanhado, agora, de calor e alta umidade, fato que reduz o potencial produtivo do cereal, devendo trazer a colheita final para um volume ainda mais baixo do que o já reduzido número esperado.
Diante disso, as importações brasileiras de trigo e centeio, nestes primeiros dias de agosto, apontam para um volume de 126.200 toneladas, com crescimento médio de 7,7% sobre igual momento do ano anterior. E os gastos com importação, apesar do câmbio favorável, aumentam devido a melhoria dos preços externos. O preço médio obtido até aqui, em agosto, ficou em US$ 241,40/tonelada, contra US$ 231,80 no mesmo período de 2025, ou seja, uma alta de 4,1%. Com isso, a despesa média diária com as compras externas chegou a US$ 6,09 milhões, ante US$ 5,43 milhões há um ano, ou seja, um crescimento de 12,2% (cf. Secex).
Por outro lado, este quadro apertado de oferta em volume e qualidade vem aumentando os preços internos do trigo, mesmo que de forma lenta e insuficiente. Efetivamente, com a necessidade de recompor estoques, compradores vêm elevando gradualmente as ofertas na tentativa de encontrar lotes de melhor qualidade, enquanto vendedores ainda apresentam disponibilidade limitada de trigo da safra 2025 e a colheita 2026 apenas está iniciando.
Enfim, com a produção nacional em queda, estoques restritos e riscos climáticos sobre a nova safra, a evolução das importações deverá ser um dos indicadores importantes para acompanhar o abastecimento e a formação dos preços do trigo no Brasil nos próximos meses, havendo potencial para os preços pagos aos produtores aumentarem mais para o final do ano e início de 2027.
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).
Autor:Dr. Argemiro Luís Brum/CEEMA-UNIJUÍ
Site: Ceema/Unijuí
Sustentabilidade
Soja reage em Chicago e no Brasil após USDA projetar safra e estoques americanos abaixo do esperado – MAIS SOJA
A semana foi marcada pela recuperação das cotações futuras da soja na Bolsa de Mercadorias de Chicago, com impacto positivo sobre preços e ritmo dos negócios do Brasil. O fator que determinou essa mudança de cenário foi o relatório de novembro do Departamento de Agricultura dos Estados Unidos (USDA).
O USDA indicou que a safra norte americana de soja deverá ficar em 4,574 bilhões de bushels em 2026/27, o equivalente a 124,48 milhões de toneladas. A produtividade foi elevada de 53,1 para em 53,3 bushels por acre. No relatório anterior, a estimativa era de 4,562 bilhões de bushels, ou 124,15 milhões de toneladas. O mercado apostava em número de 4,601 bilhões de bushels.
Os estoques finais estão projetados em 300 milhões de bushels ou 8,17 milhões de toneladas. Em outubro, a previsão era de 315 milhões de bu ou 8,57 milhões de t. O mercado apostava em carryover de 336 milhões de bushels. Para a temporada 2025/26, o Departamento indicou estoques de passagem de 315 milhões de bushels,mesmo valor do mês anterior.
O USDA está trabalhando com esmagamento de 2,78 bilhões de bushels, repetindo outubro, e exportações de 1,720 bilhão, contra 1,685 bilhão projetados em outubro.
O USDA projetou safra mundial de soja em 2026/27 em 442,50 milhões de toneladas. Em outubro, a previsão era de produção de 442,70 milhões de toneladas.
Os estoques finais para 2026/27 estão estimados em 123,50 milhões de toneladas, abaixo da previsão do mercado de 125,3 milhões de toneladas. Em outubro, eram esperadas 124,28 milhões de toneladas. Os estoques da temporada 2025/26 estão estimados em 124,98 milhões de toneladas.
O USDA indicou safra brasileira em 2025/26 em 180,5 milhões de toneladas, repetindo o relatório anterior. Para 2026/27, a estimativa é de 186 milhões de toneladas, também sem alteração. A produção da Argentina em 2025/26 está prevista em 49,36 milhões de toneladas, ante 49,3 milhões no mês anterior. Para 2026/27, o USDA está trabalhando com safra de 50 milhões de toneladas, sem mudança.
As importações da China estão estimadas em 115 milhões em 2026/27, sem alteração, e em 113 milhões de toneladas em 2025/26, também mantendo a estimativa do mês anterior.
Conab
A produção brasileira de soja deverá totalizar 181,616 milhões de toneladas na temporada 2026/27, com aumento de 0,7% na comparação com a temporada anterior, quando foram colhidas 180,406 milhões de toneladas. A projeção faz parte do 2o levantamento de acompanhamento da safra brasileira de grãos, divulgado pela Companhia Nacional de Abastecimento (Conab) na sexta-feira (13).
A Conab indica área de 49,305 milhões de hectares, com elevação de 1,4% sobre o ano anterior, quando foram cultivados 48,608 milhões de hectares. A produtividade está estimada em 3.683 quilos por hectare. Em 2025/26, o rendimento ficou em 3.711 quilos por hectare, o que representa um recuo de 0,8%.
Autor/Fonte: Dylan Della Pasqua e Rodrigo Ramos / Agência Safras
Sustentabilidade
Chuvas irregulares e calor intenso desafiam lavouras de soja em Alto Garças e Rondonópolis – MAIS SOJA
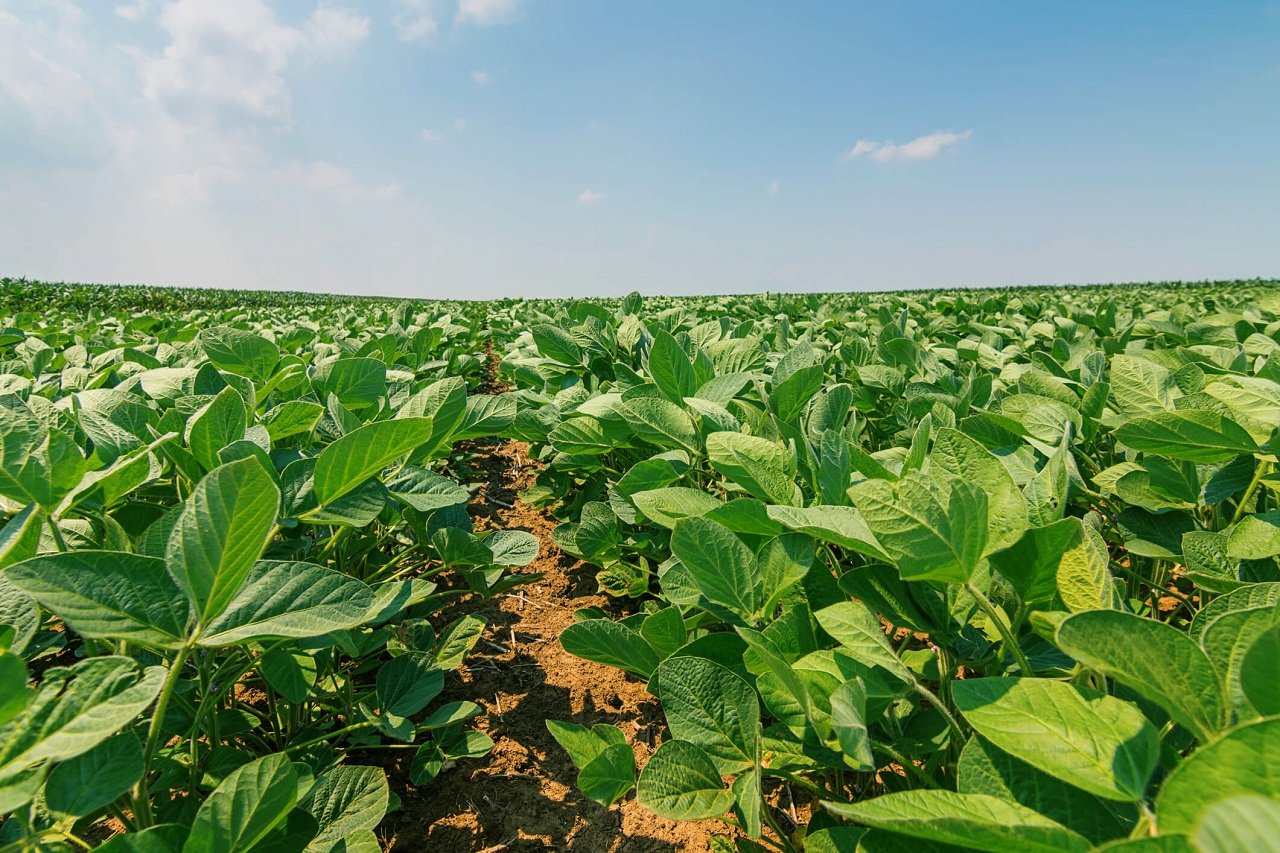
A quinta temporada do MT Clima e Mercado, projeto da Associação dos Produtores de Soja e Milho de Mato Grosso (Aprosoja MT), seguiu pela região sul do estado nesta quinta-feira (12.11), com visitas aos municípios de Alto Garças e Rondonópolis.
No segundo dia de acompanhamento da safra 2026/27, os produtores rurais relataram um cenário marcado pela irregularidade das chuvas e pelas altas temperaturas, fatores que têm comprometido o desenvolvimento das lavouras, mesmo com a antecipação do plantio em algumas propriedades.
Em Alto Garças, a equipe visitou a Fazenda Vencedora, onde o delegado coordenador do núcleo da Aprosoja MT, Rodrigo Polo Pires, conversou com o delegado Alexandre Gasparello. Segundo Alexandre, as chuvas chegaram mais cedo em comparação ao ciclo anterior, permitindo iniciar o plantio da soja em 25 de setembro. Entretanto, o volume registrado até o momento tem sido inferior ao esperado, com diferenças significativas entre áreas próximas.
“As chuvas estão bem irregulares este ano. Alguns talhões recebem chuva, outros não. Há uma diferença de pluviometria muito grande em poucos espaços. Em algum lugar chove 40 milímetros, em outro 30, 10, 5, e em outros não chove nada”, explicou Alexandre.
Apesar de ter conseguido antecipar a semeadura e garantir um bom estabelecimento inicial das plantas, o produtor destacou que a combinação entre a baixa umidade do solo e as temperaturas elevadas tem prejudicado o desenvolvimento vegetativo da soja.
Em algumas áreas, lavouras com aproximadamente 30 dias de emergência já apresentam início do estágio reprodutivo, mas com porte inferior ao esperado. “É um conjunto. Pouca umidade e alta temperatura retardam o desenvolvimento da planta. Ela fica estagnada e não consegue se desenvolver plenamente”, relatou.
Outro desafio enfrentado nas propriedades é o aumento da incidência de determinadas pragas, especialmente o cascudinho-raspador, que tem exigido intervenções antecipadas e elevado os gastos com inseticidas.
Alexandre explicou que, além dos desafios climáticos, os produtores enfrentam dificuldades financeiras relacionadas aos custos de financiamento e à aquisição de insumos. Segundo ele, as taxas de juros mais elevadas têm encarecido o crédito rural, enquanto a necessidade de aplicações adicionais de defensivos pode ampliar ainda mais as despesas ao longo do ciclo.
“O produtor teve que usar precocemente o produto que havia comprado com a perspectiva de fechar o ciclo da soja e não precisar comprar mais. Agora, pode ser que lá na frente tenha que adquirir outros produtos para suprir o manejo de pragas e doenças, e o produto hoje está mais caro devido ao dólar”, destacou.
Mesmo diante das dificuldades, Alexandre mantém expectativas positivas para a produtividade da soja. Na propriedade, o planejamento da segunda safra não sofreu alterações, e toda a área inicialmente destinada ao milho permanece dentro da janela considerada adequada para o cultivo.
Entretanto, o cenário não é uniforme no município. Durante a visita, os produtores observaram que algumas propriedades ainda não haviam concluído a semeadura da soja devido à falta de chuvas regulares, situação que pode comprometer o calendário agrícola e aumentar os riscos ao longo do ciclo produtivo.
Além das condições das lavouras, a visita a Alto Garças abordou os desafios logísticos enfrentados pelos agricultores da região, especialmente após a implantação de praças de pedágio nas rodovias utilizadas para o escoamento da produção.
Alexandre avaliou que a proximidade com terminais ferroviários e indústrias de processamento de soja em Rondonópolis e Alto Araguaia representa uma vantagem comercial para os produtores da região. Entretanto, segundo ele, os custos adicionais com transporte têm reduzido parte desses benefícios. “A gente sempre vê uma precificação melhor, porém não foi tanto como esperávamos. Agora, com os pedágios nas rodovias, onerou bastante o frete, e isso acarreta negativamente no preço das commodities”, afirmou.
O produtor também manifestou preocupação com o impacto das tarifas sobre as atividades agrícolas e o deslocamento da população local. Segundo ele, o aumento das despesas das transportadoras acaba sendo repassado aos produtores, pressionando ainda mais a rentabilidade da atividade.
Em Rondonópolis, produtores avaliam alternativas para a segunda safra
Dando continuidade ao roteiro, a equipe do MT Clima e Mercado seguiu para Rondonópolis, onde o delegado coordenador do núcleo da Aprosoja MT, Valdir Ciomar, visitou a Fazenda Guarita e conversou com o produtor rural Everton Mann Appelt.
Assim como em Alto Garças, a propriedade apresenta os efeitos da irregularidade das chuvas e do calor intenso. Entretanto, Everton conseguiu concluir o plantio da soja antecipadamente, favorecido pelas precipitações registradas em setembro, que garantiram umidade suficiente no solo para o início das operações.
“Apesar da pouca chuva este ano, a gente conseguiu plantar mais cedo, graças a setembro, que choveu muito bem. Deu um acumulado bom de chuva, então qualquer chuva que dava tinha umidade. Apesar dos dias quentes, conseguimos finalizar o plantio”, relatou.
Segundo o produtor, algumas áreas permaneceram aproximadamente 15 a 16 dias sem chuva, situação que prejudicou temporariamente o desenvolvimento das plantas. “Essa soja aqui é a primeira plantada, está com 35 dias. Ela está um pouco travada devido aos dias muito quentes que passamos, quase 15, 16 dias sem chuva. Então ficou bastante travada, mas, no geral, a lavoura está muito boa”, avaliou.
Embora a incidência de doenças ainda seja considerada baixa, Everton ressaltou que o monitoramento precisa continuar, já que o retorno das chuvas pode alterar as condições fitossanitárias das áreas cultivadas.
No aspecto econômico, o produtor destacou o aumento dos custos de fertilizantes, especialmente os fosfatados, que exigiram ajustes no planejamento da propriedade. Segundo ele, a elevação dos preços dos insumos, associada às incertezas do mercado, tem levado os agricultores a buscar alternativas para melhorar os resultados financeiros.
Uma dessas estratégias está no planejamento da segunda safra. Mesmo com a área destinada ao cultivo dentro da janela ideal, Everton avalia ampliar a participação do sorgo em substituição a parte do milho, considerando os custos de produção e os riscos climáticos.
“Além dos insumos estarem altos, o preço do milho não está reagindo no mercado. A gente está optando por outra cultura, que é o sorgo. Tem um custo um pouco menor que o milho e um preço semelhante. Se mais para frente, na segunda safra, acontecer um veranico, o sorgo será menos prejudicado”, explicou.
A diversificação é considerada uma alternativa para reduzir os riscos da atividade, especialmente diante das incertezas relacionadas à distribuição das chuvas nos próximos meses. Durante a conversa, Valdir Ciomar também relatou que a região de Guiratinga enfrenta condições climáticas semelhantes, com chuvas localizadas e temperaturas elevadas.
Segundo ele, algumas propriedades ainda estão em período de plantio, especialmente aquelas destinadas à produção de sementes, mas a expectativa é de manutenção do planejamento agrícola nas demais áreas.
Expansão industrial gera expectativas para o mercado regional
Outro assunto abordado em Rondonópolis foi a ampliação das oportunidades de comercialização do milho, impulsionada pela instalação de uma indústria de etanol de milho na região. Para Everton, a entrada de novos compradores pode fortalecer a demanda pelo cereal e contribuir para melhorar os preços recebidos pelos produtores, especialmente em um momento de margens reduzidas.
“Nós temos a Inpasa se instalando aqui na nossa região. Estamos na expectativa de que o preço melhore. Eles já começaram a adquirir volume e, logo, vão começar a produzir etanol. Então esperamos que, quando a fábrica estiver funcionando, melhorem também as condições do milho”, afirmou.
Os produtores também destacaram o potencial de comercialização do DDG, coproduto do processamento do milho utilizado na alimentação animal, que pode representar uma alternativa para a pecuária regional. A proximidade com o terminal ferroviário de Rondonópolis também foi apontada como um fator positivo para ampliar as possibilidades de escoamento e comercialização.
Por outro lado, os agricultores ressaltaram que a dinâmica dos preços dependerá do comportamento da demanda nacional e internacional. Para Everton, a chegada de novos empreendimentos representa uma oportunidade de diversificação dos mercados, mas exige atenção aos possíveis impactos sobre os custos dos insumos utilizados pela pecuária.
“Quanto mais mercado tiver, mais opções agrega. Mas, por outro lado, o pecuarista fica um pouco receoso com a alta do preço do DDG, porque a principal expectativa da região é justamente esse produto, pela proximidade e pelo frete menor”, ponderou.
As visitas a Alto Garças e Rondonópolis reforçam os diferentes desafios enfrentados pelos produtores na safra 2026/27. Embora a antecipação do plantio tenha favorecido o planejamento agrícola em diversas propriedades, a irregularidade das chuvas, as altas temperaturas e os custos elevados seguem como fatores de preocupação.
Durante esta semana, o MT Clima e Mercado continua acompanhando as lavouras de soja e nos núcleos da Aprosoja MT na região Sul do estado, ouvindo os agricultores sobre as condições de produção, os desafios de mercado e as expectativas para a colheita. Nas próximas semanas, a equipe passará pelas demais regiões, completando um circuito pelos 35 núcleos da entidade.
Fonte: Aprosoja MT
Sustentabilidade
CEEMA: Quebra de safra e baixa qualidade levam Brasil à maior dependência de trigo importado em duas décadas – MAIS SOJA
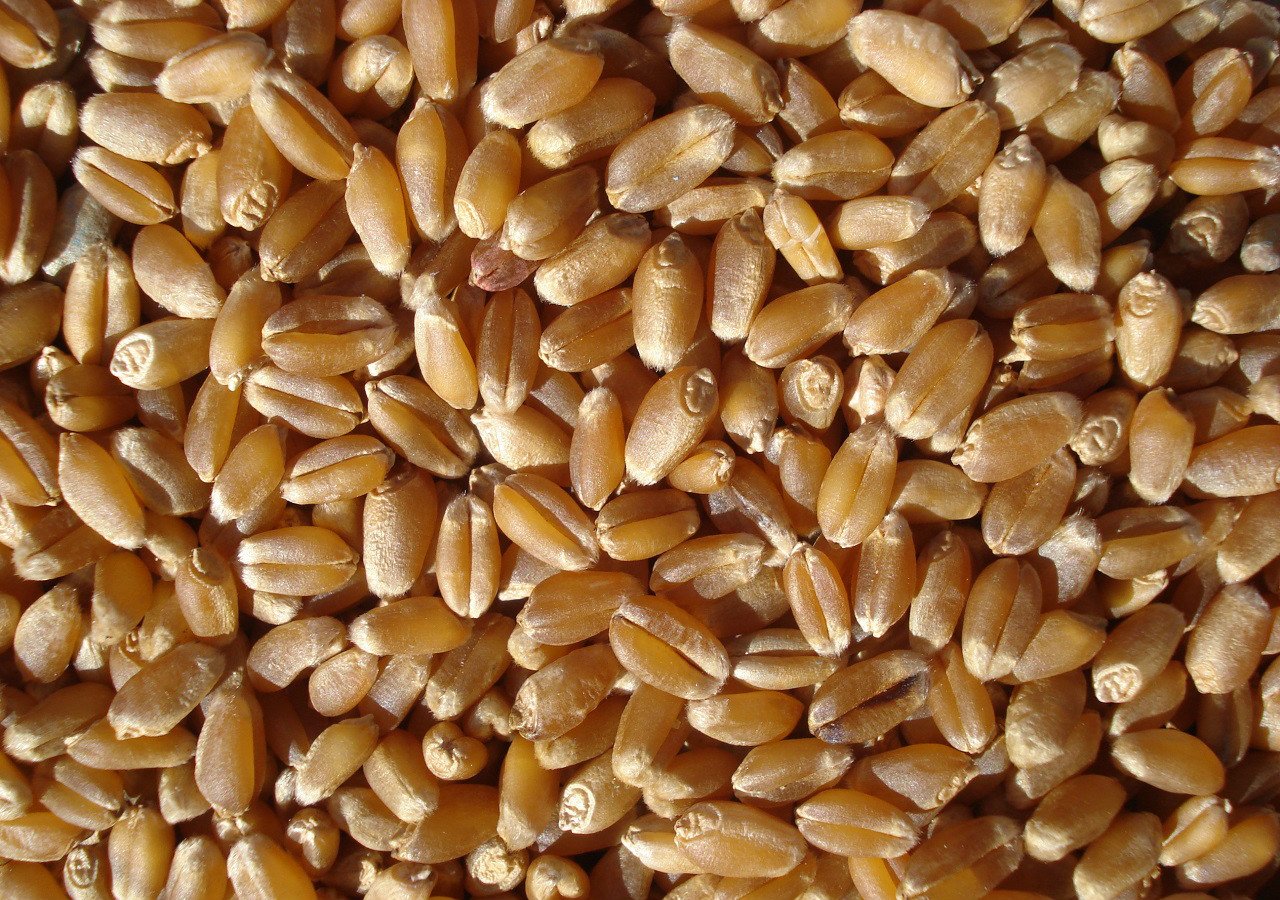
O primeiro mês cotado para o trigo, em Chicago, após ensaiar uma elevação no dia 11/11, quando bateu em US$ 5,99/bushel, recuou no dia seguinte e fechou a quintafeira (12) em US$ 5,84, contra US$ 5,99 uma semana antes.
O relatório de oferta e demanda do USDA, anunciado no dia 10/11, indicou que a produção dos EUA deverá ficar mesmo em 41,7 milhões de toneladas, enquanto seus estoques finais, em 2026/27, se estabelecem em 20,2 milhões. Já produção mundial do cereal será de 827,5 milhões de toneladas, ganhando pouco mais de cinco milhões sobre o anunciado em outubro. Os estoques finais mundiais ficariam em 280,8 milhões de toneladas, ganhando 4,8 milhões sobre outubro.
A produção da Argentina chegaria a 23 milhões de toneladas, com exportações de 16,5 milhões. A produção brasileira foi mantida em 5,8 milhões de toneladas, ficando bem acima do que o mercado nacional espera. Por outro lado, as inspeções de exportação estadunidenses atingiram a 249.000 toneladas na semana encerrada em 05/11. O acumulado no atual ano comercial atinge a 7,8 milhões de toneladas, resultado ainda 36% inferior ao registrado no mesmo período do ano anterior.
Aqui no Brasil, os preços do trigo se mantiveram em R$ 72,00/saco junto às principais praças gaúchas e em R$ 80,00 junto às praças paranaenses. Como é sabido, a baixa produção nacional deste ano, acompanhada de forte redução na qualidade do produto, aumenta as importações nacionais do cereal. Mas a desvalorização do Real torna o produto importado mais caro. O valor médio do trigo importado em outubro foi o maior desde agosto de 2024 (cf. Cepea).
Dito isso, faltando menos de 60 dias para terminarmos o ano de 2026, a indústria moageira vive um cenário que aponta para uma entrada em 2027 com forte dependência do trigo importado (a maior das últimas duas décadas). A produção nacional deverá ficar entre 4,9 e 5,1 milhões de toneladas segundo últimas estimativas privadas. Sem falar na baixa qualidade do produto. A produtividade média do Paraná já recuou para 44 sacos/hectare. Se o Brasil vier a importar efetivamente 10 milhões de toneladas, o mesmo será o maior da história. Mesmo assim, o estoque final de trigo em 2026/27, no Brasil, está calculado em apenas 573.000 toneladas em agosto 2027, ou seja, apenas 4,4% do consumo. Esta seria a relação mais apertada desde 2015/16.
Por sua vez, o Brasil precisaria de 13 milhões de toneladas de trigo panificável, esperando encontrar grande parte deste volume na Argentina, país que deverá colher entre 23 e 24 milhões de toneladas nesta safra. Assim, analista privado considera que 2027 será de preços internos firmes, sendo que o câmbio será um elemento importante na definição dos mesmos, assim como os problemas logísticos no Mar Negro devido a continuidade da guerra entre Rússia e Ucrânia (cf. Safras & Mercado).
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).
Autor:Dr. Argemiro Luís Brum/CEEMA-UNIJUÍ
Site: Ceema/Unijuí

Queda na cobertura e nova lei acendem alerta sobre contratos de seguro rural

seguro rural e custos ambientais ampliam desafios financeiros do agro

Homem é preso com revólver e 44 munições após denúncia de disparos em bar de Juara — O Livre

Idoso procurado por tráfico de drogas em Alagoas é preso em Rondonópolis — O Livre

Vorcaro limpa a própria cela na Papudinha — O Livre

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Featured10 horas ago
Professora de projeto social de MT conquista ouro e duas pratas em mundial de karatê — O Livre
 Business15 horas ago
Programa da Embrapa orientará produção de trigo baixo carbono no Brasil
 Featured8 horas ago
Vorcaro limpa a própria cela na Papudinha — O Livre
 Featured12 horas ago
Exposição “Territórios”, do artista cuiabano Babu78, segue em cartaz no Museu de História Natural de Mato Grosso até o dia 22 de novembro
 Featured14 horas ago
Estudante com leucemia faz Enem em hospital após transplante de medula — O Livre
 Agro Mato Grosso11 horas ago
Pantanal em fotos: fotógrafo revela riqueza da vida selvagem em MT
 Featured11 horas ago
CNJ permite que juízes usem ChatGPT, mas alerta para risco de leis inventadas — O Livre
 Featured10 horas ago
Programa Tratamento Fora de Domicílio da SES-MT realiza cerca de 2.000 atendimentos mensais a pacientes do SUS em Mato Grosso — O Livre