Sustentabilidade
Boletim de Inteligência de Mercado Abrapa – 15/08/2025 – MAIS SOJA

Destaque da Semana – Esta semana teve relatório mensal do USDA mostrando produção global menor e consequentemente menores estoques finais. Mercado ainda operando em um intervalo muito estreito (67–69 centavos) com as incertezas do cenário geopolítico global.
Canal do Cotton Brazil – Receba informações exclusivas sobre o mercado de algodão clicando aqui: https://bit.ly/Canal-CottonBrazil.
Algodão em NY – O contrato Dez/25 fechou nesta quinta 14/ago cotado a 67,68 U$c/lp (+1,9% vs. 07/ago). O contrato Dez/26 fechou em 69,47 U$c/lp (+1,2% vs. 07/ago).
Basis Ásia – Basis médio do algodão brasileiro posto Leste da Ásia: 702 pts para embarque Out/Nov-25 (Middling 1-1/8″ (31-3-36), fonte Cotlook 14/ago/25.
Altistas 1 – O relatório de oferta e demanda do USDA de agosto trouxe uma inesperada redução na projeção da safra dos EUA de 301 mil tons, para 2,88 milhões de tons.
Altistas 2 – Clima adverso nos EUA: seca intensa e calor extremo, risco de queda de maçãs, reduzindo potencial produtivo. Além disso a temporada de furações é sempre uma ameaça.
Altistas 3 – Oferta futura mais apertada: de mar/26 a jul/26, vendas “on call” mais que o dobro das compras, o que dá suporte aos preços nesse período.
Altistas 4 – Apesar da leve alta recente, fiações seguem com estoques baixos e fixando contratos, o que indica interesse contínuo em assegurar algodão.
Altistas 5 – EUA e China anunciaram esta semana que a “trégua” na guerra comercial será prorrogada até 10 de novembro. O comunicado indicou que as discussões até agora foram produtivas, mas ainda não houve acordo de como resolver a disputa.
Baixistas 1 – Embora a prorrogação da “trégua” entre as duas potências tenha sido bem recebida pelo mercado por evitar o retorno imediato a tarifas proibitivas, a extensão fará com que a incerteza persista, podendo impactar os pedidos de Natal.
Baixistas 2 – Grande pressão vendedora com a chegada de safra recorde do Brasil, ainda em boa parte não comercializada e de uma grande safra australiana sendo beneficiada.
Baixistas 3 – Desequilíbrio nas posições on call (dez/25): compras “on call” (6,82 milhões de fardos) muito maiores que vendas (2,14 milhões), o que pode gerar fixações e pressão de baixa se os preços subirem. Compras “on call” são vendas de produtores ainda a fixar no mercado.
Baixistas 4 – Cenário macroeconômico incerto com petróleo em queda, sinalizando possível desaquecimento econômico.
Brazilian Cotton School 1 – As inscrições para a 3ª turma do Brazilian Cotton School estão abertas, com aulas de 9 a 27 de março de 2026. Pela primeira vez, a escola aceitará participantes internacionais, caso haja demanda significativa.
Brazilian Cotton School 2 – A programação inclui 120h/aulas presenciais, divididas entre Brasília e São Paulo, com visitas técnicas a fazendas produtoras, ao CBRA e ao Porto de Santos. Interessados podem se inscrever até 30/out pelo site www.braziliancottonschool.com.br.
China 1 – O Ministério do Comércio chinês anunciou em 11/ago a prorrogação até 10/nov da suspensão de tarifas elevadas sobre produtos comercializados entre China e EUA, permitindo novas negociações.
China 2 – As tarifas vigentes permanecem em 30% sobre produtos chineses importados pelos EUA e 10% sobre mercadorias americanas importadas pela China.
Vietnã 1 – Importações vietnamitas de algodão totalizaram 144,7 mil tons em julho (-9% vs junho, +31% vs 2024). EUA lideraram com 55% (79,3 mil tons), seguidos por Brasil (19% / 27,9 mil tons) e Austrália (13% / 19,2 mil tons).
Vietnã 2 – No acumulado da safra 2024/25, as importações atingiram 1,74 milhão tons (+21% vs 2023/24). Os EUA lideraram com 37% do volume total, enquanto Brasil respondeu por 31% e Austrália por 15%.
Austrália 1 – A colheita de algodão está praticamente concluída na Austrália, com 75% da safra já beneficiada. Previsão de conclusão até início de outubro.
Austrália 2 – As exportações de algodão totalizaram 128.868 tons em junho (+220% vs maio, -9% vs jun/2024). China liderou como principal destino (23%), seguida por Índia (20%) e Vietnã (18%).
Austrália 3 – No acumulado de 11 meses, as exportações australianas somaram 966.523 tons (-10% vs 2023/24). China absorveu 26% do volume, Vietnã 24%, enquanto a Índia elevou sua participação de 4% para 13%.
Exportações 1 – O Brasil bateu novo recorde histórico nas exportações de algodão em 2024/25, com 2,83 milhões tons embarcadas (+6% vs 2023/24), mantendo o título de maior exportador mundial.
Exportações 2 – Neste ciclo, o Vietnã liderou as importações (19%), seguido por Paquistão (17%) e China (16%). Destaque para o crescimento nas vendas para Índia (+1.777%), Egito (+332%) e Paquistão (+200%).
Exportações 3 – Apesar da queda na importação para a China (de 3,26 milhões tons para 1,12 milhão tons), o Brasil manteve a liderança no fornecimento ao país – que absorveu 16% dos embarques, ficando em terceiro lugar entre os importadores.
Exportações 4 – Nos portos, Santos segue absoluto com 94% dos embarques. No entanto, Salvador triplicou o volume e São Francisco do Sul aumentou em 4,5 vezes a movimentação no ano comercial.
Exportações 5 – As exportações brasileiras de algodão somaram 17,2 mil tons nas duas primeiras semanas de agosto. A média diária de embarque foi 43,4% menor que no mesmo mês em 2024.
Colheita 2024/25 – Até ontem (14), foram colhidos no estado da BA 57,9%, GO 74,55%, MA 70%, MG 70%, MS 89%, MT 40%, PI 86,9%, PR 95% e SP 95%. Total Brasil: 46,79%
Beneficiamento 2024/25 – Até ontem (14), foram beneficiados nos estados da BA 34%, GO 30,55%, MA 14%, MG 35%, MS 33,4%, MT 8%, PI 35,2%, PR 90% e SP 91,5%. Total Brasil: 15,14%
Preços – Consulte tabela abaixo
Quadro de cotações para 14-08
Este boletim é produzido pelo Cotton Brazil – cottonbrazil@cottonbrazil.com
Fonte: Abrapa
Sustentabilidade
Veranico coloca produtor de soja diante de dilema sobre vendas antecipadas da safra 2026/27 – MAIS SOJA
A combinação entre vendas antecipadas e incertezas climáticas acendeu um alerta para os produtores de soja na safra 2026/27. Com a possibilidade de irregularidade das chuvas no Centro-Oeste e a influência do El Niño, o ritmo de comercialização perdeu força em novembro. A preocupação agora é garantir o caixa sem comprometer volumes que a lavoura talvez não consiga entregar.
Levantamento da Biond Agro aponta que aproximadamente 35% da produção brasileira esperada já havia sido negociada em novembro, contra 26% no mesmo período do ano passado. O avanço, porém, foi de apenas 2,2 pontos percentuais no mês, o menor da temporada.
Em Mato Grosso, principal estado produtor, o percentual chegou a 49%, contra 33% um ano antes. O plantio já ultrapassava 90% da área, mas a previsão de chuvas abaixo da média no Centro-Oeste até 16 de novembro aumenta a cautela. A produtividade da safra só deverá ficar mais clara entre dezembro e janeiro.
“O produtor precisa fazer uma conta que vai além do preço de venda. É importante avaliar quanto da safra já está comprometida e se a produção esperada será suficiente para cumprir esses contratos. Com a incerteza climática, assumir novos compromissos sem essa avaliação pode trazer custos elevados na hora da entrega”, afirma Isabella Pliego, analista de inteligência e estratégia da Biond Agro.
Vendas concentradas ampliam preocupação
A concentração das vendas no Centro-Oeste e no Matopiba merece atenção porque essas regiões podem enfrentar maior irregularidade de chuvas durante o El Niño. Em Mato Grosso, a produtividade média registrada em anos do fenômeno foi de 53,1 sacas por hectare, abaixo das 62,4 sacas projetadas inicialmente para a atual temporada.
Caso a produção fique abaixo do esperado, quem vendeu volumes elevados antecipadamente poderá precisar comprar soja no mercado para cumprir os contratos ou renegociar com as tradings. Esse movimento pode sair caro se a oferta regional diminuir e os preços locais subirem.
“Não se trata de interromper as vendas, mas de estabelecer um limite compatível com a produção que pode ser entregue. O produtor precisa considerar também um cenário de produtividade menor antes de ampliar os contratos físicos”, destaca Isabella.
Prêmio da colheita pode ganhar força
Outro ponto importante está na diferença entre o comportamento de Chicago e os prêmios pagos no mercado brasileiro. A oferta recorde dos Estados Unidos, continua pressionando as cotações internacionais. Uma eventual quebra no Brasil, portanto, não significa necessariamente uma alta imediata na bolsa americana.
No mercado físico, porém, o movimento pode ser diferente. Na safra 2023/24, marcada pelo El Niño, o prêmio de março em Paranaguá passou de -117 para -45 centavos de dólar por bushel entre setembro e o período da colheita. Em 6 de novembro deste ano, o prêmio para março de 2027 estava em -10 centavos, cerca de 25 centavos abaixo da média histórica para o período.
Em Mato Grosso, o custeio da soja está estimado em R$4.326 por hectare, equivalente a 38,7 sacas por hectare. O valor representa cerca de 62% da produtividade projetada para o estado, proporção que sobe para 73% quando considerada a média de produtividade dos anos de El Niño.
“A necessidade de caixa é um fator decisivo, mas não significa que toda a proteção precise ser feita por meio da venda física. É possível trabalhar os componentes do preço separadamente e preservar parte da produção para negociar quando houver mais segurança sobre o potencial da safra”, explica Isabella.
A atualização do El Niño pelo NOAA, em 12 de novembro, o novo levantamento da Conab, previsto para o dia 13, e a retomada das chuvas a partir de 17 de novembro serão referências para as próximas decisões de comercialização.
Sobre a Biond Agro
Empresa especializada em gestão e comercialização de grãos para o produtor brasileiro, originária de um grupo de companhias com 25 anos de experiência (Fyo, CRESUD e Brasil Agro). Compreendendo os números e especificidades do negócio e como interagir com os mercados. A Biond Agro desenha estratégias de comercialização e execução de negócios, profissionalizando a gestão de riscos para tornar o agronegócio sustentável no longo prazo. Saiba mais clicando aqui.
Fonte: Assessoria de imprensa
O mercado brasileiro de soja apresentou preços expressivamente mais altos nesta terça-feira (10), com ofertas firmes tanto no mercado disponível quanto para a safra nova. De acordo com o analista da Safras & Mercado, Rafael Silveira, a recuperação de 3,34% na Bolsa de Mercadorias de Chicago (CBOT), acompanhada pela valorização do dólar, impulsionou as cotações domésticas e trouxe maior movimentação às negociações.
Os prêmios de exportação registraram quedas relativamente pequenas, sem comprometer a sustentação dos preços. Apesar das ofertas mais limitadas, houve registro de negócios tanto no mercado spot quanto para a safra nova.
“Tivemos altas expressivas no mercado, embora com ofertas mais limitadas”, destaca Silveira. Segundo o analista, os preços mais elevados trouxeram maior ânimo à comercialização, com ofertas nos portos chegando a R$ 165,00 por saca no melhor momento da sessão.
No mercado físico, as cotações avançaram nas principais praças acompanhadas pela Safras & Mercado:
• Passo Fundo (RS): subiu de R$ 153,00 para R$ 155,00
• Santa Rosa (RS): subiu de R$ 154,00 para R$ 156,00
• Cascavel (PR): subiu de R$ 147,00 para R$ 150,00
• Rondonópolis (MT): subiu de R$ 139,00 para R$ 142,00
• Dourados (MS): subiu de R$ 138,00 para R$ 141,00
• Rio Verde (GO): subiu de R$ 139,00 para R$ 143,00
• Paranaguá (PR): subiu de R$ 158,00 para R$ 161,00
• Rio Grande (RS): subiu de R$ 161,00 para R$ 163,00
Soja em Chicago
Os contratos futuros da soja fecharam em forte alta na Bolsa de Mercadorias de Chicago (CBOT), nesta terça-feira. O mercado foi impulsionado pelo relatório de novembro do Departamento de Agricultura dos Estados Unidos (USDA), considerado altista.
Após um longo período sob pressão, desde meados de setembro, a soja iniciou um processo de recuperação. O movimento ganhou força depois que o USDA surpreendeu o mercado ao indicar uma projeção de safra norte-americana e estoques finais abaixo das expectativas.
O relatório indicou que a safra norte-americana de soja deverá ficar em 4,574 bilhões de bushels em 2026/27, o equivalente a 124,48 milhões de toneladas. A produtividade foi elevada de 53,1 para 53,3 bushels por acre. No relatório anterior, a estimativa era de 4,562 bilhões de bushels, ou 124,15 milhões de toneladas. O mercado apostava em um volume de 4,601 bilhões de bushels.
Os estoques finais estão projetados em 300 milhões de bushels, ou 8,17 milhões de toneladas. Em outubro, a previsão era de 315 milhões de bushels, ou 8,57 milhões de toneladas. O mercado apostava em um volume de 336 milhões de bushels.
O USDA está trabalhando com esmagamento de 2,78 bilhões de bushels, repetindo a estimativa de outubro, e exportações de 1,720 bilhão de bushels, contra 1,685 bilhão projetado no relatório anterior.
O USDA projetou a safra mundial de soja em 2026/27 em 442,50 milhões de toneladas. Em outubro, a previsão era de produção de 442,70 milhões de toneladas. Os estoques finais para 2026/27 estão estimados em 123,50 milhões de toneladas, abaixo da previsão do mercado, de 125,3 milhões de toneladas. Em outubro, eram esperadas 124,28 milhões de toneladas. Os estoques da temporada 2025/26 estão estimados em 124,98 milhões de toneladas.
Contratos futuros de soja
Os contratos da soja em grão com entrega em janeiro fecharam com alta de 39,75 centavos de dólar, ou 3,57%, a US$ 12,28 por bushel. A posição março teve cotação de US$ 12,34 1/2 por bushel, com elevação de 39,50 centavos de dólar, ou 3,30%.
Nos subprodutos, a posição dezembro do farelo fechou com alta de US$ 5,80, ou 1,80%, a US$ 326,50 por tonelada. No óleo, os contratos com vencimento em dezembro fecharam a 62,77 centavos de dólar, com ganho de 0,74 centavo, ou 1,19%.
Câmbio
O dólar comercial encerrou a sessão com alta de 1,46%, negociado a R$ 5,5860 para venda e a R$ 5,5840 para compra. Durante o dia, a moeda norte-americana oscilou entre a mínima de R$ 5,5245 e a máxima de R$ 5,6110.
Sustentabilidade
Imposto sobre defensivos: entenda por que pode pesar no bolso do produtor; Aprosoja/MS explica o que está em jogo – MAIS SOJA
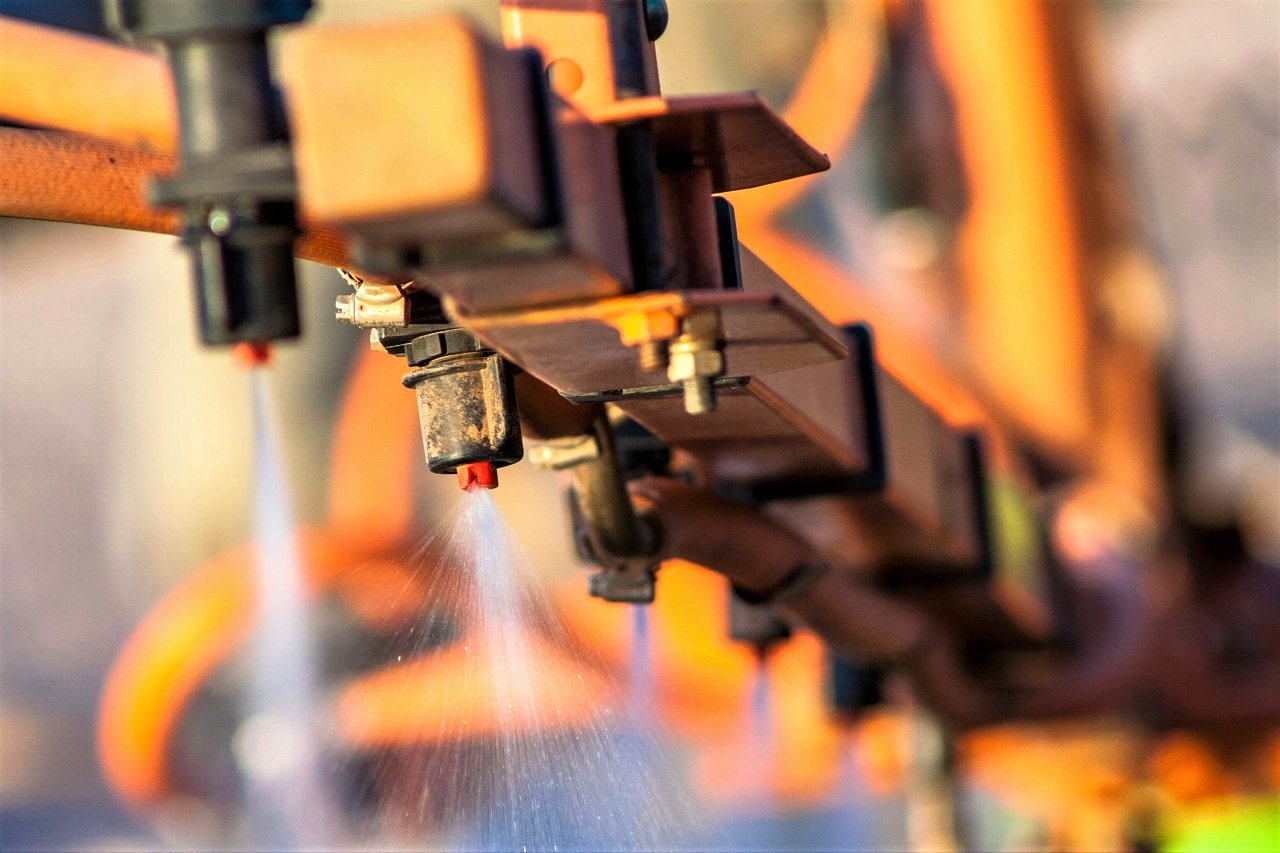
Imagine que você tem uma padaria e o preço da farinha, que você compra todo dia, de repente sobe. Você até tentaria cobrar mais caro pelo pão, mas os clientes rejeitam o valor cobrado. No fim, o aumento da farinha sairia do seu bolso. É mais ou menos o que o produtor rural de Mato Grosso do Sul pode enfrentar com a proposta de aumentar o imposto de importação dos defensivos agrícolas.
Defensivos são os produtos que protegem a lavoura de pragas, doenças e plantas daninhas, como as lagartas, os percevejos e a ferrugem da soja. Boa parte deles vem de fora do país, e hoje muitos entram no Brasil sem pagar imposto de importação, ou pagando pouco.
Duas entidades da indústria pediram ao Governo Federal que isso mude. A ABIFINA quer elevar o imposto de quatro produtos (fipronil, glufosinato de amônio, tebutiurom e triclopir) de 0% para 10%, ou 8% no caso do triclopir. O Sindiveg pediu 35% para quatro grupos de fungicidas, inseticidas e herbicidas. O argumento é proteger a indústria brasileira da concorrência dos produtos genéricos importados, principalmente da China.
Pode parecer lógico, pois se o importado fica mais caro, o nacional vende mais. Mas é aí que mora o problema, como explica Raphael Gimenes, analista de Economia da Aprosoja/MS.
“Quando o produto importado encarece, o fabricante nacional que concorre com ele ganha espaço para subir o preço sem ter tido aumento de custo. Então o produtor acaba pagando duas vezes: no importado, pelo imposto, e no nacional, pelo reajuste que a menor concorrência permite”, afirma.
Segundo o economista, o produtor não tem como compensar. “Soja e milho têm preço definido no mercado internacional. Quem produz em Mato Grosso do Sul não pode simplesmente cobrar mais caro para cobrir o novo custo. Cada real a mais gasto com insumo é um real a menos no resultado da safra, e isso num momento de crédito caro e margens apertadas”, diz Gimenes.
Quanto isso pode custar
Um estudo da Aprosoja Brasil e da Associação Brasileira dos Defensivos Genéricos (AENDA), feito com o custo de produção levantado pela Aprosoja/MS, calculou que o pedido da ABIFINA pode custar de R$ 139,5 milhões a R$ 775,3 milhões por safra aos produtores brasileiros de soja, milho e algodão.
No caso do Sindiveg, a conta é maior para o Estado. O monitoramento da Aprosoja/MS visitou 779 propriedades de soja e 614 de milho 2ª safra e perguntou o que os produtores realmente usam. O resultado: ao menos um produto dos quatro grupos pedidos pelo Sindiveg aparece em 98% das propriedades de soja e em 99% das de milho. São, portanto, produtos que quase todo mundo usa e que não têm substituto de uso amplo.
Uma alta de 10% a 20% no preço de fungicidas e inseticidas custaria ao produtor sul-mato-grossense entre R$ 406 milhões e R$ 813 milhões por safra. Para ter uma ideia, os defensivos já representam 22,3% do custo de produzir um hectare de soja na safra 2026/2027, ou R$ 1.118,84 de um total de R$ 5.024,82. Isso equivale a 9,4 sacas de soja por hectare só para pagar a proteção da lavoura.
“Boa parte do que se chama de produção nacional é formulação feita aqui com ingrediente técnico importado. Aumentar o imposto do produto pronto não cria, em 12 meses, a capacidade de fabricar o ingrediente ativo no Brasil”, afirma.
A Aprosoja/MS defende que, se houver importação com preço desleal, o caminho correto é a investigação antidumping, que exige provas e atinge apenas os países investigados, e não um imposto que encarece o produto de qualquer origem. A entidade também propõe fortalecer a indústria nacional com redução do Custo Brasil, mais infraestrutura, inovação, crédito e um ambiente regulatório mais ágil.
Próximos passos
Em 6 de novembro, a maioria das entidades da Câmara Temática de Insumos Agropecuários (CTIA), ligada ao Ministério da Agricultura, rejeitou os quatro pedidos da ABIFINA. O tema segue para o Comitê de Alterações Tarifárias (CAT) da Camex, com análise prevista para 10 de novembro. Se não houver consenso, a decisão final fica com o Comitê Executivo de Gestão (Gecex). Os pedidos do Sindiveg, protocolados em outubro, ainda não têm data de análise.
A Aprosoja/MS pede o indeferimento de todos os pleitos e a manutenção das alíquotas atuais, e seguirá apoiando a Aprosoja Brasil com dados da safra e dos custos de produção do Estado.
Fonte: Aprosoja/MS
Autor:Crislaine Oliveira (Assessoria de Comunicação da Aprosoja/MS)
Site: Aprosoja MS

Quem Leva o Bracelete? As Cotações e os Favoritos ao Título do WSOP Paradise 2026 — O Livre

Veranico coloca produtor de soja diante de dilema sobre vendas antecipadas da safra 2026/27 – MAIS SOJA

oferta restrita mantém preços firmes e sustenta perspectiva de alta

Gisela defende ação integrada do Estado em debate sobre os 21 Dias de Ativismo pelo Fim da Violência contra a Mulher — O Livre

Com US$ 36,7 bilhões em vendas externas, Minas Gerais mantém posição entre maiores exportadores do país

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Sustentabilidade24 horas ago
Embrapa lança programa Trigo Baixo Carbono – MAIS SOJA
 Agro Mato Grosso8 horas ago
Avanço da soja pode favorecer plantio do milho em MT
 Sustentabilidade9 horas ago
Soja/BR: Plantio atinge 66,8% da área sob impactos de chuvas no Sul e seca no PI – MAIS SOJA
 Business10 horas ago
USDA informa colheita de milho em 81% e de soja em 92% nos EUA
 Sustentabilidade8 horas ago
Milho/BR: Plantio ultrapassa 50% da área prevista sob impactos de temporais no RS – MAIS SOJA
 Business8 horas ago
MT amplia embarques de algodão, mantém soja perto de recorde e reduz vendas externas de milho
 Featured22 horas ago
Homem é preso pela PM em Cuiabá após agredir esposa e jogar água quente no corpo da vítima — O Livre
 Business10 horas ago
Soja, milho e algodão da safra 2026/27 avançam nas vendas em MT, mas preços recuam