Sustentabilidade
Chicago volta a cair e deve manter negócios de soja reduzidos no Brasil – MAIS SOJA


O mercado brasileiro de soja deve manter o volume escasso de negócios, acompanhando a Bolsa de Mercadorias de Chicago, que volta a cair. O grão, que vinha apresentando volatilidade no início da manhã, se firmou no território negativo há pouco, estendendo as perdas das últimas sessões. Pesam o clima favorável às lavouras nos Estados Unidos e a fraca demanda mundial. Já o dólar abriu em alta frente ao real e pode atuar como contraponto aos preços da oleaginosa.
Nesta terça-feira, o mercado brasileiro de soja teve negócios mais escassos ao longo do dia, tanto nos portos quanto nas regiões industriais. Segundo o analista Rafael Silveira, da consultoria Safras & Mercado, os formadores de preços voltaram a recuar, influenciados pelas quedas na Bolsa de Chicago (CBOT) e no dólar.
Apesar da firmeza nos prêmios de exportação, os valores no porto recuaram. No interior, surgiram ofertas de compra até acima da paridade, mas os produtores continuam pedindo preços mais firmes e estão focados na venda do milho safrinha. Com isso, o mercado ficou travado e com poucos negócios no dia, avalia.
Entre os preços regionais, a saca de 60 quilos caiu de R$ 133,00 para R$ 132,00 em Passo Fundo (RS) e de R$ 134,00 para R$ 133,00 em Santa Rosa (RS). No porto de Rio Grande (RS), o valor recuou de R$ 140,00 para R$ 138,00.
Em Cascavel (PR), a cotação permaneceu em R$ 132,00, enquanto no porto de Paranaguá (PR) houve queda de R$ 139,00 para R$ 137,00.
Em Rondonópolis (MT), o preço seguiu em R$ 121,00. Em Dourados (MS), a saca caiu de R$ 121,00 para R$ 120,00, mesma movimentação observada em Rio Verde (GO), onde o valor passou de R$ 122,00 para R$ 120,00.
CHICAGO
* A Bolsa de Mercadorias de Chicago tem baixa de 0,32% na posição novembro/25, cotado a 10,06 1/4 centavos de dólar por bushel.
* A oleaginosa é pressionada pelo clima favorável no Meio-Oeste dos Estados Unidos e pela demanda global enfraquecida.
CÂMBIO
* O dólar comercial registra alta de 0,25%, a R$ 5,5842. O Dollar Index registra ganho de 0,24%, a 99.127 pontos.
INDICADORES FINANCEIROS
* As bolsas da Ásia encerram mistas. Xangai, +0,17%. Tóquio, -0,05%.
* A maioria das bolsas da Europa opera com ganhos. Paris, +0,38%. Frankfurt, +0,11%. Londres, -0,37%.
* O petróleo tem preços levemente mais baixos. Setembro do WTI em NY: US$ 69,18 o barril (-0,05%).
AGENDA
—–Quarta-feira (30/07)
– EUA: A posição dos estoques de petróleo até sexta-feira da semana passada será publicada às 11h30 pelo Departamento de Energia (DoE).
– Segundo dia de reunião do Copom e atualização da Selic.
– EUA: A decisão de política monetária será publicada às 15h pelo Federal Reserve (Fed, o banco central norte-americano).
– Japão: A leitura preliminar da produção industrial de junho será publicada às 20h50 pelo ministério da Economia, Comércio e Indústria.
—–Quinta-feira (31/07)
– A petrolífera britânica Shell publica seus resultados trimestrais.
– Japão: A decisão de política monetária será publicada à meia-noite pelo BOJ.
– Alemanha: A taxa de desemprego de junho será publicada às 4h55 pelo Destatis.
– Eurozona: A taxa de desemprego de junho será publicada às 6h pelo Eurostat.
– Alemanha: A leitura preliminar do índice de preços ao consumidor de julho será publicada às 9h pelo Destatis.
– O IBGE divulga, às 9h, a Pnad Contínua Mensal referente a junho.
– EUA: O índice PCE, que mede os gastos individuais, bem como os dados sobre a renda e gastos pessoais de junho, será publicado às 9h30 pelo Departamento do Comércio.
– Exportações semanais de grãos dos EUA – USDA, 9h30.
– Relatório de condições das lavouras da Argentina – Ministério da Agricultura, na parte da tarde.
– Dados de desenvolvimento das lavouras argentinas – Bolsa de Cereais de Buenos Aires, 15hs.
– Dados de desenvolvimento das lavouras no RS – Emater, na parte da tarde.
– Japão: A taxa de desemprego de junho será publicada às 20h30 pelo departamento de estatísticas.
—–Sexta-feira (1/08)
– Eurozona: A leitura preliminar do índice de preços ao consumidor de julho será publicada às 6h pelo Eurostat.
– O IBGE divulga, às 9h, a Produção Industrial Mensal referente a junho.
– EUA: O relatório oficial de vagas criadas (payroll) de julho será publicado às 9h30 pelo Departamento do Trabalho.
– Dados de evolução das lavouras do Mato Grosso – IMEA, 16h.
Fonte: Rodrigo Ramos / Safras News
Os preços da soja recuaram nas principais praças brasileiras ao longo de outubro. A movimentação no mercado físico perdeu ritmo diante do afastamento dos produtores, que priorizaram os trabalhos de plantio da nova safra. A desvalorização dos contratos futuros na Bolsa de Chicago também pressionou as cotações, enquanto a forte valorização do dólar na reta final do mês ajudou a amenizar as perdas no mercado interno.
Em Passo Fundo (RS), a saca de 60 quilos começou outubro cotada a R$ 155,50 e encerra o mês a R$ 153,00. Em Cascavel (PR), o preço passou de R$ 150,50 para R$ 149,00. Já em Rondonópolis (MT), a cotação recuou de R$ 148,00 para R$ 141,00. No Porto de Paranaguá, o referencial caiu de R$ 161,50 para R$ 160,00.
Na Bolsa de Mercadorias de Chicago (CBOT), os contratos com vencimento em janeiro, os mais negociados, acumularam queda de 6,05% em outubro, encerrando o período a US$ 12,30 por bushel. A boa evolução da colheita nos Estados Unidos, que caminha para uma safra recorde, pesou sobre as cotações e se sobrepôs ao suporte oferecido pela demanda chinesa.
No mercado cambial, o dólar encerra outubro com valorização superior a 5%. A moeda chegou a ser negociada abaixo de R$ 5,00 após o resultado do primeiro turno das eleições presidenciais, mas avançou para patamares acima de R$ 5,60 após o resultado do segundo turno, que confirmou a reeleição de Luiz Inácio Lula da Silva. Na manhã de 30 de outubro, a cotação estava em R$ 5,43.
Plantio da soja avança no Brasil
Enquanto o mercado acompanha a movimentação dos preços, os trabalhos de campo seguem em ritmo satisfatório. Segundo levantamento da Safras & Mercado, o plantio da safra brasileira de soja 2026/27 alcançou 42,3% da área prevista até 23 de outubro. No mesmo período do ano passado, o índice era de 34,1%. A média histórica para a época é de 41%.
A produção brasileira de soja na temporada 2026/27 está estimada em 181,837 milhões de toneladas, alta de 2% em relação às 178,341 milhões de toneladas projetadas para a safra anterior. Na estimativa precedente, a produção era calculada em 180,089 milhões de toneladas.
A área plantada deverá crescer 2,1%, passando de 48,543 milhões de hectares em 2025/26 para 49,542 milhões de hectares na nova temporada. Por outro lado, a produtividade média deve apresentar leve recuo, de 3.692 para 3.689 quilos por hectare, conforme a projeção da consultoria.
Sustentabilidade
Análise semanal do mercado: em pouco mais de um mês o milho perdeu quase um dólar de seu valor em Chicago. – MAIS SOJA
A cotação do milho, em Chicago, chegou a fechar o primeiro mês em US$ 4,48/bushel no dia 27/10, passando a US$ 4,51 na quinta-feira (29), contra US$ 4,60 uma semana antes. No dia 27/10 tivemos a mais baixa cotação desde o dia 13/08. Lembrando que o cereal chegou a US$ 5,43 no dia 21/09. Ou seja, em pouco mais de um mês o milho perdeu quase um dólar de seu valor em Chicago.
A pressão da colheita nos EUA vem reduzindo o preço do cereal. A mesma, até o dia 25/10, atingia a 60% da área semeada, contra 66% na média histórica.
Já na vizinha Argentina, o adido do USDA em Buenos Aires projeta uma produção de 62 milhões de toneladas de milho em 2026/27, o que seria 7 milhões a mais do que o relatório de oferta e demanda do próprio USDA anunciou em outubro. Segundo a mesma fonte, a Argentina deverá exportar 43 milhões de toneladas do cereal neste novo ano comercial, confirmando a maior concorrência para com o milho brasileiro. O adido também considerou uma área semeada de 8 milhões de hectares e uma produtividade média de 7.750 quilos/hectare. O consumo interno argentino seria de 19,1 milhões de toneladas, enquanto os estoques finais atingiriam 5,6 milhões.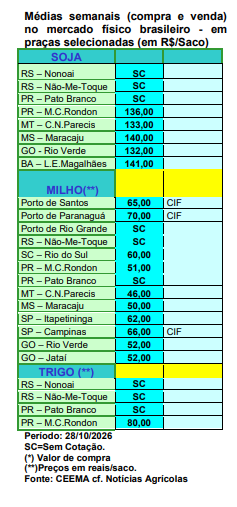
Entretanto, será preciso esperar o final da colheita, pois a Bolsa de Buenos Aires aponta que no oeste e no sul da região agrícola do vizinho país a umidade e baixas temperaturas estão atrasando o plantio, o qual está em 39,8% da área esperada. A mesma Bolsa avança uma projeção de colheita de 66 milhões de toneladas, superando largamente o que o adido estadunidense aponta.
E aqui no Brasil, diante da dificuldade nas exportações, pois, como vimos, a concorrência externa, especialmente da Argentina, está forte, os preços sofrem pressão baixista, embora ainda se mantenham em níveis mais elevados do que os praticados no primeiro semestre. Os mesmos oscilam entre R$ 44,00 e R$ 60,00/saco, destacando que muitas praças nacionais estavam sem cotação nesta última semana de outubro. De fato, a dificuldade para escoar a produção brasileira e a perda de competitividade nas exportações derrubaram os preços do milho no interior do país.
Desde setembro, o saco do produto recuou 22% em Sorriso (MT) e 19% em Rio Verde (GO), por exemplo. Uma retomada dos preços estaria na dependência das compras internas, esperada a partir de dezembro. O problema nas exportações pode impedir que o país alcance até mesmo as 38 milhões de toneladas exportadas, quando o esperado no início do ano era 42 milhões. Isso significa maior disponibilidade interna do cereal, o que se soma a um cenário positivo esperado para a safra de verão, que avança uma projeção de colheita ao redor de 32 milhões de toneladas.
Além disso, o recuo das cotações internacionais, somado às fortes oscilações do câmbio tem influenciado para a redução da paridade de exportação (salvo nesta última semana devido ao comportamento atípico do câmbio devido ao resultado das eleições brasileiras) e contribuído para as baixas no mercado interno.
Compradores seguem cautelosos nas novas negociações, observando o ritmo da semeadura que, apesar do elevado volume de chuvas, vem ocorrendo de forma satisfatória, mantendo as boas previsões de oferta nos próximos meses. Do lado vendedor, produtores têm se mostrado mais flexíveis na comercialização, com receio de novas desvalorizações e/ou para formar caixa (cf. Cepea).
Dito isso, o plantio da primeira safra de milho 2026/27 chegou a 40% da área prevista no Brasil até 23 de outubro, segundo levantamento da Conab, contra 38,9% na média.
Por sua vez, as exportações de milho, por parte do Brasil, continuam em ritmo abaixo das registradas no ano passado. Nos 16 primeiros dias úteis de outubro, o Brasil exportou cerca de 4,15 milhões de toneladas do cereal, segundo dados divulgados pela Secex. A média diária ficou 12,1% abaixo da média registrada em outubro de 2025. O Brasil precisaria embarcar 6 milhões de toneladas em novembro, outros 6 milhões em dezembro e cerca de 5 milhões em janeiro para alcançar as 38 milhões de toneladas exportadas no atual ano comercial (cf. Agrinvest).
Já no mercado interno do cereal, a produção de etanol de milho continua crescendo.
Segundo o Imea, o país produziu 2,9 milhões de metros cúbicos de etanol de milho entre julho e setembro de 2026, volume 23,7% superior ao registrado no mesmo período do ano passado. No mesmo intervalo, a produção total de etanol no Brasil somou 14,51 milhões de metros cúbicos, alta de 0,8% na comparação anual. Com isso, a participação do etanol de milho, na produção nacional, passou de 16,29% em julhosetembro de 2025 para 20% em julho-setembro de 2026. O Mato Grosso segue como principal polo desse movimento. Entre julho e setembro de 2026, o estado produziu 1,76 milhão de metros cúbicos de etanol de milho, o equivalente a 60,72% do total estimado no país. Na sequência aparecem Mato Grosso do Sul, com 539.220 metros cúbicos, Goiás, com 262.020, e Maranhão, com 220.290 metros cúbicos. Juntos, esses quatro estados concentraram 95,92% da produção brasileira de etanol de milho no período. Uma das vantagens do milho para a indústria é a possibilidade de formação de estoques, o que permite abastecer as usinas ao longo de todo o ano. Diferentemente da cana-de-açúcar, essa característica reduz a dependência de uma
safra concentrada e favorece a continuidade das operações industriais.
Autor/Fonte: Prof. Dr. Argemiro Luís Brum – Professor Titular do PPGDR da UNIJUI, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (PPGDR/FIDENE/UNIJUI).
Fonte: CEEMA – UNIJUÍ
Sustentabilidade
Análise semanal do mercado da soja: cotações, em Chicago, continuaram derretendo nesta última semana de outubro – MAIS SOJA
As cotações da soja, em Chicago, continuaram derretendo nesta última semana de outubro. O bushel da oleaginosa fechou a quinta-feira (29) em US$ 12,19, após US$ 12,24 na véspera e US$ 12,53 uma semana antes. Portanto, o primeiro mês cotado, depois de alcançar o nível de US$ 13,28/bushel no dia 21/09, despencou desde então, perdendo mais de um dólar em pouco mais de um mês.
Os motivos são: a forte pressão da colheita nos EUA (no dia 25/10 os produtores estadunidenses já haviam colhido 79%, contra 77% na média histórica, de uma área que deverá render um total de pouco mais de 124 milhões de toneladas – um recorde para aquele país); o avanço do plantio na América do Sul, onde se espera uma colheita também recorde no Brasil, com pouco mais de 181 milhões de toneladas; a venda de contratos pelos Fundos, os quais estavam em posição muito comprada na especulação em Chicago; a falta de novidades no front das guerras no Leste Europeu e no Oriente Médio, com o mercado absorvendo os efeitos da mesma, pelo menos até o momento.
Aqui no Brasil, as turbulências cambiais ocorridas no dia 26/10, após o resultado da eleição presidencial da véspera, levou a muitas praças a saírem do mercado. A média gaúcha ficou, na semana, em R$ 138,00/saco, enquanto nas praças nacionais que se mantiveram funcionando, os valores oscilaram entre R$ 132,00 e R$ 141,00/saco.
Em termos de câmbio, foi o mesmo que sustentou os preços nesta semana. Após chegar a R$ 5,60 no dia 26/10, contra US$ 4,99 três dias antes, o mercado cambial passou a se estabilizar chegando a R$ 5,35 no início da manhã do dia 29/10. Aos poucos o mercado deverá voltar aos níveis de antes do primeiro turno eleitoral, quando trabalhou entre R$ 5,00 e R$ 5,20 por dólar.
Afora isso, os demais elementos do mercado apontaram viés de baixa, contrabalanceados pelo fato de que o país está em plena entressafra, com exportações importantes a cada semana. Dito isso, parte do mercado alerta que se ocorrerem condições climáticas semelhantes às registradas durante o El Niño de 2023/24, pode haver redução de 9,7% na produção brasileira de soja da safra 2026/27, o que significaria uma perda de 17,6 milhões de toneladas em relação ao esperado, fato que levaria o volume final para 163,6 milhões de toneladas na próxima colheita. Um volume, inclusive, menor do que o colhido na última safra.
Por sua vez, o Brasil passou a temer as novas regulamentações da União Europeia contra o desmatamento. As mesmas podem reduzir as exportações do nosso farelo de soja para aquela região, abrindo espaço para a Argentina. O Brasil é o maior fornecedor de farelo de soja para ração animal da UE, respondendo por cerca de metade das importações do bloco no ano passado No total, nosso país exportou um volume recorde de 23,3 milhões de toneladas de farelo de soja em 2025, para todos os destinos (Cf. Federação Europeia de Fabricantes de Ração-FEFAC). Ora, a partir do dia 30 de dezembro próximo a UE “exigirá que os importadores comprovem que seus produtos não estão vinculados a terras desmatadas, com penalidades significativas em caso de descumprimento”. Pois no Brasil, nas últimas décadas, grandes áreas do centro, norte e nordeste do país se tornaram produtoras de soja em cima do desmatamento de terras, algo que não ocorreu na Argentina porque sua produção corre nas planícies do Pampa. Diante disso, a FEFAC aponta que os requisitos de rastreabilidade previstos podem excluir até 4 milhões de toneladas de farelo de soja brasileiro das importações europeias, volume que representaria 17% do total das nossas exportações do subproduto. Neste sentido, o Brasil recebeu uma recomendação de risco “médio”, com o Estado do Mato Grosso, na região CentroOeste, e outros, enfrentando “obstáculos estruturais e logísticos” que poderiam restringir a expansão de cadeias de abastecimento totalmente em conformidade com a regra europeia do desmatamento.
Pelo sim ou pelo não, a indústria argentina de esmagamento vem se preparando para ocupar o espaço, caso os exportadores brasileiros encontrem dificuldades para cumprir as regras mais rígidas da UE. Aliás, nesse sentido, na mais recente avaliação de risco, a FEFAC considerou a Argentina em risco baixo, projetando que quase toda a safra de farelo de soja do país, no primeiro semestre de 2027, atenderia aos requisitos. A Argentina é a maior exportadora mundial de farelo de soja, tendo exportado cerca de 27 milhões de toneladas no ano passado, das quais aproximadamente um quarto foi destinado ao Sudeste Asiático. O Paraguai também se posiciona positivamente para exportar aos europeus. Segundo a Câmara de Moagem de Grãos do Paraguai, o país possui “condições estruturais favoráveis” para atender aos requisitos europeus. Na região Oriental, onde é cultivada a maior parte da soja, uma lei, aprovada em 2004, proíbe o desmatamento para uso agrícola. Assim como a Argentina, o Paraguai recebeu uma recomendação de baixo
risco da FEFAC.
Enquanto isso, o plantio da safra brasileira de soja 2026/27 avançou para 42,8% da área prevista até 23 de outubro, segundo a Conab, contra a média de 40,2% das últimas cinco safras. O Mato Grosso segue puxando o avanço nacional e já alcançou 75,8% da área prevista, contra a média histórica de 70,3%. No Rio Grande do Sul, até o dia 29/10, o plantio atingia a 10% da área esperada, contra 12% na média (cf. Emater)
Enfim, segundo o escritório do USDA em Brasília, mesmo o Brasil colhendo uma safra recorde em 2026/27, os estoques finais nacionais cairiam para 3,96 milhões de toneladas, ou seja, 35% a menos do que os registrados no ano anterior. Isso porque as exportações brasileiras de soja em grão deverão alcançar 117,5 milhões de toneladas em 2026/27, com crescimento de 2,2% em relação ao ano anterior. Já o esmagamento interno da oleaginosa também deverá ser um novo recorde. O mesmo atingiria a 65 milhões de toneladas, com aumento de aproximadamente 2,4% sobre o ano anterior.
Com isso, o consumo total do grão, que inclui o processamento industrial e outras utilizações, deverá passar para 69,6 milhões de toneladas. Vale ainda destacar que a maior demanda por óleo de soja, especialmente para a produção de biodiesel, poderá ampliar a importância da indústria como compradora do grão brasileiro em 2027.
Assim, “para os produtores, a evolução das condições climáticas e a confirmação do tamanho da safra serão fundamentais para determinar se os estoques brasileiros efetivamente alcançarão os níveis projetados. Ao mesmo tempo, a expansão das exportações e da demanda industrial deverá estar entre os principais fatores de atenção para o mercado de soja em 2027” (Cf. Notícias Agrícolas)
Autor/Fonte: Prof. Dr. Argemiro Luís Brum – Professor Titular do PPGDR da UNIJUI, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (PPGDR/FIDENE/UNIJUI).
Fonte: CEEMA – UNIJUÍ

Gefron e PRF apreendem 130 kg de cocaína em Glória D’Oeste

Polícia Civil de MT realiza mais de 430 operações entre janeiro e outubro deste ano

Homem é morto a tiros pelo próprio irmão em bar de MT; briga política pode ter motivado crime

Papai Noel veio caro: Glória D’Oeste vai gastar 1,1 milhão em decoração de natal

Aprosoja e Abiove vão à Europa tentar evitar barreiras às exportações de soja

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Business7 horas ago
Aprosoja e Abiove vão à Europa tentar evitar barreiras às exportações de soja
 Featured7 horas ago
Papai Noel veio caro: Glória D’Oeste vai gastar 1,1 milhão em decoração de natal
 Featured10 horas ago
Quase 341 mil cuiabanos estão com o nome sujo; bancos lideram cobranças
 Featured6 horas ago
Polícia Civil de MT realiza mais de 430 operações entre janeiro e outubro deste ano
 Business8 horas ago
Artesã do interior de SP presenteia Ana Hickmann com bolsa, viraliza e conquista clientes no exterior
 Featured5 horas ago
Gefron e PRF apreendem 130 kg de cocaína em Glória D’Oeste
 Featured12 horas ago
Finados nas redes: o luto digital que permanece entre os brasileiros
 Agro Mato Grosso8 horas ago
Onça-pintada Ibaca morre após ser resgatada debilitada no Pantanal de MT e deixa filhote