Sustentabilidade
Análise Mensal do Mercado do Trigo – MAIS SOJA

À medida que a colheita da nova safra de trigo avança no Brasil e a disponibilidade interna do grão aumenta, a pressão sobre os preços se intensifica. Além desse cenário, no final de setembro, as desvalorizações externa e do dólar acabaram reforçando o movimento de queda na cotação interna.
A suspensão temporária das retenciones (taxas de exportação) na Argentina levou compradores a reduzir ainda mais suas ofertas, forçando vendedores a aceitar valores menores. O governo argentino havia anunciado, em 22 de setembro, a eliminação temporária das taxas para diversos produtos agrícolas – entre eles trigo, milho, soja, girassol, cevada e sorgo. O decreto teria validade até 31 de outubro ou até que as exportações atingissem US$ 7 bilhões. Contudo, já em 24 de setembro, a meta foi alcançada e a medida, revogada, segundo informou a Bolsa de Rosário.
Em setembro, a média do trigo no Rio Grande do Sul foi de R$ 1.259,39/tonelada, baixas de 2,5% frente à de agosto/25 e de 9,4% sobre a de setembro/24, em termos reais (valores deflacionados pelo IGP-DI), sendo também a menor desde janeiro/25. No Paraná, a média foi de R$ 1.346,92/t, recuo mensal de 6% e anual 10,8%, e o patamar mais baixo, em termos reais, desde abril/24. Em São Paulo, a média de setembro foi de R$ 1.255,13/t, quedas de 12,3% frente à de agosto e de 19,5% em relação à de setembro/24, e a menor desde outubro/23. Em Santa Catarina, a média foi de R$ 1.358,61/t, retrações de 5,2% e 11,3% – a média mais baixa desde outubro/23. O dólar teve média de R$ 5,368 em setembro, 1,44% inferior à de agosto/25.
SAFRA BRASILEIRA 2025 – No relatório de setembro/25, a Conab reduziu a estimativa de produção brasileira, refletindo a menor área cultivada. A safra foi projetada em 7,536 milhões de toneladas, 3,5% abaixo da apontada em agosto e 4,5% menor que em 2024 – o menor volume desde 2020. A área deve somar 2,449 milhões de hectares, 3,8% inferior ao relatório anterior e 19,9% abaixo da observada em 2024. O ligeiro aumento de 0,3% na produtividade (para 3,077 t/ha) não compensa a retração da área.
O consumo interno permanece praticamente estável, em 11,81 milhões de toneladas (de agosto/25 a julho/26). Com isso, a necessidade de importações deve chegar a 6,4 milhões de toneladas, levemente abaixo das 6,8 milhões de toneladas do ciclo anterior. Já as exportações foram projetadas em 2 milhões de toneladas, contra 1,96 milhão no período passado. Os estoques finais devem atingir 1,49 milhão de toneladas em julho/26, o maior volume desde 2020.
Ainda segundo a Conab, até 27 de setembro, a colheita de trigo no Brasil totalizava 26,2% da área cultivada. Dentre os estados, a colheita representava 100% da área de Minas Gerais, 98% em Goiás, 100% em Mato Grosso do Sul, 60% em São Paulo, 30% na Bahia e 41% no Paraná. No Paraná, a Seab/Deral indicava, até o dia 29, que 53% da safra foi colhida, sendo que 90% das lavouras estão em boas condições; 9%, em médias; e apenas 1% está em condição ruim – o melhor desempenho para o período em 10 anos.
No Rio Grande do Sul, a Emater/RS relatou, em 25 de setembro, evolução satisfatória das lavouras, com manejo fitossanitário preventivo. Até essa data, 5% das áreas estavam em maturação; 35%, em enchimento de grãos; 35%, em floração; e 25%, em desenvolvimento vegetativo.
OFERTA E DEMANDA MUNDIAL – Em termos globais, o USDA estima a produção mundial em 816,2 milhões de toneladas em 2025/26, 1,2% acima da previsão de agosto e 1,9% maior que a safra anterior, impulsionada pelas revisões positivas para União Europeia, Rússia, Canadá, Austrália, Ucrânia e Cazaquistão. Mesmo com a menor área desde 2022/23, o volume segue em patamar recorde.
O consumo foi estimado em 814,56 milhões de toneladas, alta de 0,6% frente ao relatório de agosto e 0,7% superior ao da temporada passada, com destaque para maior demanda da União Europeia, da Rússia, do Brasil, da Indonésia e do Canadá. Os estoques finais foram elevados em 1,5% em relação a agosto e em 0,6% frente à safra 2024/25, alcançando 264,06 milhões de toneladas. No comércio internacional, a projeção é de 215,176 milhões de toneladas, 0,5% acima da estimativa de agosto e 5,3% maior que a temporada passada.
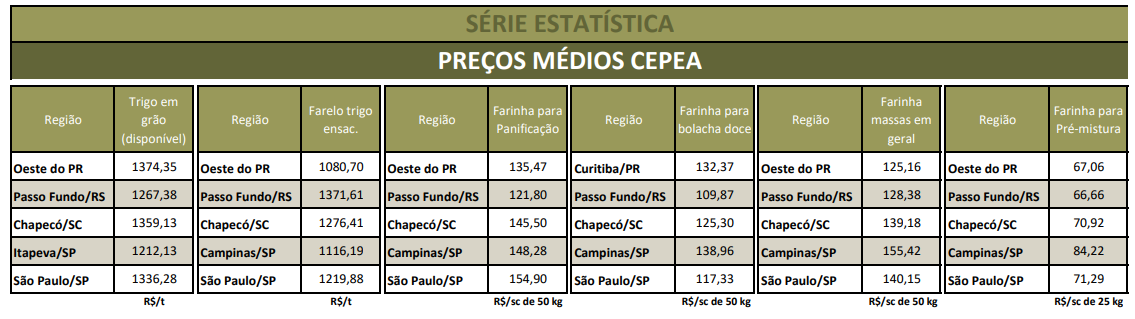
DERIVADOS DE TRIGO – A demanda por derivados de trigo segue estável, mas o avanço da colheita pressiona moinhos a reduzirem os preços. De agosto para setembro, a média do farelo recuou 5,2% (granel) e 1,88% (ensacado). As cotações médias das farinhas caíram 2,8% (massas frescas), 2,7% (massas em geral), 2% (bolacha salgada), 3,2% (bolacha doce), 2,29% (panificação) e 1,64% (pré-mistura).
IMPORTAÇÕES – De acordo com dados da Secex, 568,98 mil toneladas de trigo foram importadas em setembro/25, com 87,3% desse total vindo somente da Argentina, 7%, do Paraguai e 5,8%, do Canadá. O preço médio foi de US$ 230,09/t, que, em Reais, seria de R$ 1.235,12/t – com dólar médio de R$ 5,368. Esse é o menor valor médio registrado desde novembro/20. Até setembro/25, as importações acumularam 5,249 milhões de toneladas, 2% acima do verificado no mesmo período de 2024 (5,147 milhões de toneladas).
MERCADO EXTERNO – A expectativa de ampla oferta global seguiu pressionando as cotações externas. Em setembro, o primeiro vencimento do Soft Red Winter registrou média de US$ 5,1462/bushel (US$ 189,09/t), 1,1% acima da de agosto/25, mas 9,8% abaixo da de setembro/24. Para o Hard Winter, a média está em US$ 5,0048/bushel (US$ 183,89/t), quedas de 0,9% no comparativo mensal e 13,2% no anual.
Nos Estados Unidos, até 29 de setembro, o trigo de inverno registrava 34% da área semeada, sendo que 4% estão emergindo. Foi finalizada a colheita de trigo primavera na última semana de setembro, conforme apontam dados do USDA.
Na Argentina, a média dos preços FOB divulgados pelo Ministério da Agroindústria ficou em US$ 226,64/t em setembro, quedas de 2,6% frente a agosto/25 e de 12% em relação a setembro/24 e a mais baixa desde novembro/24.
Confira o Agromensal setembro/2025 do Trigo completo, clicando aqui!
Fonte: Cepea
Autor:AGROMENSAIS SETEMBRO/2025
Site: CEPEA
Sustentabilidade
Com o avanço do plantio de soja e milho verão, o produtor mira o planejamento da safrinha – MAIS SOJA
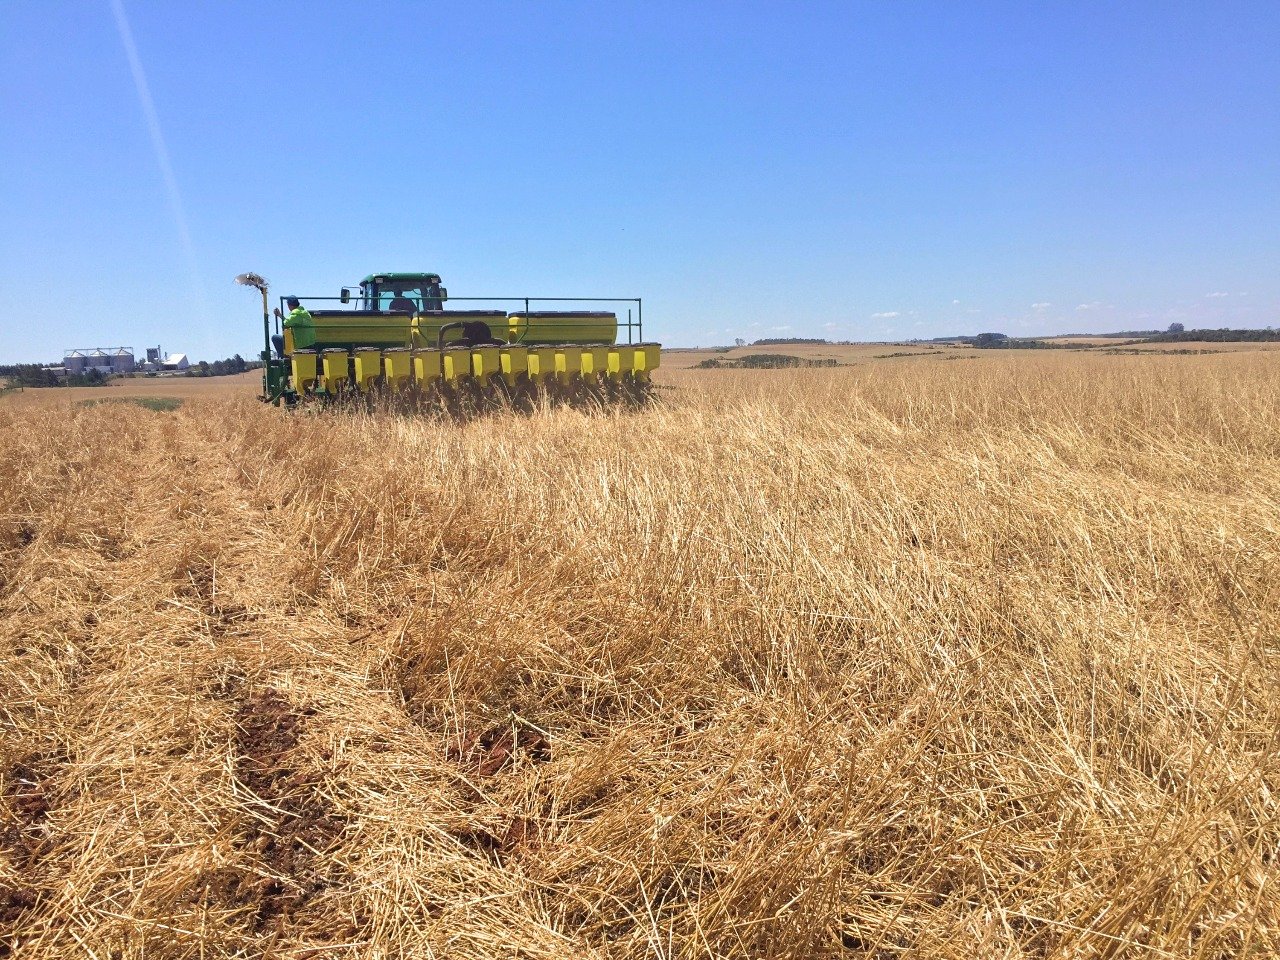
O plantio da safra de soja 2026/27 já passou de dois terços da área estimada, atingindo 66,8%, enquanto o milho verão foi semeado em 51,2% da área prevista, segundo boletim da Conab divulgado em 9 de novembro. Com o avanço do plantio da primeira safra brasileira de grãos, os produtores entram numa fase decisiva para planejar o que será feito na segunda safra e iniciar a compra dos insumos.
Antes de estimar o cultivo de milho safrinha ou optar por outra cultura na segunda safra, é importante avaliar as condições regionais, o histórico de custo dos insumos e preços de venda das commodities para tomar a decisão financeiramente mais vantajosa. “A decisão que está aberta agora é a da segunda safra. Quem está plantando soja hoje decide nas próximas semanas quanto vai plantar de milho safrinha em janeiro e fevereiro, e começa a comprar o insumo”, analisa Mathias Bergamin, engenheiro agrônomo e especialista de mercado do Aegro.
Para orientar sobre a perspectiva financeira, o Aegro Insights desenvolveu um levantamento de custo, produtividade e margem financeira de quem já fechou as contas de lavouras de soja e de milho sem irrigação nos estados do Paraná, Mato Grosso do Sul, Mato Grosso e Goiás. O estudo considerou safras 2025/26 encerradas e lançadas por produtores no software de gestão Aegro.
O levantamento também considerou preços de venda do milho consultados no Compare Preços, ferramenta da Aegro que reúne preços reais a partir de notas fiscais. A metodologia do estudo considerou grupos de fazendas nos estados pesquisados. Os valores são a mediana de cada grupo: metade das fazendas ficou acima do número e metade abaixo.
Desempenho do milho safrinha
No resultado nacional, o levantamento apontou que o milho safrinha da safra 2025/26 gerou margem de R$ 2.122 por hectare, o equivalente a cerca de 38 sacas, com produtividade de 108,8 sacas por hectare, e 87% das fazendas estudadas fecharam a safrinha no lucro. Porém, de acordo com Bergamin, o resultado variou bastante entre os estados estudados. O Paraná teve a melhor margem, de R$ 2.692 por hectare, seguido de Mato Grosso do Sul, com R$ 2.319, onde todas as fazendas analisadas fecharam no lucro.
Mato Grosso se destacou por ter a maior produtividade, com 129,5 sacas por hectare. No entanto, o estado registrou o menor preço de venda: com a saca mais barata entre os estados analisados, vendeu milho safrinha a R$ 46,49. Isso segurou a margem em R$ 1.814 por hectare. Já em Goiás, que foi afetado por irregularidade de chuvas, a margem ficou em R$ 1.278 por hectare, e uma em cada três fazendas fechou a safrinha no prejuízo.
Dados do levantamento:
| Estado | Produtividade do milho safrinha | Custo operacional | Preço de venda | Ponto de equilíbrio | Margem financeira | Percentual de Fazendas que tiveram lucro |
| Paraná | 109,5 sc/ha | R$ 3.870/ha | R$ 57,88/sc | 66,4 sc/ha | R$ 2.692/ha (45,4 sc/ha) | 88% |
| Mato Grosso do Sul | 109,7 sc/ha | R$ 3.745/ha | R$ 52,63/sc | 70,4 sc/ha | R$ 2.319/ha (46,1 sc/ha) | 100% |
| Mato Grosso | 129,5 sc/ha | R$ 4.610/ha | R$ 46,49/sc | 94,7 sc/ha | R$ 1.814/ha (38,0 sc/ha) | 97% |
| Goiás | 85,7 sc/ha | R$ 3.864/ha | R$ 54,95/sc | 69,3 sc/ha | R$ 1.278/ha (24,7 sc/ha) | 63% |
| Brasil | 108,8 sc/ha | R$ 3.874/ha | R$ 55,72/sc | 70,0 sc/ha | R$ 2.122/ha (37,9 sc/ha) | 87% |
Observações: dados do milho safrinha na safra 2025/26 em lavouras sem irrigação. Mediana de cada grupo. Por estado, os grupos analisados têm de 26 a 50 fazendas e indicam tendência de mercado. Os outros estados brasileiros ficaram de fora do levantamento por terem poucas fazendas com informações de safrinha de milho na base de dados.
O Paraná se destacou com o milho safrinha
O plantio do milho verão paranaense está praticamente concluído, com 97% da área estimada, enquanto a soja foi semeada em 71% da área prevista, segundo a Conab. De acordo com o levantamento do Aegro Insights, nas fazendas paranaenses que fizeram soja e milho safrinha na safra 2025/26, o ano fechou em R$ 5.552 por hectare, 40% acima do resultado do milho verão sozinho. Só a safrinha deixou R$ 2.692 por hectare.
O estudo mostrou que o milho verão paranaense gerou uma margem financeira de R$ 3.960 por hectare, contra R$ 3.471 de margem no cultivo de soja. A diferença de quase R$ 500 veio com custo operacional efetivo bem maior: o cultivo de milho verão exigiu R$ 8.120 por hectare, contra R$ 5.027 da soja. O produtor de milho precisou de 138,4 sacas por hectare apenas para cobrir o custo operacional efetivo, enquanto a soja teve ponto de equilíbrio em 41,9 sacas por hectare. “No Paraná, a pergunta não é só soja ou milho, é o que vem depois. Quem fez soja com milho safrinha teve um ano bem melhor do que quem ficou só com o milho de verão”, diz Bergamin.
O produtor paranaense pode optar por cultivar apenas o cereal, tanto na primeira quanto na segunda safra. Segundo o levantamento, teoricamente esse mix teria um rendimento maior. No entanto, a sucessão de milho verão com milho safrinha mantém milho no campo o ano todo, o que favorece a cigarrinha-do-milho (Dalbulus maidis), transmissora dos enfezamentos. Isso tende a exigir mais investimento em insumos e manejo. O levantamento não mensurou perdas de campo em decorrência da cigarrinha.
Já a possibilidade de cultivar soja na segunda safra, depois do milho verão, esbarra no calendário de semeadura. No Oeste e no Norte do Paraná, o plantio da soja na safra 2025/26 teve prazo encerrado em 31 de dezembro. “No Oeste e no Norte do Paraná, para fazer soja safrinha, o produtor precisa plantar o milho cedo, em agosto. E colher até dezembro, para semear a soja ainda dentro do calendário permitido”, explica Bergamin.
Metodologia do levantamento
O levantamento considerou custo operacional efetivo, produtividade e preço de venda de soja e de milho em fazendas que usam o software de gestão Aegro, sem arrendamento nem depreciação de máquinas. Os valores são a mediana de cada grupo. Por estado, os grupos de fazendas são menores e indicam tendência. Os dados foram anonimizados para a análise.
Sobre a Aegro
A Aegro oferece o sistema de gestão para produtores rurais mais utilizado do Brasil. Líder do segmento, a Aegro simplifica a gestão de fazendas, unindo a operação do campo ao controle financeiro do escritório.
Além disso, a empresa opera um braço de inteligência de mercado que desenvolve pesquisas baseadas em dados anonimizados de milhares de hectares em todo o Brasil, em sua maioria destinados ao cultivo de grãos. Essa área de negócios é formada pelo Aegro Insights, que gera relatórios e painéis para os produtores rurais, incluindo o Compare Preços, ferramenta disponível gratuitamente.
A empresa segue investindo em tecnologia e inovação. Por meio de suas soluções, a Aegro ajuda produtores brasileiros a tomarem decisões baseadas em números reais para garantir a sustentabilidade de seus negócios.
Fonte: Assessoria de imprensa
Sustentabilidade
Semeadura do arroz irrigado alcança 85,01% da área prevista no Rio Grande do Sul. – MAIS SOJA
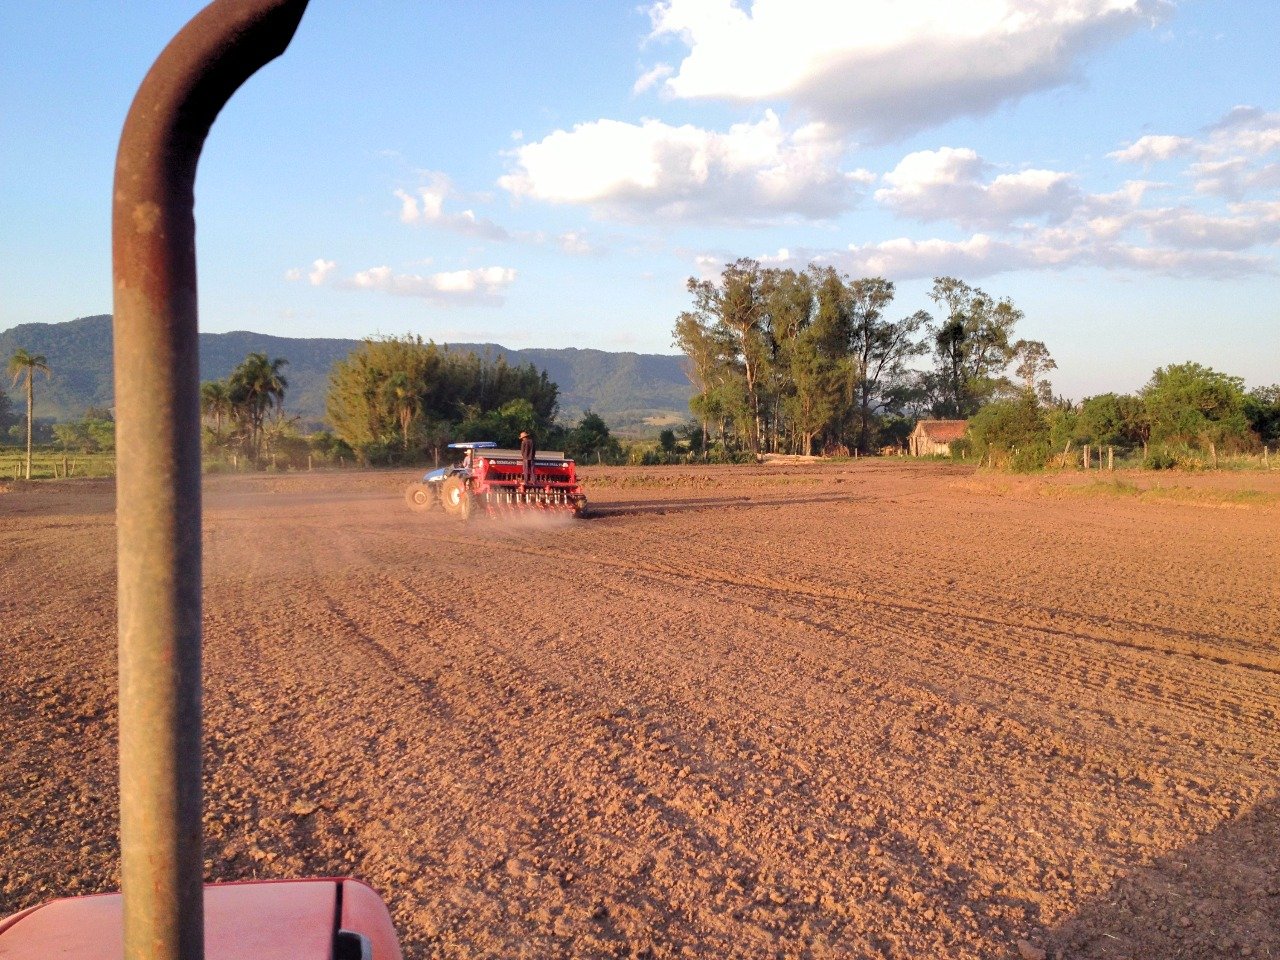
A semeadura do arroz irrigado para a Safra 2026/27 avança no Rio Grande do Sul. Conforme levantamento atualizado em 12 de novembro, 732.676 hectares já foram semeados, o equivalente a 85,01% da intenção de semeadura prevista para o ciclo, de 861.778,96 hectares. Entre as regiões produtoras, a Zona Sul já concluiu a semeadura. Na sequência, a Fronteira Oeste registra 96,55% da área prevista.
Nas demais regiões, a Campanha contabiliza 81,82% da intenção regional, enquanto a Planície Costeira Externa registra 74,31%. A Planície Costeira Interna soma 79,15% da área prevista, e a Região Central registra 60,77% da intenção regional.
O acompanhamento da evolução da semeadura é realizado por meio de levantamentos periódicos das equipes regionais, com consolidação dos dados pela Diretoria de Assistência Técnica e Extensão Rural (Dater) do Instituto Rio Grandense do Arroz (Irga). As informações permitem monitorar o andamento das operações de campo nas principais regiões produtoras do Estado ao longo da safra.
Fonte: IRGA
Autor:IRGA
Site: IRGA
Sustentabilidade
Quais fatores de manejo mais explicam o gap de produtividade do arroz irrigado na Argentina? – MAIS SOJA
O gap de produtividade do arroz irrigado na Argentina é grande da ordem de 44% entre o potencial produtivo e o que é efetivamente colhido nas lavouras. Mas saber que o gap existe ajuda pouco se não houver clareza sobre quais fatores de manejo mais contribuem para essa diferença. Foi exatamente essa pergunta que Meus et al. (2024) buscaram responder, a partir de uma base robusta de dados coletados diretamente em lavouras argentinas.
O estudo, publicado na revista Agronomy for Sustainable Development, reuniu dez safras de dados (2010–2020) coletados em 26 propriedades da província de Corrientes, principal região produtora de arroz irrigado da Argentina, totalizando 2.470 observações de talhão-safra. Com o modelo Oryza, os autores simularam o potencial produtivo do arroz para cada local e ano e compararam com a produtividade real obtida pelos produtores. Em seguida, uma análise de árvore de regressão cruzou o gap de produtividade de cada lavoura com as práticas de manejo relatadas pelos próprios produtores, buscando identificar quais delas mais se associavam a lavouras de alta e de baixa produtividade.
O fator isolado mais associado à variação do gap de produtividade foi a cultura anterior: lavouras cultivadas em rotação ou sucessão com outras culturas, em vez de arroz sobre arroz, tiveram rendimento 7% maior que o monocultivo (8.326 kg ha-1 ante 7.768 kg ha-1), o que permite estimar que cerca de 9% do gap atual seja atribuível ao monocultivo contínuo de arroz. Esse foi o primeiro critério de divisão em uma árvore de regressão que, somando esse e os demais fatores de manejo avaliados, explicou 35% da variabilidade do gap de produtividade entre as lavouras. Entre os demais fatores, o preparo do solo foi o que mostrou a maior diferença de rendimento isolada entre as práticas comparadas: lavouras com preparo convencional (gradagem) renderam 1.261 kg ha-1 a mais que as de cultivo mínimo. A adubação de cobertura com potássio (K2O) respondeu por uma diferença de 454 kg ha-1, e o controle de plantas daninhas antes da semeadura, por 218 kg ha-1 (Figura 1).
Quando o foco está especificamente no quanto cada prática ajuda a fechar o gap de produtividade e não apenas na diferença de rendimento que proporciona a data de semeadura se destaca: isoladamente, semear antes de 1º de novembro respondeu por 22% do gap atual, com a produtividade caindo 51 kg ha-1 a cada dia de atraso na semeadura. A rotação de culturas respondeu por 9% do gap, e a antecipação do início da irrigação até o estádio V3, por outros 5% (Figura 2).
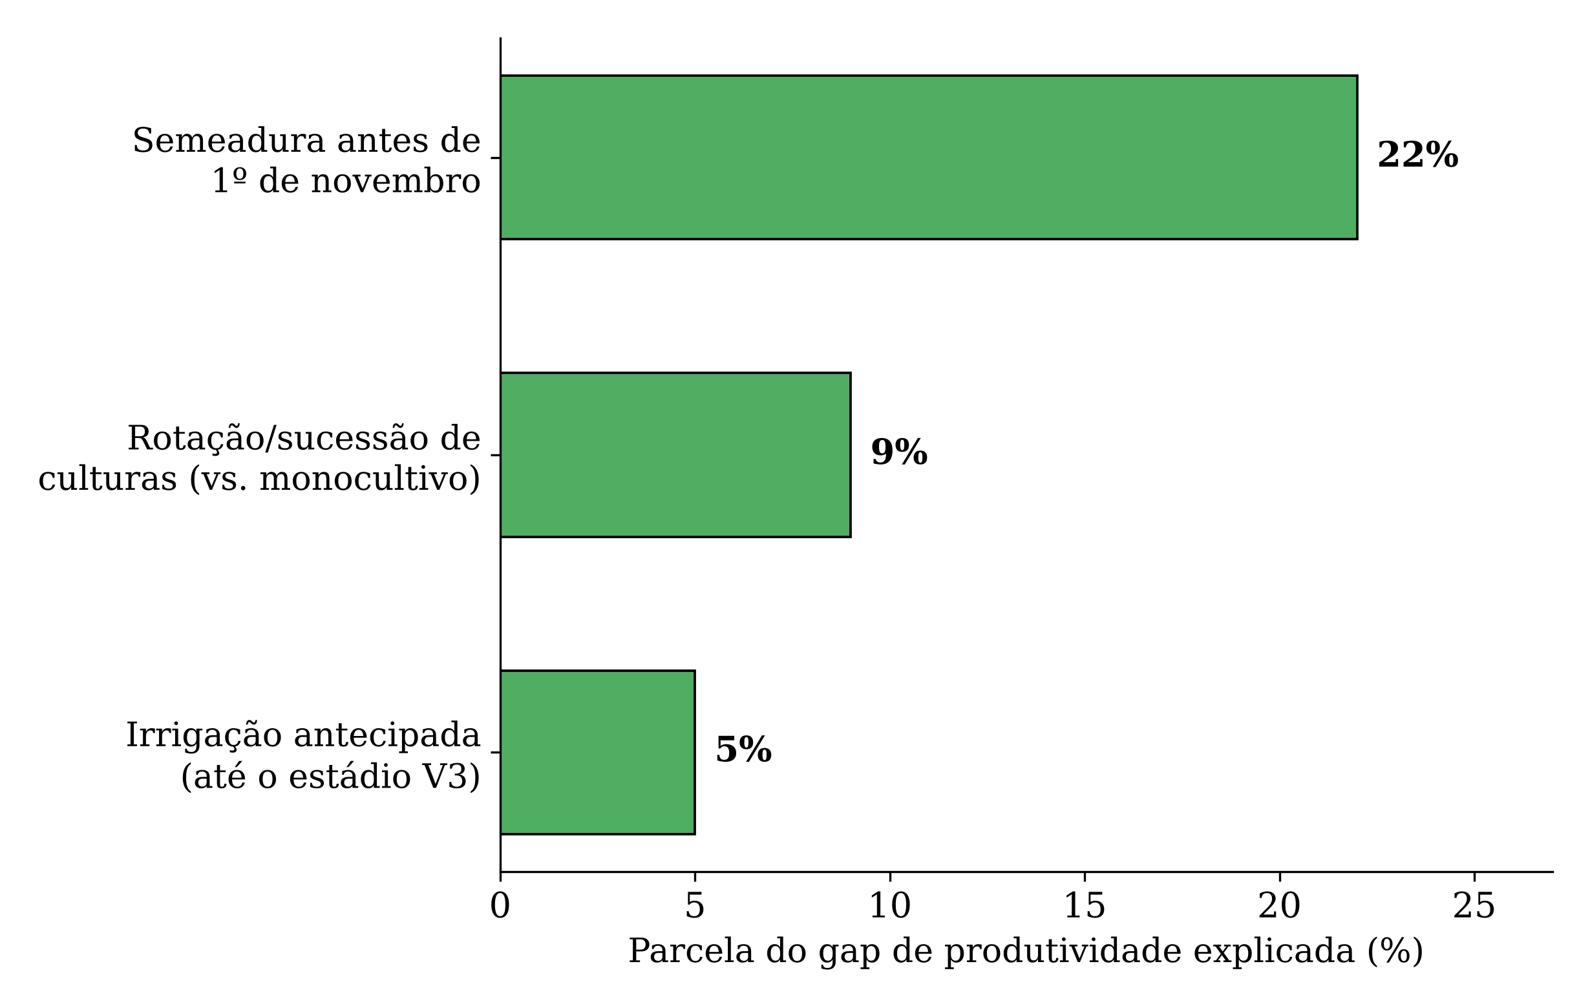
Reunindo essas práticas semear antes de 1º de novembro, evitar o monocultivo de arroz, fazer controle de plantas daninhas antes da semeadura, preparar bem o solo e ajustar as doses de potássio e nitrogênio, os autores estimam que o gap de produtividade poderia cair de 48% para 33% nas lavouras argentinas, sem depender de novas tecnologias. O perfil das lavouras de maior produtividade reforça esse diagnóstico: elas semeavam, em média, 10 dias mais cedo, faziam mais controle de plantas daninhas, usavam mais fungicida, mais preparo convencional do solo e mais adubação potássica do que as lavouras de menor produtividade. Como a maior parte dessas mudanças tem baixo custo de implementação, o estudo aponta um caminho direto e barato para reduzir o gap de produtividade do arroz na Argentina.
Referências:
MEUS, L.D.; QUINTERO, C.E.; DA SILVA, M.R.; STRECK, N.A.; CARVALHO, I.R.; SOARES, M.F.; ZARMERO, M.D.L.A.; RIBAS, G.G.; ZANON, A.J. Irrigated rice yield plateaus are caused by management factors in Argentina. Agronomy for Sustainable Development, v. 44, 56, 2024. Disponível em: < https://doi.org/10.1007/s13593-024-00989-x >, acesso: 01/11/2026.

Estudantes da rede estadual de Mato Grosso conquistam quase 5,7 mil medalhas na Olimpíada do Tesouro Direto (Olitef) 2026 — O Livre

Veja quem são os cinco vereadores da chapa que tenta assumir o comando da Câmara de VG — O Livre

Governador em exercício Max Russi assina repasse de R$ 64,35 milhões para zerar filas de cirurgias e exames em Cáceres — O Livre

Homem encontrado morto em VG foi espancado e teve corpo desovado em matagal — O Livre

Polícia Civil deflagra megaoperação contra facção criminosa e cumpre 153 ordens judiciais em Mato Grosso — O Livre

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Featured24 horas ago
Russi resolverá impasse sobre primeira-secretaria na próxima Mesa Diretora da ALMT — O Livre
 Sustentabilidade18 horas ago
Agromensais/Algodão: Cotações fecham outubro em queda de 1,05%, apesar de recuperação na reta final – MAIS SOJA
 Featured14 horas ago
Protagonismo feminino e inovação marcam o avanço da cafeicultura familiar no interior de Mato Grosso — O Livre
 Sustentabilidade17 horas ago
Agromensais/Milho: Cotações recuam em outubro pressionadas por disponibilidade interna e exportações lentas – MAIS SOJA
 Sustentabilidade13 horas ago
Line-up prevê embarques de 4,371 mi de t de soja pelo Brasil em novembro – MAIS SOJA
 Featured16 horas ago
Ananias Filho diz ter garantia do PL nacional para permanecer no comando de diretório estadual — O Livre
 Sustentabilidade16 horas ago
Percevejo-marrom pode comprometer os grãos e reduzir a produtividade da soja – MAIS SOJA
 Featured15 horas ago
Cuiabanos já gastam 60% do salário-mínimo apenas com cesta básica — O Livre