Sustentabilidade
Ceema: Quebra de safra, problemas de qualidade e importações aquecem o mercado do Trigo – MAIS SOJA

Após disparar no final de agosto e início de setembro, quando o bushel atingiu a US$ 7,64 no dia 1º do corrente mês, a cotação do trigo, em Chicago, cedeu bastante, fechando a quinta-feira (24) em US$ 7,05, contra US$ 7,27 uma semana antes. A média de agosto ficou em US$ 6,76/bushel, ganhando 4,3% sobre a média de julho.
Apesar dos conflitos bélicos, especialmente entre Rússia e Ucrânia, o mercado do trigo cedeu, e vem oscilando em patamares menores nesta segunda quinzena de setembro. Enquanto isso, o plantio do trigo de inverno, nos EUA, chegava a 17% da área esperada no dia 20/09, contra 21% na média histórica. Já o trigo de primavera estava com 96% de sua área colhida relativa a última safra.
Quanto às exportações, na semana encerrada em 17/09 as mesmas atingiram a 335.300 toneladas nos EUA, ficando dentro das expectativas do mercado. Importante lembrar que o relatório de oferta e demanda do USDA, anunciado em 11/09, manteve uma safra reduzida de trigo nos EUA, com 41,7 milhões de toneladas e estoques finais, para 2026/27, em 19,5 milhões. No ano anterior a colheita e os estoques atingiram, respectivamente, 54 e 25 milhões de toneladas. Ou seja, a atual produção estadunidense é 22,8% menor do que a do ano anterior, enquanto os estoques finais são 22% menores. Já a produção mundial somaria 822,4 milhões de toneladas, ficando 22 milhões de toneladas menor do que a registrada no ano anterior. E no Brasil os preços subiram, com o cereal atingindo a média de R$ 71,94/saco no Rio Grande do Sul, enquanto no Paraná o produto atingiu valores entre R$ 79,00 e R$ 82,00/saco.
As condições das lavouras paranaenses pioraram diante das geadas tardias e do excesso de chuvas dos últimos dias. Com 46% da área colhida, apenas 64% das lavouras restantes se apresentavam em boas condições. O produto colhido apresenta baixa qualidade industrial, na maioria dos casos, enquanto a produtividade média está em recuo. Em termos gerais, aumenta a presença de trigo tipos 2 e 3, enquanto o produto de qualidade superior, tipo 1, está com menor disponibilidade.
No Rio Grande do Sul a colheita ainda está distante, com apenas 1% da área realizada, e as constantes e significativas chuvas, acompanhadas de granizo e ventos fortes, vêm causando estragos nas lavouras. Nesta safra, o Estado gaúcho plantou 814.000 hectares com trigo, uma queda de 30% em relação ao ano anterior, e projeta uma produção quase 40% menor, estimada em cerca de 2 milhões de toneladas.
Assim, a disponibilidade de trigo será ainda menor no Brasil, após o forte recuo na área semeada. Isso eleva o preço interno do cereal e obriga o país a importar mais no ano comercial 2026/27. “A desuniformidade no desenvolvimento das lavouras é uma das marcas da atual safra gaúcha”. Afora tudo isso, as lavouras do sul do país está sendo atacadas por diferentes doenças, especialmente oídio e giberela.
Por enquanto, a Conab ainda projeta uma safra nacional de 5,7 milhões de toneladas (recuo de 27,1% sobre o ano anterior), porém, a qualidade do produto será baixa em grande parte das áreas colhidas. Com isso, as importações nacionais de trigo devem ficar entre 7 e 8 milhões de toneladas. Boa parte deverá vir da Argentina, porém, a dificuldade de produção em outras regiões do mundo tende a aumentar a concorrência pelo trigo do vizinho país.
Em tal contexto, para o produtor, “em um cenário de menor disponibilidade de trigo tipo 1, lotes que mantenham PH, força de glúten e demais parâmetros exigidos pela indústria podem encontrar valorização relativa, enquanto grãos de classificação inferior ficam mais expostos a descontos. Já para os moinhos, a questão será inversa: saber quanto da safra doméstica poderá efetivamente entrar na produção de farinha e quanto precisará ser substituído por produto argentino ou de outras origens” (cf. Cepea).
Enfim, se por um lado a safra menor sustenta as cotações, por outro lado será a qualidade do produto que definirá quem conseguirá aproveitar esse movimento. Em 2026, produzir trigo não será suficiente: os ganhos ficarão com quem conseguir entregar o grão exigido pela indústria.
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).
Autor:Dr. Argemiro Luís Brum/CEEMA-UNIJUÍ
Site: Ceema/Unijuí
Sustentabilidade
Quais fatores de manejo mais explicam o gap de produtividade do arroz irrigado na Argentina? – MAIS SOJA
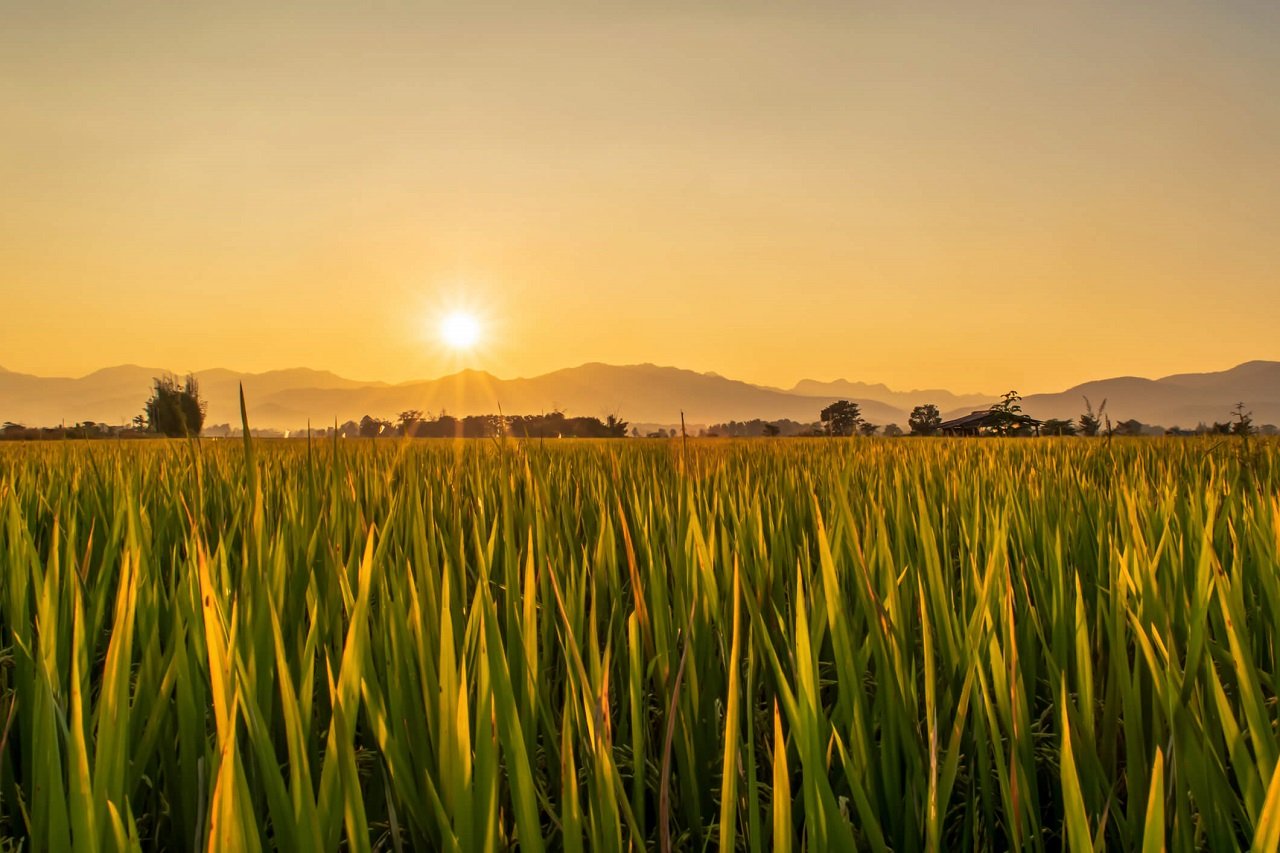
O gap de produtividade do arroz irrigado na Argentina é grande da ordem de 44% entre o potencial produtivo e o que é efetivamente colhido nas lavouras. Mas saber que o gap existe ajuda pouco se não houver clareza sobre quais fatores de manejo mais contribuem para essa diferença. Foi exatamente essa pergunta que Meus et al. (2024) buscaram responder, a partir de uma base robusta de dados coletados diretamente em lavouras argentinas.
O estudo, publicado na revista Agronomy for Sustainable Development, reuniu dez safras de dados (2010–2020) coletados em 26 propriedades da província de Corrientes, principal região produtora de arroz irrigado da Argentina, totalizando 2.470 observações de talhão-safra. Com o modelo Oryza, os autores simularam o potencial produtivo do arroz para cada local e ano e compararam com a produtividade real obtida pelos produtores. Em seguida, uma análise de árvore de regressão cruzou o gap de produtividade de cada lavoura com as práticas de manejo relatadas pelos próprios produtores, buscando identificar quais delas mais se associavam a lavouras de alta e de baixa produtividade.
O fator isolado mais associado à variação do gap de produtividade foi a cultura anterior: lavouras cultivadas em rotação ou sucessão com outras culturas, em vez de arroz sobre arroz, tiveram rendimento 7% maior que o monocultivo (8.326 kg ha-1 ante 7.768 kg ha-1), o que permite estimar que cerca de 9% do gap atual seja atribuível ao monocultivo contínuo de arroz. Esse foi o primeiro critério de divisão em uma árvore de regressão que, somando esse e os demais fatores de manejo avaliados, explicou 35% da variabilidade do gap de produtividade entre as lavouras. Entre os demais fatores, o preparo do solo foi o que mostrou a maior diferença de rendimento isolada entre as práticas comparadas: lavouras com preparo convencional (gradagem) renderam 1.261 kg ha-1 a mais que as de cultivo mínimo. A adubação de cobertura com potássio (K2O) respondeu por uma diferença de 454 kg ha-1, e o controle de plantas daninhas antes da semeadura, por 218 kg ha-1 (Figura 1).
Quando o foco está especificamente no quanto cada prática ajuda a fechar o gap de produtividade e não apenas na diferença de rendimento que proporciona a data de semeadura se destaca: isoladamente, semear antes de 1º de novembro respondeu por 22% do gap atual, com a produtividade caindo 51 kg ha-1 a cada dia de atraso na semeadura. A rotação de culturas respondeu por 9% do gap, e a antecipação do início da irrigação até o estádio V3, por outros 5% (Figura 2).
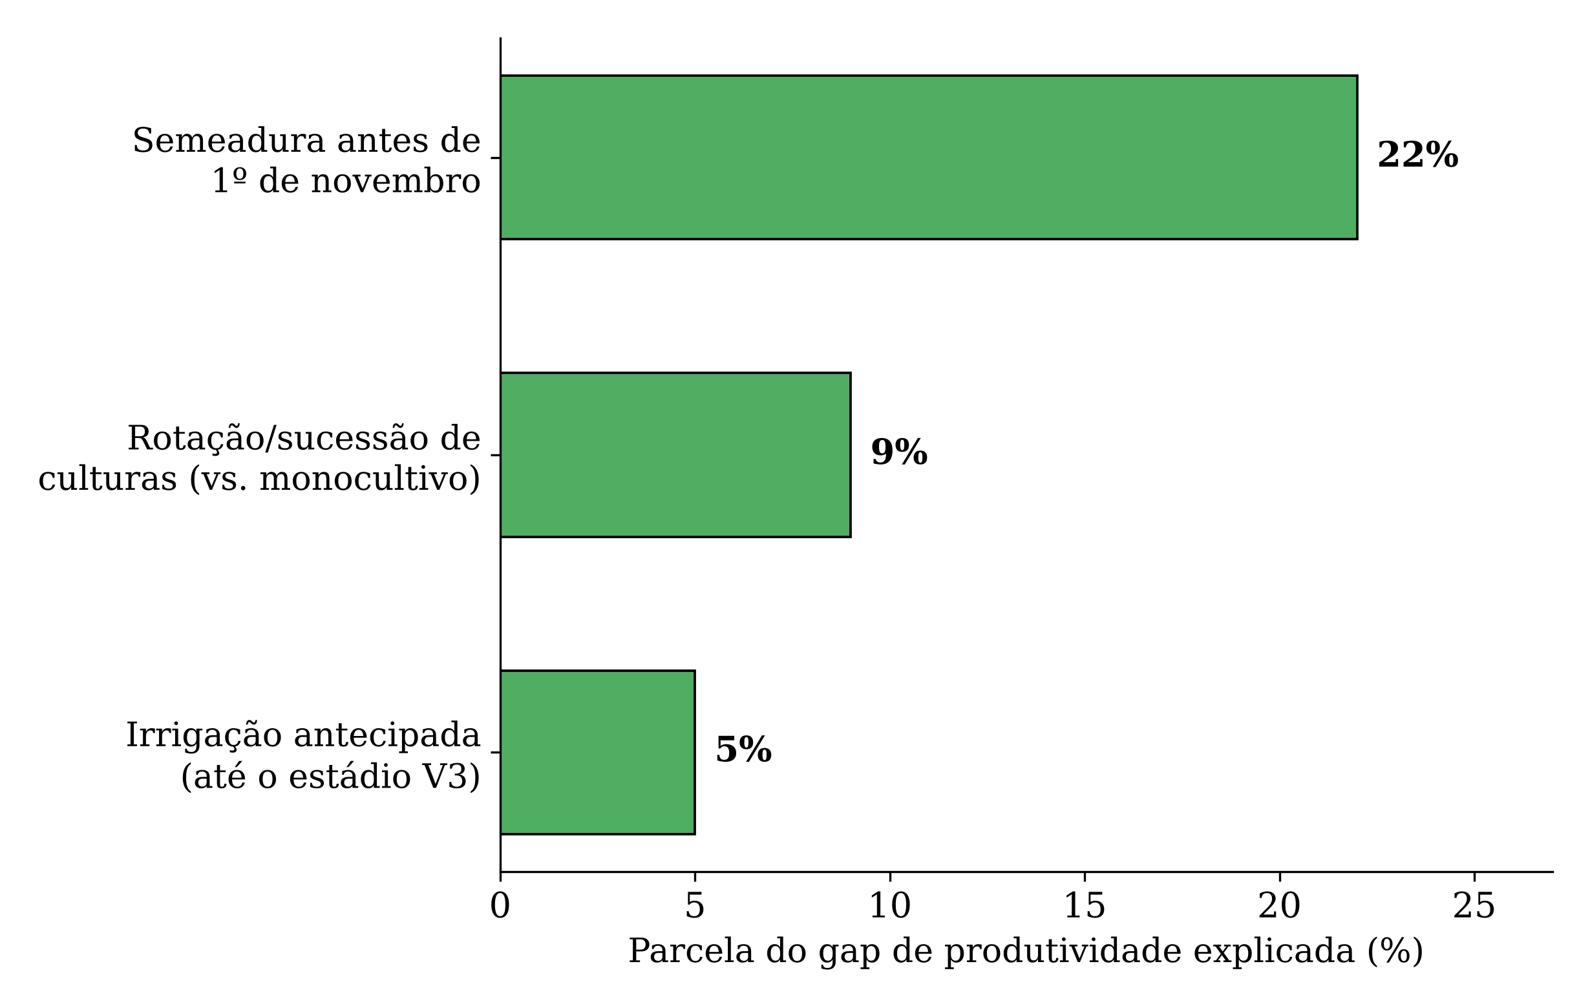
Reunindo essas práticas semear antes de 1º de novembro, evitar o monocultivo de arroz, fazer controle de plantas daninhas antes da semeadura, preparar bem o solo e ajustar as doses de potássio e nitrogênio, os autores estimam que o gap de produtividade poderia cair de 48% para 33% nas lavouras argentinas, sem depender de novas tecnologias. O perfil das lavouras de maior produtividade reforça esse diagnóstico: elas semeavam, em média, 10 dias mais cedo, faziam mais controle de plantas daninhas, usavam mais fungicida, mais preparo convencional do solo e mais adubação potássica do que as lavouras de menor produtividade. Como a maior parte dessas mudanças tem baixo custo de implementação, o estudo aponta um caminho direto e barato para reduzir o gap de produtividade do arroz na Argentina.
Referências:
MEUS, L.D.; QUINTERO, C.E.; DA SILVA, M.R.; STRECK, N.A.; CARVALHO, I.R.; SOARES, M.F.; ZARMERO, M.D.L.A.; RIBAS, G.G.; ZANON, A.J. Irrigated rice yield plateaus are caused by management factors in Argentina. Agronomy for Sustainable Development, v. 44, 56, 2024. Disponível em: < https://doi.org/10.1007/s13593-024-00989-x >, acesso: 01/11/2026.
Sustentabilidade
CEPEA: Comercialização de arroz perde ritmo no RS em outubro e preços fecham mês em leve queda – MAIS SOJA
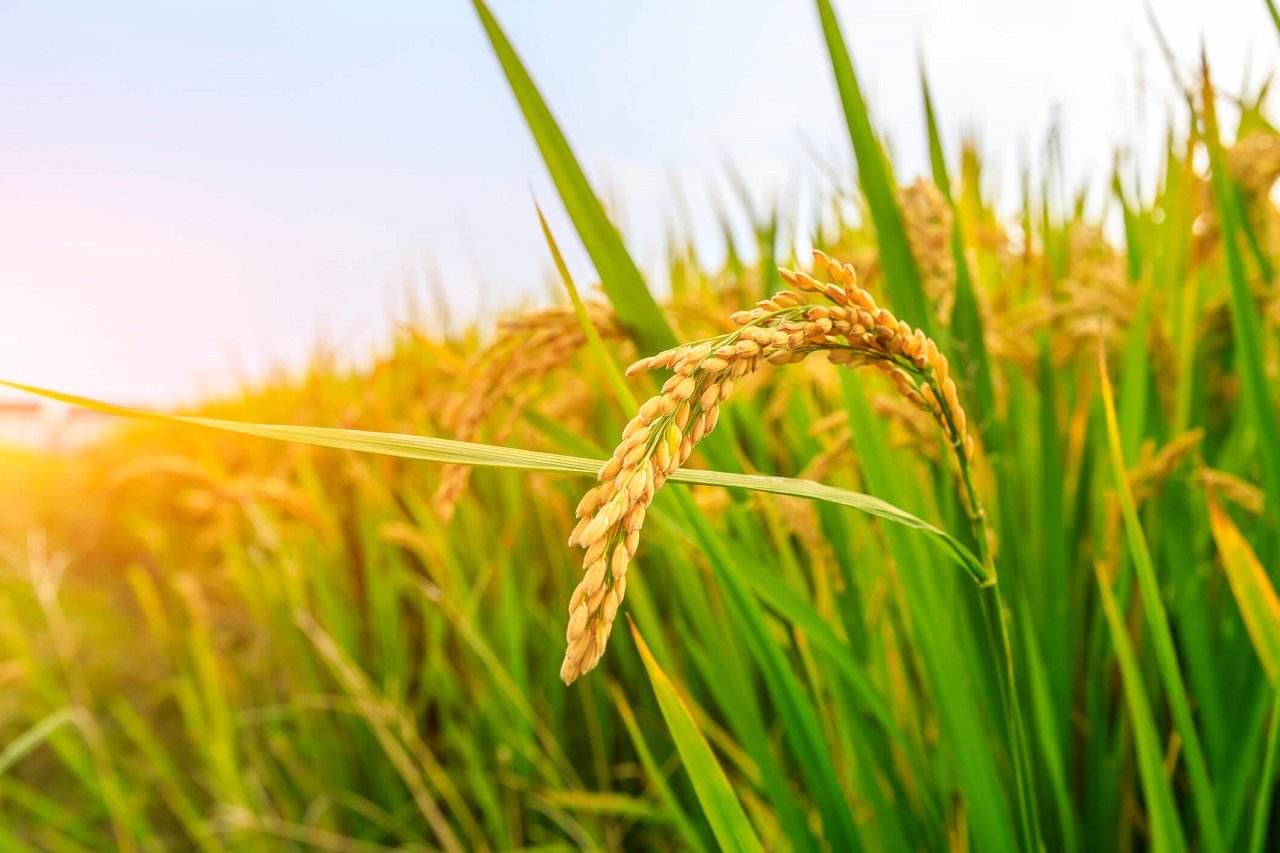
Em outubro, a comercialização de arroz em casca no Rio Grande do Sul perdeu ritmo em relação aos meses anteriores. Do lado comprador, parte das indústrias reduziu as aquisições diante das vendas fracas do arroz beneficiado e da dificuldade de repassar os preços mais elevados da matéria-prima. Algumas empresas também já haviam recomposto estoques, diminuindo a necessidade de novas compras no curto prazo.
Do lado vendedor, produtores permaneceram resistentes às ofertas vigentes, principalmente aqueles com menor necessidade de caixa. Ao longo do mês, a menor atuação da demanda externa também reduziu a concorrência pela matéria-prima e contribuiu para a baixa liquidez. Na reta final de outubro, porém, a forte valorização do dólar voltou a elevar as expectativas de negócios para exportação, levando parte dos vendedores a postergar negociações. Até o encerramento do mês, contudo, agentes consultados pelo Cepea ainda não relatavam retomada expressiva das compras externas.
Além disso, com o avanço da semeadura da safra 2026/27, parte dos produtores esteve mais concentrada nas atividades de campo, reduzindo a presença vendedora em alguns momentos. No geral, os negócios permaneceram pontuais, com diferença entre os valores
pedidos pelos vendedores e os ofertados pelas indústrias.
Preços – Em termos de preços, o Indicador CEPEA/IRGA-RS do arroz em casca, com 58% de grãos inteiros e pagamento à vista, acumulou baixa de 0,74% em outubro, entre 30 de setembro e 30 de outubro. A média mensal foi de R$ 82,27/sc de 50 kg, 1,83% superior à de setembro de 2026 e 41,83% acima da média de outubro de 2025. De setembro para outubro, dentre as microrregiões que compõem o Indicador CEPEA/IRGA-RS, os valores subiram com mais intensidade na Fronteira Oeste, 2,58%, e na Zona Sul, 1,96%, com médias de R$ 82,61/sc e R$ 84,04/sc, respectivamente. Na Depressão Central, Campanha, Planície Costeira Interna e Planície Costeira Externa, as elevações foram de 1,43%, 1,35%, 1,19% e 1,17%, nessa ordem, para R$ 78,09/sc, R$ 79,54/sc, R$ 85,09/sc e R$ 81,75/sc.
Em relação aos demais rendimentos acompanhados pelo Cepea, a média do produto com 63% a 65% de grãos inteiros avançou 1,48% entre setembro e outubro, para R$ 83,84/sc. Para o arroz com 59% a 62% de inteiros, a alta foi de 1,35%, a R$ 83,05/sc, enquanto o
produto com 50% a 57% de inteiros se valorizou 1,71%, para R$ 80,55/sc. Na comparação com outubro de 2025, as médias mensais de todos os rendimentos apresentaram alta superior a 40%. Compras públicas – Em outubro, a Conab publicou nove avisos de compra de arroz em casca.
Na última rodada, realizada em 27 de outubro, os Avisos nº 91, 92, 93 e 94/2026 previam, conjuntamente, a aquisição de até 83,6 mil toneladas da safra 2025/26, todas no Rio Grande do Sul. Os preços máximos de aceitação, sem ICMS, foram de R$ 79,68/sc de 50 kg para o produto com 57% a 59% de grãos inteiros, R$ 82,77/sc para o de 60% a 62% e R$ 87,41/sc para o arroz com 63% ou mais de inteiros.
Os quatro avisos terminaram sem negociação, e a Conab não apresentou justificativa específica para a ausência de negócios. A falta de adesão, porém, ocorreu em um mês de preços mais elevados no mercado físico. A média de outubro do Indicador CEPEA/IRGA-RS, referente ao arroz com 58% de grãos inteiros, foi de R$ 82,27/sc, de modo que o teto de R$ 79,68/sc estabelecido para o produto com 57% a 59% ficou cerca de 3,1% abaixo dessa referência. Nesse cenário, os valores oferecidos pelo governo podem ter reduzido a
atratividade das operações para os vendedores.
Campo – A semeadura avançou ao longo de outubro no Rio Grande do Sul. Segundo o IRGA, até 29 de outubro haviam sido implantados 533,18 mil hectares, equivalentes a 61,86% da intenção de semeadura para a safra 2026/27. A Zona Sul seguia com o plantio mais adiantado, com 91,50% da área prevista, seguida pela Fronteira Oeste, com 81,76%. Na Campanha, a semeadura alcançava 55,30%; na Planície Costeira Externa, 45,08%; na Planície Costeira Interna, 44,62%; e, na Região Central, 22,89%.
Nos demais estados acompanhados pela Conab, Santa Catarina apresentava o maior avanço, com 91% da área semeada até 30 de outubro, enquanto o Maranhão permanecia em 7% e o Tocantins alcançava 2%. Considerando-se os seis principais estados produtores, que respondem por 87% da área cultivada, a semeadura atingia 50,9%, abaixo dos 57,8% registrados no mesmo período de 2025.
Fonte: Cepea
Sustentabilidade
El Niño vai causar mais estragos em 2026? NOAA reforça fenômeno histórico, o mais forte desde 1950
Soja Brasil
Projeções indicam temperaturas próximas de 40 °C no Centro-Norte, chuvas volumosas no Sul e períodos de seca em estados do Norte e Nordeste
Por
Gabriel Almeida

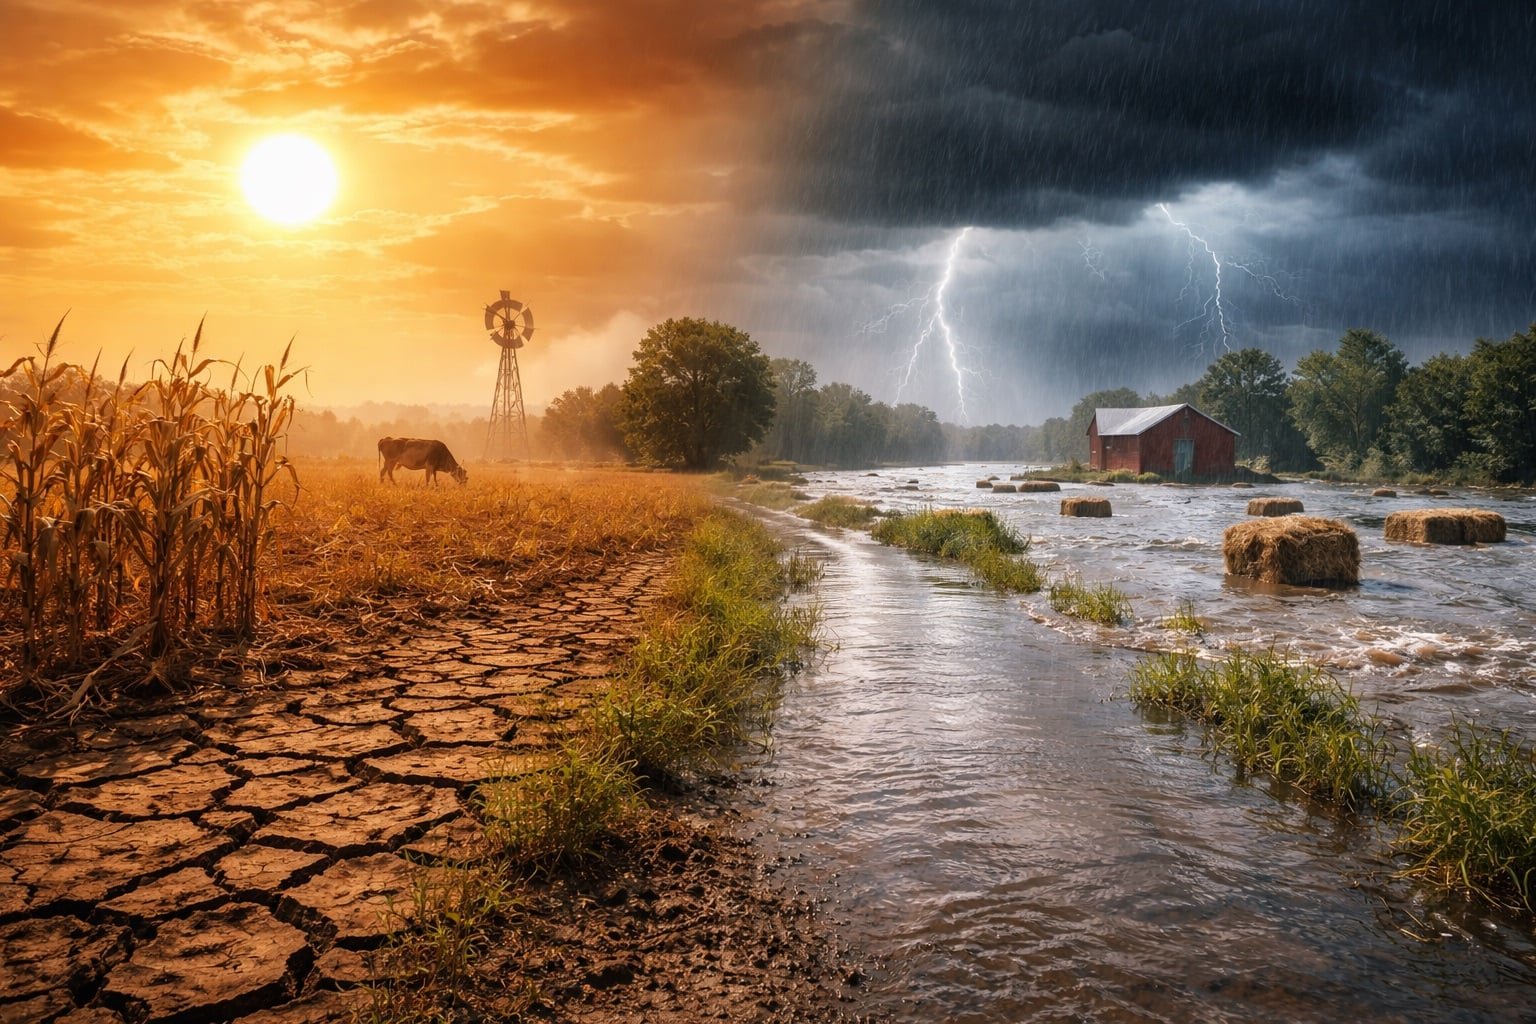
O El Niño deve continuar influenciando as condições climáticas durante a safra 2026/27 de soja. O último relatório da NOAA reforça a tendência de um fenômeno forte a muito forte, com possibilidade de intensidade histórica. As projeções também indicam atenção para o outono de 2027, quando há sinais de uma possível transição para La Niña a partir da próxima primavera, embora ainda seja cedo para confirmar essa mudança.
A previsão aponta temperaturas elevadas, próximas de 40 °C, em áreas do Centro-Norte do país, além de chuvas acima da média em partes do Sul, São Paulo e Mato Grosso do Sul, com possibilidade de avanço para Goiás e Bahia. Por outro lado, há risco de estiagem no Maranhão, Piauí, Pará, Roraima, Amapá e Amazonas, além do norte de Rondônia e Acre.
O cenário também exige atenção para a ocorrência de temporais. A atuação do El Niño pode favorecer episódios de tempo severo, com chuvas volumosas, rajadas de vento e queda de granizo. Os eventos podem atingir principalmente o Sul, São Paulo, Minas Gerais e Mato Grosso do Sul.
O excesso de umidade pode favorecer o desenvolvimento das lavouras que precisam de chuva, mas áreas atingidas por temporais e outros eventos extremos podem registrar perdas e dificuldades de recuperação.
Previsão para o Nordeste
No Nordeste, a previsão não indica a presença de nuvens carregadas de forma generalizada. Para o fim de semana, são esperados volumes de 30 a 40 milímetros de chuva em algumas áreas.
Entre 18 e 22 de novembro, a tendência é de maior concentração das precipitações na Bahia. Apesar da possibilidade de chuva nos próximos cinco dias, a previsão para os dez dias seguintes aponta tempo mais seco no restante da região, com temperaturas máximas próximas de 40 °C.
Temporais no Centro-Sul
Nos próximos 15 dias, sistemas de baixa pressão devem continuar atuando sobre o Centro-Sul do país, favorecendo a ocorrência de tempestades, rajadas de vento e granizo.
Há previsão de instabilidade nesta quinta e sexta-feira (12 e 13), com chuva irregular no Centro-Oeste.
No Rio Grande do Sul, os volumes podem chegar a 100 milímetros na próxima semana, aumentando a preocupação com possíveis excessos de chuva e impactos nas áreas agrícolas.

Produtores são alvos de operação após uso de herbicida proibido no Brasil

Governo Lula quer cobrar das empresas a conta do rombo fiscal, critica Fenacon — O Livre

IBGE encerra seminário dos 90 anos com destaque para pesquisas e Censo Agropecuário em SC

Quais fatores de manejo mais explicam o gap de produtividade do arroz irrigado na Argentina? – MAIS SOJA

MT Hemocentro abrirá excepcionalmente neste sábado para doações de sangue em Cuiabá — O Livre

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Sustentabilidade22 horas ago
Despencou de novo! Após altas registradas na soja, preços caem no Brasil; confira
 Business21 horas ago
SLC Agrícola amplia resultado bruto em 30,2% no 3º trimestre
 Business24 horas ago
Exportações de café do Brasil atingem recorde de 5,3 milhões de sacas em outubro
 Featured17 horas ago
Caderneta de poupança registra saque líquido de R$ 8,88 bilhões em outubro, aponta Banco Central — O Livre
 Featured15 horas ago
Russi resolverá impasse sobre primeira-secretaria na próxima Mesa Diretora da ALMT — O Livre
 Sustentabilidade9 horas ago
Agromensais/Algodão: Cotações fecham outubro em queda de 1,05%, apesar de recuperação na reta final – MAIS SOJA
 Business23 horas ago
Comissões da CNA e da Faemg discutem classificação do café verde e acordo com a União Europeia
 Featured20 horas ago
Operação afasta prefeito e vice, e presidente da Câmara assume Prefeitura de Rondolândia — O Livre