Sustentabilidade
Chicago recua antes do intervalo, com avanço de oferta nos EUA e dólar forte

A sessão eletrônica da Bolsa de Mercadorias de Chicago (CBOT) para o complexo soja chegou ao intervalo desta segunda-feira (26) com preços em baixa para o grão, o farelo e o óleo.
Os contratos com vencimento em novembro de 2026 tinham preço de US$ 12,35 por bushel, baixa de 21,50 centavos de dólar por bushel ou 1,71%. A posição janeiro de 2027 era cotada a US$ 12,46 por bushel, perda de 22,50 centavos de dólar por bushel ou 1,77%.No farelo, dezembro de 2026 tinha preço de US$ 338,80 por tonelada, desvalorização de US$ 7,30 por tonelada ou 2,10%. Já a posição dezembro de 2026 do óleo era cotada a 66,24 centavos de dólar por libra-peso, recuo de 0,59 centavo de dólar por libra-peso ou 0,88%.O mercado segue pressionado pela entrada da oferta de uma colheita recorde nos Estados Unidos, pela baixa do petróleo e pela valorização do dólar frente a outras moedas.O recuo do petróleo ocorre após a alta superior a 6% do Brent na semana passada, quando os preços atingiram o maior nível de fechamento em quase seis meses. Os investidores avaliam as iniciativas para retomar as negociações entre Washington e Teerã, em meio a novos ataques dos houthis contra a Arábia Saudita e às preocupações com possíveis interrupções no fornecimento.Os investidores avaliam ainda a vitória de Luiz Inácio Lula da Silva nas eleições presidenciais do Brasil, que tem contribuído para depreciar a moeda brasileira. Tal condição pode favorecer um avanço das exportações brasileiras de oleaginosa. O Brasil é o maior exportador global de soja.
Sustentabilidade
Setor de fertilizantes projeta recuperação em 2027 em meio a cenário desafiador – MAIS SOJA
Após registrar o recorde histórico de 49,1 milhões de toneladas entregues em 2025, o mercado brasileiro de fertilizantes enfrenta um cenário adverso em 2026, com uma retração estimada entre 10% e 15%. No entanto, as projeções sinalizam uma recuperação para 2027, quando o volume de entregas deve atingir 47,5 milhões de toneladas. Os dados e análises foram apresentados durante o 20º Simpósio Sindiadubos NPK 2026, na última quinta-feira (22), em Curitiba (PR). O maior evento presencial do setor de fertilizantes reuniu público recorde de 1,2 mil participantes de mais de 350 empresas do Brasil e do exterior.
Na abertura do evento, o presidente do Sindicato das Indústrias de Adubos e Corretivos Agrícolas no Estado do Paraná (Sindiadubos-PR), Aluisio Schwartz Teixeira, destacou as incertezas que marcaram o período recente. Segundo ele, o setor vivenciou flutuações atípicas de preços e forte pressão geopolítica internacional, agravadas por gargalos econômicos e regulatórios no ambiente doméstico. “Tivemos um ano extremamente difícil. Temos uma máxima no setor que um ano nunca é igual ao outro, mas este foi inacreditável. O gráfico de preços parecia um eletrocardiograma”, avaliou Teixeira.
O executivo apontou ainda que as guerras, sanções comerciais e restrições de navegação afetaram o fornecimento, enquanto internamente a alta taxa de juros, custos de frete e mudanças na tributação estadual e federal pressionaram as margens do produtor rural, reduzindo sua capacidade de investimento e compra de insumos. Apesar das turbulências e da disparada dos preços dos produtos, ele citou que 2026 trouxe uma lição importante para o setor: “não faltou adubo e não vai faltar”. Segundo o presidente do Sindiadubos-PR, quando a conta está apertada ou não fecha, o agricultor diminui ou deixa de usar fertilizantes, por isso a expectativa é de redução de 10% a 15% nas entregas este ano.
Menos nutrientes
Em sua palestra no Simpósio Sindiadubos NPK 2026, o engenheiro agrônomo Jeferson Souza, analista de fertilizantes da Agrinvest Commodities, estimou que as entregas de fertilizantes fechem o ano em 43,6 milhões de toneladas, o que corresponderia a uma queda de 11% em relação ao volume contabilizado em 2025. “Mas as projeções são atualizadas a cada mês, então esse percentual ainda pode ser maior”, salientou. De acordo com o especialista, a retração foi puxada pela cautela do produtor diante do custo total de produção e da perda de poder de compra.
Souza mostrou que o recuo na aplicação de nutrientes nas lavouras afetou todas as principais categorias de fertilizantes em 2026. “Em 2021, a média de P2O5 (pentóxido de fósforo) aplicada foi de 72,6 quilos. Neste ano, tivemos o menor nível da série histórica, mesmo com aumento de área e de produtividade: 45,2 quilos”, comparou, complementando que isso significa que o produtor usou 20 a 25% menos de fósforo. Conforme o analista, também houve perdas em nitrogênio (-21%), ureia (-20%) e sulfato de amônia (18%), no acumulado de janeiro a setembro.
Desafios e oportunidades
Em meio a tantos desafios, as entidades de classe setoriais e a Frente Parlamentar da Agropecuária (FPA) trabalham juntas em busca de soluções para uma extensa pauta de reivindicações. O presidente do Sindiadubos-PR ressaltou a necessidade de repactuação das dívidas rurais (para estancar a “sangria” e fazer o agronegócio voltar a crescer), redução da taxa de juros (que se reflete no crescente número de recuperações judiciais), revisão da tabela de frete mínimo (que encareceu o custo do transporte), regulamentação da reforma tributária (já que, em alguns estados, a tributação de ICMS e PIS/Cofins sobre os fertilizantes chega a 8%), e avanços no seguro agrícola (mais abrangente e que os produtores consigam pagar).
Apesar do momento de retração, a análise da Agrinvest aponta alavancas sólidas para a retomada do mercado a partir de 2027, com novas demandas que apresentam potencial para aquecer o setor de fertilizantes. “Temos um cenário de incertezas no curto prazo, mas há vetores claros de crescimento para os próximos anos. O volume de milho destinado à produção de etanol tem uma perspectiva excelente, assim como a expansão de culturas alternativas, como o sorgo, e o fortalecimento do ciclo da soja”, sinalizou Souza. Com a perspectiva de adequação da oferta e estabilização dos custos de produção, a expectativa do setor é de readequação do consumo, garantindo o suporte nutricional necessário para o aumento da produtividade da agricultura brasileira nas próximas safras.
Sobre o Sindiadubos-PR
Criado em 1987, o Sindicato da Indústria de Adubos e Corretivos Agrícolas no Estado do Paraná (Sindiadubos-PR) representa e promove os direitos da indústria de adubos e corretivos agrícolas no estado, oferecendo assessoria jurídica, técnica e trabalhista, além de divulgar informações e dados de mercado sobre fertilizantes e adubos minerais. O Sindiadubos-PR é filiado à Federação das Indústrias do Estado do Paraná (FIEP), em cujo centro de eventos promove anualmente o Simpósio NPK, maior evento nacional presencial do setor de fertilizantes. Mais informações, clique aqui.
Fonte: Assessoria de imprensa
A redução da produção brasileira de trigo e a maior dependência das importações estão entre os principais desafios para o abastecimento nacional no fechamento de 2026 e ao longo de 2027. O cenário foi discutido por especialistas no último dia da 33ª edição do Congresso Internacional da Indústria do Trigo, no Rio de Janeiro (RJ). Promovido pela Associação Brasileira da Indústria do Trigo (Abitrigo), a programação também debateu a importância da atuação regulatória de forma estratégica no setor.
No que se refere ao cenário externo, o diretor sênior de Originação e Trading de Trigo da Bunge Alimentos, Tito Marquetti Martinho estimou que o Brasil poderá importar entre 9,5 milhões e 10 milhões de toneladas de trigo no próximo ano.
“A combinação de menor volume produzido internamente e pior qualidade do cereal amplia a dependência do mercado externo e deve colocar à prova a capacidade portuária brasileira”, analisou.
Para esse crescente abastecimento interno, a Argentina permanecerá como principal fornecedora e, no cenário global, o conflito na região do Mar Negro continua como um dos principais fatores de incerteza para o mercado.
Produção nacional e abastecimento
O especialista em mercado de trigo Elcio Bento alertou para os efeitos da queda da produção brasileira sobre o abastecimento, diante da redução da oferta doméstica e da maior necessidade de importação. A produção nacional está estimada em 5,12 milhões de toneladas, recuo de 37% em relação ao período de referência apresentado, volume suficiente para atender a cerca de 36% do consumo brasileiro, exigindo mais aquisição externa.
“A disponibilidade de trigo de melhor qualidade também preocupa. Em São Paulo, a estimativa é de que apenas 70 mil a 80 mil toneladas da produção correspondam ao Tipo 1. No Paraná, onde cerca de 70% da colheita havia sido realizada no momento da análise, o volume de trigo Tipo 1 foi estimado em 500 mil a 600 mil toneladas”, ponderou.
A redução da oferta altera, de acordo com o especialista, o papel tradicional dos estados do Sul no abastecimento nacional. Nesse cenário, o Paraná passa de um excedente de 100 mil toneladas para um déficit de 1,85 milhão de toneladas. No Rio Grande do Sul, o excedente estimado em 4,07 milhões de toneladas se aproxima do equilíbrio entre oferta e demanda.
Contudo, a logística e a eficiência industrial ganham relevância na operação dos moinhos. “A logística favorecerá os moinhos bem-posicionados e preparados para receber o trigo importado. Já a moagem de trigos nacionais heterogêneos exigirá maior eficiência”, afirmou.
Safra gaúcha
Ao detalhar a situação do Rio Grande do Sul, o sócio da Solo Corretora de Cereais, Índio Brasil dos Santos relacionou o desempenho da safra de 2026 a fatores que limitaram o desenvolvimento das lavouras, como menor investimento, perfilhamento reduzido — associado às condições de adubação e luminosidade — e dificuldades nos tratos culturais.
“As condições climáticas impuseram desafios durante o ciclo. Julho foi marcado por chuvas e umidade, com muitos dias encobertos. Em agosto, frio e precipitações ocorreram no início e no fim do mês. Setembro registrou chuva acima da média, poucos dias de sol e geada em 7 de setembro. Em outubro, as precipitações acima da média se alternaram com períodos de abertura de sol”, detalhou.
A safra regional tem como meta 1,85 milhão de toneladas, com rendimento informado de 2,5 mil quilos por hectare. Até agora, 27% da área foi colhida e a comercialização corresponde a aproximadamente 30% do volume previsto.
Atuação regulatória estratégica deve ter início antes das mudanças normativas
A programação do terceiro e último dia do evento também contou com o painel “O processo regulatório como resultado para as empresas”, que reuniu especialistas para discutir a importância da atuação regulatória nas decisões estratégicas das companhias. Mediado pelo conselheiro da Abitrigo e CEO do Grande Moinho Cearense, Carlos Augusto Neves da Rocha, o debate reuniu a gerente de Assuntos Regulatórios da M. Dias Branco, Bruna Mourão Mesquita, e a CEO da NutraLíder Consultoria Regulatória, Luiza Zanatta.
Os participantes debateram como o acompanhamento das propostas e a participação em consultas públicas ajudam as empresas a se preparar para novas exigências e destacaram a importância de envolver a área regulatória desde as primeiras etapas dos projetos para permitir identificar oportunidades e antecipar possíveis entraves.
Fonte: Assessoria de imprensa
Sustentabilidade
CEPEA: Produtividade sustentou a agropecuária no século XXI, mas crédito mais caro e de nova composição deixou o setor exposto após a pandemia – MAIS SOJA
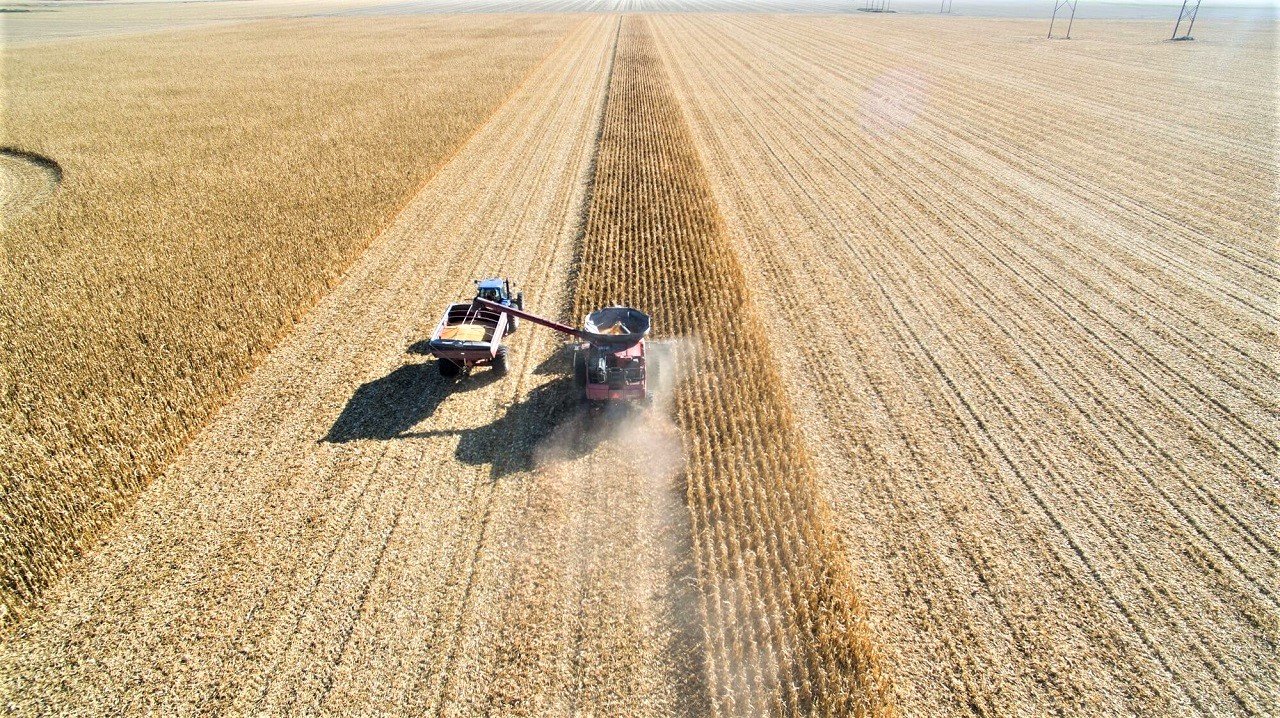
Em novo TOD, o coordenador científico do Cepea Geraldo Barros e o pesquisador Lucilio Alves reconstroem o período de 2000 a 2025 e mostram como mudou o financiamento do setor
A produção agropecuária brasileira cresceu quase 150% entre 2000 e 2025, ou 3,7% ao ano, contra 2,3% ao ano do PIB do País. O novo Texto Ocasional para Discussão (TOD) “Contexto do setor agropecuário e seu financiamento e endividamento: 2013 a 2025”, divulgado hoje pelo Cepea (Centro de Estudos Avançados em Economia Aplicada), da Esalq/USP, mostra que esse desempenho veio da produtividade, e não dos preços: a produtividade total dos fatores cresceu 92% de 2000 a 2024 e explica 82% da expansão do volume, enquanto a relação de preços entre insumos e produtos piorou 35% no período.
Segundo o estudo dos pesquisadores do Cepea, o quadro mudou com a pandemia. Os preços reais da agropecuária subiram 72% de 2019 a 2021, e a renda do setor, 84%. Em seguida, os preços recuaram 24% até 2025 e a renda caiu 14% de 2021 a 2024, enquanto os insumos, que subiram 60% de 2019 a 2022, seguiram caros. E o crédito encareceu: a taxa média do crédito rural a pessoas físicas passou de 6,2% ao ano em 2020 para 11,2% em 2023 e 12,2% em 2025, acompanhando a Selic. O estudo destaca quatro pontos:
1. A dívida voltou à faixa histórica – O passivo do setor no sistema financeiro, que havia caído para 61% da renda em 2020, chegou a 106% em 2024 e a 94% em 2025, dentro da faixa de 86% a 109% observada entre 2013 e 2019.
2. O crédito cresceu e mudou de fonte – O crédito rural concedido passou de R$ 251 bilhões em 2019 para R$ 446 bilhões em 2023 (+78%, a preços de 2025). As Letras de Crédito do Agronegócio (LCA) somaram R$ 125 bilhões em 2025, quase sete vezes o valor de 2016 e 35% do crédito rural; entre as fontes privadas, a parcela contratada a taxas livres passou de 7% em 2013 para 52% em 2025.
3. O investimento depende cada vez menos do crédito rural – O investimento agropecuário passou de R$ 152 bilhões em 2019 para R$ 260 bilhões em 2025 (estimativa do Cepea) e o crédito rural financiou apenas 36% dele em 2025. Os outros 64% vieram de recursos próprios, de Cédulas de Produto Rural, de fornecedores e de leasing; a parte que é dívida não aparece nas estatísticas do Banco Central.
4. A inadimplência depende de quem se observa – Entre as empresas do setor agropecuário, ela chegou a 3,5% em agosto de 2026, abaixo da média do sistema financeiro (5,2%). Entre as pessoas físicas (cerca de 80% da carteira), a inadimplência do crédito rural passou de 0,8% em dezembro de 2022 para 9,7% em agosto de 2026, recorde da série do Banco Central.
Para os autores, decisões tomadas antes da pandemia perderam rentabilidade no cenário seguinte, e o crédito, mais caro, não veio em socorro: “o cenário de problemas de liquidez e de aumento da inadimplência na agropecuária estava desenhado”. Este estudo complementa o Texto Ocasional para Discussão n.4, “Endividamento rural no Brasil, 2013–2026”, que documenta esse cenário em 2025 e 2026, com carteira problemática de R$ 205 bilhões (23,8% do crédito rural).
Acesse material compelo aqui!
BARROS, G. S.A. C.; ALVES, L. R. A. Contexto do setor agropecuário e seu financiamento e endividamento: 2013 a 2025. Piracicaba: Centro de Estudos Avançados em Economia Aplicada (CEPEA/ESALQ/USP), 2026 (Texto Ocasional para Discussão n.5).
Fonte: CEPEA
Autor:Geraldo Barros e Lucilio Alves
Site: Cepea

Milho já acumula 6,41% de queda nos preços, segundo Cepea

Homem de 21 anos é executado em Novo Santo Antônio; suspeito é baleado após avançar contra policiais

Setor de fertilizantes projeta recuperação em 2027 em meio a cenário desafiador – MAIS SOJA

Mato Grosso registra 2ª menor taxa de pobreza do país com 1,9% de famílias vulneráveis, aponta CLP

Missão da África do Sul visita iniciativas brasileiras em bioinsumos

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Featured17 horas ago
Jovem é preso após gravar o próprio voto em escola de Várzea Grande
 Business22 horas ago
o que muda para o agro e quem paga a conta?
 Business16 horas ago
Pressão em Chicago e câmbio perto de R$ 5 retraem negócios da soja no Brasil; qual perspectiva para o mercado?
 Featured22 horas ago
Últimas pesquisas antes da eleição mostram disputa apertada, mas com Flávio à frente
 Featured18 horas ago
Urgente! Decisão do STF estende horário de votação em todos os estados
 Featured24 horas ago
Força Tática apreende mais de 320 comprimidos de ecstasy e prende suspeito em Cuiabá
 Featured21 horas ago
Lula vota em São Bernardo e agradece militância pelo apoio
 Featured21 horas ago
Flávio é o mais votado no exterior e vence em seis países