Sustentabilidade
Considerações sobre margens brutas de esmagamento de milho para produção de etanol no Brasil e nos Estados Unidos – MAIS SOJA


O mercado mundial de etanol sempre foi dominado pelos Estados Unidos e pelo Brasil. Os norte-americanos construíram sua indústria sobre o milho, diante da abundância de grãos na região do Corn Belt; o Brasil, sobre a cana-de-açúcar, com o hidratado disputando diretamente com a gasolina na bomba. Por décadas, comparar a rentabilidade das duas indústrias foi um exercício de utilidade limitada: matérias-primas, processos e calendários tão distintos impediam uma comparação direta das margens e dificultavam a identificação de suas causas. A consolidação do etanol de milho no Centro-Oeste brasileiro mudou esse quadro. Atualmente, as usinas de Mato Grosso processam o cereal pelo mesmo processo de moagem que o dos norte-americanos, o que permite comparar as margens.
A trajetória brasileira é notável pela rapidez. Segundo a Unica (União da Indústria de Cana-de-Açúcar e Bioenergia), a produção de etanol de milho no Centro-Sul saiu de 37 mil m³ na safra 2013/14 para 521 mil m³ em 2017/18 e 9,2 bilhões de litros em 2025/26 – volume que, somado à produção nordestina, levou o total nacional a 10,17 bilhões de litros, ou pouco mais de 27% de todo o etanol produzido no País. Dados da ANP (Agência Nacional do Petróleo, Gás Natural e Biocombustíveis) mostram que, para gerar essa produção, o milho processado pelas usinas saltou de 1,3 milhão de toneladas na safra 2017/18 para 22,4 milhões de toneladas em 2025/26, com o Maranhão já respondendo por 1,6 milhão de toneladas e a Bahia entrando em operação no ciclo atual. Para 2026/27, a Conab projeta 11,4 bilhões de litros, e a Unem (União Nacional do Etanol de Milho) projeta que a produção nacional de etanol de milho alcance 16,63 bilhões de litros até a safra 2033/34 – o que, com os rendimentos atuais, implicaria uma demanda de cerca de 38 milhões de toneladas de milho –, consolidando o milho de segunda safra como peça central da demanda doméstica pelo cereal.
Os Estados Unidos, por sua vez, destinam ao etanol um volume estável de milho há uma década, entre 130 milhões e 141 milhões de toneladas por ano, segundo o USDA (Departamento de Agricultura dos Estados Unidos), enquanto o Brasil cresce a taxas de 20% a 30% ao ano. Em 2017, o volume brasileiro equivalia a apenas 0,7% do volume norte-americano; em 2025, já alcançou 15,5%. É uma indústria madura e estagnada de um lado, e uma indústria jovem em plena expansão do outro, e é justamente esse contraste que torna a comparação de rentabilidade tão interessante.
Para comparar a rentabilidade do esmagamento, o Cepea calculou a margem bruta como a receita combinada de etanol, DDG (Dried Distillers Grains) e óleo de milho, deduzido apenas o custo do grão. Nos Estados Unidos, assume-se que uma tonelada de milho rende 440 litros de etanol, 303,6 kg de DDGs e 13,4 litros de óleo. Utilizaram-se os preços disponibilizados pelo Center for Agricultural and Rural Development, da Iowa State University, que considera os preços do milho e do etanol a partir dos contratos futuros negociados na CME Group (Bolsa de Chicago), ajustados pelo basis; o preço do DDG está relacionado ao do milho; e o óleo vem do USDA Weekly Grains Report. No Brasil, uma tonelada de milho também rende 440 litros de etanol, 331 kg de DDG e 20,4 litros de óleo. As cotações de referência são para o norte de Mato Grosso; os dados de milho e de etanol são do Cepea; o DDG vem da Scot Consultoria; e o óleo, do valor de exportação (Comex), líquido de frete. Como os preços são nominais em moeda local, evitou-se comparar o tamanho absoluto da margem: os indicadores relevantes são o retorno sobre o custo do milho (ROI) e a margem bruta sobre a receita, ambos expressos em percentuais em cada país.
A primeira diferença estrutural observa-se na composição da receita. Entre janeiro de 2020 e junho de 2026, o etanol respondeu, em média, por 75,0% da receita na simulação para os Estados Unidos (oscilando entre 56,5% e 84,9%), contra 68,1% no Brasil (de 59,5% a 77,5%). Na indústria brasileira, a receita do DDG representou, em média, 25,9% da receita, ante 19,7% nos EUA; a participação média do óleo foi de 6,0% no Brasil e de 5,4% nos EUA.
No Brasil, os preços do milho têm correlação de 93,0% com os do DDG, de 70,3% com os do etanol e de 65,7% com os do óleo. Nos Estados Unidos, os preços do milho apresentaram correlação de 84,7% com os do etanol, um nível próximo aos 83,5% com os do DDG, enquanto a correlação com os preços do óleo ficou em 62,1%.
Nos últimos meses, a participação do etanol caiu nos dois países, mas por razões opostas: nos Estados Unidos, o óleo de milho disparou – alta de 55% no primeiro semestre de 2026, impulsionada pela demanda por combustível renovável –, enquanto no Brasil todos os preços recuaram, com o etanol caindo mais (-28% em seis meses) e o DDG resistindo (-7%), o que elevou a fatia do coproduto.
O retrato de mais de seis anos é claro: o esmagamento de milho foi consistentemente mais rentável no Brasil. O ROI médio brasileiro sobre o preço do milho entre 2020 e junho de 2026 foi de 72%, contra 44,5% nos Estados Unidos; a margem bruta média foi de 40,7% no Brasil, ante 30,1% nos Estados Unidos. As duas séries caminham juntas, ou seja, são correlacionadas – altas e baixas costumam coincidir, com picos e vales norte-americanos ligeiramente defasados –, mas o nível norte-americano permanece sistematicamente inferior. As exceções foram breves: abril e maio de 2020, setembro a novembro de 2020, abril de 2021 e março de 2025.
O ano de 2026, porém, trouxe uma inflexão que chama a atenção. O Brasil iniciou o ano no auge – ROI de 112% e margem de 53% em fevereiro, reflexo dos menores preços do milho devido à safra abundante e do etanol ainda valorizado – e, desde então, viu a rentabilidade ceder mês a mês, chegando a junho com ROI de 65% e margem de 39%. Os Estados Unidos fizeram o caminho inverso: partiram de um ROI de 46% em janeiro e alcançaram 78% em junho, com margem de 44% –, superando o Brasil pela primeira vez desde março de 2025 e registrando uma superioridade inédita na série. De um lado, preços brasileiros em queda generalizada; do outro, etanol e DDGS norte-americanos estáveis e óleo de milho em forte valorização. É uma mudança relevante na dinâmica dos mercados, mas um único mês não permite afirmar se se trata de um reposicionamento duradouro da competitividade relativa ou de uma inversão passageira. A resposta dependerá, sobretudo, da sustentação do prêmio do óleo norte-americano e da recuperação dos preços do etanol no mercado doméstico brasileiro.
No geral, pode-se dizer que a indústria brasileira de etanol de milho atingiu, em uma década, paridade tecnológica com a norte-americana e operou, na maior parte do tempo, com retornos superiores, ancorados em matéria-prima competitiva, especialmente no Cerrado, e em uma receita importante proveniente dos dois principais coprodutos. Se os volumes ainda guardam distância, a rentabilidade explica por que essa distância vem se reduzindo tão depressa: enquanto o retorno sobre o custo do grão se mantiver nos patamares observados, novas plantas continuarão saindo do papel. O episódio recente de reversão de margens merece monitoramento, mas não altera o essencial – o etanol de milho deixou de ser uma iniciativa regional para se tornar um dos vetores mais dinâmicos da demanda por grãos no Brasil. Na avaliação final, também será importante considerar os demais custos não contemplados nesta análise, como o uso de biomassa no Brasil e de gás natural nos Estados Unidos, bem como a venda de energia excedente e de CBIOs (créditos de descarbonização).
Fonte: CEPEA
Autores:
Lucilio Rogerio Aparecido Alves – Professor da Esalq/USP e pesquisador responsável pelas Equipes de Grãos, Fibras e Amidos do Cepea
Lucas Moraes – Graduando em Economia e Matemática na Universidade de Connecticut (EUA)
André Luis Ramos Sanches – Pesquisador da área de milho do Cepea
Autor:CEPEA
Site: CEPEA
Sustentabilidade
Manutenção de máquinas agrícolas: o insumo silencioso que protege a rentabilidade da safra – MAIS SOJA
A janela de plantio e colheita no agronegócio moderno não tolera amadorismo ou improvisos. Quando um trator ou uma colheitadeira para de forma inesperada no meio da operação, o prejuízo financeiro raramente se limita à nota fiscal da peça de reposição ou às horas do mecânico. O custo real, aquele que verdadeiramente corrói a margem do produtor rural, está no tempo perdido, na janela operacional perdida e, nos cenários mais severos, na perda direta de produtividade por hectare. É precisamente por essa razão que a manutenção preventiva de máquinas agrícolas deixou de ser uma simples rotina de oficina para se consolidar como uma ferramenta crucial de gestão e rentabilidade no campo.
Historicamente, o cuidado com a frota dependia quase exclusivamente de duas variáveis: a contagem do horímetro e a sensibilidade do operador. Embora essenciais, esses fatores isolados já não atendem às exigências de uma agricultura de precisão que busca eficiência máxima a cada hectare. A grande virada de chave do setor reside na transformação digital do maquinário agrícola. A telemetria e o avanço da conectividade embarcada mudaram drasticamente esse panorama, permitindo que a saúde dos equipamentos seja monitorada continuamente e em tempo real.
Na prática diária, essa evolução tecnológica redefiniu a dinâmica de trabalho nas propriedades. Acompanhar parâmetros cruciais como consumo de combustível, temperatura, alertas do sistema e códigos de falha em tempo real dá ao produtor o poder da previsibilidade. Antecipar-se a um dano grave significa agendar uma intervenção em momentos de pausa estratégica, e não ser surpreendido no pico do trabalho. Além disso, quando o atendimento em campo se faz indispensável, a concessionária já desloca a equipe técnica com o diagnóstico prévio e as peças corretas em mãos, reduzindo drasticamente o tempo de máquina parada.
Essa mudança de paradigma transforma também a relação entre o produtor, as concessionárias e os fabricantes. O pós-venda, tradicionalmente reativo e acionado apenas diante da quebra, passa a atuar como um consultor proativo de produtividade. Serviços de monitoramento remoto, alertas preditivos e inteligência de dados não apenas protegem o investimento do produtor, mas também geram um modelo de negócios mais sólido e rentável para a rede de distribuição. Em um ecossistema onde o tempo é o insumo mais valioso do agricultor, a manutenção inteligente e antecipada do maquinário deixa de ser um centro de custo e assume seu verdadeiro papel: o de guardião do resultado da safra.
Micael Duarte é Engenheiro Agrícola formado pela Universidade Estadual de Campinas (UNICAMP) e possui ampla experiência com máquinas agrícolas. É especializado em análise de mercado, prospecção de novos clientes e suporte técnico-comercial, com foco em colheitadeiras. Atualmente é Analista de Inovação Sênior na YANMAR Brasil, onde também já ocupou os cargos de Analista de Vendas Júnior e Assistente de Vendas – Desenvolvimento de Novos Produtos. Em sua trajetória profissional, reúne passagens pela Agrológica (Empresa Júnior da UNICAMP), CNPq (como bolsista de iniciação científica) e Toyota do Brasil.
Fonte: Assessoria de imprensa
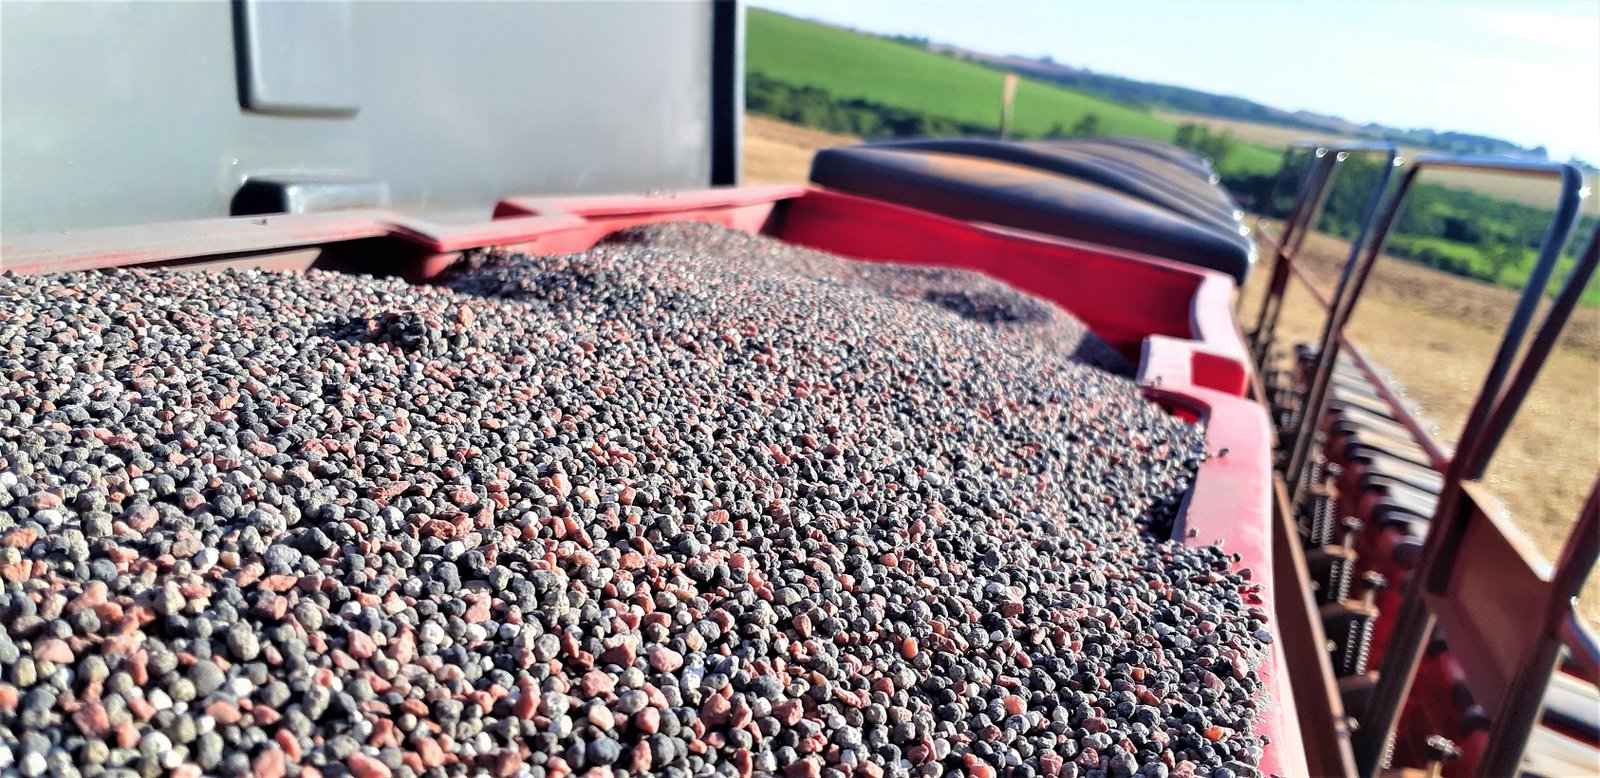
Com a safra de soja 2026/2027 sendo semeada em Mato Grosso do Sul, o mercado de fertilizantes continua no radar do produtor pelos reflexos que pode gerar sobre os custos e, consequentemente, sobre a margem de lucro.
No acumulado de janeiro a julho de 2026, o Brasil importou 22,4 milhões de toneladas de fertilizantes, volume 7,4% inferior ao registrado no mesmo período de 2025. Mesmo com a redução na quantidade, o país desembolsou US$ 8,8 bilhões, alta de 8%. Isso significa que o Brasil está adquirindo menos fertilizantes e pagando mais pelo produto.
“O ponto central não é apenas a redução do volume importado, mas o aumento do desembolso para adquirir o fertilizante. Quando o Brasil importa menos e paga mais, temos um sinal de deterioração das condições de oferta que pode ser incorporado ao custo de produção da soja e pressionar a margem do produtor”, aponta o analista de Economia Aprosoja/MS, Linneu Borges Filho.
O Brasil é dependente das importações para atender à demanda interna por fertilizantes. Entre 2021 e 2025, o volume importado permaneceu próximo de 40 milhões de toneladas por ano. Em 2025, foram 45,48 milhões de toneladas, alta de 2,8% em relação ao ano anterior.
“O cenário de 2026, entretanto, ocorre em meio a novos fatores de pressão sobre a oferta. O início de um novo conflito no Oriente Médio afetou regiões produtoras e rotas de comércio, enquanto a continuidade do conflito entre Rússia e Ucrânia mantém impactos sobre o mercado internacional de fertilizantes”.
Segundo o Boletim de Fertilizantes de agosto de 2026, o volume acumulado de fertilizantes importados pelo Brasil estava 13,5% abaixo do registrado no mesmo período do ano anterior. Em Mato Grosso do Sul, a redução chegou a 24,1%.
“A dependência externa faz com que o custo do fertilizante esteja sujeito a variáveis que não são controladas pelo produtor, como conflitos geopolíticos, disponibilidade nos países fornecedores, restrições comerciais e frete internacional. Essa exposição aumenta a volatilidade do custo e dificulta a formação de uma expectativa mais precisa de margem”.
A vulnerabilidade brasileira é observada nos três principais grupos de nutrientes utilizados na agricultura: nitrogênio, fósforo e potássio.
O nitrogênio apresentou a maior variação negativa nas importações brasileiras na comparação entre 2025 e 2026, com déficit de 17,2% no acumulado analisado.
No mercado de potássio, porém, a concentração dos fornecedores representa um ponto adicional de atenção. Rússia e Canadá responderam juntos por cerca de 82% das importações brasileiras de fertilizantes potássicos em 2025.
Ao mesmo tempo, o Brasil possui participação inferior a 1% da produção mundial de potássio, o que evidencia a dependência do mercado externo para atender ao consumo nacional.
Diante da concentração da oferta, a busca por fornecedores alternativos aparece como uma das estratégias para reduzir a exposição do Brasil às oscilações do mercado internacional.
O levantamento da Aprosoja/MS mostra que países como China, Índia e Estados Unidos estão entre os grandes produtores mundiais de nitrogenados, mas possuem participação reduzida nas importações brasileiras. Isso indica a existência de potenciais alternativas, embora a disponibilidade para exportação e as condições comerciais precisem ser avaliadas.
A diversificação, no entanto, não depende apenas da existência de produção. É necessário considerar o excedente disponível em cada país, sua demanda interna, capacidade de exportação, preços e custos logísticos para que uma nova origem seja efetivamente competitiva para o mercado brasileiro.
Fonte: Aprosoja/MS
Autor:Crislaine Oliveira (Comunicação Aprosoja/MS)
Site: Aprosoja MS
A área cultivada com soja aumentou cerca de 175 mil hectares no Pará e Tocantins na safra 2025/26, enquanto recuou aproximadamente 85 mil hectares em Minas Gerais, segundo levantamento da Serasa Experian.
No Pará, a área cresceu cerca de 100 mil hectares, para 1,3 milhão de hectares, enquanto no Tocantins houve avanço de 75 mil hectares, para 1,7 milhão de hectares. Em Minas Gerais, a área recuou para aproximadamente 2,75 milhões de hectares, registrando o segundo ano consecutivo de queda.
A expansão da soja nas últimas seis safras chegou a 92,7% no Pará, com acréscimo de cerca de 620 mil hectares, e a 44,4% no Tocantins, com aumento de aproximadamente 530 mil hectares. Em Minas Gerais, apesar do crescimento acumulado de 23,2% no período, a área caiu cerca de 5% desde a safra 2023/24.
O levantamento aponta que a retração da soja em Minas Gerais ocorreu simultaneamente ao avanço do milho de primeira safra. A área cultivada com o cereal aumentou cerca de 95 mil hectares, para aproximadamente 500 mil hectares em 2025/26.
O estudo também identificou cerca de 211 mil hectares de soja em imóveis com registros de supressão de vegetação considerados em critérios socioambientais do Manual de Crédito Rural (MCR). Desse total, aproximadamente 113 mil hectares estão no Tocantins, 70 mil no Pará e 28 mil em Minas Gerais.
Segundo a Serasa Experian, o indicador não caracteriza, isoladamente, irregularidade ambiental. O mapeamento é realizado com imagens de satélite e técnicas de geoprocessamento para acompanhar a expansão, retração e distribuição das culturas.
As informações são da assessoria de comunicação da Serasa.
Fonte: Agência Safras

Polícia Militar atende denúncia de invasão, apreende arma raspada e prende dupla com cocaína e pés de maconha

Manutenção de máquinas agrícolas: o insumo silencioso que protege a rentabilidade da safra – MAIS SOJA

Vereador Kleberson Feitoza é internado no HMC após sofrer queimaduras de 2º e 3º graus em acidente rural

Urgente: Corpo de professor desaparecido é encontrado em Várzea Grande após prisão de suspeito

Mercado de fertilizantes aumenta pressão sobre os custos da soja – MAIS SOJA

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Agro Mato Grosso11 horas ago
Criança de 1 ano se afoga e é entubada após carro cair de ponte em Sorriso MT
 Agro Mato Grosso16 horas ago
Pedágio eletrônico começa a ser cobrado em seis pontos da MT-020 e MT-326
 Featured11 horas ago
Produtor rural investigado por fraude fiscal paga R$ 4,5 milhões à vista para o Governo de MT
 Sustentabilidade17 horas ago
Bioestimulantes contra estresse ajudam a elevar produtividade da soja para 138,97 sacas por hectare – MAIS SOJA
 Featured15 horas ago
Candidata de MT declara apoio ao senador Flávio Bolsonaro no 2º turno da campanha presidencial
 Sustentabilidade15 horas ago
Algodão fecha em baixa em NY com dólar em alta frente a outras moedas – MAIS SOJA
 Agro Mato Grosso15 horas ago
Vazio sanitário do algodão começa em 15 de outubro e exige atenção dos produtores em MT
 Featured12 horas ago
Apoiadores de Flávio Bolsonaro querem mobilizar 500 mil eleitores a mais a votarem no 2º turno