Sustentabilidade
Capacidade de armazenagem agrícola cresce 1,1% e chega a 233,8 milhões de toneladas no 2 semestre de 2025


No 2º semestre de 2025, a capacidade disponível para armazenamento no Brasil foi de 233,8 milhões de toneladas, 1,1% superior ao semestre anterior. O número de estabelecimentos (9.668) cresceu 0,5% frente ao primeiro semestre de 2025.
Neste período, apenas a Região Sul apresentou redução no número de estabelecimentos, enquanto as demais apresentaram aumento, com destaque para a Região Norte, que subiu 4,7%; seguido do Nordeste (1,9%); Sudeste (1,5%) e Centro-Oeste (0,3%).
Em relação aos estoques dos cinco principais produtos agrícolas existentes nas unidades armazenadoras, em 31/12/2025, os estoques de milho representaram o maior volume (22,8 milhões de toneladas), seguidos pelos estoques de soja (7,3 milhões), trigo (6,0 milhões), arroz (2,9 milhões) e café (0,8 milhão). Estes produtos constituem 90,3% do total estocado entre os produtos monitorados por esta pesquisa, sendo os 9,7% restantes compostos por algodão, feijão preto, feijão de cor, e outros grãos e sementes. No total, a pesquisa levantou 44,1 milhões de toneladas de produtos que monitora.
Capacidade dos silos atinge 124,7 milhões de toneladas, com alta de 1,2%
O total de capacidade útil disponível no Brasil para armazenamento, registrado no segundo semestre de 2025, em estabelecimentos ativos na pesquisa, foi de 233,8 milhões de toneladas, 1,1% superior ao semestre anterior. Em termos de capacidade útil armazenável, os silos predominam no País, tendo alcançado 124,7 milhões de toneladas, o que representa 53,3% da capacidade útil total. Em relação ao semestre anterior, os silos apresentaram um acréscimo de 1,2% na capacidade.
Na Região Sul, os silos são responsáveis por 65,6% da capacidade armazenadora regional. A Região concentra 42,7% da capacidade total de silos do País.
Os armazéns convencionais, estruturais e infláveis predominam na Região Sul (34,1%), seguida pela Região Sudeste (32,2%). Essas Regiões são, respectivamente, grandes produtoras de arroz e café, produtos que são armazenados em sacarias e que utilizam este tipo de armazém. O Sul e o Sudeste, juntos, correspondem a 66,3% da capacidade total de armazéns convencionais, estruturais e infláveis do país.
Na distribuição dos tipos de armazenagem, por Unidade da Federação, o Rio Grande do Sul possui o maior número de estabelecimentos de armazenagem (2.444), seguido do Mato Grosso, com 1.799 e Paraná, com 1.372 unidades.
Mato Grosso possui a maior capacidade de armazenagem do País, com 64,2 milhões de toneladas. Deste total, 58,8% são do tipo graneleiros e 37,1% são silos. O Rio Grande do Sul e o Paraná possuem 38,9 e 35,7 milhões de toneladas de capacidade, respectivamente, sendo o silo o tipo de armazém predominante nesses Estados. A capacidade instalada está diretamente relacionada com a distribuição da produção de grãos no País.
Entre os dez municípios com maior capacidade instalada no País, sete se encontram no Mato Grosso, sendo Sorriso o que possui maior capacidade do País com 5,9 milhões de toneladas . Os armazéns graneleiros são responsáveis por 76,4% da capacidade total municipal, que é o maior produtor nacional de soja e milho. Sorriso responde por 9,1% da capacidade de armazenagem do Estado e, juntamente a Nova Mutum, Primavera do Leste, Sinop, Campo Novo do Parecis, Sapezal e Lucas do Rio Verde respondem por 37,8% da capacidade estadual.
Em Goiás, o destaque é a municipalidade de Rio Verde, que responde por 14,5% da capacidade de armazenagem do Estado. Ponta Grossa se destaca com a maior capacidade de armazenagem instalada do Paraná e o sétimo município do País, com 2,6 milhões de toneladas, sendo o graneleiro o principal tipo de estrutura (48,8%), seguido pelos silos, com 41,4%.
Em São Paulo, o destaque é Santos, onde se encontra o maior porto do país, que possui 15,0% da capacidade de armazenamento estadual, sendo predominantes os graneleiros com 60,5% da capacidade de armazenagem santista.
A série histórica da Pesquisa de Estoques mostra que desde 1997, a capacidade útil total instalada teve um acréscimo de 112,5%, passando de 110,0 para 233,8 milhões de toneladas.
Fonte: IBGE
Autor:IBGE
Site: IBGE
Sustentabilidade
Trigo/BR: Colheita avança no Sul, mas clima reduz produtividade e qualidade dos grãos – MAIS SOJA
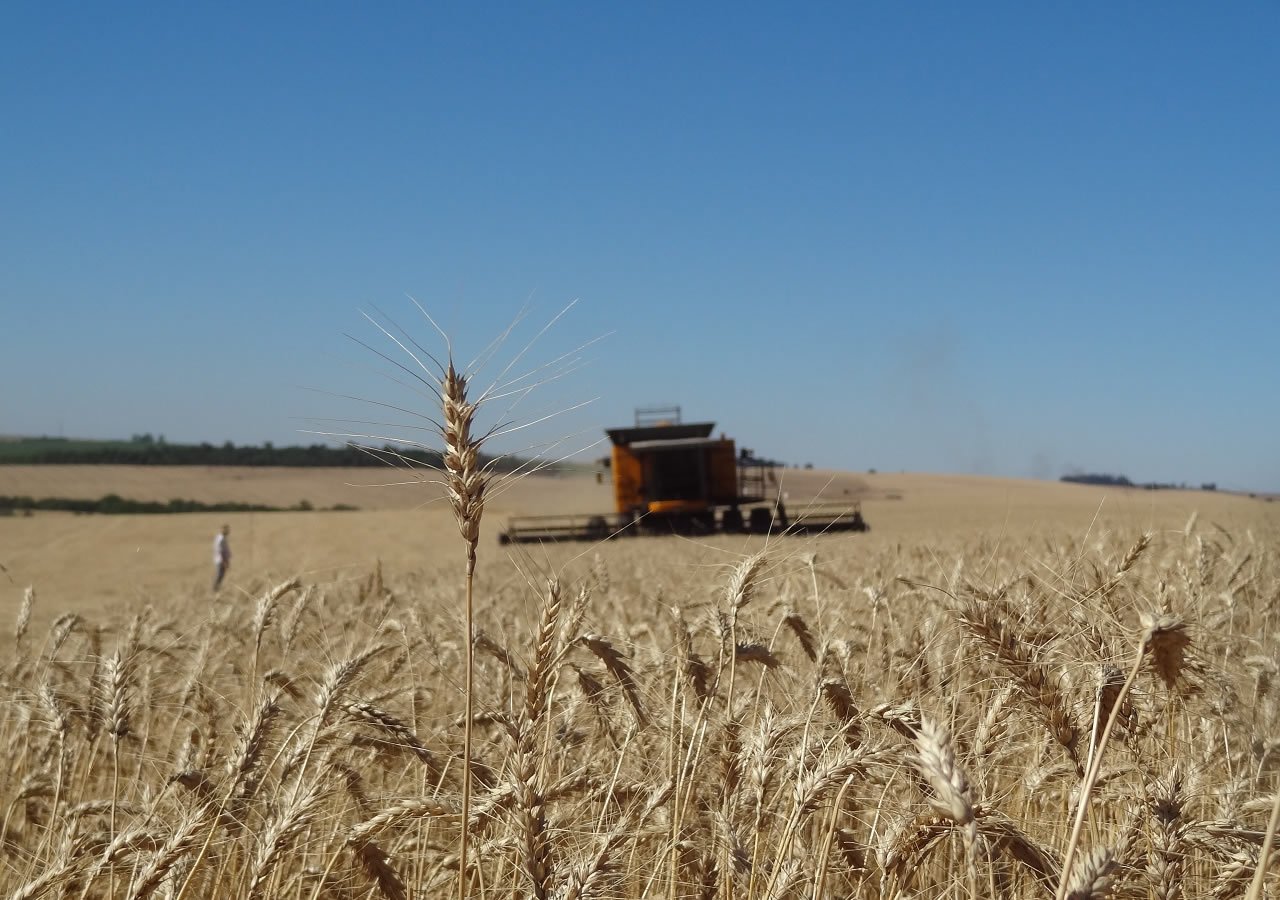
Trigo/BR: 66,9% colhido. No RS, os produtores seguem intensificando o ritmo da colheita em razão da sequência de dias sem chuva. A produtividade e a qualidade dos grãos permanecem mais baixos em relação ao projetado no início da safra, influenciadas pelas condições climáticas e pelo nível de manejo adotado nas lavouras.
No PR, a colheita avançou e a qualidade das lavouras remanescentes reduziu. O produto colhido apresenta PH e falling number abaixo dos padrões de qualidade exigidos. Em SC, a colheita avança com perdas de produtividade e qualidade em razão da elevada precipitação. No Extremo Oeste e no Oeste, a colheita está em andamento. Nos Planaltos e na Serra Catarinense, de calendário mais tardio, a cultura está entre as fases de enchimento de grãos e maturação.
Na BA, GO, MG, MS e SP a colheita está encerrada
Fonte: Conab
Autor:Conab
Site: Conab
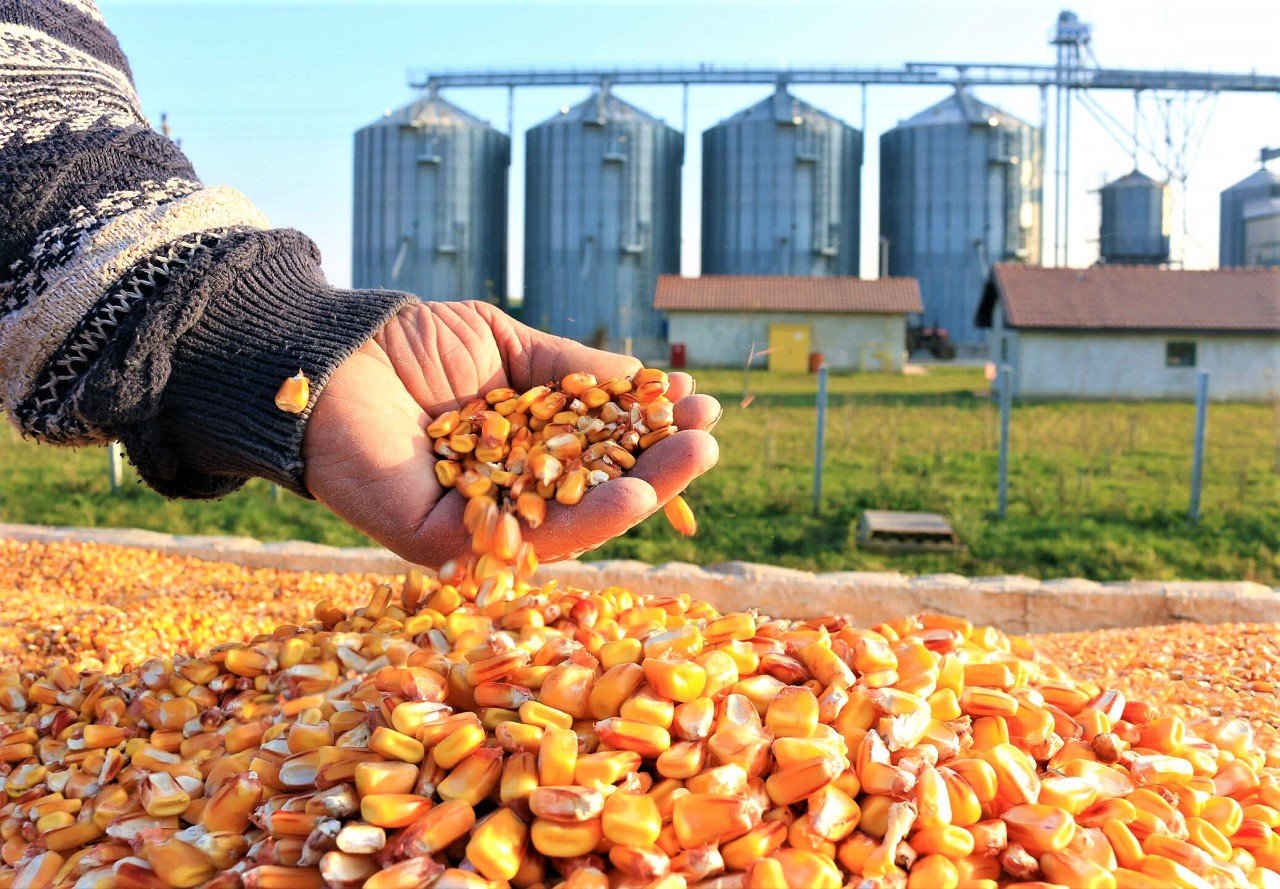
O mercado brasileiro de milho pode ter uma quarta-feira de movimentação lenta nos negócios, em meio ao impasse de produtores e compradores no que tange aos preços. O dólar opera em queda frente ao real, mas a recente escalada deve fazer com que os produtores segurem as intenções de venda, apostando em preços mais elevados para o cereal. Na ponta compradora, porém, a demanda deve seguir fraca, uma vez que os consumidores estão bem ofertados do cereal. No cenário internacional, a pressão de oferta proveniente do avanço da colheita nos Estados Unidos mantém a Bolsa de Chicago em queda.
O mercado brasileiro de milho teve um retorno do feriado de negociações fracas. Segundo o analista de Safras & Mercado, Paulo Molinari, os produtores acreditam que as cotações podem subir devido ao câmbio, já os consumidores não veem espaço para altas devido à oferta e ao bom clima para a safra de verão.
No Porto de Santos, o preço ficou entre R$ 67,00/70,00 a saca (CIF). Já no Porto de Paranaguá, cotação entre R$ 66,00/69,00 a saca.
No Paraná, a cotação ficou em R$ 56,00/60,00 a saca em Cascavel. Em São Paulo, preço de R$ 60,00/62,00 na Mogiana. Em Campinas CIF, preço de R$ 66,00/67,00 a saca.
No Rio Grande do Sul, preço ficou em R$ 68,00/70,00 a saca em Erechim. Em Minas Gerais, preço em R$ 61,00/63,00 a saca em Uberlândia. Em Goiás, preço esteve em R$ 57,00/60,00 a saca em Rio Verde – CIF. No Mato Grosso, preço ficou a R$ 52,00/56,00 a saca em Rondonópolis.
CHICAGO
* Os contratos com entrega em dezembro de 2026 estão cotados a US$ 4,40 1/2 por bushel, queda de 2,00 centavos em relação ao fechamento anterior.
* O mercado estende perdas, pressionados pelo avanço da colheita nos Estados Unidos e pelas preocupações com o ritmo mais lento da demanda externa pelo produto norte-americano. O desempenho negativo do petróleo em Nova York também contribui para o cenário de baixa.
* Ontem (3), os contratos de milho com entrega em dezembro/26 fecharam a US$ 4,42 1/2 por bushel, com baixa de 5,75 centavos, ou 1,28%, em relação ao fechamento anterior. A posição março/27 fechou a sessão a US$ 4,56 1/4 por bushel, recuo de 5,75 centavos, ou 1,24%, em relação ao fechamento anterior.
CÂMBIO
* O dólar comercial registra baixa de 0,57% a R$ 5,4547. O Dollar Index registra queda de 0,48% a 101,376 pontos.
INDICADORES FINANCEIROS
* As principais bolsas da Ásia fecharam mistas. China, +2,11%. Japão, -1,42%.
* As principais bolsas na Europa operam firmes. Paris, +1,42%. Frankfurt, +1,52%. Londres, +1,19%.
* O petróleo opera em baixa. Dezembro do WTI em NY: US$ 95,12 o barril (-1,00%).
AGENDA
10:30 – EUA: Balança comercial de bens e serviços de setembro.
12:30 – EUA: Relatório semanal da Administração de Informações de Energia (EIA) sobre estoques de petróleo referente à semana de 30 de outubro.
18:30 – Definição da taxa Selic pelo Copom/BC.
– Resultados financeiros da Minerva, da Vibra e da Prio.
20:50 – Japão: Ata da reunião de política monetária do Banco do Japão (BoJ).
—–Quinta-feira (05/11)
07:00 – Zona do euro: Índice de Preços ao Produtor (PPI) de setembro.
09:00 – Reino Unido: Ata da reunião do Comitê de Política Monetária do Banco da Inglaterra.
09:00 – Reino Unido: Decisão sobre as taxas de juros do Banco da Inglaterra.
09:00 – Pesquisa Industrial Mensal – Produção Física do Brasil/IBGE.
10:30 – EUA: Dados de exportação semanal de grãos/USDA.
15:00 – Relatório de condições das lavouras da Argentina – Ministério da Agricultura.
15:00 – Dados de desenvolvimento das lavouras argentinas – Bolsa de Cereais de Buenos Aires.
16:00 – Dados de desenvolvimento das lavouras no RS – Emater, na parte da tarde.
– Resultados financeiros da PetroRecôncavo e do Brasil Agro.
20:30 – Japão: Pesquisa preliminar do trabalho – salários, emprego e horas trabalhadas de setembro.
—–Sexta-feira (06/11)
10:30 – EUA: Relatório de emprego dos Estados Unidos de outubro.
15:00 – Balança comercial consolidada de outubro/MDIC.
16:00 – Dados de evolução das lavouras do Mato Grosso – IMEA.
– Resultado financeiro da Fertilizantes Heringer.
Autor/Fonte: Arno Baasch – arno@safras.com.br) / (Agência Safras)
Sustentabilidade
Arroz/BR: Semeadura atinge 50,9% no país com avanço no RS e progresso nas demais regiões – MAIS SOJA
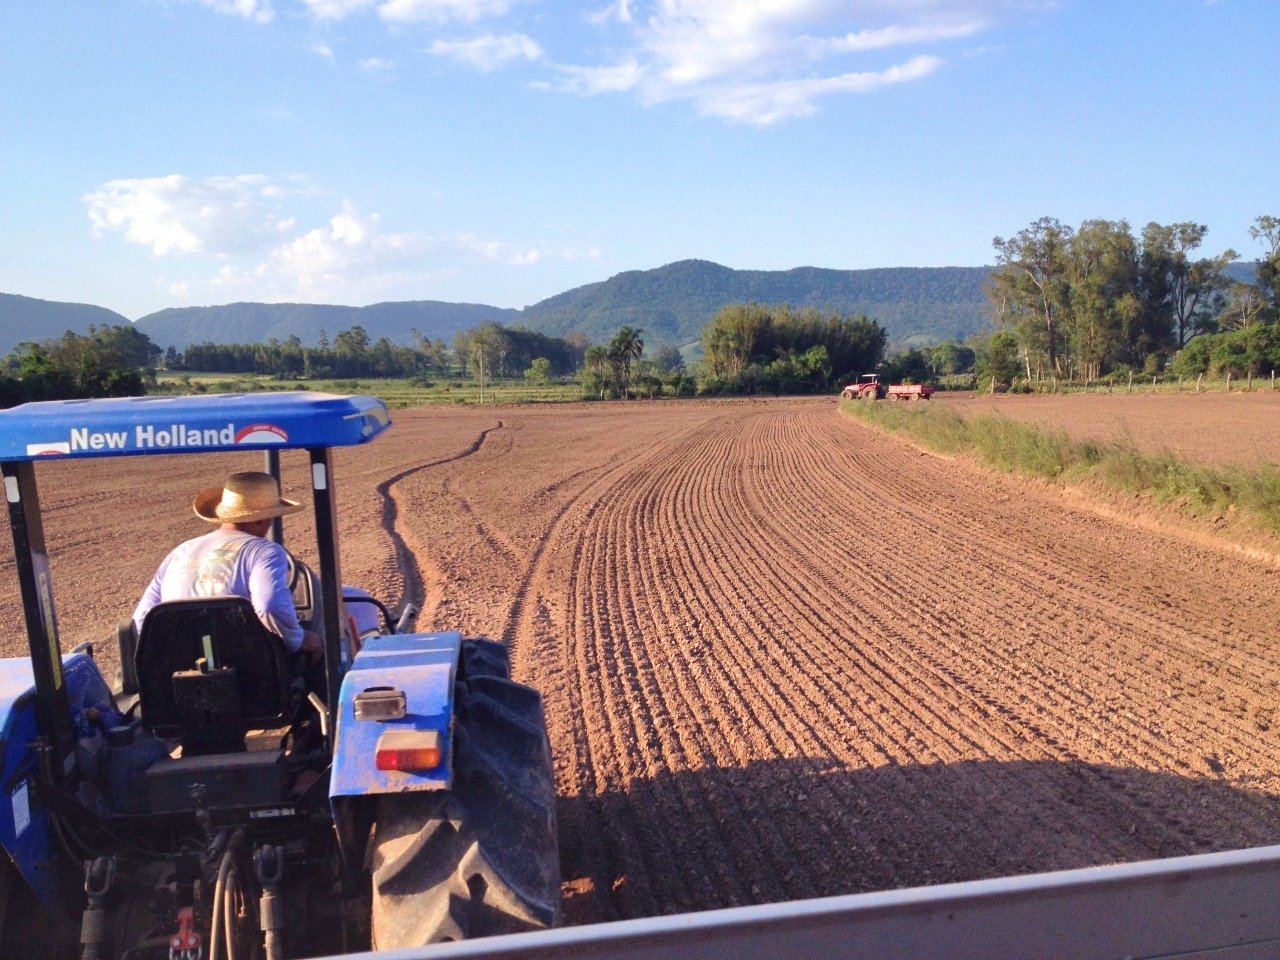
Arroz/BR: 50,9% semeado. No RS, o clima foi mais estável e permitiu bom avanço do plantio. Ao todo, cerca de 60% da área estadual está semeada, com bom desenvolvimento geral da cultura. No TO, as chuvas recentes permitiram o preparo e a sistematização das áreas de várzea, iniciando o plantio do arroz irrigado.
Em SC, mesmo com a baixa luminosidade, as temperaturas amenas e o excesso hídrico, o plantio avança e se aproxima do final. As lavouras apresentam danos pontuais por conta desse cenário climático.
No MA, a semeadura do arroz irrigado foi finalizada, restando as áreas tardias de arroz sequeiro. No PR, o clima foi mais favorável e permitiu a retomada do plantio. As condições das lavouras são consideradas boas.
Fonte: Conab
Autor:Conab
Site: Conab

Anuário Jurídico MT 2026 será lançado nesta quinta-feira na AMAM

Plantio de soja ganha ritmo, mas irregularidade das chuvas mantém alerta para trabalhos em campo

Trigo/BR: Colheita avança no Sul, mas clima reduz produtividade e qualidade dos grãos – MAIS SOJA

Com dez dias de antecedência, Mato Grosso ultrapassa R$ 50 bilhões em tributos em 2026

Para tentar evitar processo disciplinar, vereador Jeferson Siqueira ameniza pressão sobre suplente

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Business23 horas ago
Embrapa lança sistema de rastreamento que favorece exportações
 Sustentabilidade20 horas ago
Glufosinato de amônio: atenção às condições de aplicação – MAIS SOJA
 Sustentabilidade5 horas ago
Complexo de fungos causadores de doenças de solo desafia produtividade do algodão – MAIS SOJA
 Featured17 horas ago
Consumidores de Mato Grosso devem gastar R$ 760 em compras da Black Friday
 Sustentabilidade21 horas ago
Plantio de verão 26/27 de milho no Centro-Sul atinge 75,2% – Safras – MAIS SOJA
 Featured17 horas ago
Lula viaja a São Paulo nesta terça-feira para realizar exames médicos de rotina
 Business21 horas ago
Brasil negocia nas Filipinas entrada de arroz no mercado premium asiático
 Featured19 horas ago
Produtores rurais terão mais dois anos de benefícios fiscais para compra de máquinários