Sustentabilidade
Em agosto, IBGE prevê safra de 341,2 milhões de toneladas para 2025 – MAIS SOJA

Em agosto, a produção de cereais, leguminosas e oleaginosas estimada para 2025 deve totalizar 341,2 milhões de toneladas, 16,6% maior do que a obtida em 2024 (292,7 milhões de toneladas), com aumento de 48,5 milhões de toneladas, e 0,2% acima da informada em julho, com acréscimo de 773,6 mil toneladas.
A área a ser colhida é de 81,3 milhões de hectares, crescimento de 2,8% frente à área colhida em 2024, com aumento de 2,2 milhões de hectares, e acréscimo de 0,1% (82,7 mil hectares) em relação a julho.
O arroz, o milho e a soja são os três principais produtos deste grupo, que, somados, representam 92,6% da estimativa da produção e respondem por 88,0% da área a ser colhida. Em relação ao ano anterior, houve acréscimos de 5,1% na área a ser colhida do algodão herbáceo (em caroço); de 11,2% na do arroz em casca; de 3,5% na da soja; de 3,6% na do milho (declínio de 5,4% no milho 1ª safra e crescimento de 6,2% no milho 2ª safra); e de 11,2% na do sorgo; ocorrendo declínios de 6,6% na do feijão e de 18,5% na do trigo.
Em relação à produção, houve acréscimos de 6,6% para o algodão herbáceo (em caroço); de 17,2% para o arroz em casca; de 14,5% para a soja; de 20,3% para o milho (crescimento de 13,7% para o milho 1ª safra e de 22,0% para o milho 2ª safra); de 24,7% para o sorgo; e de 2,6% para o trigo, e para o feijão ocorreu decréscimo de 0,5%.

A estimativa de agosto para a soja foi de 165,9 milhões de toneladas. Quanto ao milho, a estimativa foi de 138,0 milhões de toneladas (26,0 milhões de toneladas de milho na 1ª safra e 112,0 milhões de toneladas de milho na 2ª safra). A produção do arroz (em casca) foi estimada em 12,4 milhões de toneladas; a do trigo em 7,7 milhões de toneladas; a do algodão herbáceo (em caroço) em 9,5 milhões de toneladas; e a do sorgo em 5,0 milhões de toneladas.
A estimativa da produção de cereais, leguminosas e oleaginosas apresentou variação anual positiva para as Regiões Centro-Oeste (21,3%), Sul (9,4%), Sudeste (16,6%), Nordeste (8,6%) e Norte (21,0%). Quanto à variação mensal, apresentaram aumentos na produção a Região Norte (3,1%) e a Sul (0,4%). A Centro-Oeste (0,0%) apresentou estabilidade, e a Região Nordeste (-0,4%) e a Sudeste (-0,2%) apresentaram retração.
Mato Grosso lidera como o maior produtor nacional de grãos, com participação de 32,4%, seguido pelo Paraná (13,5%), Goiás (11,3%), Rio Grande do Sul (9,5%), Mato Grosso do Sul (7,4%) e Minas Gerais (5,5%), que, somados, representaram 79,6% do total. Com relação às participações regionais, tem-se a seguinte distribuição: Centro-Oeste (51,4%), Sul (25,1%), Sudeste (8,8%), Nordeste (8,2%) e Norte (6,5%).
Destaques da estimativa de agosto de 2025 em relação ao mês anterior
Em relação a julho, houve aumentos nas estimativas da produção da cevada (1,5% ou 8 100 t), do sorgo (0,9% ou 42 408 t), do milho 2ª safra (0,5% ou 544 173 t), do feijão 3ª safra (0,4% ou 3 552 t), do trigo (0,4% ou 27 696 t), da soja (0,2% ou 355 989 t), da aveia (0,1% ou 1 370 t), bem como declínios do feijão 1ª safra (-2,2% ou -23 835 t), do feijão 2ª safra (-0,5% ou -6 711 t) e do milho 1ª safra (-0,4% ou -101 219 t).
Entre as Grandes Regiões, o volume da produção de cereais, leguminosas e oleaginosas apresentou a seguinte distribuição: Centro-Oeste, 175,4 milhões de toneladas (51,4%); Sul, 85,7 milhões de toneladas (25,1%); Sudeste, 30,1 milhões de toneladas (8,8%), Nordeste, 28,0 milhões de toneladas (8,2%) e Norte, 22,0 milhões de toneladas (6,5%).
As principais variações absolutas positivas nas estimativas da produção, em relação ao mês anterior, ocorreram no Pará (351 544 t), no Paraná (317 500 t), no Tocantins (186 964 t), em Rondônia (126 337 t) e no Amazonas (16 t). As variações negativas ocorreram em Minas Gerais (-62 524 t), no Ceará (-61 953 t), em Goiás (-33 633 t), no Maranhão (-21 938 t), em Pernambuco (-11 677 t), em Alagoas (-9 021 t), no Rio Grande do Norte (-7 761 t), no Rio de Janeiro (-205 t) e no Acre (-53 t).
CAFÉ (em grão)
A produção brasileira, considerando-se as duas espécies, arábica e canephora, foi estimada em 3,4 milhões de toneladas, ou 56,8 milhões de sacas de 60 kg, decréscimo de 1,4% em relação ao mês anterior, em decorrência do declínio do rendimento médio nesse mesmo percentual. Para o café arábica, a produção estimada foi de 2,2 milhões de toneladas ou 37,0 milhões de sacas de 60 kg, declínio de 1,6% em relação ao mês anterior, tendo o rendimento médio reduzido em 1,7% e a área a ser colhida crescido 0,1%. Para a safra de 2025, aguarda-se uma bienalidade negativa, ou seja, um declínio natural da produção em função das características fisiológicas da espécie, que nos anos pares tende a produzir mais, sacrificando a produção do ano seguinte, em decorrência de um maior exaurimento das plantas. A safra cafeeira de 2025 também está refletindo os problemas climáticos nas principais Unidades da Federação produtoras, notadamente a falta de chuvas e o excesso de calor, durante o segundo semestre de 2024, sendo esse o motivo pelo qual partiu-se de um potencial de produção relativamente mais baixo.
O declínio da estimativa da produção em agosto se deve a Minas Gerais, maior produtor brasileiro do café arábica com participação de 69,4% do total nacional, que reavaliou sua estimativa de produção com declínio de 2,4% em relação ao mês anterior, notadamente pela queda do rendimento médio em 2,5%. Os produtores têm relatado que nas colheitas mais recentes, está havendo a necessidade de uma maior quantidade de grãos para encher uma saca de 60 kg de café, resultado de um preenchimento de grãos menos eficiente. A produção mineira deve alcançar 1,5 milhão de toneladas ou 25,7 milhões de sacas de 60 kg, declínio de 7,5% em relação ao volume colhido em 2024.
Para o café canephora, a estimativa da produção foi de 1,2 milhão de toneladas ou 19,8 milhões de sacas de 60 kg, decréscimos de 1,1% em relação ao mês anterior, contudo, crescimento de 15,8% em relação ao volume produzido em 2024, com aumentos de 4,0% na área a ser colhida e de 11,4% no rendimento médio nesse último comparativo. A produção estimada para o café canephora, em 2025, é recorde da série histórica do IBGE.
Como os preços do conilon encontravam-se apresentando boa rentabilidade, os produtores investiram mais em tratos culturais e adubação, o que resultou na melhoria da produtividade. Há de se ressaltar também que os volumes de chuvas nos principais municípios produtores foram satisfatórios de um modo geral, apesar da demora delas em alguns casos.
Em agosto, Rondônia assinalou um declínio de 8,9% em sua estimativa de produção em relação a julho, em decorrência dos decréscimos de 5,3% na área a ser colhida e de 3,7% no rendimento médio. A produção deve alcançar 160,9 mil toneladas ou 2,7 milhões de sacas de 60 kg, declínio de 5,5% em relação ao volume colhido em 2024, com a área a ser colhida aumentando 3,0% e o rendimento médio caindo 8,3% nesse comparativo. O Espírito Santo manteve sua estimativa em relação ao mês anterior, devendo produzir 809,0 mil toneladas ou 13,5 milhões de sacas de 60 kg, crescimento de 20,8% em relação ao volume produzido no ano anterior, com aumentos de 4,5% na área a ser colhida e de 15,7% no rendimento médio. O Espírito Santo é o maior produtor brasileiro do café canephora (conilon), devendo contribuir com 68,2% do total a ser colhido em 2025. A estimativa da produção da Bahia deve alcançar 171,0 mil toneladas ou 2,9 milhões de sacas de 60 kg, aumento de 18,0% em relação ao ano anterior, tendo o rendimento médio crescido 15,7% e a área a ser colhida aumentado em 2,0%.
CEREAIS DE INVERNO (em grão)
Os principais cereais de inverno produzidos no Brasil são o trigo, a aveia branca e a cevada. Para o trigo (em grão), a produção estimada alcançou 7,7 milhões de toneladas, aumento de 0,4% em relação ao mês anterior e crescimento de 2,6% em relação a 2024. O rendimento médio, no comparativo mensal, apresenta aumento de 0,8%, enquanto a área a ser colhida apresenta retração de 0,4%. No comparativo com o ano anterior, a área plantada e a área a ser colhida declinam em 18,6% e 18,5%, respectivamente e, o rendimento aumenta em 26,0%.
A produção da aveia (em grão) foi estimada em 1,3 milhão de toneladas, crescimentos de 0,1% em relação ao mês anterior e de 27,4% em relação ao volume colhido em 2024. O rendimento médio, de 2 348 kg/ha, declinou 0,7% em relação ao mês anterior, enquanto a área colhida cresceu 0,9% nesse comparativo. Em relação ao ano anterior, o rendimento médio e a área a ser colhida estão apresentando aumentos de 13,9% e 11,9%, respectivamente.
Os maiores produtores do cereal são o Rio Grande do Sul, com 990,2 mil toneladas, aumento de 22,4% em relação ao volume colhido em 2024; e Paraná, com 231,6 mil toneladas, declínio de 5,5% em relação a julho e crescimento de 39,1% em relação a 2024. O rendimento médio apresenta crescimento de 33,8%, em relação ao obtido no ano anterior, devendo alcançar 2 342 kg/ha.
Para a cevada (em grão), a produção estimada foi de 557,4 mil toneladas, aumentos de 1,5% em relação ao mês anterior e de 33,9% em relação ao volume produzido em 2024. A área plantada apresenta crescimento de 15,4%, enquanto o rendimento, aumento de 16,1% no comparativo anual. Os maiores produtores da cevada são o Paraná, com 439,8 mil toneladas, crescimentos de 1,9% em relação a julho e de 53,1% em relação a 2024, devendo participar com 78,9% na safra brasileira em 2025; e o Rio Grande do Sul, com uma produção de 95,0 mil toneladas, declínio de 12,9% em relação ao volume produzido em 2024. A produção gaúcha deve representar 17,1% do total da cevada produzida em 2025.
FEIJÃO (em grão)
A estimativa para a produção de feijão, considerando-se essas três safras, deve alcançar 3,1 milhões de toneladas, declínios de 0,9% em relação a julho e de 0,5% em relação ao volume produzido em 2024. Em relação às Regiões Geográficas, houve queda no mês da estimativa da produção de feijão no Nordeste (-4,9%), no Centro-Oeste (-0,6%) e no Norte (-0,2%), e estabilidade no Sudeste (-0,0%) e no Sul (-0,0%). Essa produção deve atender ao consumo interno brasileiro, em 2025, não havendo necessidade da importação do produto. O Paraná é o maior produtor nacional de feijão, prevendo uma produção de 861,6 mil toneladas ou 27,9% de participação, seguido por Minas Gerais com 476,6 mil toneladas ou 15,4% de participação e Goiás com 359,8 mil toneladas ou 11,7 % de participação. O feijão representa 0,9% de toda a produção de cereais, leguminosas e oleaginosas, ocupando 3,3% do total de área cultivada, aproximadamente 2,7 milhões de hectares.
A estimativa para a 1ª safra de feijão foi de 1,0 milhão de toneladas, representando 33,8% de participação nacional dentre as três safras, sendo 2,2% menor frente ao levantamento de julho. Neste comparativo, foram verificados declínios de 1,6% na área colhida e de 0,6% no rendimento médio. Os principais declínios em agosto, com relação ao mês anterior, foram observados nas estimativas de produção no Ceará (-15,3% ou -14 364 t), no Rio Grande do Norte (-9,6% ou -731 t), em Pernambuco (-19,3% ou -2 632 t) e em Goiás (-8,0% ou -8 190 t). Os crescimentos da produção em relação ao mês anterior foram verificados no Pará (5,6% ou 293 t) e no Paraná (0,5% ou 1 800 t).
A 2ª safra de feijão foi estimada em 1,2 milhão de toneladas, correspondendo a 40,4% de participação entre as três safras. No comparativo com o mês de julho, houve declínio de 0,5% na estimativa de produção, justificada pelo decrescimento de 0,8% no rendimento médio, havendo crescimento de 0,3% na área a ser colhida. Em relação ao volume colhido no ano anterior, a estimativa encontra-se 10,8% menor em 2025, havendo declínios de 9,3% na estimativa da área a ser colhida e de 1,6% no rendimento médio.
Na Região Sul, o Paraná é o maior produtor brasileiro de feijão dessa safra, com estimativa de 521,7 mil toneladas e participação de 41,9% no total nacional. Em relação ao mês anterior, a estimativa da produção apresenta um declínio de 0,4%, em decorrência da redução de 2,5% na produtividade, enquanto a área a ser colhida cresceu 2,1%. Em relação ao volume colhido em 2024, a produção paranaense deve declinar 21,6%, reflexo da queda de 22,2% na área a ser colhida, já que o rendimento médio apresenta crescimento de 0,8%.
Em relação à 3ª safra de feijão, a estimativa de produção de agosto foi de 797,0 mil toneladas, aumento de 0,4% em relação a julho, contudo, declínio de 1,6% em relação a 2024. A estimativa da produção de Goiás foi de 254,2 mil toneladas, crescimento de 1,4% em relação ao mês anterior e 12,3% em relação ao volume produzido nessa safra em 2024. As demais Unidades da Federação mantiveram suas estimativas anteriores. Salienta-se que Goiás e Minas Gerais são as Unidades da Federação que mais contribuem com essa safra de feijão, correspondendo a 31,9% de participação e 18,8% (149,5 mil toneladas), respectivamente.
MILHO (em grão)
A estimativa da produção do milho foi de 138,0 milhões de toneladas, um recorde da série histórica do IBGE, com crescimentos de 0,3% em relação ao mês anterior e de 20,3% em relação ao volume produzido em 2024. A área a ser colhida apresenta aumento de 0,1% e o rendimento médio teve crescimento de 0,3% no comparativo mensal, devendo alcançar 6 239 kg/ha. Em 2024, a produção do cereal foi afetada por problemas climáticos em diversas Unidades da Federação produtoras, recuperando-se em 2025, em decorrência do clima mais chuvoso, que beneficiou as lavouras.
O milho 1ª safra apresentou uma estimativa de produção de 26,0 milhões de toneladas, declínio de 0,4% em relação a julho e crescimento de 13,7% em relação ao volume produzido nessa mesma época em 2024. A área colhida, na safra corrente, caiu 5,4%, para 4,6 milhões de hectares, enquanto o rendimento cresceu 20,2%, para 5 888 kg/ha, em decorrência do clima, que beneficiou as lavouras na maioria das Unidades da Federação produtoras. Houve crescimento na estimativa em todas as Regiões do País: Norte (23,8%), Nordeste (11,4%), Sudeste (2,8%), Sul (21,6%) e Centro-Oeste (9,5%). Os destaques negativos em agosto foram os declínios das estimativas do Tocantins (-1,6%), do Ceará (-9,5%), do Rio Grande do Norte (-34,3%), de Pernambuco (-9,1%), do Rio de Janeiro (-1,5%) e de Goiás (-4,5%). Houve aumentos nas estimativas de produção no Paraná (0,2%) e no Pará (1,6%).
A produção do milho 2ª safra apresentou crescimentos de 0,5% em relação ao mês anterior e de 22,0% em relação ao volume produzido nessa mesma época em 2024, atingindo 112,0 milhões de toneladas, uma estimativa recorde da série histórica do IBGE. Em relação a julho, houve aumentos de 0,2% na área a ser colhida e de 0,3% no rendimento médio. Quanto ao ano anterior, houve crescimentos de 6,2% na área a ser colhida e de 14,9% no rendimento médio. O clima beneficiou as lavouras da 2ª safra, havendo maior disponibilidade de chuvas, notadamente na Região Centro-Oeste. A produção do milho 2ª safra em 2025 é recorde da série histórica do IBGE.
SOJA (em grão)
A produção nacional da oleaginosa alcançou novo recorde na série histórica em 2025, totalizando 165,9 milhões de toneladas, um aumento de 14,5% em comparação à quantidade obtida no ano anterior. Neste levantamento, ocorreram poucas reavaliações em relação ao mês anterior, com acréscimo de 0,2% na produção, o que representou 356,0 mil toneladas.
Estima-se que a produção nacional tenha um incremento de 10,5% no rendimento médio anual, alcançando 3 480 kg/ha (58 sacas/ha), contribuindo para que o volume colhido da oleaginosa represente mais da metade do total de cereais, leguminosas e oleaginosas produzidos no País em 2025. Por sua vez, a área total cultivada deve alcançar 47,7 milhões de hectares, o que representa um aumento de 2,9% no ano (1,3 milhão de hectares), seguindo em ritmo de plena expansão, mesmo com os preços da commodity, que estiveram em queda em 2023 e 2024, mantendo-se em patamares abaixo do desejado pelos produtores.
SORGO (em grão)
A estimativa de agosto para a produção de sorgo foi de 5,0 milhões de toneladas, aumentos de 0,9% com relação a julho e de 24,7% no comparativo anual. O rendimento médio foi de 3 359 kg/ha, aumentos de 0,6% sobre o mês imediatamente anterior e de 12,1% sobre o obtido na safra 2024. O maior rendimento médio foi o principal responsável pelo desempenho positivo no período, embora a expansão de áreas também tenha ocorrido. A área colhida do produto aumentou nos dois comparativos: 0,3% no mensal e 11,2% no anual. A área ocupada pelo sorgo corresponde a 1,5 milhão de hectares, 1,8% do total ocupado pela produção de cereais, leguminosas e oleaginosas ou 1,5% em termos de participação na quantidade produzida nesse grupo.
Fonte: IBGE
Autor:IBGE
Site: IBGE
Sustentabilidade
Expansão de usinas cria nova alternativa de comercialização para o milho produzido em Mato Grosso do Sul – MAIS SOJA
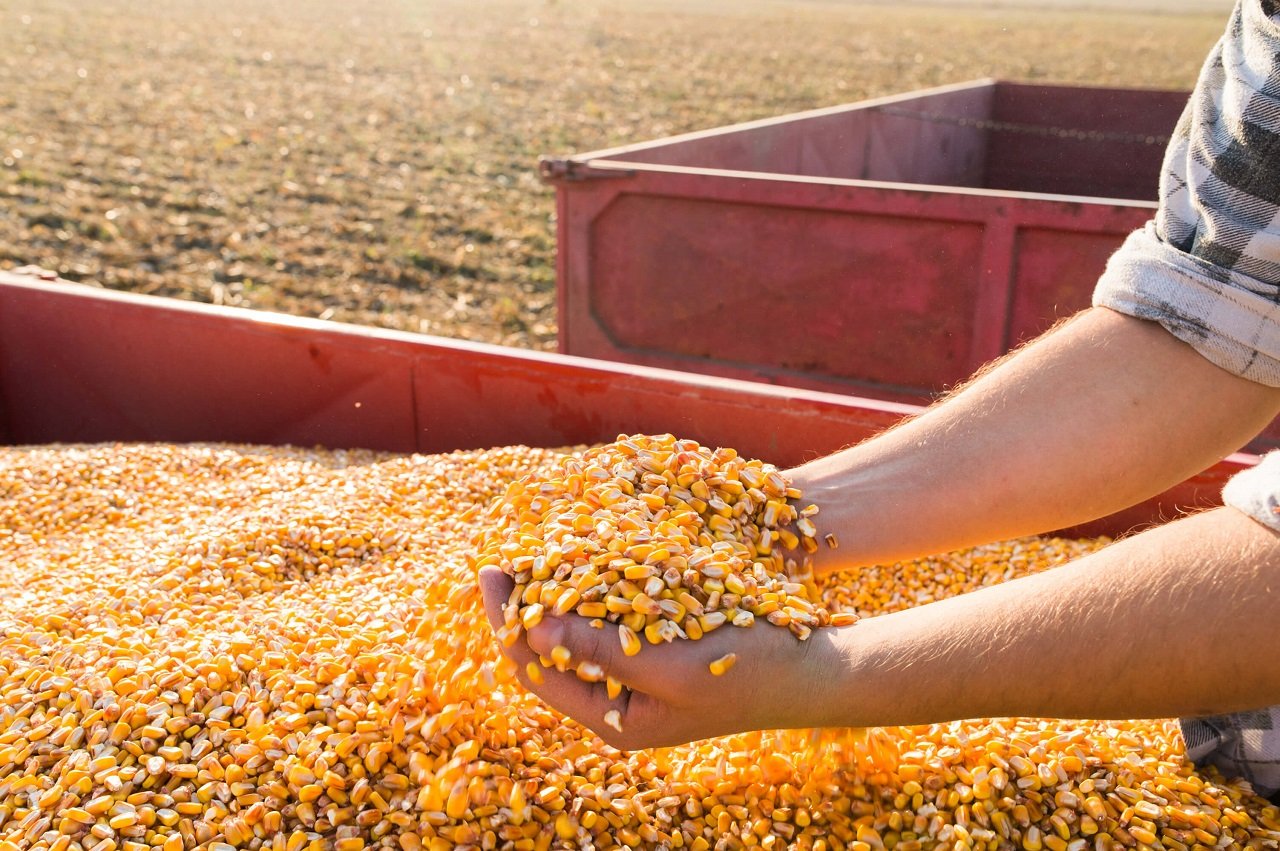
De acordo com estudo publicado pela Associação dos Produtores de Soja de Mato Grosso do Sul (Aprosoja/MS), a expansão da indústria de etanol de milho está mudando a dinâmica da cadeia produtiva de grãos. Desde a instalação da primeira usina, em 2022, o Estado passou a contar com uma nova alternativa para o consumo da produção de milho, fortalecendo a industrialização dentro do próprio território e criando um mercado de grande escala para os produtores.
Na safra 2024/2025, Mato Grosso do Sul cultivou mais de 2 milhões de hectares de milho, com produção de 13,9 milhões de toneladas. No mesmo período, aproximadamente 2 milhões de toneladas foram exportadas, enquanto a expansão das usinas passou a absorver uma parcela crescente da produção estadual.
Atualmente, três unidades de etanol de milho, localizadas em Dourados, Sidrolândia e Maracaju, estão em operação. Uma nova unidade está em implantação em Nova Alvorada do Sul, com proposta de integrar a produção de etanol de milho à estrutura de uma usina de cana-de-açúcar.
De acordo com os dados apresentados no estudo, o Brasil passou de 18 usinas de etanol de milho em operação, em 2023, para 29 na safra 2025/2026. Mato Grosso do Sul responde por cerca de 20,9% da produção nacional, com 2,128 bilhões de litros estimados para a safra 2025/2026, ocupando a segunda posição entre os estados produtores.
Para o produtor, um dos principais efeitos desta expansão é a ampliação das possibilidades de comercialização. Em anos anteriores, a produção da segunda safra era direcionada principalmente para exportação e para as fábricas de ração.
“A instalação das usinas acrescenta um novo comprador de grande porte dentro do próprio estado, criando uma terceira alternativa de comercialização para o grão. Além disso, a proximidade entre as lavouras e as indústrias pode reduzir a distância percorrida pelo milho e, consequentemente, a exposição aos custos logísticos das operações de longa distância”, aponta o analista de Economia da Aprosoja/MS, Linneu Borges Filho.
Segundo levantamento citado no estudo, cerca de 80% da produção agrícola de Mato Grosso do Sul é transportada por rodovias. Em determinadas rotas de exportação, o custo do frete pode representar parcela significativa do valor do milho. A comercialização para uma indústria instalada próxima à região produtora pode alterar essa composição logística.
A verticalização não se limita à produção de etanol. As usinas utilizam o milho no processo de moagem seca e obtêm diferentes produtos a partir do mesmo grão.
Além do etanol, são produzidos DDG ou DDGS, óleo de milho e CO₂ industrial. Os subprodutos atendem mercados como alimentação animal, indústria de alimentos, biodiesel e bebidas. A utilização de diferentes componentes do milho amplia os mercados associados à produção e à indústria.
O DDG, em especial, ganhou espaço na pauta de exportações de Mato Grosso do Sul. Em 2025, o estado produziu 1,4 milhão de toneladas do produto, das quais 1,15 milhão de toneladas foram exportadas para países como Nova Zelândia, Turquia e Vietnã. Também foram registrados os primeiros embarques para a China.
Esse modelo amplia a participação do milho na economia estadual. Dados do Ministério da Agricultura e Pecuária citados no estudo mostram que o milho apresentou alta de 88,1% no Valor Bruto da Produção agropecuária de Mato Grosso do Sul em 2025, passando a representar 16,8% do VBP estadual.
Impactos na economia regional
A expansão das usinas também movimenta atividades ligadas à logística, armazenagem, manutenção industrial, prestação de serviços e fornecimento de insumos.
O setor sucroenergético de Mato Grosso do Sul, formado por usinas de cana e milho, está presente em 42 municípios e gera cerca de 33 mil empregos diretos. No caso das novas plantas de milho, a construção da unidade de Nova Alvorada do Sul deve envolver aproximadamente 2 mil trabalhadores, enquanto a operação da unidade de Maracaju já soma 150 empregos diretos e cerca de 600 indiretos.
Logística como próximo desafio
A expansão industrial também aumenta a necessidade de infraestrutura para movimentação de grãos e dos produtos resultantes do processamento.
O estudo aponta a Rota Bioceânica como uma alternativa estratégica para os próximos anos, especialmente para o escoamento de produtos como o DDG para mercados asiáticos. A previsão é de que o corredor conecte Mato Grosso do Sul aos portos do Pacífico, no Chile, ampliando as possibilidades de acesso a mercados internacionais.
Ao mesmo tempo, o aumento da capacidade industrial eleva a demanda por milho. O estudo aponta que a competição pelo grão entre as usinas de etanol e as fábricas de ração tende a aumentar com a entrada de novas plantas. Nesse cenário, a expansão da produtividade e da oferta de milho passa a ser um dos pontos de atenção para acompanhar o crescimento da indústria.
Perspectiva de expansão
Com a expansão das plantas, Mato Grosso do Sul passou, em pouco mais de quatro safras, de nenhuma usina de etanol de milho em operação para a segunda posição entre os maiores produtores nacionais.
Para o produtor de grãos, o principal efeito econômico está na diversificação dos canais de comercialização. Para o estado, o avanço da indústria amplia a necessidade de infraestrutura e cria oportunidades para transformar uma parcela maior da produção agrícola dentro de Mato Grosso do Sul.
O Estudo “Verticalização da Produção: Etanol de Milho”, pode ser acessado aqui.
Fonte: Aprosoja/MS
Autor:Crislaine Oliveira (Assessoria de Comunicação da Aprosoja/MS)
Site: Aprosoja MS
Sustentabilidade
Plantio da safra de verão de milho 2026/27 no Centro-Sul do Brasil atinge 27%, indica Safras – MAIS SOJA
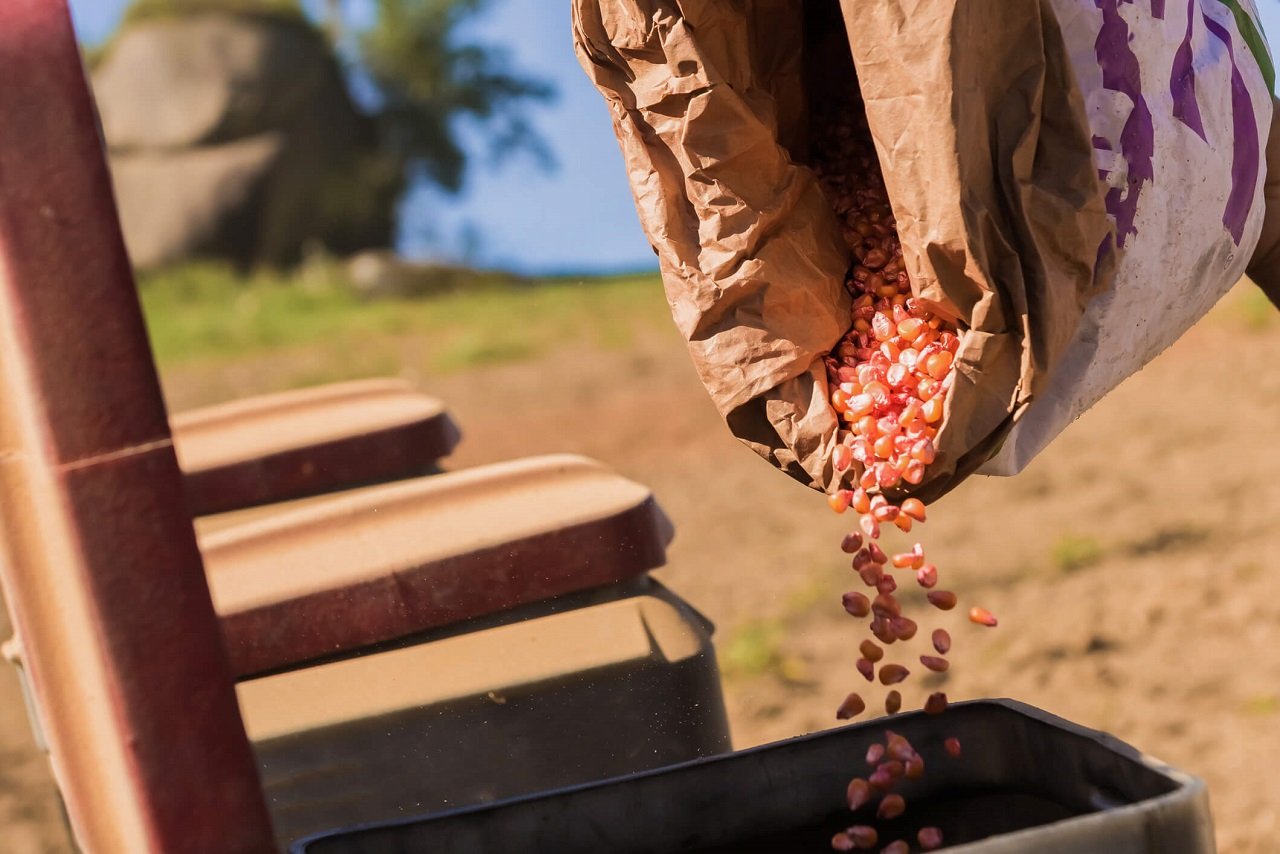
O plantio de milho da safra de verão 2026/27 no Centro-Sul do Brasil atingia 27% da área estimada de 3,561 milhões de hectares até sexta-feira (18), segundo levantamento de Safras & Mercado.
O cultivo de milho chegou a 59,4% da área prevista de 940 mil hectares no Rio Grande do Sul, a 35,9% da área estimada de 597 mil hectares em Santa Catarina e a 30,8% da área prevista de 537 mil hectares no Paraná. Em São Paulo, 2,2% da área prevista de 293 mil hectares estava completa. Em Minas Gerais, a área prevista de 847 mil hectares estava 2,1% encerrada.
Nos estados de Mato Grosso do Sul, Goiás/Distrito Federal e Mato Grosso o plantio ainda não teve início.
No mesmo período do ano passado, o plantio estava concluído em 29% da área estimada de 3,608 milhões de hectares. Já a média de plantio dos últimos cinco anos é de 25,3% no período.
Fonte: Agência Safras
Autor:Pedro Carneiro (pedro.carneiro@safras.com.br) / Safras News
Site: Agência Safras
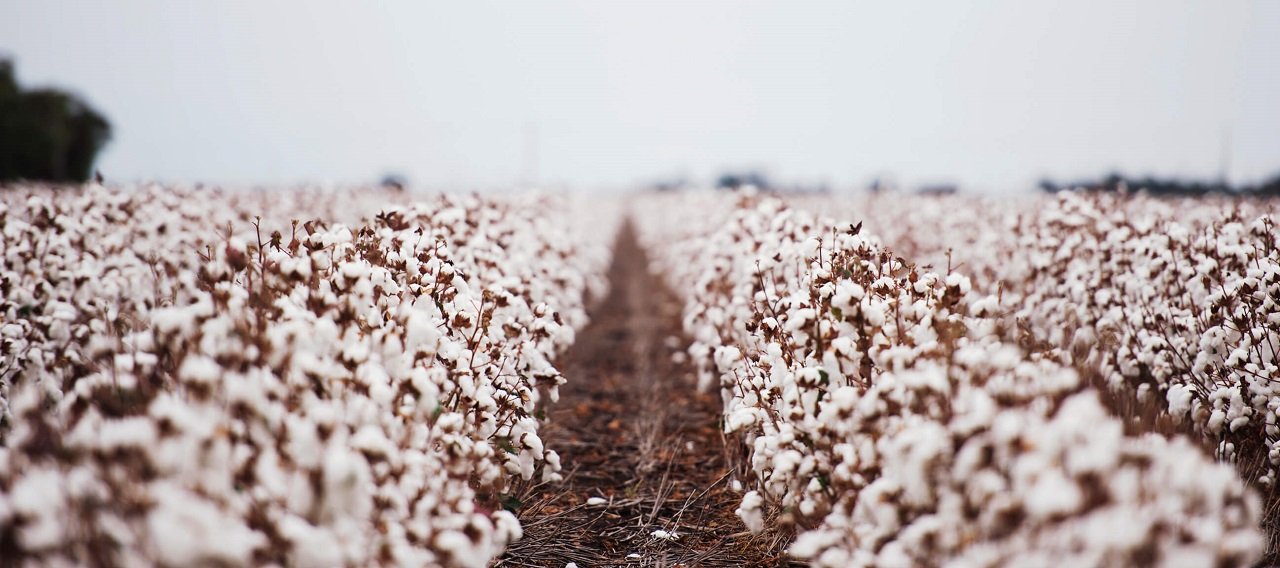
Duas novas cultivares de algodão da Embrapa, em parceria com a Lyntera, chegam ao mercado este mês. A BRS 510 B2RF e a BRS 810 B3RF combinam alta produtividade e elevado nível de sanidade, com resistência múltipla às principais doenças da cultura e a nematoides.
Os materiais incorporam biotecnologia para resistência a lagartas e tolerância a herbicidas. Outro destaque é o desempenho no campo, com teto produtivo que chega a cerca de 7,6 t/ha na primeira safra e supera 5,3 t/ha na segunda.
Apresentação das cultivares
As cultivares serão apresentadas aos produtores durante o 15º Congresso Brasileiro do Algodão, que acontece de 22 a 24 de setembro, em Belo Horizonte (MG).
A comercialização das sementes será realizada pela empresa Lyntera (veja mais informações no quadro no fim desta matéria).
As duas cultivares são transgênicas e incorporam tecnologias da Bayer para proteção contra as principais lagartas do algodoeiro e tolerância ao herbicida glifosato. A BRS 510 utiliza a Bollgard 2 RRFlex (B2RF), enquanto a BRS 810 conta com a Bollgard 3 RRFlex (B3RF), que acrescenta um mecanismo de ação e amplia a proteção contra lagartas. As tecnologias também facilitam o manejo de plantas daninhas.
“Com essas cultivares esperamos proporcionar redução nas perdas por nematoides; maior controle de lagartas; tolerância ao herbicida glifosato, o que facilita o manejo de plantas daninhas; e resistência a doenças importantes, como ramulária, mancha-angular e doença-azul. Enfim, uma melhoria da sanidade geral da lavoura, reduzindo riscos produtivos e, potencialmente, os custos com defensivos”, destaca o pesquisador Camilo Morello, coordenador do programa de melhoramento genético do algodoeiro da Embrapa Algodão (PB).
Ambas as variedades têm resistência ao nematoide das galhas (Meloidogyne incognita). Esse nematoide causa perdas de até 50% na produtividade da lavoura de algodão, o que compromete o sistema radicular e o desenvolvimento das plantas.
Resistência também ao nematoide reniforme
Além do nematoide das galhas, a BRS 510 B2RF é também resistente ao nematoide reniforme (Rotylenchulus reniformis), causador de prejuízos superiores a 60% na produtividade do algodão em áreas com altas infestações. Os nematoides são vermes microscópicos que estão entre os principais desafios fitossanitários à cotonicultura brasileira, pois parasitam as raízes das plantas e provocam prejuízos bilionários ao setor.
A produtividade média da cultivar atinge cerca de 7,6 t/ha na primeira safra e supera 5,3 t/ha na segunda safra. É indicada para áreas comerciais de alto rendimento, inclusive onde há histórico de pressão por nematoides e doenças, nos estados de Goiás, Mato Grosso, Mato Grosso do Sul, Bahia, Ceará, Tocantins e Paraná.
Qualidade da fibra e estabilidade produtiva
A BRS 810 B3RF não só apresenta resistência a bacteriose, doença-azul, mancha de ramulária e nematoide das galhas, mas também se destaca por possuir fibras que superam as exigências da indústria têxtil: alcança produtividade média de cerca de 7,3 t/ha na primeira safra e 5,2 t/ha na segunda.
É indicada para cultivo em primeira safra ou abertura de segunda safra no Cerrado e outras regiões consideradas aptas pelo Zoneamento Agrícola de Risco Climático (Zarc) – como Distrito Federal, Goiás, Mato Grosso, Bahia, Ceará, Maranhão, Piauí, Tocantins, Minas Gerais e Paraná –, assim como para cultivo irrigado no Semiárido.
Aliadas importantes no manejo integrado
Nelson Suassuna, fitopatologista da Embrapa Algodão e um dos responsáveis pelo desenvolvimento das cultivares, explica que a ramulária ocorre em todo o Brasil e é a doença que demanda mais aplicações de fungicidas: 8 a 10 por safra. Já os nematoides, apesar de estarem disseminados em quase todas as regiões produtoras, têm impacto maior em áreas específicas do Cerrado, como o oeste da Bahia e Mato Grosso. “Essas cultivares podem ser aliadas importantes nessas regiões de alta pressão de nematoides e doenças”, afirma.
Além do uso de cultivares resistentes ou tolerantes, as estratégias de manejo dos nematoides e da ramulária incluem rotação de culturas com plantas não hospedeiras, aplicação de nematicidas e fungicidas químicos ou biológicos, bem como a limpeza de equipamentos e maquinas agrícolas para evitar a contaminação de novas áreas, no caso dos nematoides.
Onde encontrar?
As sementes das novas variedades podem ser adquiridas na empresa Lyntera.
Telefone: 61 99937-4526
Endereço: BR 020, KM 6, St. Industrial, Formosa – GO
E-mail: contato@lyntera.com.br
Fonte: Embrapa
Autor:Edna Santos (MTb 1700/CE) Embrapa Algodão
Site: Embrapa

Expansão de usinas cria nova alternativa de comercialização para o milho produzido em Mato Grosso do Sul – MAIS SOJA

Líder das Assembleias de Deus declara apoio ao governador Otaviano Pivetta

‘Uma das profissões mais nobres’: de ajudante do pai na fazenda a produtor de 12 mil hectares de soja em Goiás

Conab compra 191 mil toneladas de milho para reforçar estoques públicos

Abilio anuncia veto a conteúdo que considerar ideológico em livros didáticos de 2027

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT

VÍDEO: capivara escapa de ataque de onça-pintada às margens de rio no Pantanal de MT
 Sustentabilidade20 horas ago
Relação de troca abre janela para compras de fertilizantes para a safrinha 2027 – MAIS SOJA
 Business13 horas ago
Transição energética abre oportunidade bilionária para o agro brasileiro, avalia CEO da Binatural

 Featured14 horas ago
Favorito absoluto! Pivetta deixa Wellington para trás e domina corrida pelo Governo de MT
 Sustentabilidade18 horas ago
Alta e queda dos fertilizantes refletem na safra 2026/27 – MAIS SOJA
 Sustentabilidade21 horas ago
Recorde nas exportações reforça protagonismo do algodão brasileiro e demanda por eficiência no campo – MAIS SOJA
 Business14 horas ago
Pesquisa com 4,5 mil profissionais revela principais riscos éticos do agronegócio
 Business14 horas ago
Azeite brasileiro fica em segundo lugar em concurso na França e é eleito o melhor do Brasil
 Business24 horas ago
Plantio da soja 2026/27 avança para 1,2% da área no Brasil, diz AgRural