Sustentabilidade
Mercado brasileiro de soja deve manter ritmo lento apesar de recuperação em Chicago – MAIS SOJA

O mercado brasileiro de soja deve seguir com negociações limitadas nesta terça-feira (20), mantendo o ritmo lento observado no início da semana. Os prêmios de exportação continuam insuficientes para compensar os fatores negativos de formação dos preços, limitando a movimentação mesmo diante da recuperação dos contratos futuros na Bolsa de Mercadorias de Chicago (CBOT), após seis pregões consecutivos de baixa.
No câmbio, o dólar comercial opera em queda de quase 0,6%, na faixa de R$ 5,01, acompanhando a desvalorização da moeda norte-americana frente a outras divisas no mercado internacional. Os participantes também seguem atentos ao cenário eleitoral brasileiro.
Ontem (19), o mercado brasileiro de soja iniciou a semana com preços predominantemente mais baixos, pressionado pelos recuos na Bolsa de Chicago e no dólar. O analista de Safras & Mercado, Rafael Silveira, destaca que os prêmios não foram suficientes para compensar esses movimentos, resultando em queda nas ofertas dos compradores no mercado físico.
A comercialização permaneceu praticamente travada, com apenas negócios pontuais reportados, envolvendo entrega spot e pagamento em janeiro. Fora essas operações, o mercado seguiu sem ofertas relevantes, com os produtores afastados das negociações diante dos atuais níveis de preços.
“Os prêmios não compensaram as quedas em Chicago e no dólar, e tivemos recuos nas ofertas dos compradores no físico”, observa Silveira. Segundo o analista, os produtores seguem fora do mercado nesses patamares.
No mercado físico, em Passo Fundo (RS), a saca de 60 quilos avançou de R$ 146,50 para R$ 147,00, enquanto em Santa Rosa (RS) subiu de R$ 147,00 para R$ 148,00. Em Cascavel (PR), as cotações recuaram de R$ 144,00 para R$ 142,00. Em Rondonópolis (MT), os preços caíram de R$ 141,00 para R$ 140,00, enquanto em Dourados (MS) a saca passou de R$ 140,50 para R$ 138,00. Já em Rio Verde (GO), a cotação recuou de R$ 139,00 para R$ 138,00.
Nos portos, em Paranaguá (PR), a saca caiu de R$ 155,00 para R$ 153,00. Em Rio Grande (RS), as referências recuaram de R$ 155,50 para R$ 154,00.
CHICAGO
- A Bolsa de Mercadorias de Chicago opera com ganho de 0,29%, o contrato novembro/26 está cotado a US$ 12,57 1/4 por bushels.
- O mercado ensaia uma recuperação técnica após seis pregões consecutivos de baixa, em um movimento que acompanha a disparada superior a 6% dos preços do petróleo em Nova York. As tensões no Oriente Médio seguem afetando as negociações do óleo.
CÂMBIO
- O dólar comercial registra baixa de 0,60%, a R$ 5,0161. O Dollar Index registra com recuo de 0,23%, a 101.740 pontos.
INDICADORES FINANCEIROS
- As principais bolsas na Europa operam com índices baixos. Paris, -0,89%. Frankfurt, -0,78%. Londres, -0,59%.
- As principais bolsas da Ásia operaram mistas. Xangai, + 0,12%. Japão, -1,30%.
- O petróleo opera em alta. Novembro do WTI em NY: US$ 105,65 o barril (+1,91%).
AGENDA
Terça-feira (20/10)
11:30 – Dados sobre as lavouras do Paraná – Deral.
Quarta-feira (21/10)
03:00 – Reino Unido: Indice de Preços ao Produtor (PPI) de setembro.
03:00 – Reino Unido: Indice de Preços ao Consumidor (CPI) de setembro.
11:30 EUA: Relatório semanal da Administração de Informações de Energia (EIA) sobre estoques de petróleo referente à semana de 16 de outubro.
Quinta-feira (22/10)
Reunião do Conselho Monetário Nacional (CMN).
09:30 – Dados de exportação semanal de grãos dos EUA/USDA.
15:00 – Relatório de condições das lavouras da Argentina – Ministério da Agricultura.
15:00 – Dados de desenvolvimento das lavouras argentinas – Bolsa de Cereais de Buenos Aires.
16:00 – Dados de desenvolvimento das lavouras no RS – Emater, na parte da tarde.
20:30 – Japão: Indice de Preços ao Consumidor (CPI) nacional de setembro.
Sexta-feira (23/10)
09:00 – IPCA-15 de outubro/IBGE.
16:00 – Dados de evolução das lavouras do Mato Grosso – IMEA.
Fonte: Agência Safras
Autor:Ritiele Rodrigues – ritiele.rodrigues@safras.com.br (Safras News)
Site: Agência Safras
Sustentabilidade
Trigo/BR: colheita atinge 45,5% da área, mas chuvas prejudicam a qualidade dos grãos no Sul e em SP – MAIS SOJA
Trigo/BR: 45,5% colhido. No RS, a colheita avança em ritmo mais lento em razão das chuvas recorrentes, essa condição reduziu o potencial produtivo e tende a comprometer a qualidade dos grãos.
No PR, a qualidade das lavouras reduziu e o produto colhido apresenta PH abaixo do esperado. As perdas de produtividade seguem aumentando em razão do granizo, enquanto a umidade favorece doenças e dificulta o acesso às áreas de cultivo.
Em SC, no Extremo Oeste e no Oeste a colheita foi iniciada. No Meio-Oeste, as lavouras se dividem em florescimento, enchimento e maturação. Já no Planalto Norte, Planalto Sul e a Serra Catarinense, de calendário mais tardio, a cultura se divide nas fases de espigamento, florescimento e enchimento.
Em SP, o excesso de chuvas durante a maturação e a colheita comprometeu as lavouras. Boa parte dos grãos colhidos apresenta qualidade inferior à esperada pela indústria de moagem. Na BA, a colheita segue conforme as lavouras atingem o ponto de corte. Em GO, MG e MS, a colheita está encerrada.
Fonte: Conab
Sustentabilidade
Milho fecha em baixa em Chicago com expectativa de avanço da colheita nos EUA e demanda fraca – MAIS SOJA
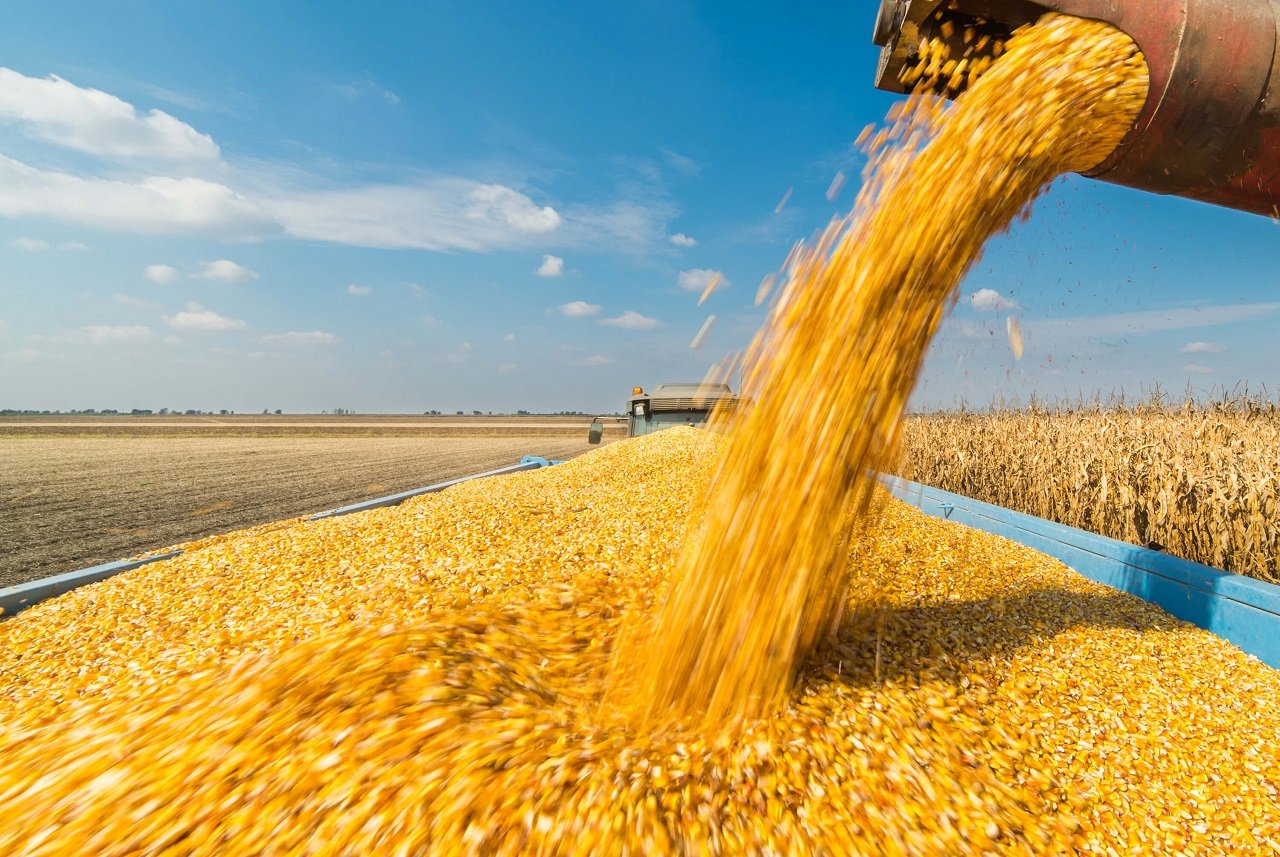
A Bolsa de Mercadorias de Chicago (CBOT) para o milho fechou a sessão de hoje com preços mais baixos. O mercado foi pressionado pela expectativa de avanço da colheita nos Estados Unidos e dos sinais de fraca demanda para o cereal.
As inspeções de exportação norte-americana de milho chegaram a 672.475 toneladas na semana encerrada no dia 15 de outubro, conforme relatório semanal divulgado pelo Departamento de Agricultura dos Estados Unidos (USDA).
Na semana anterior, haviam atingido 1.313.733 toneladas. Em igual período do ano passado, o total inspecionado foi de 1.324.992 toneladas. No acumulado do ano-safra, iniciado em 1o de setembro, as inspeções somam 9.131.468 toneladas, contra 9.345.710 toneladas no acumulado do ano-safra anterior.
A previsão indica um tempo predominante mais seco no Meio-Oeste nos próximos dias, o que deve contribuir para a continuidade da colheita. Os operadores aguardam a atualização do Departamento de Agricultura dos Estados Unidos (USDA) sobre o andamento dos trabalhos, prevista para esta segunda-feira.
Os contratos de milho com entrega em dezembro fecharam a US$ 4,67, baixa de 7,25 centavos, ou 1,52% em relação ao fechamento anterior. Os contratos de milho com entrega em março fecharam a US$ 4,80 1/2, recuo de 6,00 centavos, ou 1,23% em relação ao fechamento anterior.
Fonte: Agência Safras
Autor:Pedro Carneiro (pedro.carneiro@safras.com.br) / Safras News
Site: Agência Safras
Sustentabilidade
CEPEA: Inadimplência recorde do crédito rural vem do custo, da composição e da concentração da dívida, não do seu tamanho, aponta TOD do Cepea – MAIS SOJA
Estudo de Lucilio R. A. Alves e Geraldo S. A. de C. Barros cruza séries públicas de 2013 a 2026 e destaca cinco pontos de atenção
A inadimplência do crédito rural de pessoas físicas passou de 0,8% do saldo em dezembro de 2022 para 9,7% em agosto de 2026, o recorde da série do Banco Central. O Texto Ocasional para Discussão (TOD) “Endividamento rural no Brasil, 2013–2026: custo, composição e concentração da dívida por trás da inadimplência recorde”, do Cepea (Centro de Estudos Avançados em Economia Aplicada), da Esalq/USP, cruza as estatísticas do Banco Central, do Cepea, do IBGE e do Banco Mundial para responder à questão de onde vem o atraso. A conclusão: a dívida não cresceu além da renda; ficou mais cara, mudou de credor e se concentrou.
Este quarto TOD disponibilizado pelo Cepea destaca cinco pontos de atenção:
1. O estoque de dívida não explica o recorde – Em 2025, a carteira de crédito rural equivalia a 94% da renda anual da agropecuária, dentro da faixa de 87% a 109% observada entre 2013 e 2019, quando a inadimplência era um terço da atual.
2. O custo mudou de patamar – A taxa média do crédito rural a pessoas físicas subiu de 6,3% ao ano em 2021 para 12,2% em 2025, e a conta anual de juros estimada quase triplicou: de R$ 34 bilhões para R$ 99 bilhões, de 3,9% para 11,4% da renda do setor.
3. O atraso está na parcela do crédito que mais cresceu – As fontes privadas com taxa livre, como a LCA, passaram de 5% do crédito rural contratado em 2013 para quase metade em 2023. Essas operações acompanham a Selic e concentram 77% do saldo em atraso: inadimplência de 17,6%, contra 3,8% nos juros controlados. O aperto é maior nos grãos, cujo preço real está 28% abaixo de 2021 e que enfrentam a pior relação de troca com fertilizantes da série; na pecuária, o quadro é o oposto.
4. A taxa de inadimplência mostra apenas um quarto do problema – A carteira problemática do Banco Central somava R$ 205 bilhões em agosto de 2026, o que corresponde a 23,8% do crédito rural; três quartos desse saldo estão renegociados ou prorrogados e não constam da inadimplência. Esse estoque tem geografia: o Rio Grande do Sul, com 13% da carteira nacional, responde por 21% da carteira problemática e 27% do saldo renegociado e prorrogado, com inadimplência de apenas 3,2%; nos estados de grãos do Centro-Oeste e do Matopiba, o problema já virou inadimplência: 8,8% em Goiás e mais de 15% no Maranhão e no Tocantins.
5. Parte do financiamento está fora do radar, e a resposta pública alcançou pouco – O investimento agropecuário cresceu 71% desde 2019, e 64% dele foi financiado fora do crédito rural (recursos próprios, CPR, fornecedores, leasing); quanto disso é dívida, as estatísticas não informam. A MP 1.376/2026 havia renegociado R$ 5,98 bilhões até 5 de outubro, o que representa 5% do estimado, com apenas 1,3% em dívidas de investimento.
Para os autores, a formulação mais defensável é a de que as dívidas de investimento contratadas com margens de 2020 a 2022 venceram quando a margem dos grãos encolheu e os juros dobraram. Se isso estiver certo, a resposta não é o alongamento generalizado, mas a separação entre liquidez e solvência, caso a caso, com base nas contas da fazenda. O estudo também aponta os dados que faltam para o diagnóstico: inadimplência por finalidade, taxa de renegociações bilaterais e dívida fora do sistema financeiro.
Acesse material compelo aqui!
Fonte: Cepea
Barros, G.S.A.C.; Alves, L.R.A.: Endividamento rural no Brasil, 2013–2026: custo, composição e concentração da dívida por trás da inadimplência recorde. Centro de Estudos Avançados em Economia Aplicada (CEPEA/ESALQ/USP). 2026
Autor:Lucilio R. A. Alves e Geraldo S. A. de C. Barros
Site: Cepea

Hortec debate mercado de hortifruti e produção regional em Dois Vizinhos

Procurando emprego? Sine-MT disponibiliza mais de 2 mil vagas nessa semana

Trigo/BR: colheita atinge 45,5% da área, mas chuvas prejudicam a qualidade dos grãos no Sul e em SP – MAIS SOJA

Veja vídeo! “Você vai pagar”: áudio registra ameaça de Wanderley a Bruno Rios

Custo de produção da soja e do milho dispara em MT e pressiona rentabilidade do produtor, diz Imea

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Sustentabilidade23 horas ago
Oídio em soja: Doença é favorecida pela baixa umidade e pode causar perdas substanciais de produtividade – MAIS SOJA
 Agro Mato Grosso20 horas ago
Ventos derrubam 9 postes e deixam moradores sem energia em MT
 Business21 horas ago
Pedidos de recuperação judicial no agro caem 20,7% no segundo trimestre, aponta Serasa
 Featured21 horas ago
PM arromba residência e prende homem em flagrante por tentativa de feminicídio no Tijucal, em Cuiabá
 Featured22 horas ago
Escola no campo em Mato Grosso transforma saberes tradicionais do Cerrado em projeto de pesquisa e inovação
 Sustentabilidade21 horas ago
Soja cai em Chicago e dólar recua; preços no Brasil acompanham pressão? Confira!
 Business23 horas ago
Chicago fecha em baixa avaliando colheita nos EUA e demanda fraca
 Featured20 horas ago
Vereador diz ter sido pressionado a assinar renúncia e perde suplência em Cuiabá