Sustentabilidade
Mercado brasileiro de milho deve seguir sem ritmo de negócios definido nesta terça-feira – MAIS SOJA

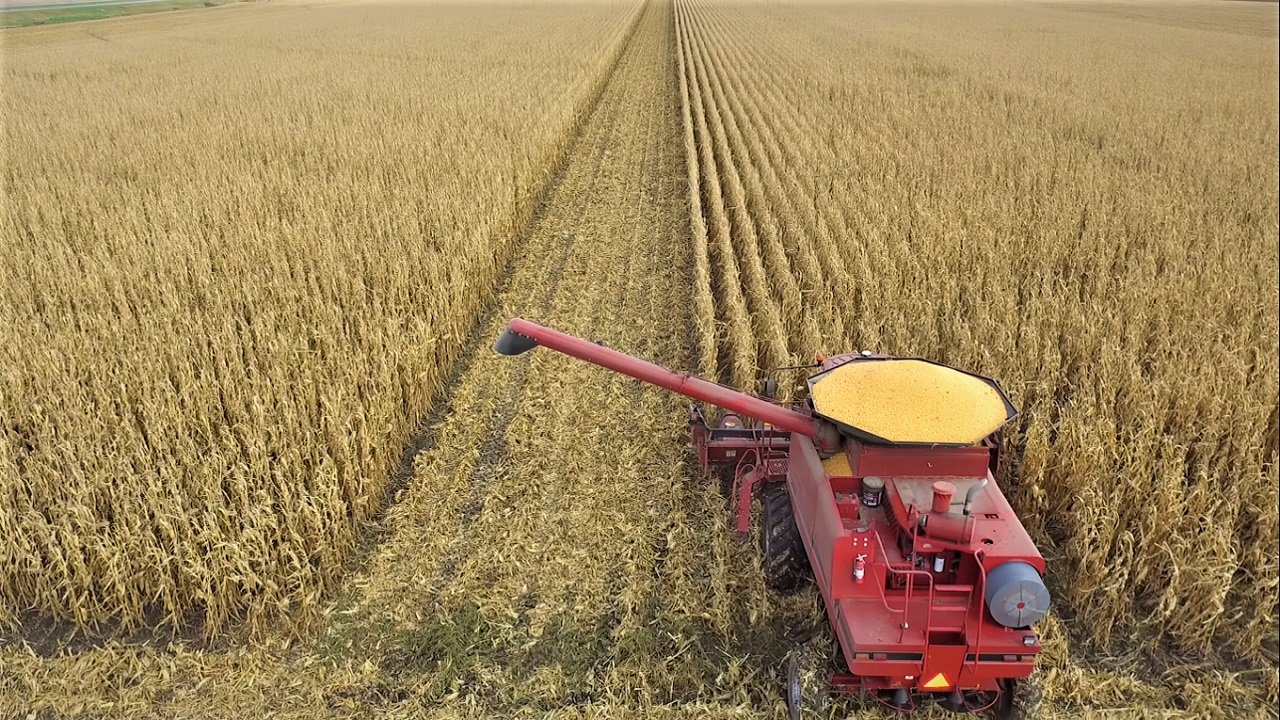
O mercado brasileiro de milho deve registrar mais um dia de lentidão nos negócios. A comercialização segue sem tomar um ritmo definido na semana, variando com as condições de colheita e fixação de oferta de cada região do país. No cenário internacional, a Bolsa de Mercadorias de Chicago registra baixa e o dólar cai frente ao real.
O mercado brasileiro de milho apresentou preços sem grandes alterações nesta segunda-feira. Porém, com características diversas de acordo com as condições de colheita e oferta. Segundo o analista de Safras & Mercado, Paulo Molinari, as cotações estiveram estáveis no Sul e com pressão pela colheita em São Paulo e Minas Gerais. “E o mercado está aguardando a safrinha no Centro-Oeste”, salientou.
Molinari ponderou que há muita atenção com as chuvas no Paraná nesta semana devido à estiagem no estado. Nos portos, mercado com dificuldades diante do real valorizado em relação ao dólar.
No Porto de Santos, o preço ficou entre R$ 66,00/72,00 a saca (CIF). Já no Porto de Paranaguá, cotação entre R$ 65,50,00/72,00 a saca.
No Paraná, a cotação ficou em R$ 64,00/66,00 a saca em Cascavel. Em São Paulo, preço de R$ 67,00/70,00 na Mogiana. Em Campinas CIF, preço de R$ 73,00/74,50 a saca.
No Rio Grande do Sul, preço ficou em R$ 65,50/67,50 a saca em Erechim. Em Minas Gerais, preço em R$ 61,00/64,00 a saca em Uberlândia. Em Goiás, preço esteve em R$ 60,00/63,00 a saca em Rio Verde – CIF. No Mato Grosso, preço ficou a R$ 52,00/55,00 a saca em Rondonópolis.
CHICAGO
* Os contratos com entrega em maio de 2026 estão cotados a US$ 4,51 3/4 por bushel, baixa de 2,25 centavos de dólar, ou 0,49%, em relação ao fechamento anterior.
* O mercado é pressionado pela perspectiva de ampla oferta global.
* Nos Estados Unidos, o início do plantio da nova safra reforça esse cenário, enquanto cresce a expectativa de que o relatório de abril do Departamento de Agricultura do país (USDA) aponte aumento nos estoques de passagem tanto no país quanto no balanço mundial para a temporada 2025/26. Os dados oficiais de oferta e demanda dos Estados Unidos e do cenário global serão divulgados na quinta-feira (9), às 13h.
* Na segunda-feira (6), o USDA informou que o plantio de milho alcançou 3% da área projetada no país. No mesmo período do ano passado, o índice era de 2%, em linha com a média dos últimos cinco anos, também de 2%.
* Analistas consultados pelas agências internacionais indicam que os estoques americanos em 2025/26 deverão ficar em 2,143 bilhões de bushels, contra 2,127 bilhões de bushels previstos em março.
* Em relação ao quadro de oferta e demanda mundial de milho, o mercado aposta em estoques finais 2025/26 de 293,2 milhões de toneladas. Em março, o número ficou em 292,8 milhões de toneladas.
* Ontem (6), os contratos de milho com entrega em maio fecharam a US$ 4,54, com avanço de 1,75 centavo, ou 0,38% em relação ao fechamento anterior. A posição julho fechou a sessão a US$ 4,65 1/4 por bushel, alta de 2,00 centavos ou 0,43% em relação ao fechamento anterior.
CÂMBIO
* O dólar comercial registra baixa de 0,11%, a R$ 5,1409. O Dollar Index registra recuo de 0,02%, a 99.96 pontos.
INDICADORES FINANCEIROS
* As principais bolsas na Europa operam com índices mistos. Paris, +0,26%. Frankfurt, -0,29%. Londres, -0,14%.
* As principais bolsas da Ásia fecharam com preços firmes. Xangai, +0,26%. Japão, +0,03%.
* O petróleo opera com alta. Maio do WTI em NY: US$ 116,18 o barril (+3,35%).
AGENDA
– Dados sobre as lavouras do Paraná – Deral, na parte da manhã.
– O Ministério do Desenvolvimento, da Indústria, do Comércio e Serviços (MDIC) divulga o resultado fechado de março da balança comercial brasileira.
—–Quarta-feira (8/04)
– Eurozona: Índice de Preços ao Produtor (PPI) do mês de fevereiro, às 06h00.
– A FGV divulga, às 8h, o IGP-DI referentes a março.
– A Anfavea divulga, às 11h, o resultado do setor automotivo no primeiro trimestre do ano.
– EUA: A posição dos estoques de petróleo até sexta-feira da semana passada será publicada às 11h30 pela administração de informações de energia do governo dos Estados Unidos.
– EUA: Ata do FOMC e projeções econômicas, às 15h00.
—–Quinta-feira (9/04)
– Alemanha: Balança comercial do mês de fevereiro, às 03h00
– Alemanha: Produção industrial de fevereiro, às 03h00.
– O IBGE divulga, às 9h, a Pesquisa Industrial Mensal: Produção Física – Regional de fevereiro.
– Exportações semanais de grãos dos EUA – USDA, 9h30.
– EUA: PIB do 4º trimestre (3ª estimativa), às 9h30.
– Relatório de abril de oferta e demanda global e dos EUA para grãos – USDA/Wasde, 13h.
– Relatório de condições das lavouras da Argentina – Ministério da Agricultura, 15hs.
– Dados de desenvolvimento das lavouras argentinas – Bolsa de Cereais de Buenos Aires, 15hs.
– Dados de desenvolvimento das lavouras no RS – Emater, na parte da tarde.
– China: Índice de Preços ao Produtor (PPI) do mês de março, às 22h30.
– China: Índice de Preços ao Consumidor (CPI) do mês de março, às 22h30.
—–Sexta-feira (10/04)
– Alemanha: Índice de Preços ao Consumidor (CPI) do mês de março, às 03h00.
– O IBGE divulga, às 9h, o Índice Nacional de Preços ao Consumidor (INPC) e o Índice Nacional de Preços ao Consumidor Amplo (IPCA) de março.
– EUA: Índice de Preços ao Consumidor (CPI) do mês de março, às 09h30.
– Dados de evolução das lavouras do Mato Grosso – IMEA, 16h.
Autor/Fonte: Pedro Carneiro (pedro.carneiro@safras.com.br) / Safras News
Sustentabilidade
Arroz/RS: Preparo do solo e semeadura avançam com a redução da umidade nos campos – MAIS SOJA
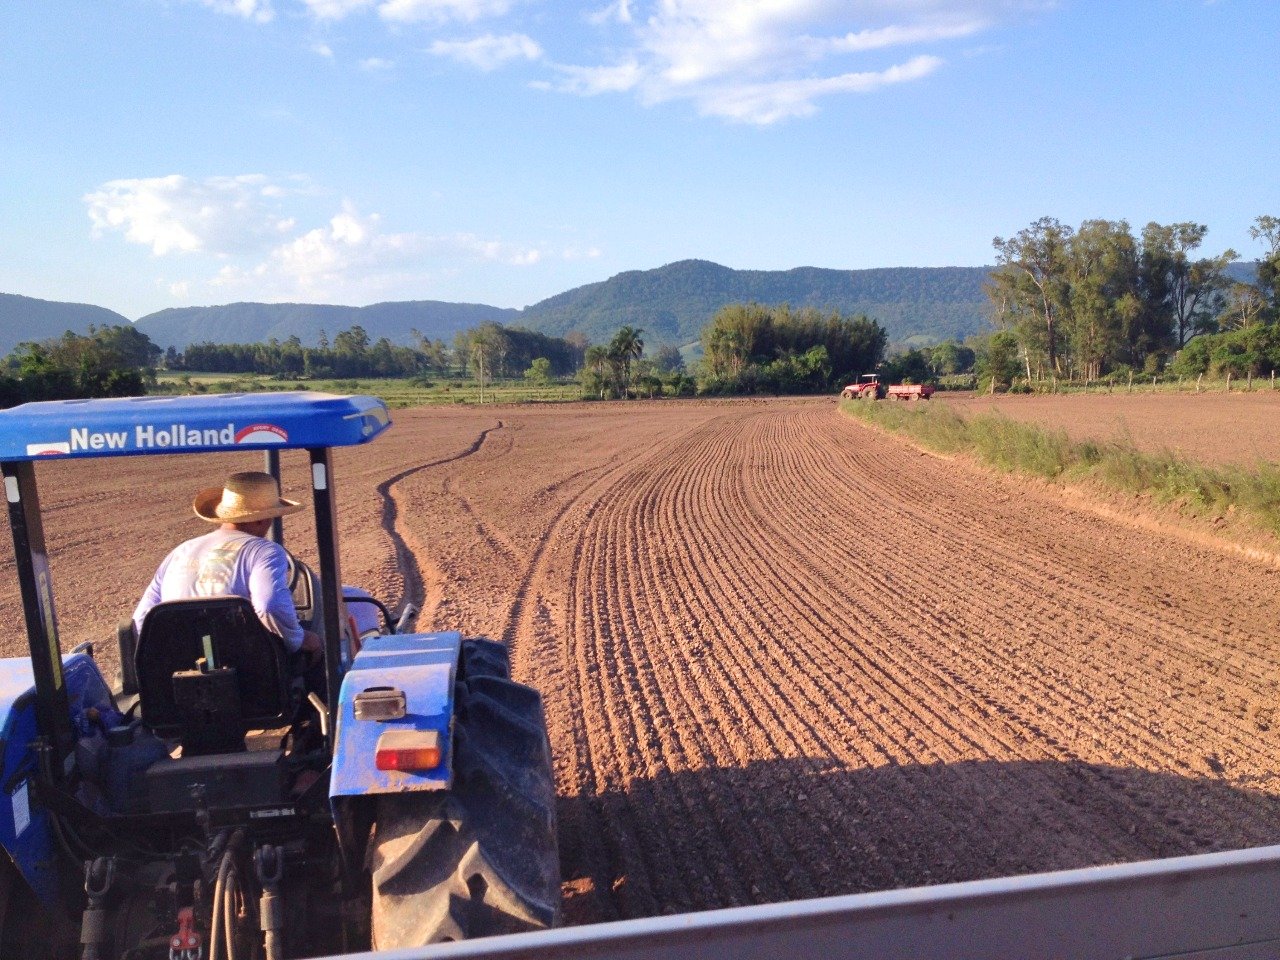
A semeadura de arroz avançou de forma lenta e desigual, condicionada principalmente pela redução da umidade dos solos e pela recuperação das condições de tráfego das máquinas. Observou-se intenso esforço de mão de obra nas lavouras para a manutenção e o adequado funcionamento dos sistemas de drenagem em razão dos elevados volumes de precipitação registrados nas três semanas anteriores.
No período, as baixas temperaturas contribuíram para o retardamento dos processos de germinação e emergência da cultura. Em algumas áreas, essa condição resultou na formação de estandes de plantas desuniformes, dificultando a definição do momento adequado para a execução de práticas de manejo subsequentes, como a aplicação de herbicidas, a adubação nitrogenada de cobertura e o início da irrigação.
A área projetada de cultivo pelo IRGA para a Safra 2026/2027 alcança 861.779 hectares, e a produtividade inicial estimada pela Emater/RS-Ascar é de 8.741 kg/ha. Na região administrativa da Emater/RS-Ascar de Bagé, na Fronteira Oeste, as operações de preparo do solo e a semeadura estão avançados. Porém, no período, evoluíram em ritmo mais lento, à medida que os níveis de umidade do solo foram se reduzindo. A menor disponibilidade de radiação solar, associada aos ventos frios, também tem limitado o desenvolvimento inicial das plantas, causando amarelecimento de plantas em parte das lavouras.
Na região da Campanha, o tempo seco favoreceu diretamente as operações, proporcionando melhores condições de acesso às áreas de cultivo. Em Dom Pedrito, estimase que pouco mais de 5.000 hectares, de um total projetado de aproximadamente 34.000 hectares para a safra, já tenham sido semeados. Em Aceguá, cuja área cultivada está estimada em 6.514 hectares, aproximadamente 1.300 hectares já foram implantados.
Nos municípios com menor expressão em área cultivada, como em Hulha Negra, Candiota, Lavras do Sul e Caçapava do Sul, a expectativa é de concentração das operações de semeadura nas próximas semanas, desde que as condições meteorológicas e de umidade do solo sigam favoráveis.
Na de Pelotas, a semeadura alcançou 54% da área prevista. As lavouras implantadas estão integralmente em desenvolvimento vegetativo, com crescimento lento devido às temperaturas mais baixas. Grande parte das áreas se encontra sistematizada e preparada para a continuidade do plantio.
Na de Santa Maria, pouco mais de 15% da área prevista foi semeada. A inundação de lavouras em várzeas dos principais rios e o prognóstico de recorrência de chuvas aumentaram a possibilidade de redução da área cultivada.
Na de Soledade, as chuvas frequentes continuam restringindo o preparo e a semeadura, tanto no sistema pré-germinado quanto em solo seco. Apenas 12% da área prevista foi implantada.
Comercialização (saca de 50 quilos)
O valor médio, de acordo com o levantamento semanal de preços da Emater/RS-Ascar no Estado, aumentou 0,12%, passando de R$ 80,27 para R$ 80,37.
Fonte: Emater/RS
Sustentabilidade
CEEMA: Pressão da colheita nos EUA e avanço do plantio no Brasil mantêm cotações da soja em queda – MAIS SOJA
As cotações da soja continuaram recuando durante esta semana, salvo na quinta-feira (22) quando o bushel, para o primeiro mês cotado, registrou pequena recuperação, fechando o pregão em US$ 12,53, após US$ 12,45 na véspera. Uma semana antes o bushel da oleaginosa esteve cotado a US$ 12,63. Aliás, desde o dia 28/09 a soja rompeu o piso dos US$ 13,00/bushel e não mais retornou. O fechamento do dia 21/10, inclusive, foi o mais baixo desde o dia 25 de agosto passado.
A pressão da colheita estadunidense e o avanço do plantio da nova safra sulamericana se fazem presentes. Ao mesmo tempo, houve avanços na possibilidade de um cessar-fogo entre Rússia e Ucrânia, enquanto no Oriente Médio não surgiram novidades suficientes para agitar o mercado.
Quanto a colheita nos EUA, até o dia 18/10 a mesma atingia a 64% da área semeada, contra 46% na semana anterior e contra 65% na média histórica. E do lado da demanda, dados divulgados pelas autoridades aduaneiras chinesas também mostraram que o país importou 360.900 toneladas de soja dos Estados Unidos em setembro, depois de não registrar compras da origem norte-americana no mesmo mês do ano passado. Apesar da recuperação, o ritmo das aquisições e a concorrência com a soja sul-americana permanecem entre os fatores monitorados pelo mercado.
No Brasil, com o câmbio recuando para R$ 5,02 em momentos da semana, os preços cederam mais um pouco, com as principais praças gaúchas trabalhando em R$ 135,00/saco. Já no restante do país, os preços oscilaram entre R$ 131,00 e R$ 139,00/saco.
Segundo a Conab, o plantio da soja atingiu a 30,1% da área esperada até o dia 16/10, ficando acima da média de 26,4%. Em seu relatório de outubro, a Conab avança uma projeção de área semeada, para 2026/27, de 49,3 milhões de hectares no país. A produção final esperada, em clima normal, seria de 181,6 milhões de toneladas, a partir de uma produtividade média de 61,4 sacos/hectare. Para o Rio Grande do Sul, a projeção de área é de 6,74 milhões de hectares, o que resultaria em uma produção de 20,2 milhões de toneladas, contra 18,6 milhões no ano anterior, atingida que foi por problemas climáticos. A produtividade média gaúcha alcançaria apenas 50 sacos/ha.
Paralelamente, as exportações brasileiras de farelo de soja, nos 11 primeiros dias úteis de outubro, registraram um aumento de 2,6% na média diária, em relação a outubro de 2025. Nesse momento, o preço médio do farelo de soja exportado está 25,2% acima do registrado no mesmo período do ano passado.
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).
Autor:Dr. Argemiro Luís Brum/CEEMA-UNIJUÍ
Site: Ceema/Unijuí
Sustentabilidade
CEEMA: Com pressão da colheita nos EUA e projeções de safra recorde no Brasil, cotações do milho operam em queda – MAIS SOJA
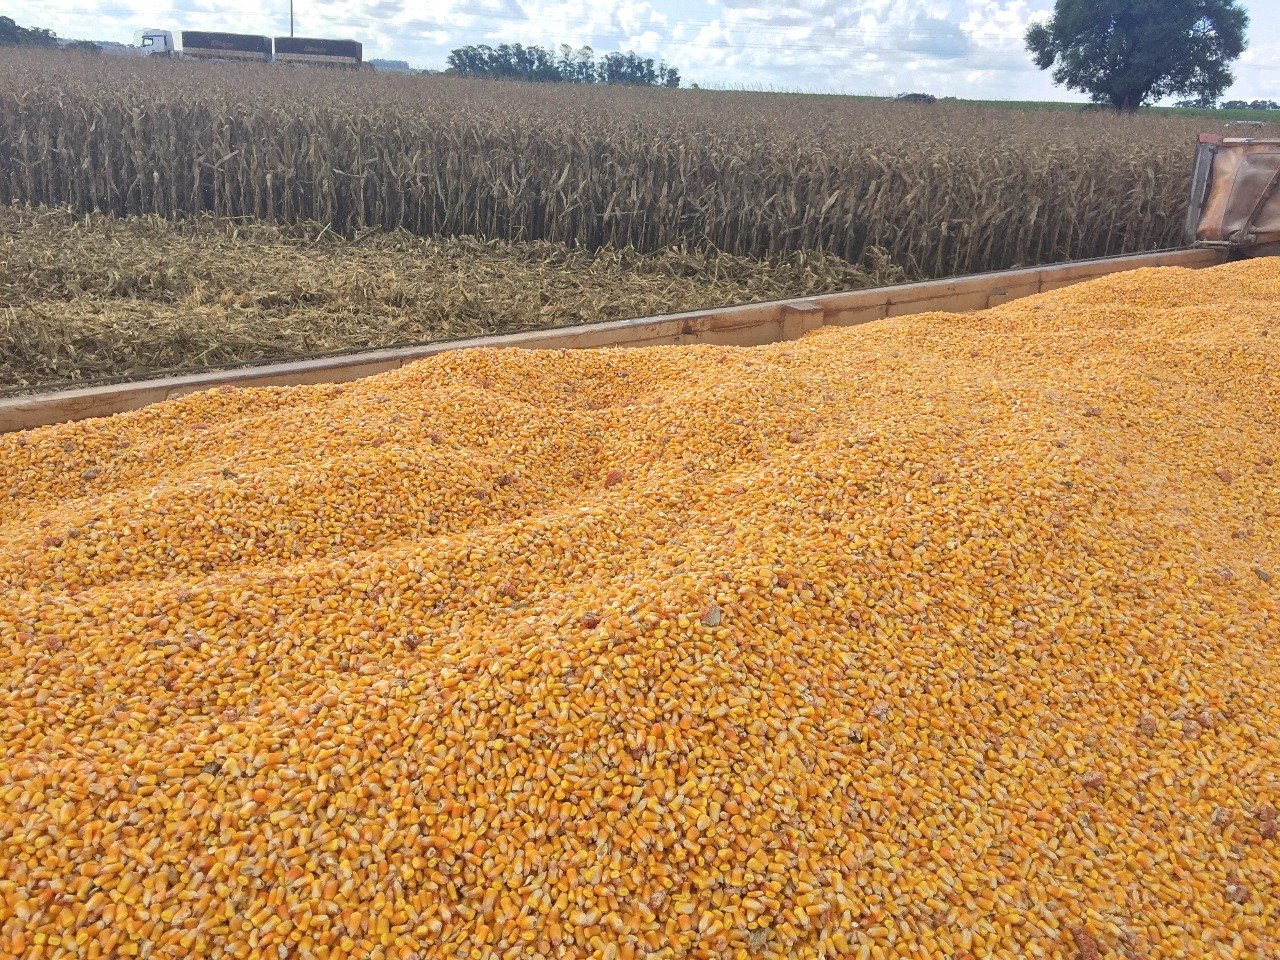
O primeiro mês cotado, em Chicago, fechou o dia 22/10 em US$ 4,60/bushel, contra US$ 4,78 uma semana antes. O mercado continua com viés de baixa, pressionado pela colheita estadunidense.
Dito isso, a referida colheita atingia, no dia 18/10, a 44% da área semeada, contra 52% na média histórica. Por outro lado, a União Europeia aumenta consideravelmente suas importações de milho em 2026/27 após a severa seca que dizimou parte de suas lavouras do cereal neste ano. Com isso, as importações cresceram 40% até o dia 18/10. A colheita atual de milho tende a ser a menor desde o ano 2000 naquela região.
As importações de milho da UE, desde o início de julho, atingiram a 6,64 milhões de toneladas até o dia 18/10, sendo que 2,9 milhões são provenientes dos EUA. Na mesma época do ano anterior, a UE havia importado apenas cerca de 900.000 toneladas de milho dos EUA. A Ucrânia também parece ter se beneficiado do aumento na demanda de importação de milho pela UE, com os embarques do país mais que dobrando em relação ao ano anterior, passando de 770.000 para 1,62 milhão de toneladas. Já o Brasil perdeu terreno, apesar de continuar sendo o segundo maior fornecedor de milho da UE, com as importações europeias caindo para 1,82 milhão de toneladas de nosso milho, diante de 2,74 milhões de toneladas no ano anterior.
Aqui no Brasil, os preços do milho, nesta semana, se mantiveram relativamente estáveis, porém, agora com viés de baixa, o qual já aparece em algumas regiões. Nas principais praças gaúchas o produto ficou em R$ 61,00/saco, enquanto a média gaúcha chegou a R$ 62,59/saco. E nas demais praças nacionais o produto girou entre R$ 50,00 e R$ 62,00/saco.
Por outro lado, em sua primeira estimativa, a Hedgepoint Global Markets aponta uma safra brasileira de milho, ano 2026/27, em recorde de 146,5 milhões de toneladas, com alta de 3,1% sobre as 142,1 milhões de toneladas do ano 2025/26. A área plantada seria de 22,71 milhões de hectares (1,7% acima do ano anterior), enquanto a produtividade média cresceria 1,4%, atingindo a 107,5 sacos/ha. A Conab, por sua vez, espera uma safra maior, atingindo a 148 milhões de toneladas, sobre uma área semeada de 23,7 milhões de hectares. Do total a ser produzido, a Conab aponta que a safra de verão atingiria a 32,1 milhões de toneladas, enquanto a segunda safra alcançaria 113,2 milhões de toneladas. O restante virá do Norte e Nordeste brasileiro.
Pelo lado da demanda, o destaque é o consumo de milho para a fabricação de etanol, que deve avançar 17% sobre o ano anterior, para atingir a 34 milhões de toneladas em 2026/27. Nas exportações, a estimativa é de 41 milhões de toneladas (+8% sobre o ano anterior).
Dito isso, os custos operacionais de produção do milho brasileiro deverão aumentar aproximadamente 11% na safra 2026/27, enquanto os da soja têm alta projetada próxima de 4%. Para o milho, os citados custos devem passar para US$ 820,00/hectare, enquanto para a soja os mesmos chegariam a US$ 899,00. Mesmo assim, em safra normal, as margens operacionais seriam boas, atingindo 38% para a soja e 55% para o milho, na safra 2026/27. Lembrando que tais percentuais não representam lucro líquido, pois o método de cálculo não considera, nos custos, as despesas financeiras, os custos da terra e outros gastos que influenciam o resultado efetivo das propriedades. Somente com fertilizantes, o milho deverá gastar US$ 248,00/hectare, crescendo 10% sobre o ano anterior. Já os custos com defensivos aumentam 35%, atingindo a US$ 131,00/hectare. Já para a soja, tais custos passam a US$ 290,00/ha para os fertilizantes e US$ 301,00 para os defensivos.
Para efeito de comparação, na Argentina, a margem operacional da soja poderá passar de 9% em 2026 para 21% em 2027, favorecida pela recuperação dos preços. No milho, entretanto, a projeção aponta redução de 26% para 23%, principalmente diante da pressão dos custos de fertilizantes. Nos Estados Unidos, as perspectivas são mais desfavoráveis. A margem operacional da soja deverá recuar de 18% para 15%, enquanto a do milho poderá cair de 7% para apenas 3% em 2027.
Entretanto, a safra 2026/27 poderá apresentar indicadores operacionais mais favoráveis sem que isso represente, necessariamente, maior tranquilidade financeira para os agricultores. A evolução dos preços, dos custos de produção e das condições de financiamento continuará sendo determinante para o resultado efetivo das propriedades, sem falar no clima (cf. Rabobank).
Já o plantio da safra de milho verão, ano 2026/27, atingiu a 36% da área esperada no dia 16/10, contra a média de 35,6% das últimas cinco safras. Enfim, os embarques brasileiros de milho ficaram em 5,1 milhões de toneladas em agosto e 5,4 mihões em setembro, atingindo patamares menores do que os registrados nos mesmos meses do ano passado. Neste ritmo, é possível que os estoques finais do atual ano comercial alcancem 14,7 milhões de toneladas, fato que irá pressionar para baixo as cotações (cf. Hedgepoint Global Markets).
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).
Autor:Dr. Argemiro Luís Brum/CEEMA-UNIJUÍ
Site: Ceema/Unijuí

Arroz/RS: Preparo do solo e semeadura avançam com a redução da umidade nos campos – MAIS SOJA

Polícia Militar mobiliza mais de 3,5 mil agentes para o 2º turno das eleições em Mato Grosso

Bolsa de Rosário eleva estimativa da safra de trigo da Argentina para 23,8 milhões de toneladas

Seduc-MT lança ação ‘Movimenta Enem 2026’ para orientar alunos nas semanas que antecedem a prova

CEEMA: Pressão da colheita nos EUA e avanço do plantio no Brasil mantêm cotações da soja em queda – MAIS SOJA

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Featured24 horas ago
Fim de semana em Cuiabá terá dança, gastronomia, arte e novidades no cinema
 Business23 horas ago
Custos elevados e crédito restrito desafiam produtores rurais em MT
 Business24 horas ago
Esmagamento de soja deve chegar a 66 milhões de toneladas em 2027, projeta Abiove
 Sustentabilidade15 horas ago
STF decide que Funrural cobrado antes de 2018 é inconstitucional. E agora? – MAIS SOJA
 Featured17 horas ago
Entidades promovem checagem de fatos em tempo real durante debate presidencial na Globo
 Business23 horas ago
os desafios do novo ciclo do agro brasileiro
 Sustentabilidade16 horas ago
Embrapa alerta para risco de propagação de bacteriose no trigo através de sementes – MAIS SOJA
 Business16 horas ago
Nova geração de produtores impulsiona aluguel de máquinas agrícolas