Sustentabilidade
Mercado doméstico de algodão apresenta movimentos mistos, com liquidez moderada e ajustes técnicos – MAIS SOJA


A semana foi de movimentos mistos no mercado, marcada por ajustes técnicos e pelo comportamento das commodities e fatores climáticos. A liquidez permaneceu moderada, com compradores atuando de forma seletiva e vendedores cautelosos diante dos níveis de preço praticados. No cenário internacional, a oscilação das bolsas e do câmbio influenciou o humor dos investidores. No balanço semanal, houve algumas variações, com discreta tendência de alta em determinadas praças e leves correções em outras, informou a Safras Consultoria.
O algodão posto indústria paulista foi negociado em torno de R$ 3,48 por libra-peso, queda de 0,57% em relação à semana anterior, quando o valor estava em R$ 3,50/libra-peso.
Já em Rondonópolis (MT), o valor pago pela pluma chegou a R$ 3,31 por libra-peso (equivalente a R$ 109,33 por arroba). Na comparação semanal, houve leve desvalorização de 0,24%, já que o preço estava em R$ 109,57 por arroba.
Safra de algodão em pluma – Conab
A safra brasileira de algodão em pluma na temporada 2025/26 está estimada em 4,027 milhões de toneladas, ante as 4,076 milhões de toneladas indicadas na safra 2024/25. Os números fazem parte do 2o levantamento da Companhia Nacional de Abastecimento (Conab) para a safra 2025/26.
A produtividade das lavouras está estimada em 1.885 quilos de algodão em pluma por hectare, ante 1.954 quilos por hectare na temporada 2024/25. A área plantada com algodão na temporada 2025/26 está estimada em 2,137 milhões de hectares, elevação de 2,4% na comparação com os 2,086 milhões de hectares da safra passada.
O Mato Grosso, principal Estado produtor, deverá colher uma safra de algodão em pluma de 2,767,3 milhões de toneladas, número que representa um recuo de 3% ante 2024/25, quando foram produzidas 2,852,1 milhões de toneladas.
A Bahia, segundo maior produtor de algodão, deve colher 859,4 mil toneladas de algodão em pluma, elevação de 2,5% sobre 2024/25 (838,4 mil toneladas). Goiás deverá ter uma safra 2025/26 de 54,6 mil toneladas, um recuo de 1,1% sobre 2024/25 (55,2 mil toneladas).
Fonte: Sara Lane –Safras News
Sustentabilidade
Eucalipto vira peça estratégica para expansão do etanol de milho em Mato Grosso do Sul – MAIS SOJA
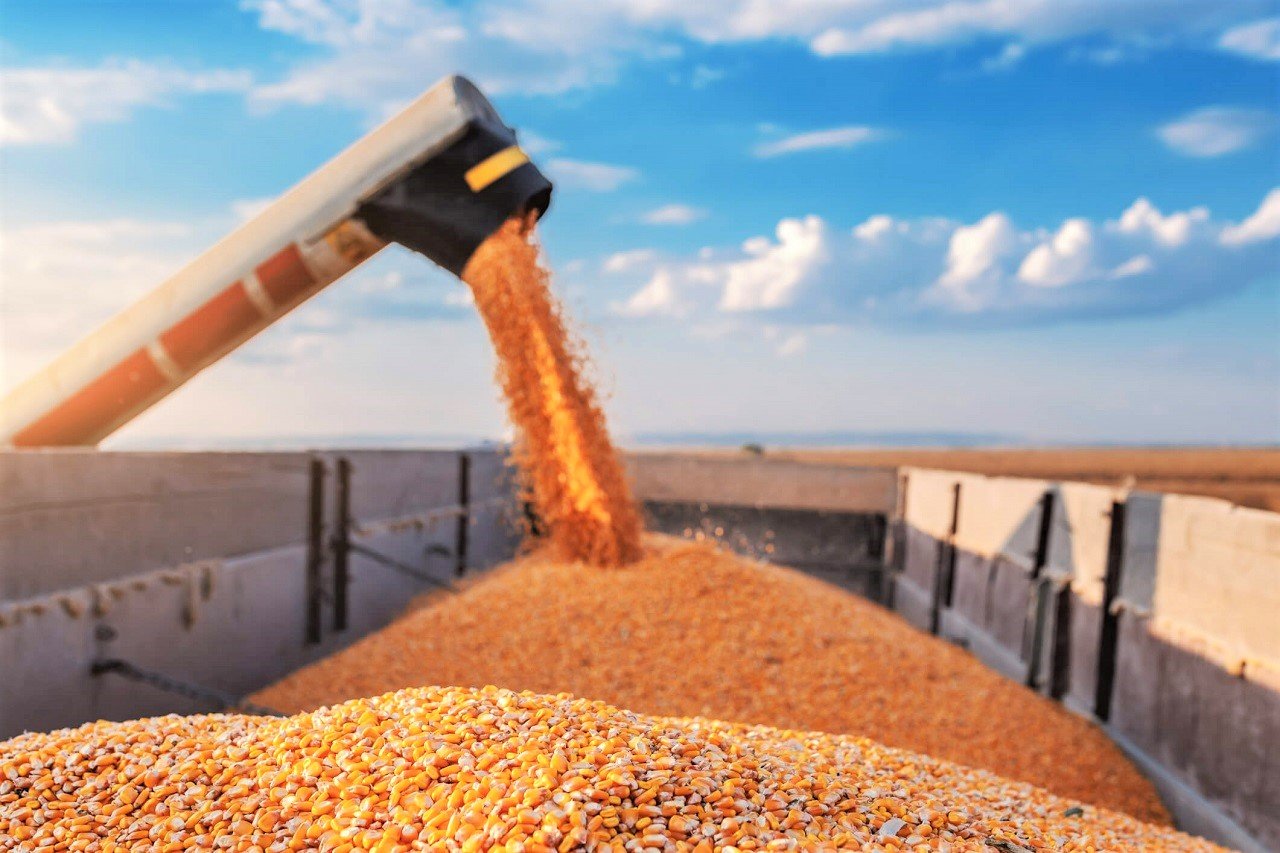
A expansão da produção de etanol de milho no Centro-Oeste está criando uma nova demanda no agronegócio: a biomassa utilizada para gerar energia nas usinas. Em Mato Grosso do Sul, o cenário parte de uma condição diferente da observada em outros estados, principalmente pela existência de uma cadeia florestal consolidada após mais de uma década de expansão da silvicultura.
Diferentemente das usinas de cana-de-açúcar, que podem utilizar o bagaço resultante da moagem como fonte de energia, as plantas tradicionais de etanol de milho precisam recorrer a fontes externas de biomassa para alimentar as caldeiras.
Entre os materiais utilizados estão cavacos e resíduos de madeira, principalmente de eucalipto. Também podem ser empregados outros resíduos florestais e agrícolas, dependendo da estrutura e da tecnologia de cada planta.
Com a expansão da indústria, a disponibilidade dessa matéria-prima passa a integrar a própria equação econômica dos novos projetos.
A questão que começa a ganhar relevância para o produtor sul-mato-grossense é direta: o Estado terá madeira suficiente para acompanhar o crescimento das usinas de etanol de milho?
Na avaliação do analista de Economia da Aprosoja/MS, Raphael Gimenes, a resposta precisa considerar não apenas o volume total de florestas plantadas, mas também localização, produtividade, finalidade da madeira, contratos de fornecimento e custo logístico.
“O crescimento da indústria de etanol de milho amplia a demanda por biomassa e cria uma nova variável econômica para o setor. Não basta olhar apenas para a quantidade de madeira disponível no Estado. É preciso avaliar onde essa madeira está, qual é o seu custo de produção e transporte e quanto desse estoque poderá efetivamente ser destinado à geração de energia”.
Um estudo da Consultoria Agro do Itaú BBA estima que a capacidade instalada de etanol de milho no Brasil pode passar de 10,9 bilhões de litros em 2025 para 25,3 bilhões de litros em 2030. Em Mato Grosso, principal polo da atividade, a projeção é de crescimento de 6,9 bilhões para 11,9 bilhões de litros no mesmo período.
No cenário analisado pelo banco, seriam necessários aproximadamente 383 mil hectares de eucalipto para atender à demanda energética projetada para Mato Grosso em 2030, enquanto o Estado possui atualmente cerca de 165 mil hectares. A diferença potencial é de aproximadamente 218 mil hectares.
Mato Grosso do Sul parte de outra realidade
Em Mato Grosso do Sul, a expansão da indústria ocorre sobre uma base florestal construída principalmente pela cadeia de celulose.
Dados utilizados pela Aprosoja/MS, por meio do projeto SIGA-MS, apontam 1,985 milhão de hectares de eucalipto na safra 2025/2026, área que vem crescendo nos últimos anos.
A concentração da indústria de celulose na região de Três Lagoas e Ribas do Rio Pardo contribuiu para a formação de uma cadeia de produção florestal, fornecedores, viveiros, colheita e transporte que já opera no Estado.
“Mato Grosso do Sul possui uma estrutura florestal que reduz o desafio inicial de abastecimento, mas isso não significa que a oferta seja ilimitada. A expansão das usinas pode aumentar a competição pela biomassa e, principalmente, alterar o preço do insumo em determinadas regiões”.
A existência de madeira no Estado não significa que todas as usinas terão acesso ao insumo nas mesmas condições.
O transporte representa uma parcela importante do custo da biomassa. Por isso, a distância entre a floresta e a indústria pode determinar a viabilidade econômica do fornecimento.
Esse fator ganha importância à medida que novos projetos são instalados fora dos tradicionais pólos florestais.
“Em biomassa, a localização é fundamental. Uma floresta pode estar disponível no Estado, mas, se estiver distante da usina, o custo do transporte pode reduzir ou até eliminar a vantagem econômica desse fornecimento”, explica o analista.
A avaliação indica que municípios próximos aos corredores florestais e industriais tendem a ter uma dinâmica diferente de regiões mais distantes, o que torna necessário acompanhar a formação dos preços da madeira por microrregião.
Novas usinas ampliam mercado para o milho
Para o produtor de milho, a expansão da indústria representa também uma mudança na dinâmica de comercialização.
A instalação de novas plantas cria compradores próximos às regiões produtoras e aumenta a capacidade de transformação do cereal dentro do próprio Estado.
Em Mato Grosso do Sul, a Inpasa já opera unidades em Dourados e Sidrolândia. A planta de Sidrolândia, após a ampliação autorizada pela Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP), passou a ter capacidade anual de 800 milhões de litros de etanol, 480 mil toneladas de DDGS, 46 mil toneladas de óleo de milho e 465 GWh de energia elétrica renovável.
Os números mostram que o impacto econômico da indústria vai além da compra do milho. Os coprodutos, como DDGS e óleo de milho, também ampliam a integração com cadeias como pecuária e produção de ração.
“A transformação do milho dentro do próprio Estado agrega novas possibilidades de comercialização e cria demanda por serviços, logística, energia e outros insumos. Para o produtor, o efeito precisa ser analisado considerando toda a cadeia, e não somente o preço pago pelo grão”, pontua.
Atvos amplia presença no mercado de etanol de milho
Outro movimento relevante ocorre em Nova Alvorada do Sul. Em julho de 2026, a Atvos iniciou a construção de sua primeira planta de etanol de milho no Estado, integrada à unidade Santa Luzia.
O projeto prevê capacidade para processar 642 mil toneladas de milho por ano e produzir 273 milhões de litros de etanol, além de 183 mil toneladas de DDG e 13 mil toneladas de óleo de milho. O investimento anunciado é superior a R$ 1 bilhão.
A estrutura será integrada às operações já existentes de cana-de-açúcar, bioeletricidade e biometano.
É importante separar, nesse caso, as fontes de energia: a planta de biometano da Atvos, também em Nova Alvorada do Sul, utiliza vinhaça e torta de filtro, resíduos da produção de cana, e recebeu investimento superior a R$ 350 milhões.
A integração das diferentes atividades, porém, reforça uma tendência de aproveitamento múltiplo de matérias-primas e resíduos dentro dos complexos agroindustriais.
O ponto de atenção para os próximos anos
Apesar da estrutura florestal consolidada, Mato Grosso do Sul ainda não possui, até o momento, um estudo público equivalente ao levantamento realizado pelo Itaú BBA para Mato Grosso que dimensione especificamente um eventual déficit ou superávit de biomassa energética diante da expansão projetada do etanol de milho.
Por isso, a evolução da oferta e da demanda deverá ser acompanhada de perto.
Para a Aprosoja/MS, três indicadores ganham importância nos próximos ciclos: a velocidade de implantação das novas usinas, o comportamento regional dos preços da biomassa e a distância entre as áreas florestais e os polos consumidores.
“O produtor precisa acompanhar esse movimento porque a expansão do etanol de milho pode gerar efeitos em diferentes mercados ao mesmo tempo: milho, madeira, terras, arrendamento, logística e coprodutos. A informação antecipada é importante para que as decisões sejam tomadas com base na realidade econômica de cada região”, conclui Raphael.
Com uma base florestal já estabelecida e uma indústria de biocombustíveis em expansão, Mato Grosso do Sul parte de uma condição diferente de outros estados do Centro-Oeste. O desafio agora é acompanhar o ritmo de crescimento da demanda e entender como essa nova dinâmica poderá alterar os custos, os preços e as oportunidades dentro da cadeia produtiva.
O estudo completo pode ser acessado aqui.
Fonte: Aprosoja/MS
Autor:Crislaine Oliveira (Assessoria de Comunicação da Aprosoja/MS)
Site: Aprosoja MS
O mercado de soja atravessou os últimos dias com oscilações voláteis, mas sem conseguir estabelecer uma direção clara. Na Bolsa de Mercadorias de Chicago (CBOT), as cotações seguem lateralizadas, embora permaneçam em níveis firmes. No Brasil, os preços também sustentam patamares importantes, mas a liquidez diminuiu diante do avanço da comercialização da safra atual.
Segundo o analista da Safras & Mercado, Rafael Silveira, os agentes continuam atentos a fatores que possam definir os próximos movimentos dos preços. Enquanto isso, o mercado segue à espera de novos sinais para sair do intervalo observado nas últimas semanas.
No cenário internacional, os fortes volumes de exportações programadas pelos Estados Unidos continuam dando sustentação ao mercado. A colheita norte-americana também avança sem grandes problemas até o momento.
O clima, porém, começa a ganhar espaço nas avaliações dos agentes. A previsão de maiores volumes de chuva nas próximas semanas pode influenciar o ritmo dos trabalhos no campo e acrescentar um novo fator de volatilidade às cotações.
“A janela climática para as próximas semanas mostra maiores precipitações esperadas, sendo um ponto de atenção para o mercado”, observa Silveira.
Encontro EUA-China
Outro fator que mantém os operadores em espera é o encontro entre os presidentes dos Estados Unidos, Donald Trump, e da China, Xi Jinping. O mercado acompanha a possibilidade de mudanças nas relações comerciais entre os dois países, principalmente em relação às tarifas.
De acordo com Silveira, eventuais alterações nas tarifas poderiam provocar movimentos mais fortes nas cotações e até estimular uma recuperação dos preços.
Enquanto Chicago aguarda novos fatores capazes de definir uma direção, o mercado brasileiro apresenta poucas novidades. Os preços tiveram comportamento misto nos últimos dias, mas permaneceram dentro de uma faixa relativamente estreita.
As cotações continuam firmes, porém os negócios diminuíram. A comercialização avançou de forma significativa nos últimos dois meses, reduzindo a necessidade de novas vendas por parte dos produtores.
Outro fator é o elevado volume de soja já movimentado pelos portos brasileiros. Mais de 105 milhões de toneladas já passaram pelo sistema portuário, o que contribui para um mercado mais abastecido e com menor pressão imediata por novos negócios.
“Por isso, os negócios foram mais limitados, enquanto o produtor vai mudando o foco para o plantio da safra nova”, aponta Silveira.
Com a comercialização da safra atual mais avançada, o mercado começa a dividir as atenções entre os estoques disponíveis, o desempenho das exportações norte americanas, o clima e as decisões comerciais entre Estados Unidos e China. Esses fatores devem continuar influenciando o comportamento da soja nas próximas semanas.
Sustentabilidade
Ceema: Alta em Chicago e geopolítica impulsionam cotações da soja no Brasil – MAIS SOJA
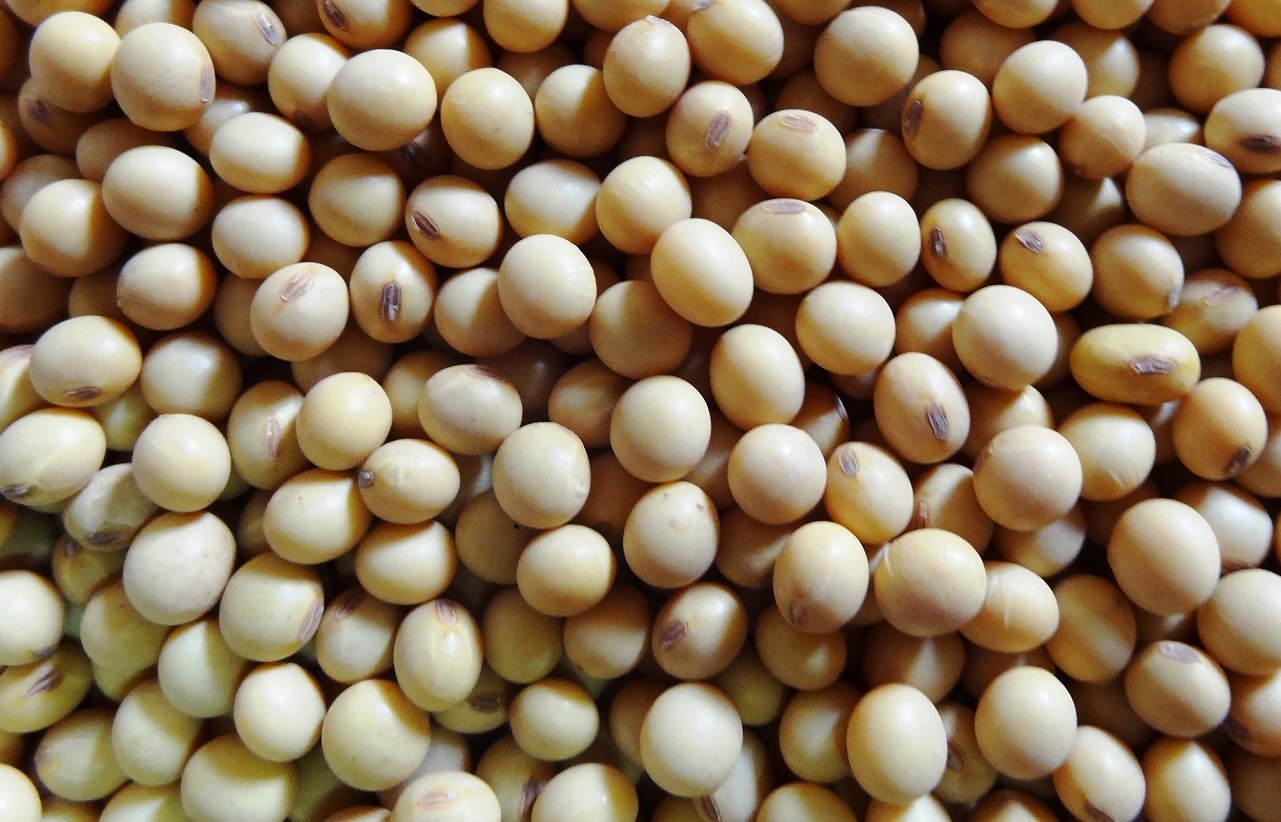
Nestes quase 30 dias em que estivemos ausentes deste comentário, o mercado da soja registrou importante elevação das cotações em Chicago. O bushel da oleaginosa passou de US$ 12,56 no dia 27/08 para US$ 13,28 no dia 21/09, tendo recuado um pouco após esta data, para fechar a quinta-feira (24) em US$ 13,16, contra US$ 13,19 uma semana antes. Destacando que a média de agosto chegou a US$ 11,98/bushel, com aumento de 0,17% sobre a média de julho, porém, neste momento estando longe dos preços praticados.
Este forte aumento em Chicago, além das especulações climáticas sobre a safra dos EUA, vem da pressão do preço do petróleo no mercado mundial, com o mesmo tendo atingido a pouco mais de US$ 100,00/barril neste período de setembro, devido a continuidade da guerra no Oriente Médio e da piora no conflito entre Rússia e Ucrânia.
Aliás, na Europa existe um grande temor de que este último saia da região dos dois países em conflito e se espalhe pelo continente, resultando em uma guerra mais ampla e destruidora. Alguns analistas chegam a falar que o mundo estaria às portas da 3ª Guerra Mundial. Junta-se a isso a forte especulação dos Fundos em Chicago.
Dito isso, importante se faz alertar que o último relatório do USDA, sobre oferta e demanda, divulgado neste mês de setembro, não revelou perdas na futura safra de soja dos EUA cuja colheita iniciou neste mês de setembro. Ao contrário, o mesmo até aumentou a produção esperada, agora indicando uma colheita de 123,4 milhões de toneladas, com estoques finais estadunidenses em 8,4 milhões, com pequena baixa em relação a agosto. Já a produção mundial foi mantida em 442 milhões de toneladas e os estoques finais mundiais mantidos em 124 milhões. Por sua vez, mesmo com o aumento no preço mundial do petróleo, o óleo de soja, após atingir a 71,28 centavos de dólar por libra-peso no dia 10/09, recuou para 66,82 centavos no dia 24/09, sendo esta a quarta mais baixa cotação desde o dia 30 de junho em Chicago.
Por sua vez, o farelo se manteve firme, atingindo a US$ 375,20/tonelada curta no dia 24/09, a mais alta cotação desde o dia 11 de julho de 2024. Enfim, lembrar que os Fundos estão muito comprados em Chicago devendo, assim que a ocasião se apresentar, iniciar um movimento mais amplo de correção, vendendo contratos, fato que pode pressionar para baixo as cotações dependendo da intensidade do movimento.
Por outro lado, os embarques de soja, pelos EUA, na semana encerrada em 17/09, chegaram a 759.200 toneladas, superando levemente as expectativas do mercado. Na comparação anual, o desempenho também foi superior, já que na mesma semana de 2025 haviam sido embarcadas 565.600 toneladas, o que representa crescimento de aproximadamente 34%. A China respondeu por 59% destes embarques.
Enquanto isso, a colheita da soja nos EUA atingia a 12% da área no dia 20/09, contra 8% na média histórica. De forma mais conjuntural, nesta semana os preços brasileiros da soja se mantiveram firmes, em alta. No Rio Grande do Sul, onde muitas praças estão sem cotação, a média semanal atingiu a R$ 141,72/saco. No final de agosto esta média estava em R$ 131,38. Ou seja, no período o saco de soja ganhou pouco mais de 10 reais junto ao produtor gaúcho. Nas demais praças nacionais o produto oscilou entre R$ 139,00 e R$ 145,00/saco. Um mês atrás os valores ficavam entre R$ 130,00 e R$ 140,00/saco. Ou seja, um aumento entre 5 e 9 reais por saco no período, dependendo da região do país. Auxiliou para isso a boa demanda pelo produto nacional, a relativa escassez do mesmo agora na entressafra, fato que elevou o prêmio nos portos (US$ 1,85/bushel para setembro, em Paranaguá), e a manutenção de um câmbio ao redor de R$ 5,15 por dólar.
No front externo, o mercado olha os resultados da nova reunião entre os presidentes da China e dos EUA. Xi Jinping chegou nesta quinta-feira (24) à capital norteamericana. Dentre os assuntos em discussão, existe a possibilidade de aumento nas compras de soja estadunidense pela China, fato que fortalece Chicago. Já no front interno, destaque para o início do plantio da nova safra de soja no Mato Grosso, Mato Grosso do Sul e Paraná. No conjunto do país, 0,5% da área esperada havia sido semeada até o dia 18/09. Vale lembrar que no Mato Grosso, no momento, há umidade insuficiente no solo para um plantio adequado.
Enfim, embora os preços tenham perdido um pouco de fôlego nestes últimos dias, o produto posto nos portos segue com preços firmes. Para a soja disponível os mesmos seguem acima dos R$ 160,00/saco, enquanto a soja da safra 2026/27 continua trabalhando acima dos R$ 150,00 nos portos (R$ 155,00 para entrega em fevereiro e pagamento em abril, e R$ 151,00 para entrega em março, também com pagamento em abril).
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).

Eucalipto vira peça estratégica para expansão do etanol de milho em Mato Grosso do Sul – MAIS SOJA

Família pede ajuda para encontrar jovem desaparecido em Cuiabá

soja fica à espera de mudanças que podem mexer com o comércio global

Derivado da cúrcuma combate fungo causador de micoses, aponta estudo

Absurdo! Imagem de Nossa Senhora Aparecida é alvo de vandalismo em Cuiabá

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Featured24 horas ago
PM apreende dois adolescentes com 107 porções de drogas em Alta Floresta
 Agro Mato Grosso18 horas ago
Seca aumenta risco de pragas e produtor de soja precisa ficar atento em MT
 Featured23 horas ago
Coral Municipal de Cuiabá mantém inscrições abertas para novos integrantes
 Agro Mato Grosso19 horas ago
Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT
 Featured16 horas ago
Absurdo! Imagem de Nossa Senhora Aparecida é alvo de vandalismo em Cuiabá
 Featured19 horas ago
Cuiabá registra mais adoções que resgates de animais pela primeira vez na atual gestão
 Featured18 horas ago
Nilson Leitão amplia base eleitoral em Cuiabá
 Business15 horas ago
Derivado da cúrcuma combate fungo causador de micoses, aponta estudo