Por: Cristiele Deckert, jornalista bolsista Fapesc Epagri/Cepa
Sustentabilidade
Safra de cereais de inverno encerra ciclo com desafios para o trigo e oportunidades para aveia e cevada em Santa Catarina – MAIS SOJA

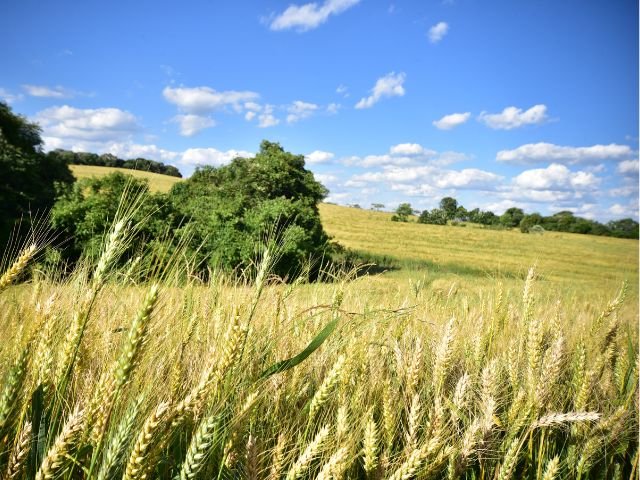
A safra catarinense de cereais de inverno chega ao fim marcada por trajetórias distintas entre trigo, aveia e cevada. A combinação de preços pressionados no mercado internacional e menor atratividade econômica reduziu a área cultivada com trigo no Estado. Por outro lado, aveia e cevada se constituem em alternativas de inverno importantes para geração de renda, diversificação da produção e conservação de solo.
No caso da cevada, a rentabilidade foi favorecida pela adoção de contratos antecipados entre produtores, cooperativas e a indústria, o que garantiu preços e reduziu riscos de comercialização. A aveia, por sua vez, reforçou seu papel tanto como opção econômica quanto como cultura estratégica para o manejo do solo e a diversificação dos sistemas produtivos.
Conforme o analista de Socioeconomia e Desenvolvimento Rural da Epagri/Cepa, João Rogério Alves, o trigo colhido no Estado tem sido considerado de ótima qualidade, no entanto, nem todas as notícias são boas. “O ponto negativo fica por conta da redução da área plantada nesta safra. Com isso, a produção total em Santa Catarina deve registrar uma diminuição de 11,5%, chegando a aproximadamente 382 mil toneladas”, explica.
“O cenário não é dos melhores, já que o mercado internacional mantém a commodity em baixa. A grande oferta global, aliada à expectativa de super safra em países vizinhos, como a Argentina, deve manter a pressão sobre os preços no mercado nacional nos próximos meses”, conclui Alves.
Embora a participação de Santa Catarina na produção nacional desses cereais seja pouco expressiva, trigo, aveia e cevada mantêm relevância sob os aspectos agronômico e socioeconômico. O mercado catarinense, no entanto, sofre influência direta dos estados vizinhos. Rio Grande do Sul e Paraná lideram a produção nacional e são determinantes na formação dos preços pagos aos produtores, condicionando o comportamento do mercado em território catarinense.
No vídeo abaixo, João Rogério Alves, da Epagri/Cepa, comenta os destaques das safras de cereais de inverno em Santa Catarina, entre produtividade, qualidade e área plantada. Ele também aponta desafios e oportunidades para trigo, aveia e cevada.
Trigo: preços em queda e menor área plantada
Os preços do trigo seguem em queda em Santa Catarina. Em novembro, o valor médio recebido pelos produtores recuou 2,37% na comparação mensal, com a saca de 60Kg cotada a R$62,20, acumulando desvalorização de 13,44% frente a novembro do ano passado. O movimento baixista acompanha o cenário internacional, marcado pelo aumento da oferta mundial e pelo avanço das exportações, conforme dados do Departamento de Agricultura dos Estados Unidos, o que mantém pressão sobre as cotações no mercado interno.
No campo, a colheita já alcança cerca de 75% da área cultivada, com predominância de boas condições nas lavouras remanescentes. Para a safra 2025/26, a estimativa indica redução de 14,5% na área plantada, que deve somar 105,1 mil hectares. Apesar da projeção de aumento de 3,5% na produtividade média, a produção total de trigo em Santa Catarina deve recuar 11,55%, totalizando 382,3 mil toneladas.
Aveia e cevada reforçam papel estratégico na safra de inverno
O desempenho da aveia e da cevada em novembro reforça o papel desses cereais de inverno como alternativas agronômicas e socioeconômicas viáveis em Santa Catarina, apesar da participação pouco expressiva do estado no mercado nacional. A formação de preços segue fortemente influenciada por Paraná e Rio Grande do Sul, principais produtores do país. No caso da aveia, os preços no mercado paranaense apresentaram queda anual de 3,70%, enquanto em Santa Catarina houve estabilidade na comparação anual.
Para a cevada, o cenário é mais favorável do ponto de vista econômico. A comercialização ocorre majoritariamente por meio de contratos antecipados com indústrias e cooperativas, voltados à produção de cevada cervejeira. Em 2025, grande parte desses contratos foi fechada em valores atrativos, e as boas produtividades obtidas devem resultar em margens positivas, mesmo com preços atuais inferiores aos de um ano atrás.
Em Santa Catarina, o Sistema de Monitoramento de Safras da Epagri/Cepa aponta que a área de aveia destinada à produção de grãos recuou 3,47% na safra 2025/26, totalizando cerca de 34,2 mil hectares. Ainda assim, o ganho de produtividade, impulsionado por condições climáticas favoráveis ao longo do ciclo, resultou em crescimento de 5,84% na produção estadual, próxima de 52 mil toneladas. Já a cevada manteve área reduzida, com 440 hectares cultivados, mas a safra se destacou pela elevada qualidade industrial, reflexo do manejo técnico e do cultivo sob contratos, assegurando mercado e rentabilidade aos produtores catarinenses.
Boletim Agropecuário de Santa Catarina de dezembro/25
O Boletim Agropecuário é uma publicação mensal produzida pelo Centro de Socioeconomia e Planejamento Agrícola da Epagri (Cepa). A edição reúne informações atualizadas sobre produção, preços, clima e mercado, funcionando como um termômetro do desempenho do agronegócio catarinense. O conteúdo completo deste mês está disponível neste link. Confira os destaques das principais culturas do agro de Santa Catarina presentes no Boletim Agropecuário de dezembro de 2025:
Arroz: preços em queda e cenário desafiador para a safra 2025/26
O mercado de arroz em Santa Catarina segue pressionado por excesso de oferta, demanda industrial fraca e dificuldades nas exportações, o que levou os preços ao produtor a ficarem 52% abaixo dos níveis de 2024 e inferiores aos custos de produção. Mesmo com medidas de apoio anunciadas pela Conab, o volume é considerado insuficiente para reverter a conjuntura. As exportações catarinenses recuaram 56% no ano, e, para a safra 2025/26, projeta-se redução de área e produtividade, com produção estimada em 1,22 milhão de toneladas, em um ambiente de elevada incerteza para o setor.
Feijão: preços recuam com oferta elevada e safra em andamento
Os preços do feijão em Santa Catarina recuaram em novembro, com queda mensal de 2,32% para o feijão-carioca, cotado a R$ 156,32/sc, e de 2,43% para o feijão-preto, a R$ 120,63/sc, valor 52,3% inferior ao registrado no mesmo mês de 2024. A pressão baixista está associada à boa disponibilidade de produto, à proximidade da nova safra, à liquidação de estoques pelos produtores e, no caso do carioca, ao aumento da oferta proveniente do Sudoeste Paulista. No campo, 72% da área da primeira safra já havia sido semeada até o fim de novembro, com lavouras majoritariamente em boas condições. Para a safra 2025/26, estima-se redução de 5,5% na área plantada, para 33 mil hectares, produtividade estável em 2.068 kg/ha e produção de 68,2 mil toneladas, queda de 4,8% em relação à safra anterior.
Milho: preços reagem, mas oferta global limita avanços
O preço do milho em Santa Catarina apresentou leve recuperação entre setembro e novembro, com alta de 0,46% no último mês e indicativo de elevação no início de dezembro, sustentado pela retração dos vendedores e pela retomada da demanda para recomposição de estoques. Ainda assim, a safra recorde no Brasil e nos Estados Unidos mantém pressão sobre as cotações. Para 2025/26, projeta-se aumento de 0,82% na área cultivada, com redução estimada de 11,3% na produtividade e queda de 10,6% na produção. O plantio da safra de verão está concluído e, apesar das irregularidades climáticas no Oeste do estado, o desenvolvimento das lavouras segue, até o momento, dentro de uma perspectiva positiva.
Soja: preços reagem, mas oferta global pressiona o mercado
Em novembro, o preço médio da soja ao produtor em Santa Catarina registrou alta de 1,5%, alcançando R$ 125,86/sc, mantendo-se estável no início de dezembro, impulsionado pelo forte ritmo das exportações brasileiras no período. Ainda assim, a elevada produção na América Latina e o aumento da oferta global da oleaginosa mantêm pressão sobre as cotações no fim do ano. Para a safra 2025/26, a estimativa inicial aponta redução de 1,75% na área plantada no estado. O plantio da primeira safra está praticamente concluído, com lavouras em desenvolvimento vegetativo e condições, em geral, entre boas e ótimas, apesar do estresse hídrico pontual causado por altas temperaturas e períodos de estiagem no início de dezembro.
Banana: oferta elevada pressiona preços e diferencia cenário entre caturra e prata
Entre outubro e novembro de 2025, os preços da banana em Santa Catarina recuaram, puxados principalmente pela banana-caturra, que registrou desvalorização de 15,9% com aumento da oferta e perda de qualidade associada às altas temperaturas, apesar de ainda apresentar valorização frente a 2024. Para dezembro, a expectativa é de novas quedas, influenciadas pela menor demanda escolar e pela concorrência com frutas da estação. Na banana-prata, a desvalorização recente foi menor, e o mercado projeta recuperação de preços com a redução da oferta e menor competição no verão. Na média, as cotações caíram 13,6% entre outubro e novembro. Para a safra 2025/26, estima-se leve redução de 0,41% na produção total de banana, mesmo com aumento de área, com predomínio do Norte Catarinense, que concentra mais de 85% da produção estadual.
Alho: safra avança com boa qualidade e expectativa de aumento na produção
A colheita do alho em Santa Catarina avança com cerca de 60% dos canteiros já colhidos e qualidade considerada muito boa. Neste período, ainda não há registro de preço ao produtor, já que as vendas devem ocorrer a partir de janeiro de 2026, após a cura do produto. No atacado, a caixa de 10 quilos do alho nobre tipo 4 ou 5 foi comercializada a R$ 183,33, leve alta de 0,6% em relação ao mês anterior. As estimativas apontam aumento médio de produtividade para 11.251 kg/ha, o que, aliado à expansão de 13,8% da área cultivada, deve resultar em crescimento de 16,7% na produção, estimada em 8.438 toneladas. As importações permaneceram praticamente estáveis em novembro, com alta de 5,9%, totalizando 4,69 mil toneladas, principalmente provenientes da Argentina, China, Egito e Peru.
Cebola: preços firmes e safra com expectativa de alta na produção
A cebola catarinense iniciou a comercialização para outros estados a partir de novembro ao preço de R$ 20,00 a saca de 20 quilos, valor 8,45% superior ao registrado no mesmo período de 2024, enquanto no mercado atacadista estadual a cotação média foi de R$ 44,21. As perspectivas para a safra 2025/26 seguem positivas, com expectativa de produção de 598 mil toneladas e produtividade média de 30,8 t/ha, o que representa aumento de cerca de 7,5% em relação à safra anterior, mesmo após registros pontuais de granizo e haste floral. Até o início de dezembro, 11% da área já havia sido colhida. A colheita poderá se extender até meados de janeiro. No comércio exterior, novembro registrou importações de 327 toneladas da Argentina e da Espanha.
Bovinos: boi gordo reage com apoio das exportações e do consumo interno
O preço do boi gordo em Santa Catarina apresentou leve alta de 0,4% nas duas primeiras semanas de dezembro, em relação à média do mês anterior, acompanhando a valorização observada nos principais estados produtores. Na comparação com o mesmo período do ano passado, já corrigido pelo IGP-DI, o avanço chega a 3,8%. O movimento é sustentado pelo bom desempenho das exportações brasileiras de carne bovina, que reduz a oferta no mercado interno, e pelo aumento da demanda doméstica, impulsionado pelas festas de fim de ano e por indicadores econômicos favoráveis.
Suínos: retração pontual em novembro não compromete recorde do ano
As exportações de carne suína de Santa Catarina totalizaram 50,3 mil toneladas em novembro, queda de 26,4% em relação a outubro e de 19,4% na comparação anual, com receita de US$ 122,9 milhões. No acumulado de janeiro a novembro, porém, o estado exportou 680,8 mil toneladas e faturou US$ 1,68 bilhão, com altas de 3,5% em volume e 9,2% em receita, o melhor desempenho da série histórica para o período. Santa Catarina respondeu por cerca de 51% das exportações brasileiras de carne suína, mantendo a expectativa de novo recorde anual em 2025, apesar da retração pontual observada em novembro.
Leite: captação cresce, mas preços e rentabilidade seguem pressionados
Santa Catarina registrou forte crescimento na captação de leite no terceiro trimestre de 2025, alcançando 951 milhões de litros, alta de 15% em relação ao trimestre anterior e de 8% na comparação anual. No comércio exterior, as exportações de lácteos cresceram na base anual, enquanto as importações recuaram, reduzindo o déficit da balança comercial. No mercado interno, porém, os preços ao produtor seguiram em queda, com valores de referência próximos a R$ 2,05/litro, e os derivados também apresentaram recuo no atacado. Apesar da redução dos custos de produção, a rentabilidade tem apresentado queda, especialmente nos sistemas menos tecnificados, que registraram forte deterioração do resultado operacional em 2025.
Assista a apresentação completa do Boletim Agropecuário de Santa Catarina edição de dezembro de 2025 no vídeo abaixo:
Fonte: Epagri
FONTE
Autor:Cristiele Deckert, jornalista bolsista Fapesc Epagri/Cepa
Site: EPAGRI
Continue Reading
O mercado de soja atravessou os últimos dias com oscilações voláteis, mas sem conseguir estabelecer uma direção clara. Na Bolsa de Mercadorias de Chicago (CBOT), as cotações seguem lateralizadas, embora permaneçam em níveis firmes. No Brasil, os preços também sustentam patamares importantes, mas a liquidez diminuiu diante do avanço da comercialização da safra atual.
Segundo o analista da Safras & Mercado, Rafael Silveira, os agentes continuam atentos a fatores que possam definir os próximos movimentos dos preços. Enquanto isso, o mercado segue à espera de novos sinais para sair do intervalo observado nas últimas semanas.
No cenário internacional, os fortes volumes de exportações programadas pelos Estados Unidos continuam dando sustentação ao mercado. A colheita norte-americana também avança sem grandes problemas até o momento.
O clima, porém, começa a ganhar espaço nas avaliações dos agentes. A previsão de maiores volumes de chuva nas próximas semanas pode influenciar o ritmo dos trabalhos no campo e acrescentar um novo fator de volatilidade às cotações.
“A janela climática para as próximas semanas mostra maiores precipitações esperadas, sendo um ponto de atenção para o mercado”, observa Silveira.
Encontro EUA-China
Outro fator que mantém os operadores em espera é o encontro entre os presidentes dos Estados Unidos, Donald Trump, e da China, Xi Jinping. O mercado acompanha a possibilidade de mudanças nas relações comerciais entre os dois países, principalmente em relação às tarifas.
De acordo com Silveira, eventuais alterações nas tarifas poderiam provocar movimentos mais fortes nas cotações e até estimular uma recuperação dos preços.
Enquanto Chicago aguarda novos fatores capazes de definir uma direção, o mercado brasileiro apresenta poucas novidades. Os preços tiveram comportamento misto nos últimos dias, mas permaneceram dentro de uma faixa relativamente estreita.
As cotações continuam firmes, porém os negócios diminuíram. A comercialização avançou de forma significativa nos últimos dois meses, reduzindo a necessidade de novas vendas por parte dos produtores.
Outro fator é o elevado volume de soja já movimentado pelos portos brasileiros. Mais de 105 milhões de toneladas já passaram pelo sistema portuário, o que contribui para um mercado mais abastecido e com menor pressão imediata por novos negócios.
“Por isso, os negócios foram mais limitados, enquanto o produtor vai mudando o foco para o plantio da safra nova”, aponta Silveira.
Com a comercialização da safra atual mais avançada, o mercado começa a dividir as atenções entre os estoques disponíveis, o desempenho das exportações norte americanas, o clima e as decisões comerciais entre Estados Unidos e China. Esses fatores devem continuar influenciando o comportamento da soja nas próximas semanas.
Sustentabilidade
Ceema: Alta em Chicago e geopolítica impulsionam cotações da soja no Brasil – MAIS SOJA
Nestes quase 30 dias em que estivemos ausentes deste comentário, o mercado da soja registrou importante elevação das cotações em Chicago. O bushel da oleaginosa passou de US$ 12,56 no dia 27/08 para US$ 13,28 no dia 21/09, tendo recuado um pouco após esta data, para fechar a quinta-feira (24) em US$ 13,16, contra US$ 13,19 uma semana antes. Destacando que a média de agosto chegou a US$ 11,98/bushel, com aumento de 0,17% sobre a média de julho, porém, neste momento estando longe dos preços praticados.
Este forte aumento em Chicago, além das especulações climáticas sobre a safra dos EUA, vem da pressão do preço do petróleo no mercado mundial, com o mesmo tendo atingido a pouco mais de US$ 100,00/barril neste período de setembro, devido a continuidade da guerra no Oriente Médio e da piora no conflito entre Rússia e Ucrânia.
Aliás, na Europa existe um grande temor de que este último saia da região dos dois países em conflito e se espalhe pelo continente, resultando em uma guerra mais ampla e destruidora. Alguns analistas chegam a falar que o mundo estaria às portas da 3ª Guerra Mundial. Junta-se a isso a forte especulação dos Fundos em Chicago.
Dito isso, importante se faz alertar que o último relatório do USDA, sobre oferta e demanda, divulgado neste mês de setembro, não revelou perdas na futura safra de soja dos EUA cuja colheita iniciou neste mês de setembro. Ao contrário, o mesmo até aumentou a produção esperada, agora indicando uma colheita de 123,4 milhões de toneladas, com estoques finais estadunidenses em 8,4 milhões, com pequena baixa em relação a agosto. Já a produção mundial foi mantida em 442 milhões de toneladas e os estoques finais mundiais mantidos em 124 milhões. Por sua vez, mesmo com o aumento no preço mundial do petróleo, o óleo de soja, após atingir a 71,28 centavos de dólar por libra-peso no dia 10/09, recuou para 66,82 centavos no dia 24/09, sendo esta a quarta mais baixa cotação desde o dia 30 de junho em Chicago.
Por sua vez, o farelo se manteve firme, atingindo a US$ 375,20/tonelada curta no dia 24/09, a mais alta cotação desde o dia 11 de julho de 2024. Enfim, lembrar que os Fundos estão muito comprados em Chicago devendo, assim que a ocasião se apresentar, iniciar um movimento mais amplo de correção, vendendo contratos, fato que pode pressionar para baixo as cotações dependendo da intensidade do movimento.
Por outro lado, os embarques de soja, pelos EUA, na semana encerrada em 17/09, chegaram a 759.200 toneladas, superando levemente as expectativas do mercado. Na comparação anual, o desempenho também foi superior, já que na mesma semana de 2025 haviam sido embarcadas 565.600 toneladas, o que representa crescimento de aproximadamente 34%. A China respondeu por 59% destes embarques.
Enquanto isso, a colheita da soja nos EUA atingia a 12% da área no dia 20/09, contra 8% na média histórica. De forma mais conjuntural, nesta semana os preços brasileiros da soja se mantiveram firmes, em alta. No Rio Grande do Sul, onde muitas praças estão sem cotação, a média semanal atingiu a R$ 141,72/saco. No final de agosto esta média estava em R$ 131,38. Ou seja, no período o saco de soja ganhou pouco mais de 10 reais junto ao produtor gaúcho. Nas demais praças nacionais o produto oscilou entre R$ 139,00 e R$ 145,00/saco. Um mês atrás os valores ficavam entre R$ 130,00 e R$ 140,00/saco. Ou seja, um aumento entre 5 e 9 reais por saco no período, dependendo da região do país. Auxiliou para isso a boa demanda pelo produto nacional, a relativa escassez do mesmo agora na entressafra, fato que elevou o prêmio nos portos (US$ 1,85/bushel para setembro, em Paranaguá), e a manutenção de um câmbio ao redor de R$ 5,15 por dólar.
No front externo, o mercado olha os resultados da nova reunião entre os presidentes da China e dos EUA. Xi Jinping chegou nesta quinta-feira (24) à capital norteamericana. Dentre os assuntos em discussão, existe a possibilidade de aumento nas compras de soja estadunidense pela China, fato que fortalece Chicago. Já no front interno, destaque para o início do plantio da nova safra de soja no Mato Grosso, Mato Grosso do Sul e Paraná. No conjunto do país, 0,5% da área esperada havia sido semeada até o dia 18/09. Vale lembrar que no Mato Grosso, no momento, há umidade insuficiente no solo para um plantio adequado.
Enfim, embora os preços tenham perdido um pouco de fôlego nestes últimos dias, o produto posto nos portos segue com preços firmes. Para a soja disponível os mesmos seguem acima dos R$ 160,00/saco, enquanto a soja da safra 2026/27 continua trabalhando acima dos R$ 150,00 nos portos (R$ 155,00 para entrega em fevereiro e pagamento em abril, e R$ 151,00 para entrega em março, também com pagamento em abril).
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).
O mercado brasileiro de soja encerrou a semana com poucas alterações nesta sexta-feira (25), em um ambiente de baixa movimentação e poucas ofertas. O analista da Safras & Mercado, Rafael Silveira, destaca que algumas praças do mercado interno registraram recuo nos preços, com certo alívio nos basis locais.
Nos portos, o cenário permaneceu parado, sem reporte de movimentos firmes. Segundo Silveira, o quadro geral foi de poucas ofertas e de um mercado bastante travado, situação que também predominou ao longo da semana.
Na Bolsa de Chicago, a sessão foi marcada por bastante volatilidade, com o mercado encerrando com leves ganhos no spot. O dólar atingiu bons níveis ao longo do dia e ajudou a segurar os movimentos de queda registrados em tela.
Preços de soja no Brasil
- Passo Fundo (RS): manteve em R$ 156,00
- Santa Rosa (RS): manteve em R$ 157,00
- Cascavel (PR): manteve em R$ 151,00
- Rondonópolis (MT): manteve em R$ 147,00
- Dourados (MS): subiu de R$ 147,50 para R$ 148,00
- Rio Verde (GO): desceu de R$ 148,00 para R$ 147,00
Nos portos, em Paranaguá (PR), a saca seguiu em R$ 162,00. Em Rio Grande (RS), as referências não saíram de R$ 164,00.
Soja em Chicago
Os contratos futuros da soja fecharam em leve alta na Bolsa de Mercadorias de Chicago (CBOT), nesta sexta-feira (25). Após operar em baixa durante parte da sessão, o mercado reverteu o movimento, enquanto os participantes seguem à espera de detalhes dos acordos comerciais entre Estados Unidos e China após a cúpula realizada na quinta-feira (24).
Embora o governo dos Estados Unidos tenha informado que acordos comerciais foram firmados para determinados produtos, os detalhes serão divulgados apenas na segunda-feira. A aguardada cúpula entre os dois países, até o momento, não resultou em novos compromissos chineses para compras de produtos agrícolas norte-americanos.
A queda do petróleo pressionou as cotações durante a sessão. Os preços recuaram diante de notícias sobre possíveis negociações entre Estados Unidos e Irã para uma reabertura gradual do Estreito de Ormuz, após o barril superar US$ 108 na sessão anterior.
Em sentido contrário, as chuvas persistentes no Meio-Oeste dos Estados Unidos atrasam o início da colheita em algumas regiões e restringem a oferta disponível para processamento.
Contratos futuros da soja
Os contratos da soja em grão com entrega em novembro fecharam com alta de 2,25 centavos de dólar ou 0,17%, a US$ 13,19 3/4 por bushel. A posição janeiro teve cotação de US$ 13,32 3/4 por bushel, com avanço de 1,00 centavo de dólar ou 0,07%.
Na semana, a posição novembro/26 registrou ganho acumulado de 1,25%.
Nos subprodutos, a posição dezembro do farelo fechou com baixa de US$ 1,80 ou 0,48%, a US$ 370,60 por tonelada. No óleo, os contratos com vencimento em dezembro fecharam a 67,84 centavos de dólar, com ganho de 0,29 centavo ou 0,42%.
Câmbio
O dólar comercial encerrou a sessão em baixa de 0,17%, sendo negociado a R$ 5,1847 para venda e a R$ 5,1827 para compra. Durante o dia, a moeda norte-americana oscilou entre a mínima de R$ 5,1732 e a máxima de R$ 5,2137. Na semana, o dólar acumulou alta de 0,72% ante o real.

Featured8 horas ago
Família pede ajuda para encontrar jovem desaparecido em Cuiabá

Sustentabilidade9 horas ago
soja fica à espera de mudanças que podem mexer com o comércio global

Business12 horas ago
Derivado da cúrcuma combate fungo causador de micoses, aponta estudo

Featured13 horas ago
Absurdo! Imagem de Nossa Senhora Aparecida é alvo de vandalismo em Cuiabá

Featured14 horas ago
Polícia Civil fecha ponto de distribuição de drogas e prende suspeito em Guarantã do Norte

Agro Mato Grosso4 meses ago
Tratores Valtra são os mais desejados entre os produtores rurais MT

Agro Mato Grosso3 meses ago
Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agro Mato Grosso5 meses ago
Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Agro Mato Grosso4 meses ago
Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

Agro Mato Grosso1 mês ago
MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Agro Mato Grosso15 horas ago
Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

Agro Mato Grosso1 semana ago
VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

Agro Mato Grosso2 semanas ago
VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

Agro Mato Grosso1 mês ago
VÍDEO: pescador se distrai e leva mordida de dourado em MT

Agro Mato Grosso1 mês ago
VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Featured20 horas ago
PM apreende dois adolescentes com 107 porções de drogas em Alta Floresta
 Featured20 horas ago
Coral Municipal de Cuiabá mantém inscrições abertas para novos integrantes
 Agro Mato Grosso15 horas ago
Seca aumenta risco de pragas e produtor de soja precisa ficar atento em MT
 Agro Mato Grosso15 horas ago
Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT
 Featured13 horas ago
Absurdo! Imagem de Nossa Senhora Aparecida é alvo de vandalismo em Cuiabá
 Featured15 horas ago
Cuiabá registra mais adoções que resgates de animais pela primeira vez na atual gestão
 Featured14 horas ago
Nilson Leitão amplia base eleitoral em Cuiabá
 Featured16 horas ago
Polícia Civil prende suspeitas de furto e receptação em Várzea Grande