Sustentabilidade
Plantio do milho segunda safra foi concluído em Mato Grosso do Sul – MAIS SOJA


O plantio do milho segunda safra 2025/2026 foi concluído em Mato Grosso do Sul, conforme levantamento do Projeto SIGA-MS, executado pela Aprosoja/MS com recursos do Fundems/Semadesc. A área estimada destinada ao cereal é de 2,206 milhões de hectares.
Segundo o assessor técnico da Aprosoja/MS, Flavio Aguena, o encerramento da semeadura marca o início de uma nova etapa de acompanhamento das lavouras em campo.“Com o plantio finalizado, o foco agora passa a ser o desenvolvimento das áreas e o comportamento climático nas próximas semanas, fatores que serão determinantes para o potencial produtivo da cultura”, explica.
Atualmente, 72,7% das lavouras de milho no Estado são avaliadas como boas, 16,9% como regulares e 10,4% como ruins. As equipes seguem monitorando, além das condições climáticas, a incidência de pragas e doenças nas principais regiões produtoras.
A estimativa inicial aponta produtividade média de 84,2 sacas por hectare, com produção projetada em 11,139 milhões de toneladas.
Paralelamente ao encerramento do plantio do milho, a área colhida de soja safra 2025/2026 alcançou 99,8% em Mato Grosso do Sul. A região centro está com a colheita concluída, enquanto a região sul registra média de 99,8% e a região norte 99,6%. A área colhida até o momento é de aproximadamente 4,7 milhões de hectares. Com o avanço das amostragens de produtividade, a Aprosoja/MS revisou a média estadual para 61,73 sacas por hectare, índice 19,2% superior ao ciclo anterior.
“Os levantamentos de campo mostram uma safra de soja com resultados consistentes em boa parte do Estado. Mesmo com perdas pontuais em algumas regiões, a produtividade média foi revisada positivamente à medida que as amostras avançaram”.
A expectativa é de produção de 17,759 milhões de toneladas de soja no Estado.
O boletim completo pode ser acessado aqui.
Fonte: Aprosoja/MS
Sustentabilidade
Agromensais/Algodão: Cotações fecham outubro em queda de 1,05%, apesar de recuperação na reta final – MAIS SOJA
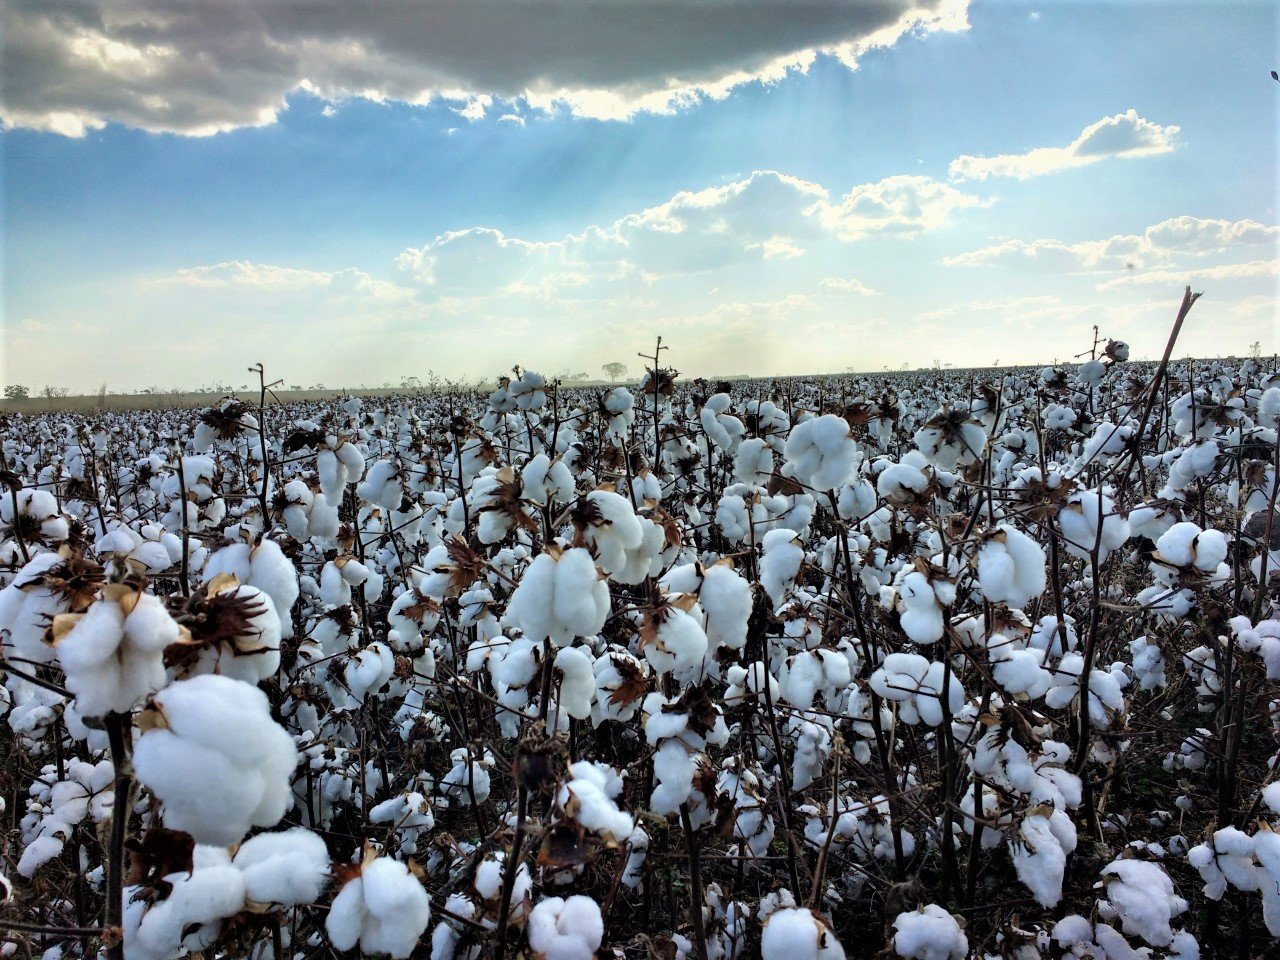
Na maior parte de outubro, o mercado interno de algodão em pluma foi marcado pela baixa liquidez, pela cautela de agentes e pela queda nos preços. Vendedores realizaram negócios pontuais e deram prioridade ao cumprimento de contratos a termo. Do lado comprador, indústrias preferiram utilizar estoques e volumes já contratados e, com isso, estiveram menos ativas nas aquisições de novos lotes.
A demanda enfraquecida ao longo da cadeia têxtil e as incertezas políticas e econômicas também afastaram agentes do mercado. Na reta final do mês, porém, a forte valorização do dólar frente ao Real elevou a paridade de exportação, e a cotação interna, que havia permanecido acima desse referencial durante a maior parte de outubro, passou a operar abaixo dele a partir do dia 26. Atentos a esse movimento, vendedores firmaram suas posições, o que resultou em reação dos preços domésticos. Os agentes também aproveitaram os maiores valores externos para fechar novos contratos a termo, sobretudo os voltados à exportação, envolvendo tanto a pluma da safra 2025/26 quanto a da 2026/27.
Entre 30 de setembro e 30 de outubro, o Indicador CEPEA/ESALQ do algodão em pluma, com pagamento em oito dias, caiu 1,05%, fechando em R$ 4,1302/lp no dia 30. Apenas entre 26 e 30 de outubro, no entanto, o Indicador avançou 1,7%. Em média, a cotação interna ficou 1,3% acima da paridade de exportação no mês; na última semana, porém, operou, em média, 3,8% abaixo.
A média mensal do Indicador foi de R$ 4,1090/lp em outubro, retração de 4,47% em relação à de setembro/26, mas aumento real de 12,52% frente ao de outubro/25 (valores deflacionados pelo IGPDI de setembro/26). Em dólar, a média do Indicador à vista foi de US$ 0,7995/lp, 1,4% acima da média do primeiro vencimento negociado na Bolsa de Nova York (ICE Futures), de US$ 0,7882/lp, mas 11,9% abaixo da média do Índice Cotlook A – referência internacional para a pluma posta no Extremo Oriente –, de US$ 0,9078/lp.
MERCADO INTERNACIONAL – A alta de 5,41% do dólar frente ao Real em outubro – a moeda fechou o dia 30 a R$ 5,453 – sustentou a paridade de exportação (FAS) calculada pelo Cepea, que subiu 1,5% no mês, atingindo R$ 4,2650/lp (US$ 0,7821/lp) no porto de Santos (SP) e R$ 4,2755/lp (US$ 0,7841/lp) no de Paranaguá (PR). O avanço ocorreu mesmo com a queda de 3,75% do Índice Cotlook A na mesma comparação, para US$ 0,8985/lp no fim do mês. Na ICE Futures, entre os primeiros vencimentos, apenas o contrato Dezembro/26 se desvalorizou em outubro. Os demais encerraram o mês com ligeiras altas: de 0,26% para o de Março/27, de 0,18% para o de Maio/27 e de 0,24% para o de Julho/27.
SAFRA BRASILEIRA 2026/27 – A produção brasileira de algodão em pluma pode atingir o recorde de 4,16 milhões de toneladas na safra 2026/27, segundo a primeira estimativa da Conab, divulgada em 15 de outubro. O resultado reflete o aumento de 3,7% na área, prevista em 2,093 milhões de hectares, que deve compensar a retração de 3,3% na produtividade, projetada em 1.986 kg/ha. Segundo a Companhia, a decisão de ampliar a semeadura está associada à rentabilidade do algodão em relação às demais culturas e à busca por maior valor agregado, em um contexto de incertezas climáticas relacionadas ao El Niño.
RITMO INDUSTRIAL – Dados do IBGE indicam novo enfraquecimento da produção física industrial em agosto, o que limita a demanda por matéria-prima e mantém as aquisições de algodão concentradas em negócios pontuais. Na fabricação de produtos têxteis, a atividade recuou 0,6% frente a julho de 2026 e 6,1% em relação a agosto de 2025. Na confecção de artigos de vestuário e acessórios, as quedas foram de 3,3% na comparação mensal e de 10,6% na anual.
Entre os demais segmentos, apenas a preparação e fiação de fibras têxteis apresentou crescimento de 0,5% em relação a agosto do ano passado. Os demais registraram retração, com destaque para a fabricação de tecidos de malha (-9,7%), seguida pela tecelagem, exceto malha (-7,4%), pelos artigos de malharia e tricotagem (-6,9%) e pelos artefatos têxteis, exceto vestuário (-5,3%).
VAREJO – No elo final da cadeia, o consumo de manufaturados segue sem sinais de recuperação consistente. Dados do IBGE mostram que as vendas no varejo de tecidos, vestuário e calçados subiram apenas 0,6% em agosto/26 frente a julho/26, mas recuaram 3,9% em relação a agosto/25. No acumulado de 2026, a queda é de 1,4% e, em 12 meses, de 1,8%. Esse desempenho pode estar associado à maior autela dos consumidores e às condições financeiras restritivas, fatores que limitam a recuperação do consumo e, por consequência, a demanda da indústria por matéria-prima.
CAROÇO DE ALGODÃO – A comercialização de caroço de algodão também foi pontual em outubro, com agentes concentrados no cumprimento de contratos a termo e compradores cautelosos nas aquisições. Colaboradores do Cepea relataram liquidez enfraquecida ao longo do mês, em meio às indefinições políticas e econômicas, o que influenciou na menor movimentação no mercado.
Em termos reais (valores deflacionados pelo IGP-DI de setembro/26), os preços médios do caroço no spot recuaram nas praças acompanhadas. Em Mato Grosso, a média foi de R$ 701,60/t em Lucas do Rio Verde, ligeiro recuo de 0,9% frente a setembro e queda de 23,7% em relação a outubro/25; de R$ 704,09/t em Campo Novo do Parecis, com retrações de 5,1% no comparativo mensal e de 26,6% no anual; e de R$ 823,53/t em Primavera do Leste, com baixas de 2% e de 19,2%, respectivamente.
Em Barreiras (BA), a média foi de R$ 988,09/t, com recuos de 3,9% em relação a setembro e de 18,7% em relação a outubro/25. Em São Paulo (SP), o caroço teve média de R$ 1.155,34/t, valor 4,5% inferior ao do mês anterior e 22,1% abaixo do de um ano atrás. Com isso, os preços médios reais de outubro foram os menores desde setembro/24 em Campo Novo do Parecis e em São Paulo e desde outubro/24 em Lucas do Rio Verde e em Barreiras.
Fonte: Cepea
Autor:Cepea
Site: Cepea
O mercado brasileiro de soja apresentou preços entre estáveis e levemente mais baixos nesta quarta-feira (11), após as altas registradas na terça-feira (10). De acordo com o analista da Safras & Mercado, Rafael Silveira, a comercialização foi calma, diante de uma leve queda da soja na Bolsa de Mercadorias de Chicago (CBOT) e do dólar um pouco mais fraco.
A comercialização permaneceu limitada, com poucos compradores buscando soja e ofertas restritas. Alguns compradores reduziram suas indicações de preços, mas os vendedores continuaram afastados das negociações.
Segundo Silveira, a diferença entre os valores pedidos pelos vendedores e os oferecidos pelos compradores permaneceu elevada, dificultando a realização de negócios.
No mercado físico, as cotações apresentaram poucas alterações nas principais praças brasileiras:
- Passo Fundo (RS): manteve em R$ 155,00 a saca
- Santa Rosa (RS): manteve em R$ 156,00
- Cascavel (PR): manteve em R$ 150,00
- Rondonópolis (MT): recuou de R$ 142,00 para R$ 141,00
- Dourados (MS): manteve em R$ 141,00
- Rio Verde (GO): recuou de R$ 143,00 para R$ 141,00
- Paranaguá (PR): manteve em R$ 161,00
- Rio Grande (RS): manteve em R$ 163,00
Soja em Chicago
Os contratos futuros da soja fecharam predominantemente em alta na Bolsa de Mercadorias de Chicago (CBOT), nesta quarta-feira. O dia foi de ajustes, após os ganhos acentuados de ontem. O relatório altista do Departamento de Agricultura dos Estados Unidos (USDA) voltou a dar suporte aos contratos, assim como o desempenho positivo do petróleo.
Divulgado na terça-feira (10), o relatório surpreendeu e indicou que a safra norte-americana de soja deverá ficar em 4,574 bilhões de bushels em 2026/27, o equivalente a 124,48 milhões de toneladas. A produtividade foi elevada de 53,1 para 53,3 bushels por acre. No relatório anterior, a estimativa era de 4,562 bilhões de bushels, ou 124,15 milhões de toneladas. O mercado apostava em um número de 4,601 bilhões de bushels.
Os estoques finais estão projetados em 300 milhões de bushels ou 8,17 milhões de toneladas. Em outubro, a previsão era de 315 milhões de bushels, ou 8,57 milhões de toneladas. O mercado apostava em um estoque de passagem de 336 milhões de bushels.
O USDA está trabalhando com esmagamento de 2,78 bilhões de bushels, repetindo outubro, e exportações de 1,720 bilhão de bushels, contra 1,685 bilhão projetados no relatório anterior.
O USDA projetou a safra mundial de soja em 2026/27 em 442,50 milhões de toneladas. Em outubro, a previsão era de produção de 442,70 milhões de toneladas. Os estoques finais para 2026/27 estão estimados em 123,50 milhões de toneladas, abaixo da previsão do mercado de 125,3 milhões de toneladas. Em outubro, eram esperadas 124,28 milhões de toneladas. Os estoques da temporada 2025/26 estão estimados em 124,98 milhões de toneladas.
Contratos futuros de soja
Os contratos da soja em grão com entrega em janeiro fecharam com alta de 2,75 centavos de dólar ou 0,22%, a US$ 12,30 3/4 por bushel. A posição março teve cotação de US$ 12,38 por bushel, com elevação de 3,50 centavos de dólar ou 0,28%.
Nos subprodutos, a posição dezembro do farelo fechou com alta de US$ 3,20 ou 0,98%, a US$ 329,70 por tonelada. No óleo, os contratos com vencimento em dezembro fecharam a 63,88 centavos de dólar, com ganho de 1,11 centavo ou 1,76%.
Câmbio
O dólar comercial encerrou a sessão com baixa de 0,43%, negociado a R$ 5,5617 para venda e a R$ 5,5597 para compra. Durante o dia, a moeda norte-americana oscilou entre a mínima de R$ 5,5527 e a máxima de R$ 5,5812.
Sustentabilidade
ARROZ/CEPEA: Maior oferta e demanda enfraquecida pressionam valores no RS – MAIS SOJA
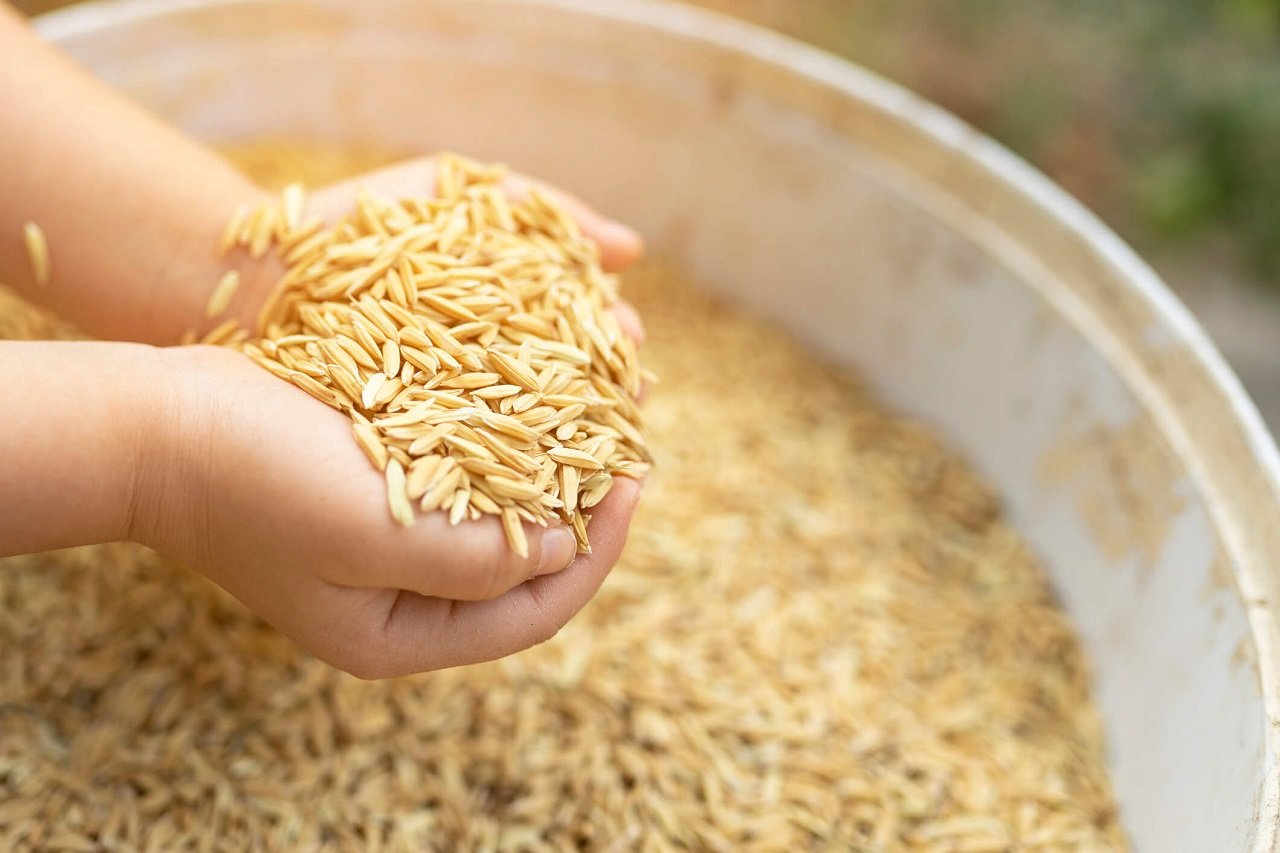
As cotações do arroz em casca recuaram no Rio Grande do Sul neste início de novembro, diante da maior disponibilidade do cereal em parte das regiões e da demanda enfraquecida.
Segundo o Cepea, parte dos produtores ampliou a oferta para obter recursos destinados à implantação da nova safra, enquanto a ausência de novas compras para exportação e a cautela das indústrias pressionaram os valores, sobretudo do arroz de menor rendimento.
O Centro de Pesquisas destaca que, no mercado doméstico, as vendas de arroz beneficiado seguem lentas, com pressão do atacado e do varejo sobre os preços, o que limita a possibilidade de reajustes nas cotações do arroz em casca.
Fonte: Cepea
Autor:Cepea
Site: Cepea

Agromensais/Algodão: Cotações fecham outubro em queda de 1,05%, apesar de recuperação na reta final – MAIS SOJA

Simpósio Sul-Brasileiro ABC+ será realizado em dezembro no Rio Grande do Sul

Corpo de Bombeiros combate incêndio de grandes proporções que destruiu barracão de marcenaria no bairro São Cristóvão — O Livre

Russi resolverá impasse sobre primeira-secretaria na próxima Mesa Diretora da ALMT — O Livre

PL em Mato Grosso continua em conflito interno após a eleição de 2026 — O Livre

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Business24 horas ago
Café arábica cai em Nova York, mas dólar impede queda maior dos preços no Brasil
 Business23 horas ago
Canal Rural faz 30 anos e lança site inspirado nas redes sociais para transformar acesso à informação no agro
 Business21 horas ago
Estoques de suco de laranja sobem 161,9% e chegam a 383,2 mil toneladas
 Featured21 horas ago
PIB da cadeia da soja e do biodiesel deve crescer 7,21% em 2026, aponta Cepea
 Business20 horas ago
Abate de bovinos em MT cresce 5,54% em outubro e soma 639,9 mil cabeças
 Sustentabilidade21 horas ago
Soja dispara em Chicago após USDA surpreender com projeções de safra e estoques dos EUA abaixo do esperado – MAIS SOJA
 Sustentabilidade14 horas ago
Despencou de novo! Após altas registradas na soja, preços caem no Brasil; confira
 Sustentabilidade21 horas ago
Soja recua em Chicago após forte alta, mas óleo registra valorização