Sustentabilidade
Safra 2025 de grãos é estimada em 341,9 mi de t – IBGE – MAIS SOJA

O Levantamento Sistemático da Produção Agrícola (LSPA), divulgado hoje (14) pelo IBGE, mostra que a safra nacional de cereais, leguminosas e oleaginosas deve totalizar 341,9 milhões de toneladas em 2025. Trata-se de um valor 16,8% ou 49,2 milhões de toneladas maior do que a safra obtida em 2024 (292,7 milhões de toneladas). Na comparação com agosto, a estimativa registrou alta de 0,2%, um acréscimo de 660,9 mil toneladas. A próxima divulgação do LSPA, em 13 de novembro, trará o primeiro prognóstico para a safra 2026.
A área a ser colhida este ano deve ser de 81,4 milhões de hectares, o que representa um crescimento de 3,0% (2,4 milhões de hectares a mais) em relação à área colhida em 2024. Frente ao mês anterior, a área a ser colhida apresentou uma expansão de 102,7 mil hectares (0,1%).
“Com auxílio do clima benéfico durante a safra de verão e a segunda safra, chegou-se ao recorde na safra de grãos. Outro motivo é que os produtores também ampliaram as áreas de plantio e investiram mais nas lavouras porque os preços de alguns produtos na época do plantio estavam atrativos e com boa rentabilidade”, explica o gerente do LSPA, Carlos Barradas.
Para a soja, a estimativa de produção foi de 165,9 milhões de toneladas. Quanto ao milho, a estimativa foi de 138,4 milhões de toneladas (26,1 milhões de toneladas de milho na 1ª safra e 112,3 milhões de toneladas de milho na 2ª safra). A produção do arroz (em casca) foi estimada em 12,4 milhões de toneladas; a do trigo em 7,8 milhões de toneladas; a do algodão herbáceo (em caroço) em 9,8 milhões de toneladas; e a do sorgo em 5,0 milhões de toneladas.
Em relação à safra de 2024, ocorrem acréscimos de 10,6% para o algodão herbáceo (em caroço); de 17,2% para o arroz em casca; de 14,4% para a soja; de 20,7% para o milho (crescimento de 14,0% para o milho 1ª safra e de 22,4% para o milho 2ª safra); de 24,8% para o sorgo; de 3,6% para o trigo; e para o feijão, ocorreu decréscimo de 0,5%.
O arroz, o milho e a soja são os três principais produtos deste grupo, que, somados, representam 92,6% da estimativa da produção e respondem por 88,0% da área a ser colhida. Em relação ao ano anterior, houve acréscimos de 4,8% na área a ser colhida do algodão herbáceo (em caroço); de 11,3% na do arroz em casca; de 3,6% na da soja; de 3,8% na do milho (declínio de 5,3% no milho 1ª safra e crescimento de 6,4% no milho 2ª safra); e de 11,4% na do sorgo; ocorrendo declínios de 5,5% na do feijão e de 18,5% na do trigo.
Safra de grãos no Centro-Oeste cresce 21,6% em 2025 em relação ao ano anterior
A estimativa da produção de cereais, leguminosas e oleaginosas apresentou variação anual positiva para todas as regiões: Centro-Oeste (21,6%), Sul (9,5%), Sudeste (16,8%), Nordeste (8,3%) e Norte (22,5%). Quanto à variação mensal, apresentaram aumentos na produção a Região Norte (1,3%), a Sul (0,1%), a Centro-Oeste (0,2%) e a Sudeste (0,1%). A Região Nordeste apresentou declínio (-0,3%).
Mato Grosso lidera como o maior produtor nacional de grãos, com participação de 32,4%, seguido pelo Paraná (13,5%), Goiás (11,3%), Rio Grande do Sul (9,4%), Mato Grosso do Sul (7,4%) e Minas Gerais (5,5%), que, somados, representaram 79,5% do total. Com relação às participações regionais, tem-se a seguinte distribuição: Centro-Oeste (51,4%), Sul (25,1%), Sudeste (8,8%), Nordeste (8,2%) e Norte (6,5%).
As principais variações absolutas positivas nas estimativas da produção, em relação ao mês anterior, ocorreram no Mato Grosso (258.551 t), no Tocantins (186.787 t), no Paraná (122.600 t), em Rondônia (86.757 t), em Goiás (69 470 t), em Sergipe (48.701 t), em Minas Gerais (37 130 t), em Roraima (13.253 t) e no Rio de Janeiro (134 t). As variações negativas ocorreram na Bahia (-43.325 t), no Ceará (-39.757 t), no Maranhão (-37.141 t), no Rio Grande do Sul (-28.785 t), no Acre (-4 826 t), em Pernambuco (-2 909 t), no Pará (-2.577 t), no Rio Grande do Norte (-1.563 t), no Espírito Santo (-1.353 t) e em Alagoas (-265 t).
As informações são do Levantamento Sistemático da Produção Agrícola (LSPA) e foram divulgadas pelo Departamento de Comunicação Social do IBGE.
Fonte: Rodrigo Ramos / Agência Safras News
Sustentabilidade
Quebra de safra e maior dependência de importações desafiam planejamento da indústria do trigo para 2027 – MAIS SOJA
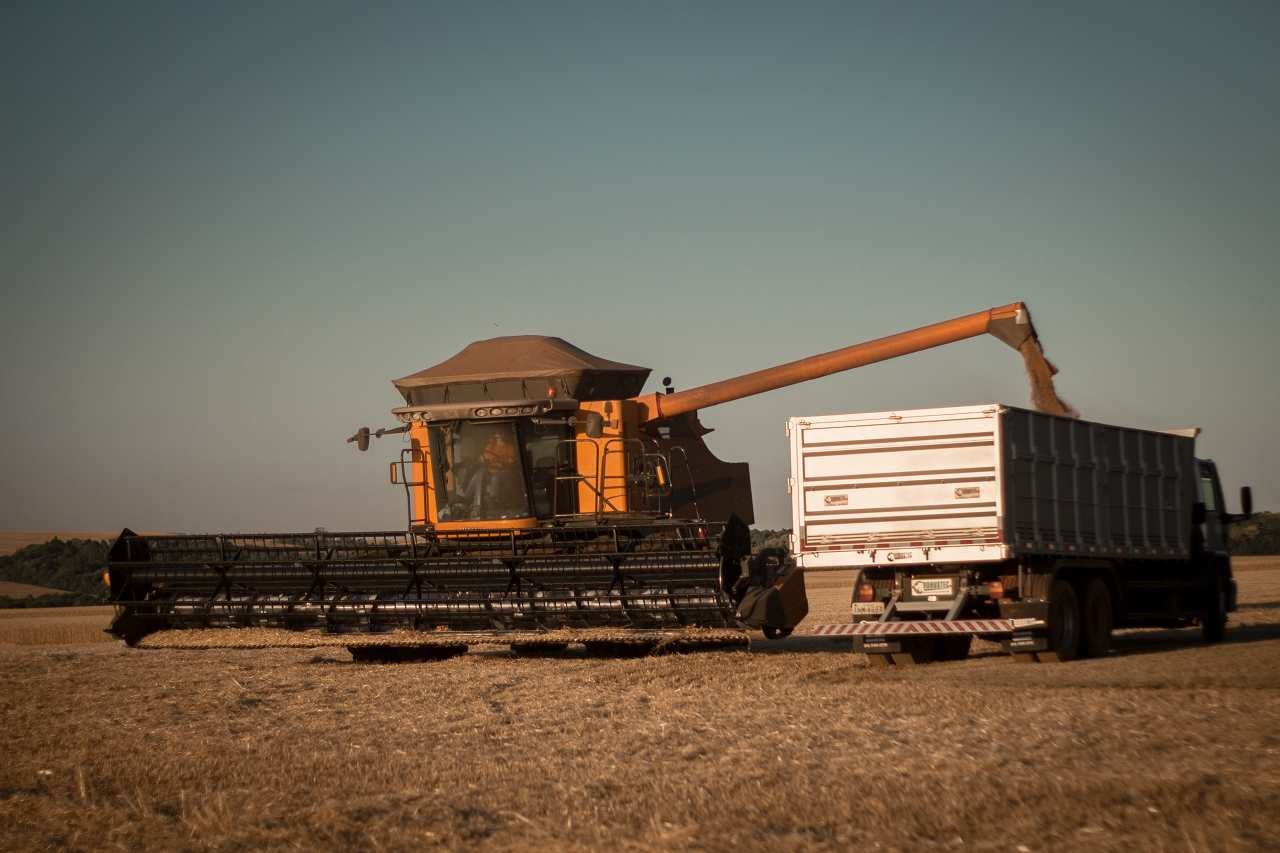
As perdas provocadas pelo clima na safra brasileira de trigo e a maior necessidade de importação do cereal colocam o abastecimento entre os desafios da indústria de moagem no planejamento de 2027. Segundo a Associação Brasileira da Indústria do Trigo (Abitrigo), as compras externas podem se aproximar de 9 milhões de toneladas no ciclo atual, acima da projeção inicial de 7,5 milhões. A produção nacional é estimada em cerca de 5,7 milhões de toneladas, mas a disponibilidade para os moinhos também depende da qualidade dos grãos e dos volumes já comprometidos.
Para os moinhos, a necessidade de ampliar as compras no exterior exige atenção aos prazos de reposição, às condições de transporte e à variação do câmbio. A concentração da demanda em períodos mais curtos, somada às incertezas geopolíticas e aos custos de frete e seguros, torna mais complexo o planejamento da aquisição de matéria-prima.
É nesse contexto que a Abitrigo promoverá o 33º Congresso Internacional da Indústria do Trigo, de 21 a 23 de outubro, no Windsor Barra Hotel, no Rio de Janeiro (RJ). O encontro reunirá representantes da cadeia e especialistas para trocar informações, analisar as perspectivas do mercado e discutir estratégias que contribuam para as decisões de abastecimento e gestão no próximo ano.
“O mercado nacional de trigo enfrenta um período crítico, em que as oscilações do clima forçam uma revisão profunda no planejamento do abastecimento”, enfatiza o presidente-executivo da Abitrigo, Rubens Barbosa. “Essa necessidade de buscar volumes adicionais no exterior traz impactos diretos para a operação, deixando o setor exposto às flutuações cambiais, ao aumento de fretes e seguros e às incertezas do cenário global. Nenhum moinho enfrenta esse cenário isoladamente. Por isso, o Congresso será o ambiente ideal para debatermos saídas práticas, alinharmos estratégias e identificarmos oportunidades diante deste momento de transição.”
Abastecimento e gestão na programação
As projeções de safra e comercialização do trigo no Brasil e no mundo serão discutidas no dia 23 de outubro, com análises de Elcio Bento, da Safras & Mercado, Índio Brasil dos Santos, da Solo Corretora de Cereais, e Oscar Spaccasassi, diretor de Comercialização de Trigo e Cevada da Bunge, na Argentina. O painel será moderado pelo conselheiro da Abitrigo e CEO do Moinho do Nordeste, Valdomiro Bocchese. O debate abordará as perspectivas de oferta e mercado que orientam as decisões de compra da indústria.
A programação também tratará de fatores que influenciam os custos e a operação dos moinhos. No dia 22, o analista de assuntos internacionais da CNN Brasil e colunista do Estadão, Lourival Sant’Anna, e o economista-chefe da MB Associados, Sérgio Vale, discutirão o panorama político, econômico e geopolítico, com moderação do presidente-executivo da Abitrigo, Rubens Barbosa. À tarde, o tema inteligência em gestão reunirá Antonio Maciel Neto, da Academia CEO, e Marcelo Treff, consultor em Gestão de Carreira e Desenvolvimento Gerencial, com mediação do superintendente da Abitrigo, Eduardo Assêncio. No mesmo dia, o painel sobre ciência do consumo abordará saudabilidade e farinhas funcionais, com Alessandra Rascovski, Lorenzo Rancati e Priscila Ariani, sob moderação de Vanderli Marchiori.
A programação contará ainda com workshops técnicos e sobre “O futuro do mercado de Farelo de Trigo”, com o especialista em manejo pós-colheita e processamento de grãos do IGP Institute/Kansas State University, nos Estados Unidos, Carlos Campabadal, e coordenação do fundador e consultor sênior da IL Lima Consultoria em Nutrição Animal, Ideraldo Luiz Lima.
No dia 23, a discussão sobre o processo regulatório e seus impactos para as empresas terá a participação do secretário de Defesa Agropecuária do Ministério da Agricultura e Pecuária, Carlos Goulart, e da CEO da NutraLíder Consultoria Regulatória, Luiza Zanatta, com moderação de Carlos Augusto Neves da Rocha, conselheiro da Abitrigo e CEO do Grande Moinho Cearense.
O Congresso começará na noite de 21 de outubro, com palestra de Alexandre Slivnik sobre liderança. Paralelamente aos debates, a feira de negócios reunirá fornecedores de máquinas, equipamentos, insumos e tecnologias para o setor.
As inscrições e a programação completa estão disponíveis clicando aqui.
SERVIÇO
33º Congresso Internacional da Indústria do Trigo
- Data: 21 a 23 de outubro de 2026
- Local: Windsor Barra Hotel – Rio de Janeiro (RJ)
- Informações e inscrições, clique aqui.
Fonte: Assessoria de imprensa
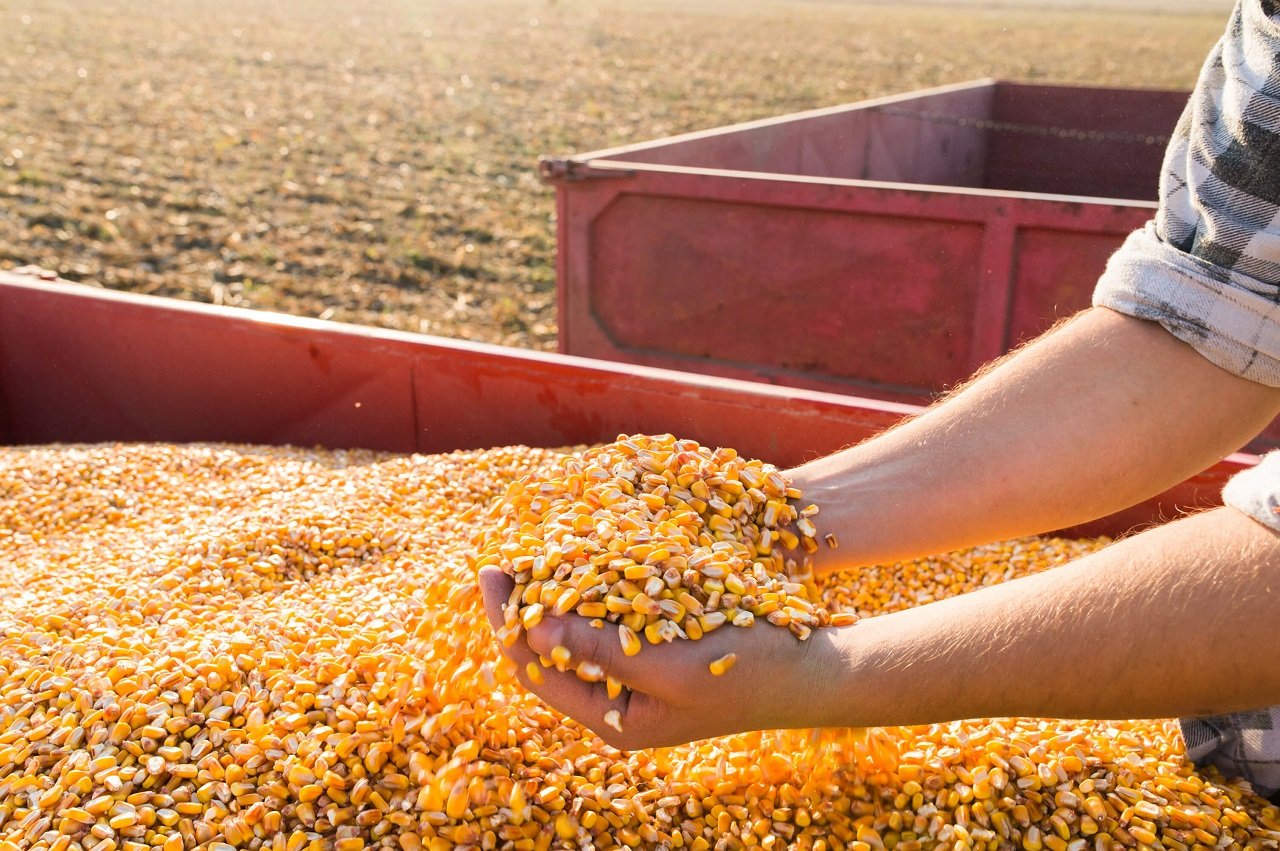
A Bolsa de Mercadorias de Chicago (CBOT) para o milho fechou a sessão de hoje com alta nos preços. O mercado foi sustentado pelo ritmo da colheita nos Estados Unidos, abaixo da média dos últimos cinco anos, e pela desvalorização do dólar frente a outras moedas.
Segundo o Departamento de Agricultura dos Estados Unidos (USDA), a colheita de milho alcançou 23% da área até 4 de outubro, acima dos 18% registrados na semana anterior, mas abaixo da média dos últimos cinco anos, de 27%.
O USDA também informou que 54% das lavouras estavam em condições boas ou excelentes, ante 57% na semana anterior. As áreas em situação regular correspondiam a 28%, contra 26% em 27 de setembro, enquanto 18% estavam em condições ruins ou muito ruins, ante 17% na semana anterior.
Os contratos de milho com entrega em dezembro fecharam a US$ 5,08, alta de 10,75 centavos, ou 2,16% em relação ao fechamento anterior. Os contratos de milho com entrega em março fecharam a US$ 5,22 1/4, avanço de 10,75 centavos, ou 2,10% em relação ao fechamento anterior.
Fonte: Agência Safras
Autor:Pedro Diniz Carneiro (pedro.carneiro@safras.com.br) / Safras News
Site: Agência Safras
Sustentabilidade
Preço do fertilizante importado sobe 12,8% e pressiona custos da safra 2026/27 – MAIS SOJA
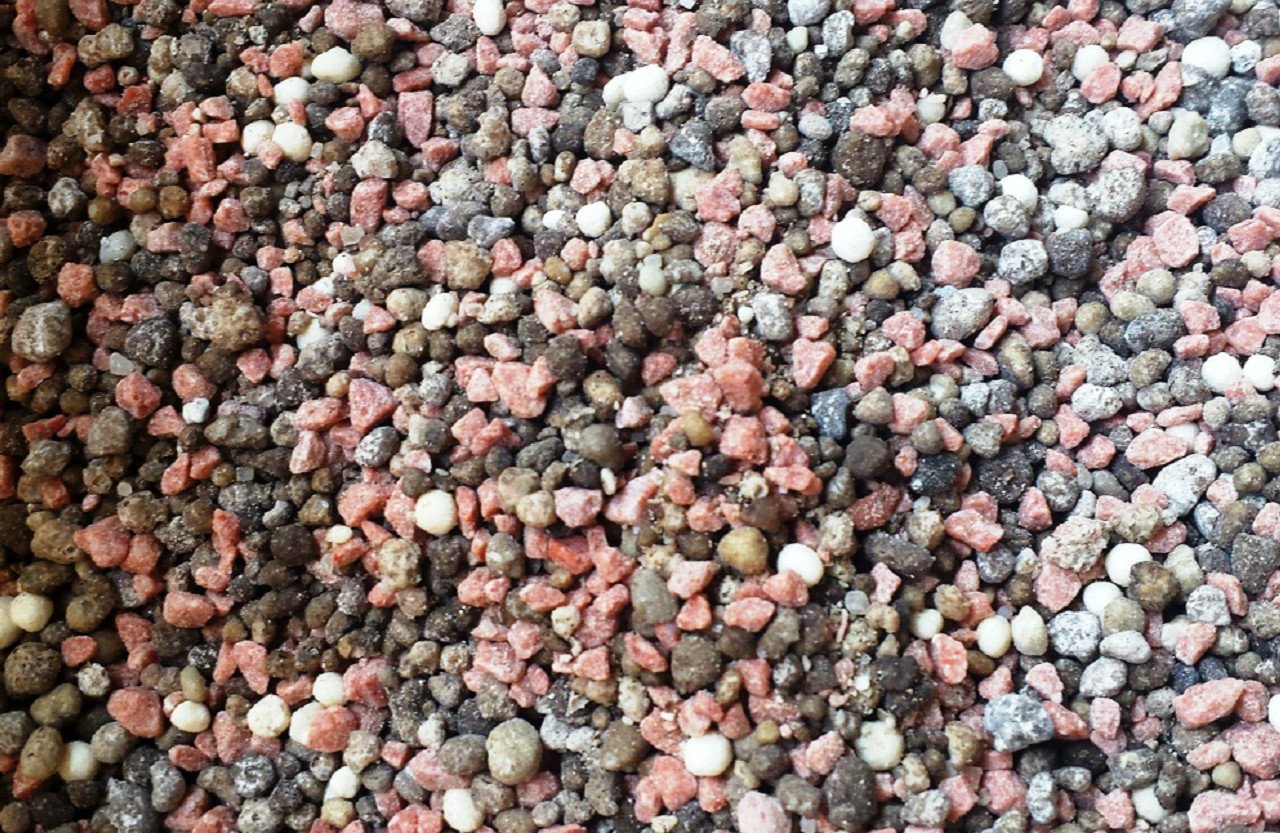
O início da safra 2026/27 encontra o produtor brasileiro diante de uma pressão que começa antes do plantio: o custo dos fertilizantes importados. Dados do Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) mostram que, em agosto, o Brasil importou 2,97 milhões de toneladas de adubos ou fertilizantes químicos, volume 43,2% inferior ao registrado no mesmo mês de 2025. O preço médio, porém, avançou 12,8% na mesma comparação, chegando a US$ 403,20 por tonelada.
O movimento não ficou restrito a agosto. Em julho, o preço médio de importação havia aumentado 18,8% em relação ao mesmo mês do ano anterior; em junho, 26,2%; e, em maio, 18,2%. Os dados colocam o custo das compras externas entre os pontos de atenção para o planejamento da produção agrícola.
A exposição brasileira às oscilações internacionais é elevada. Segundo o Ministério da Agricultura e Pecuária (Mapa), cerca de 85% dos fertilizantes utilizados no país são importados. Isso faz com que câmbio, preços internacionais, disponibilidade de transporte e alterações nas principais rotas comerciais possam repercutir sobre os custos internos.
Para Eudes Silveira, gerente de desenvolvimento de negócios e produtos internacionais, a dependência externa faz com que fatores que acontecem a milhares de quilômetros das lavouras brasileiras entrem na conta do produtor.
“O fertilizante não chega ao Brasil com um preço determinado apenas pelo valor do produto na origem. Existe uma cadeia internacional por trás dessa operação. Câmbio, disponibilidade de transporte, frete marítimo, rota utilizada e prazo de entrega entram nessa conta. Quando parte desses componentes fica mais cara ou instável, isso pode aparecer no custo final do insumo”, explica.
Levantamento divulgado pela Confederação da Agricultura e Pecuária do Brasil (CNA) em maio já apontava pressão sobre essa cadeia. Entre janeiro e abril de 2026, as importações brasileiras de fertilizantes nitrogenados e fosfatados recuaram 4% em volume na comparação com o mesmo período do ano anterior, enquanto o valor desembolsado pelo país aumentou 16%.
A origem dos produtos adiciona outra camada de exposição. Dados analisados pelo Banco Central mostram que, em 2025, a Rússia respondeu por 25,9% das importações brasileiras de fertilizantes, seguida pela China, com 18,8%, enquanto países do Oriente Médio representaram 14,5%. No caso dos nitrogenados, aproximadamente 22% das compras brasileiras tiveram origem no Oriente Médio.
Segundo Silveira, a concentração em mercados fornecedores exige que importadores e empresas acompanhem não apenas os preços internacionais, mas também possíveis gargalos logísticos.
“Em comércio exterior, não basta observar quanto custa uma tonelada na origem. Uma alteração de rota, redução da disponibilidade de transporte ou problema em uma região fornecedora pode modificar prazo e custo. Quando estamos falando de um insumo diretamente ligado ao calendário agrícola, previsibilidade logística também tem valor econômico”, afirma.
O cenário ganha importância diante do tamanho da próxima safra. A Companhia Nacional de Abastecimento (Conab) estima que a produção brasileira de grãos pode chegar a 366,6 milhões de toneladas em 2026/27, crescimento de 1,4% sobre o ciclo anterior, em uma área projetada de 85,3 milhões de hectares.
A pressão sobre os preços dos fertilizantes importados não significa necessariamente risco de desabastecimento. O ponto de atenção está na combinação entre dependência externa, preço internacional e custos envolvidos na internalização do produto em um setor no qual o planejamento das compras acompanha o calendário da produção.
Para Silveira, o cenário reforça a importância da diversificação comercial. “Quanto maior a dependência de poucos mercados, maior a exposição a acontecimentos que o importador brasileiro não controla. Trabalhar com alternativas de origem, planejamento de compra e antecedência logística não elimina a volatilidade internacional, mas reduz a exposição a decisões tomadas em cima da hora”, diz.
A dependência estrutural levou o país a buscar alternativas de longo prazo. Em setembro, foi instituído o Programa de Desenvolvimento da Indústria de Fertilizantes (Profert), que tem entre seus objetivos ampliar a produção nacional, reduzir a dependência externa e diminuir custos na cadeia agropecuária.
Enquanto o aumento da produção doméstica é uma estratégia de longo prazo, câmbio, frete, fornecedores e geopolítica continuam fazendo parte da formação do custo dos fertilizantes que chegam às lavouras brasileiras.
Sobre
Eudes Silveira é gerente de Desenvolvimento de Negócios e Produtos Internacionais, com cerca de 30 anos de experiência em comércio exterior. Atua no desenvolvimento de operações de importação e exportação, logística internacional e soluções para empresas que negociam com diferentes mercados. Sua trajetória inclui estruturação de operações internacionais, negociação com fornecedores, transporte de cargas e acompanhamento de processos relacionados à entrada e saída de produtos do Brasil.
Fonte: Assessoria de imprensa

Sine-MT oferta quase 2 mil vagas de trabalho na Grande Cuiabá e interior do estado

veja quem precisa, como fazer e o que muda para o produtor

Guarda Municipal prende homem por agressão e quebra-quebra dentro de casa em Várzea Grande

Quebra de safra e maior dependência de importações desafiam planejamento da indústria do trigo para 2027 – MAIS SOJA

Canola avança para a colheita no Rio Grande do Sul

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Featured21 horas ago
OAB consegue liminar no TJMT e suspende ação penal em face do Procurador do Município de Rio Branco
 Sustentabilidade6 horas ago
ALGODÃO/CEPEA: Preços recuam em setembro – MAIS SOJA
 Featured22 horas ago
MT lidera produção de grãos no Brasil e concentra 59,7% do gergelim nacional
 Business20 horas ago
El Niño muito forte eleva risco para plantio no Centro-Oeste e no Matopiba
 Featured19 horas ago
Eleitorado deu recado sobre segurança e custo de vida nas urnas, avalia cientista político da UnB
 Agro Mato Grosso21 horas ago
VÍDEO: ariranhas ‘brincam na areia’ no Pantanal de MT; biólogo explica
 Business7 horas ago
a estratégia de uma gigante do processamento de tomate
 Featured20 horas ago
Governador defende modelo de gestão de MT para o Brasil: “É isso que nós fazemos aqui e queremos para o país”