Sustentabilidade
De acordo com a Conab, na última semana a semeadura da 1ª safra 25/26 de milho no Brasil alcançou 20,80% da área estimada – MAIS SOJA


Na semana encerrada em 26/09, o indicador de diferencial de base do preço do milho entre MT e a CME-Group recuou 3,81% ante a semana anterior, fechando a média em R$ -8,76/sc. A queda foi influenciada pela valorização no preço do milho no estado, que aumentou 0,52% em relação à semana anterior, alcançando R$ 44,50/sc, sustentado pelo mercado interno, onde a demanda das indústrias permanece aquecida.
Em Chicago, por sua vez, as cotações permaneceram relativamente estáveis no período de 22/09 a 26/09, registrando queda de 0,28%, encerrando na média de R$ 53,26/sc. O movimento reflete a cautela do mercado diante da projeção da produção, em meio à possibilidade de corte de produtividade com o decorrer da colheita, aliado a queda nas condições das lavouras.
Por fim, para as próximas semanas, o mercado deve manter o foco nos dados do USDA, acompanhando o progresso das lavouras nos EUA, fatores que podem direcionar o comportamento das cotações.
REDUÇÃO: a cotação do milho na B3 contrato corrente apresentou desvalorização de 1,33% na última semana, acompanhando as perdas do mercado internacional.
QUEDA: a paridade de exportação para jul/26 caiu 0,63% no comparativo semanal, motivada pela retração do milho na CME-Group.
DIMINUIÇÃO: em Campinas/SP, o preço do milho encerrou a semana cotado a R$ 64,42/sc, registrando baixa de 1,28% ante a semana anterior.
De acordo com a Conab, na última semana a semeadura da 1ª safra 25/26 de milho no Brasil alcançou 20,80% da área estimada
Com isso, a semeadura apresentou avanço semanal de 6,10 p.p, enquanto ao mesmo período da safra 24/25, os trabalhos estão 4,60 p.p à frente e 2,60 p.p. acima da média das últimas cinco safras. O maior ritmo foi impulsionado pelo progresso na semeadura no Sul do país, com destaque para o Paraná (+20,00 p.p.), Santa Catarina (+20,00 p.p.) e Rio Grande do Sul (+13,00 p.p.). Até 20/09, a semeadura atingiu 44,00% no PR, 35,00% em SC e 66,00% no RS.
O desempenho mais acelerado decorre das condições climáticas favoráveis nessas regiões, onde as chuvas recentes garantiram boa umidade no solo para o início das operações. Apesar do adiantamento, apenas esses três estados iniciaram os trabalhos, que juntos representam 36,18% da área nacional projetada para a 1ª safra.
Por fim, nas próximas semanas, o NOAA prevê precipitações entre 35 e 75 mm na região Sul, o que tende a favorecer o desenvolvimento das áreas.
Confira o Boletim Semanal do Milho n° 867 completo, clicando aqui!
Fonte: Imea
Autor:Boletim Semanal do Milho
Site: IMEA
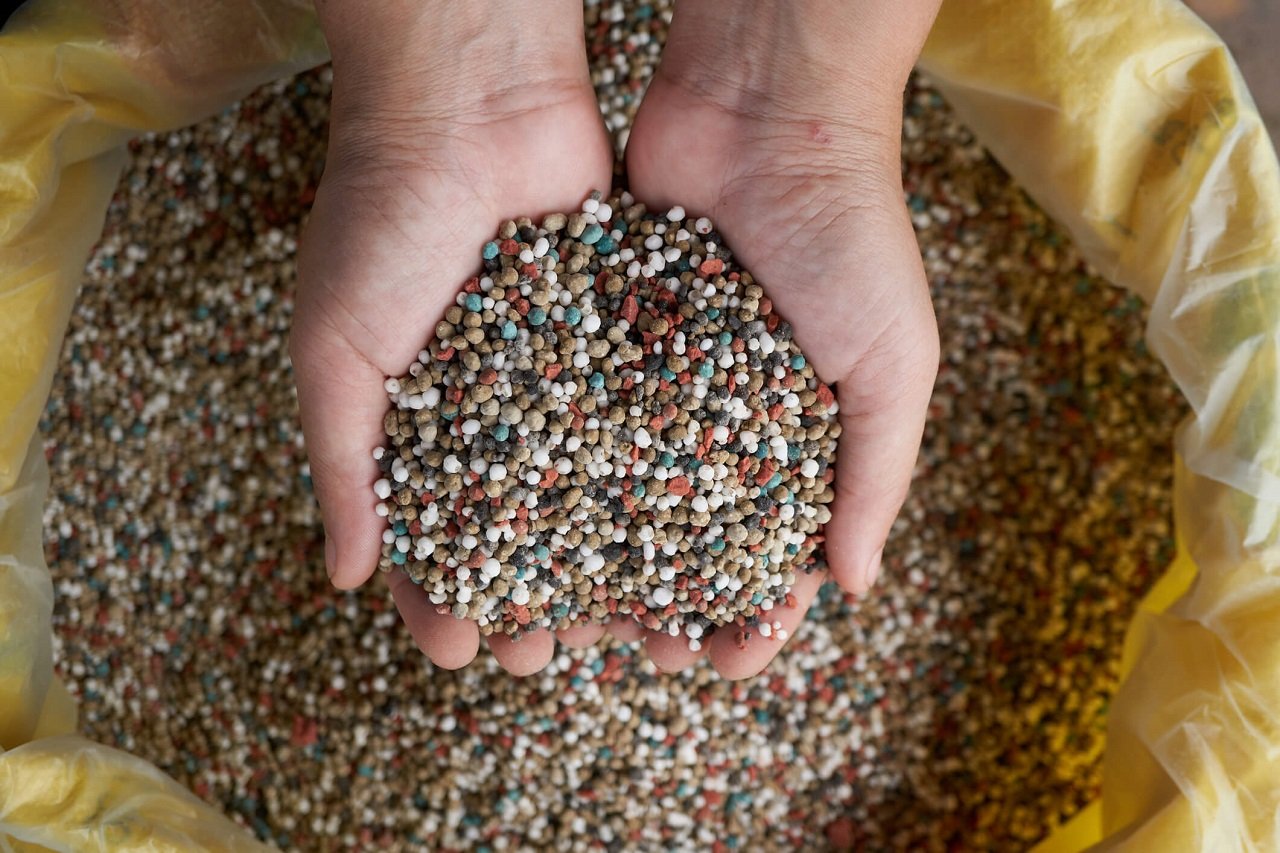
Em maio, junho e julho, redução nas entregas de fertilizantes foi de 15% a 20%, refletindo a persistência das graves adversidades geopolíticas globais e as dificuldades do produtor rural, como escassez de crédito, riscos de recuperações judiciais, altas taxas de juros, aumento de custos e riscos climáticos, em especial o El Niño.
A ANDA (Associação Nacional para Difusão de Adubos) informa que as entregas de fertilizantes ao mercado brasileiro no acumulado dos primeiros oito meses de 2026 foram de 27,31 milhões de toneladas. Isso significou redução de 10,4% ante as 30,47 milhões registradas em igual período de 2025. Em agosto, foram 4,33 milhões de toneladas, ante 5,25 milhões em 2025, com uma redução de 17,6%.
A ANDA relembra que o ano começou favorável, refletindo no primeiro trimestre o impacto positivo da boa safrinha. Mas, logo a seguir, com o início da guerra no Irã, em fevereiro, verificou-se o arrefecimento de novos negócios, que acabou sendo percebido com a queda das entregas a partir de maio, num ciclo que perdurou nos dados de agosto.
O Estado de Mato Grosso, líder nas entregas ao mercado, concentra a maior quantidade no período de janeiro a agosto, com 6,77 milhões de toneladas, ou 24,8% do total. Seguem-se: Paraná (3,07 milhões), Goiás (2,90 milhões), São Paulo (2,79 milhões), Rio Grande do Sul (2,24 milhões), Minas Gerais (2,07 milhões) e Bahia (1,96 milhão).
A produção nacional de fertilizantes intermediários encerrou agosto de 2026 com 418 mil toneladas. O volume representa queda de 40,2% na comparação interanual. No acumulado dos oito meses, foram 3,75 milhões de toneladas. Houve queda de 22,7% em relação a igual período de 2025, quando se produziram 4,86 milhões de toneladas.
As importações de fertilizantes intermediários continuam chegando ao Brasil com redução, totalizando, em agosto, 3,03 milhões de toneladas, com queda de 34%. No acumulado de janeiro a agosto de 2026, o total foi de 24,27 milhões de toneladas, significando retração de 12% em relação ao mesmo período de 2025, quando foram importadas 27,58 milhões de toneladas.
No porto de Paranaguá, principal porta de entrada dos adubos, ingressaram, de janeiro a agosto, 5,83 milhões de toneladas, indicando redução de 17,7% em relação a 2025, quando foram descarregadas 7,08 milhões de toneladas. O terminal representou 24% do total importado de todos os portos (Fonte: Siacesp/MDIC).
As informações são da ANDA.
Fonte: Agência Safras
Autor:Ritiele Rodrigues – ritiele.rodrigues@safras.com.br (Safras News)
Site: Agência Safras
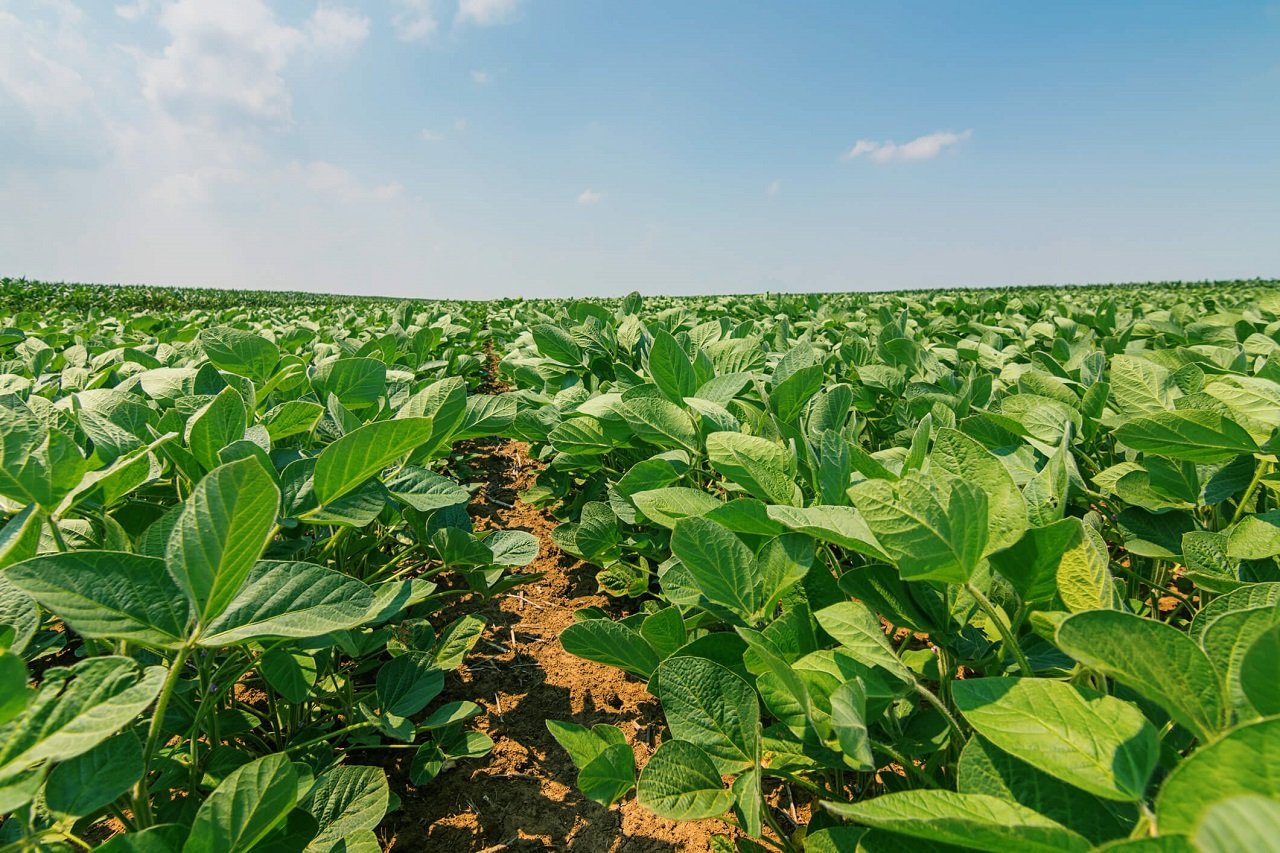
O número de nós na haste principal é uma das variáveis mais usadas para acompanhar o desenvolvimento da soja a campo. O intervalo de tempo térmico (graus dia ou soma térmica) entre a emissão de um nó e o próximo é chamado de plastocrono. Até pouco tempo, esse valor era tratado como constante durante toda a cultura, sem considerar que, a partir do florescimento, a emissão de nós passa a ocorrer junto com o desenvolvimento reprodutivo.
Um estudo conduzido por Dalla Porta et al. (2024), da equipe FieldCrops, reuniu 17 experimentos ao longo de 7 safras e 4 locais do Rio Grande do Sul (RS), com 25 cultivares de soja, sendo 6 de hábito de crescimento determinado e 19 de hábito indeterminado. Em vez de calcular um único plastocrono para o ciclo todo, foi dividido o período de emissão de nós em fases: nas cultivares indeterminadas, fase inicial (V1 a R1), intermediária (R1 a R3) e final (R3 a R5); nas determinadas, que têm menor sobreposição entre os estádios vegetativo e reprodutivo, apenas fase inicial (V1 a R1) e final (R1 a R3). Essa divisão permite acompanhar melhor a sobreposição entre o desenvolvimento vegetativo e reprodutivo durante a emissão de nós.
Os resultados mostraram que o ritmo de emissão de nós muda conforme o hábito de crescimento e a disponibilidade de água. Em cultivares determinadas irrigadas, a fase inicial do plastocrono (59,7 °C dia nó-1) foi mais rápida que a fase final (65,7 °C dia nó-1), enquanto no sequeiro essa diferença desaparece, com média de 70,1 °C dia nó-1 (Figura 1A e 1B). Já nas cultivares indeterminadas irrigadas, a fase intermediária foi a mais rápida (58,5 °C dia nó-1), mas no sequeiro o destaque foi a fase final, que praticamente dobrou o ritmo de emissão de nós, com plastocrono de 79,4 °C dia nó-1 frente a 60,6 °C dia nó-1 nas fases inicial e intermediária (Figura 1C e 1D), evidenciando o efeito do déficit hídrico justamente no período em que a planta já está formando vagens e grãos.
Os autores também observaram que esse padrão está ligado ao hábito de crescimento da cultivar, e não ao seu grupo de maturidade, o que reforça a importância de considerar essa característica na hora de interpretar a velocidade de desenvolvimento a campo. Dividir o plastocrono em fases, como proposto no estudo, dá uma base mais realista para os modelos de simulação da soja, aproximando a estimativa do número de nós — e, por consequência, do estádio de desenvolvimento da lavoura — do que de fato acontece quando a planta enfrenta déficit hídrico durante o enchimento de vagens e grãos.
Referências:
DALLA PORTA, F.S. et al. Improving understanding of the plastochron of determinate and indeterminate soybean cultivars. Revista Brasileira de Engenharia Agrícola e Ambiental, v. 28, n. 10, e278299, 2024. Disponível em: < https://doi.org/10.1590/1807-1929/agriambi.v28n10e278299 >, acesso: 01/11/2026.
Sustentabilidade
Mercado do algodão: Alta do dólar favorece exportação enquanto preço do caroço recua em MT – MAIS SOJA
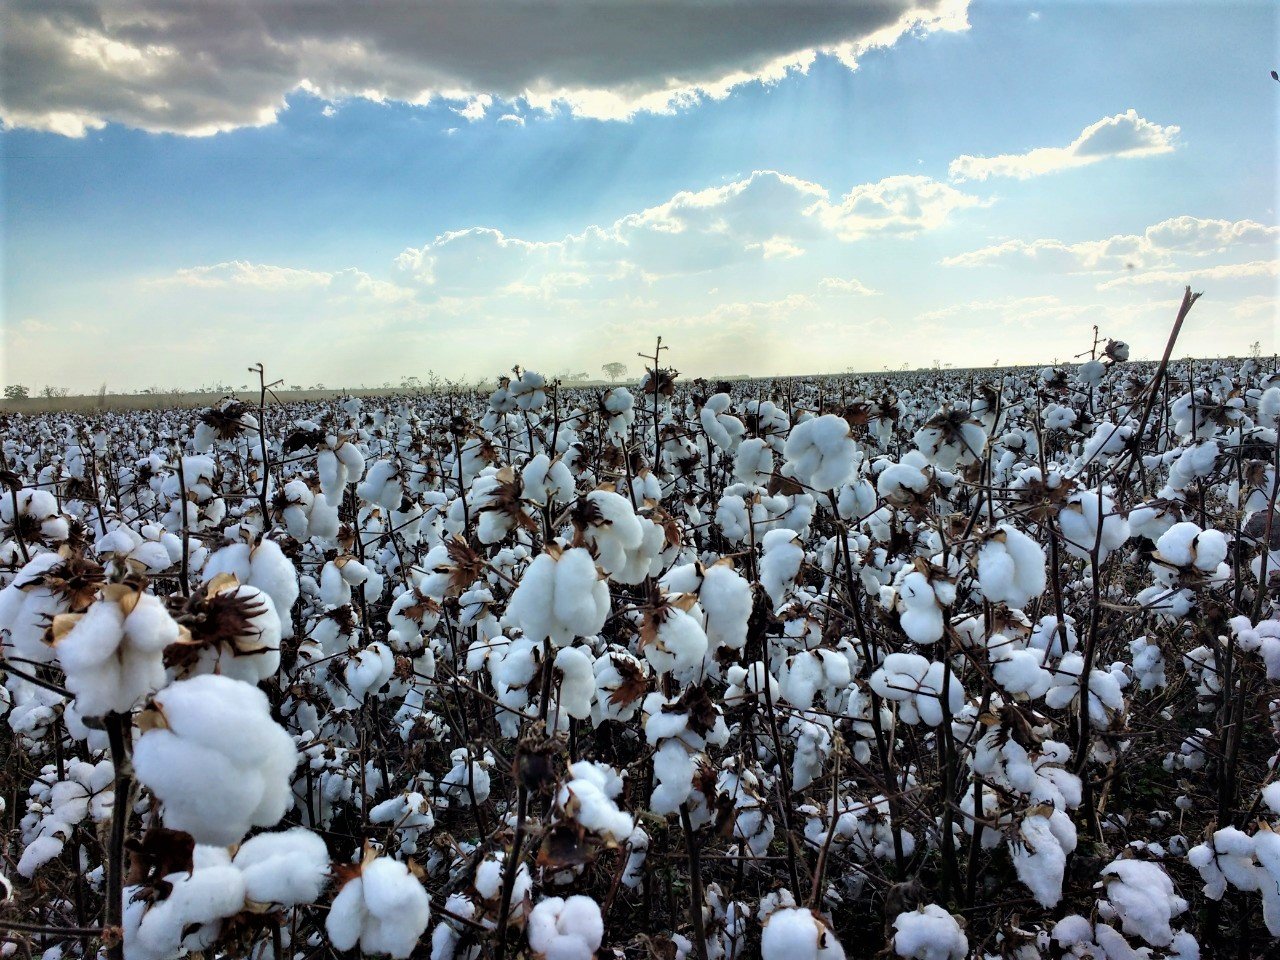
Em nov/26, a estimativa de safra do algodão 26/27 não apresentou alterações em seus indicadores. Dessa maneira, a área estimada para a próxima temporada ficou em 1,43 milhão de hectares, incremento de 3,84% em relação à safra 25/26, impulsionado pelos preços mais atrativos da pluma, que estimulam os cotonicultores a ampliar a área destinada à cultura.
O avanço da semeadura da soja indica que, até o momento, a janela de plantio do algodão não deve ser comprometida. No entanto, os possíveis impactos do El Niño e os volumes de precipitação durante o desenvolvimento das lavouras seguem como pontos de atenção. Nesse cenário, a produtividade média permaneceu estimada em 310,39 @/ha, recuo de 6,01% em relação ao recorde observado na última safra. Por fim, a produção está estimada em 6,65 milhões de toneladas de algodão em caroço. volume que representa uma redução de 2,41% em relação ao que foi observado na safra 25/26.
Confira os principais destaques do boletim:
- ALTA: na última semana, a paridade do contrato de dez/26 ficou na média de R$ 137,13/@, com aumento de 4,48%, reflexo da valorização do dólar no mesmo período.
- BAIXA: a queda do real, após a eleição presidencial do Brasil, ampliou a competitividade do algodão brasileiro no mercado internacional, contribuindo para o recuo da pluma em NY.
- VALORIZAÇÃO: dólar encerrou com alta de 7,15% na semana passada, ficando cotado na média de R$ 5,39/US$ ]
O beneficiamento do algodão em MT da safra 2025/26 atingiu 65,62% até a última sexta-feira.
O avanço amplia a oferta de caroço de algodão no mercado e contribui para pressionar as cotações. Em out/26, o preço médio fechou em R$ 718,40/t, redução de 5,54% ante set/26. Além disso, em comparação com a média de out/25, o preço nominal ficou 23,76% menor.
Embora a produção seja inferior à da safra passada, a queda expressiva das cotações no comparativo anual está associada, principalmente, à demanda enfraquecida no estado ao longo de 2026, que tem limitado a sustentação dos preços mesmo diante da menor oferta do produto.
Para o curto prazo, na ausência de sinais de recuperação da demanda, a expectativa é que os preços permaneçam pressionados, sem valorizações expressivas. Por fim, esse cenário está alinhado à tendência sazonal observada em períodos com condições de demanda semelhantes às atuais no estado.
Fonte: IMEA

CPI da Saúde aprova convocação de secretária adjunta e suspeito por fraudes em MT

Entregas de fertilizantes caem 10,4% no período de janeiro e agosto – MAIS SOJA

Polícia Civil cumpre mandado contra jovem de 23 anos suspeita de roubo de videogames em Cuiabá

Produtor de tabaco poderá acompanhar a classificação das folhas dentro de sua propriedade

Seciteci inicia cursos de qualificação para 116 detentos na Penitenciária Central e presídio feminino em Cuiabá

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Sustentabilidade13 horas ago
Complexo de fungos causadores de doenças de solo desafia produtividade do algodão – MAIS SOJA
 Featured24 horas ago
Câmara de Cuiabá muda data de concurso com salários de até R$ 11,6 mil; veja novo prazo
 Sustentabilidade10 horas ago
Mercado brasileiro de milho deve ter dia lento nos negócios – MAIS SOJA
 Sustentabilidade12 horas ago
Soja despenca ao menor preço em 11 semanas em Chicago
 Featured23 horas ago
Fred Gahyva propõe que SUS de Cuiabá aceite exames feitos na rede particular para agilizar atendimento de pacientes
 Featured9 horas ago
Para tentar evitar processo disciplinar, vereador Jeferson Siqueira ameniza pressão sobre suplente
 Business23 horas ago
IBGE inicia censo experimental do 12º CAFA com foco em geoplanejamento no Maranhão
 Business12 horas ago
Alta do dólar impulsiona preços do arroz, que atingem maior média desde fevereiro de 2025