Sustentabilidade
El Niño forte aumenta risco para o agronegócio – MAIS SOJA

O El Niño que está se consolidando na região equatorial do Oceano Pacífico pode se transformar em um dos principais fatores de risco climático para a agricultura brasileira na safra 2026/27. A Organização Meteorológica Mundial (OMM) prevê a intensificação do fenômeno nos próximos meses, com probabilidade próxima de 100% de que seus efeitos sejam sentidos até fevereiro de 2027. No Brasil, as consequências mais importantes não serão necessariamente uma queda generalizada da produção, mas uma combinação de excesso de chuva em algumas áreas, calor e irregularidade hídrica em outras, trazendo imprevisibilidade para as lavouras.
O Instituto Nacional de Meteorologia (Inmet), em conjunto com outras instituições federais, estima em 90% as chances de o El Niño ser especialmente forte entre setembro e novembro, modificando a circulação atmosférica, bem como a distribuição das precipitações e das temperaturas no país. “Esta previsão é particularmente relevante para o agronegócio porque a mudança no regime de chuvas impacta diretamente a produção agrícola nacional”, diz José Roberto Colnaghi, presidente do Conselho de Administração da holding Colpar Brasil, que opera negócios em setores como agropecuária, indústria e urbanismo.
O Brasil é um grande player mundial na produção de alimentos e este super El Niño pode tanto aumentar quanto reduzir as exportações brasileiras. “Isso depende de qual produto e de como o clima afetar a produção”, destaca José Roberto Colnaghi. Hoje, o agronegócio é fundamental para o comércio exterior brasileiro – o setor registrou exportações de US$ 87 bilhões no primeiro semestre deste ano.
No Sul, o El Niño tradicionalmente aumenta a ocorrência de chuvas. Já no Norte e no Nordeste, tende a reduzi-las. No Centro-Oeste e no Sudeste, os efeitos são mais variáveis, mas a elevação das temperaturas e a irregularidade das precipitações podem aumentar o estresse hídrico das lavouras.
O Sul está entre as regiões que exigem maior atenção. O excesso de umidade pode atrasar operações de plantio e colheita, além de aumentar a incidência de doenças. Ao mesmo tempo, a maior nebulosidade e as temperaturas mais elevadas podem reduzir o risco de geadas tardias, criando efeitos positivos para algumas culturas.
O trigo é um dos exemplos mais evidentes, pois depende de condições relativamente específicas durante seu ciclo e pode sofrer com excesso de chuva na colheita. Outras culturas de inverno podem ser beneficiadas pela maior disponibilidade de água, mas enfrentam o risco de doenças e problemas de qualidade caso a umidade seja excessiva. O resultado, portanto, dependerá do momento em que a chuva ocorrer.
No Centro-Oeste, o quadro é diferente. A previsão do painel oficial do El Niño indica que as condições de chuva podem favorecer, em determinadas áreas, a colheita do milho segunda safra, do algodão e da cana-de-açúcar. O problema aparece principalmente na combinação entre temperaturas elevadas e deficiência hídrica durante o período seco. Isso pode afetar pastagens, a disponibilidade de água para a pecuária e as condições para o início da próxima safra.
Para a soja, principal produto agrícola brasileiro e um dos destaques das exportações nacionais, o risco está menos em um impacto uniforme e mais na irregularidade. A cultura precisa de água em momentos específicos do ciclo, e períodos de estiagem ou calor excessivo podem reduzir o potencial produtivo. Excesso de chuva, no entando, pode dificultar o plantio e favorecer doenças. Por isso, a intensidade do El Niño, isoladamente, não permite afirmar que haverá uma quebra de safra nacional.
O café também merece atenção. No Sudeste, as condições previstas podem favorecer a colheita e as futuras floradas caso as chuvas retornem de maneira adequada depois do período seco. Temperaturas mais altas, no entanto, podem acelerar o ciclo das plantas e favorecer determinadas doenças.
“O El Niño precisa ser analisado regionalmente e também de acordo com cada atividade” diz José Roberto Colnaghi. Para quem produz alimentos, cria gado ou trabalha com florestas, mudanças no regime de chuvas e nas temperaturas podem alterar o planejamento, a disponibilidade de água, as pastagens, a produtividade e até a logística. Por isso, mais do que falar em perdas ou ganhos generalizados, é preciso olhar para os diferentes cenários e se preparar para eles”, destaca Colnaghi
O cenário exige atenção ainda no Norte e no Nordeste. O padrão típico do El Niño aumenta o risco de seca nessas regiões. Isso pode afetar culturas dependentes de chuva, pastagens e disponibilidade de água para a pecuária. No caso do Matopiba — área que reúne Maranhão, Tocantins, Piauí e Bahia e que se tornou uma das principais fronteiras agrícolas do país — temperaturas elevadas combinadas com chuvas irregulares podem aumentar o risco climático justamente em uma região de forte expansão da produção de grãos.
Diante deste quadro, especialistas avaliam o impacto econômico, pois os preços de alimentos, os custos de produção, as exportações e a renda dos produtores podem ser afetados. Vale ressaltar que, como os efeitos podem ser distintos nas diferentes regiões do país, a consequência mais provável é o aumento da volatilidade, e não necessariamente uma alta generalizada dos alimentos.
Ou seja, o maior efeito do fenômeno climático sobre o agronegócio brasileiro pode acabar sendo a imprevisibilidade: uma mesma ocorrência que beneficia uma cultura pode prejudicar outra. Em um país de dimensões continentais, o desafio da safra 2026/27 será menos enfrentar um único El Niño e mais administrar vários efeitos simultâneos.
A agricultura brasileira entra, assim, em um período em que a capacidade de administrar o risco climático ganha importância. “Zoneamento agrícola, escalonamento do plantio, conservação de água e solo e acompanhamento das previsões meteorológicas podem reduzir a exposição das lavouras aos extremos”, finaliza José Roberto Colnaghi.
Fonte: Assessoria de imprensa
Sustentabilidade
CEEMA: Soja dispara após relatório do USDA, mas sustentabilidade da alta divide analistas – MAIS SOJA
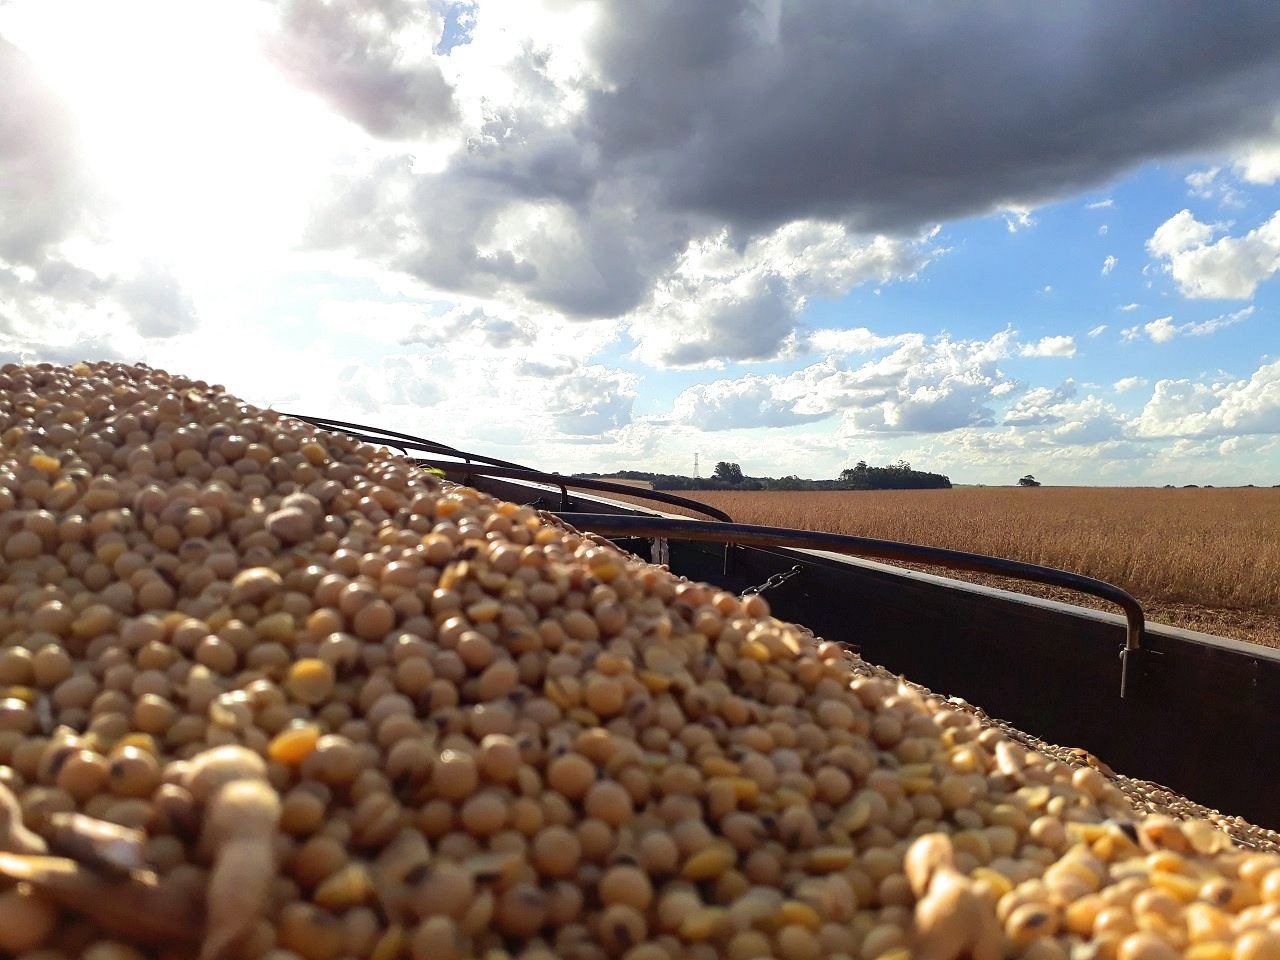
As cotações da soja, em Chicago, vinham em forte baixa até o dia 09/11, com o primeiro mês cotado chegando a bater em US$ 11,81 neste início de novembro. No dia 10/11, com o anúncio do relatório de oferta e demanda do USDA, o mercado virou para altista de forma desproporcional, chegando a US$ 12,29/bushel no dia 11. Depois, no fechamento desta quinta-feira (12), o bushel cedeu um pouco e o fechamento ficou em US$ 12,27, contra US$ 11,81 uma semana antes.
O aumento desproporcional, justificado pelo fato de que o mercado esperava números mais elevados, tanto para a produção quanto para os estoques finais estadunidenses, não se sustenta, pois o quadro realista indicava manutenção do que já havia sido anunciado em outubro, com pequenas mudanças, as quais são normais.
Especialmente porque a qualidade das lavouras estadunidenses havia caído bastante nas semanas anteriores. Assim, a especulação aproveitou para a tomada de novas posições compradas, diante do forte recuo em Chicago ocorrido nos dias anteriores. Efetivamente, o relatório do USDA, para o ano 2026/27, em um momento em que a colheita nos EUA está praticamente encerrada, apontou os seguintes números:
1) Uma colheita de 124,5 milhões de toneladas para os EUA, com leve aumento de 300.000 toneladas sobre outubro;
2) Os estoques finais estadunidenses foram levemente reduzidos em 400.000 toneladas, passando a 8,2 milhões de toneladas;
3) A produção mundial está, agora, estimada em 442,5 milhões de toneladas (menos 200.000 toneladas sobre outubro), enquanto os estoques finais mundiais ficariam em 123,5 milhões de toneladas, com recuo de 800.000 toneladas sobre outubro;
4) A produção da Argentina foi mantida em 50 milhões de toneladas e a do Brasil em 186 milhões.
A partir de agora, o mercado se volta para a demanda mundial, especialmente da China, assim como ao ritmo de plantio, e ao clima, na América do Sul, a maior região produtora de soja do mundo. Em termos das importações chinesas de soja, importante destacar que as mesmas recuaram ao mais baixo nível para o mês de outubro desde 2023. Isso porque havia estoques elevados junto às indústrias de processamento chinesas, margens negativas
e os preços baixos da carne suína naquele país, fatos que reduziram as compras da oleaginosa. De fato, a China importou 7,35 milhões de toneladas de soja em outubro, 22,5% abaixo do recorde de 9,48 milhões de toneladas importadas em outubro do ano anterior e 38% a menos que em setembro, segundo dados alfandegários chineses.
O volume também ficou abaixo das expectativas do mercado, que apontavam para cerca de 9,5 milhões de toneladas por mês no quarto trimestre. De janeiro a outubro do corrente ano, as chegadas de soja ao maior comprador mundial totalizaram 93,5 milhões de toneladas, uma queda de 2,3% em relação ao mesmo período do ano passado. Enfim, tem-se que o rebanho suíno da China deve sofrer uma redução no quarto trimestre de 2026 ou no primeiro trimestre de 2027, pois o governo chinês busca estabilizar o mercado com excesso de oferta, o que complica a demanda futura por ração. Para se ter uma ideia, o estoque de matrizes reprodutoras da China estava em 36,02 milhões de cabeças no final de setembro, uma queda de 10,7% em relação a três meses antes.
Por sua vez, em termos de exportações por parte dos EUA, na semana encerrada em 05/11 os embarques de soja estadunidense somaram 1,9 milhão de toneladas, representando um recuo de 24,5% em relação a semana anterior. Desde o início do ano comercial 2026/27, em 1º de setembro, os Estados Unidos já embarcaram 14,14 milhões de toneladas de soja para exportação, volume 58% superior ao registrado no mesmo intervalo da temporada anterior. A China segue como principal destino da soja norte-americana, respondendo por aproximadamente dois terços dos embarques realizados na última semana (cf. USDA).
E no Brasil, com a recuperação em Chicago e nova desvalorização do Real (a moeda nacional trabalhou entre R$ 5,50 e R$ 5,60 por dólar na maior parte da semana), os preços internos da soja melhoraram aos produtores. No Rio Grande do Sul, as principais praças registraram R$ 137,00 a R$ 140,00/saco, enquanto no restante do país os valores oscilaram entre R$ 135,00 e R$ 147,00/saco.
Mesmo assim, o ritmo das exportações nacionais de soja não está intenso, pois os produtores esperam preços ainda melhores, o que está longe de ser uma garantia. Todavia, vale destacar que as exportações brasileiras de soja somaram 1,2 milhão de toneladas na primeira semana de novembro do corrente ano, fato que representou um crescimento de 37,3% na média diária em relação a novembro de 2025. Por outro lado, é inegável que, na atualidade, o câmbio assume importância decisiva para a formação do preço da soja no Brasil. Segundo analistas, os produtores brasileiros ainda teriam mais de 30 milhões de toneladas de soja estocadas da última colheita (cf. Brandalizze Consulting).
Entretanto, apostar na desvalorização do Real, para além do que já ocorreu, é muito arriscado, embora não seja impossível. O risco está no fato de que um Real mais fraco encarece as importações, inclusive os insumos agrícolas, elevando a inflação nacional, fator que deve levar o Banco Central brasileiro a intervir no mercado cambial, vendendo dólares de nossas reservas caso o movimento continue, além de manter os juros elevados. Destacando que a moeda brasileira se desvalorizou, nos últimos dias, muito mais do que as outras moedas do mundo, fato que logo mais deverá levar o mercado a uma correção. Tudo isso dependendo do que o governo brasileiro irá fazer em relação ao alto déficit fiscal. Por enquanto, o pacote de cortes ao redor de R$ 60 bilhões, anunciado no dia 11/11, parece não ter convencido o mercado.
Pelo sim ou pelo não, o fato é que os atuais preços são bons, e merecem ser levados em consideração pensando na realização de vendas futuras para a composição de preços médios na comercialização da futura safra.
Dito isso, o plantio da atual safra brasileira avançou para 67% da área esperada até o dia 06/11, superando a média das últimas cinco safras, que é de 62,7% (cf. Conab). O Mato Grosso chegava a 95,6%, Goiás a 74%, Minas Gerais 61%, Paraná 71%, São Paulo 90% e Rio Grande do Sul 23% até aquela data.
Enfim, a comercialização antecipada da nova safra de soja chegou a 48,3% da produção esperada no Mato Grosso, contra a média histórica de 37,4% (cf. Imea).
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).
Autor:Dr. Argemiro Luís Brum/CEEMA-UNIJUÍ
Site: Ceema/Unijuí
Sustentabilidade
CEEMA: Milho tem leve alta em Chicago após relatório do USDA, mas preços estacionam no Brasil – MAIS SOJA
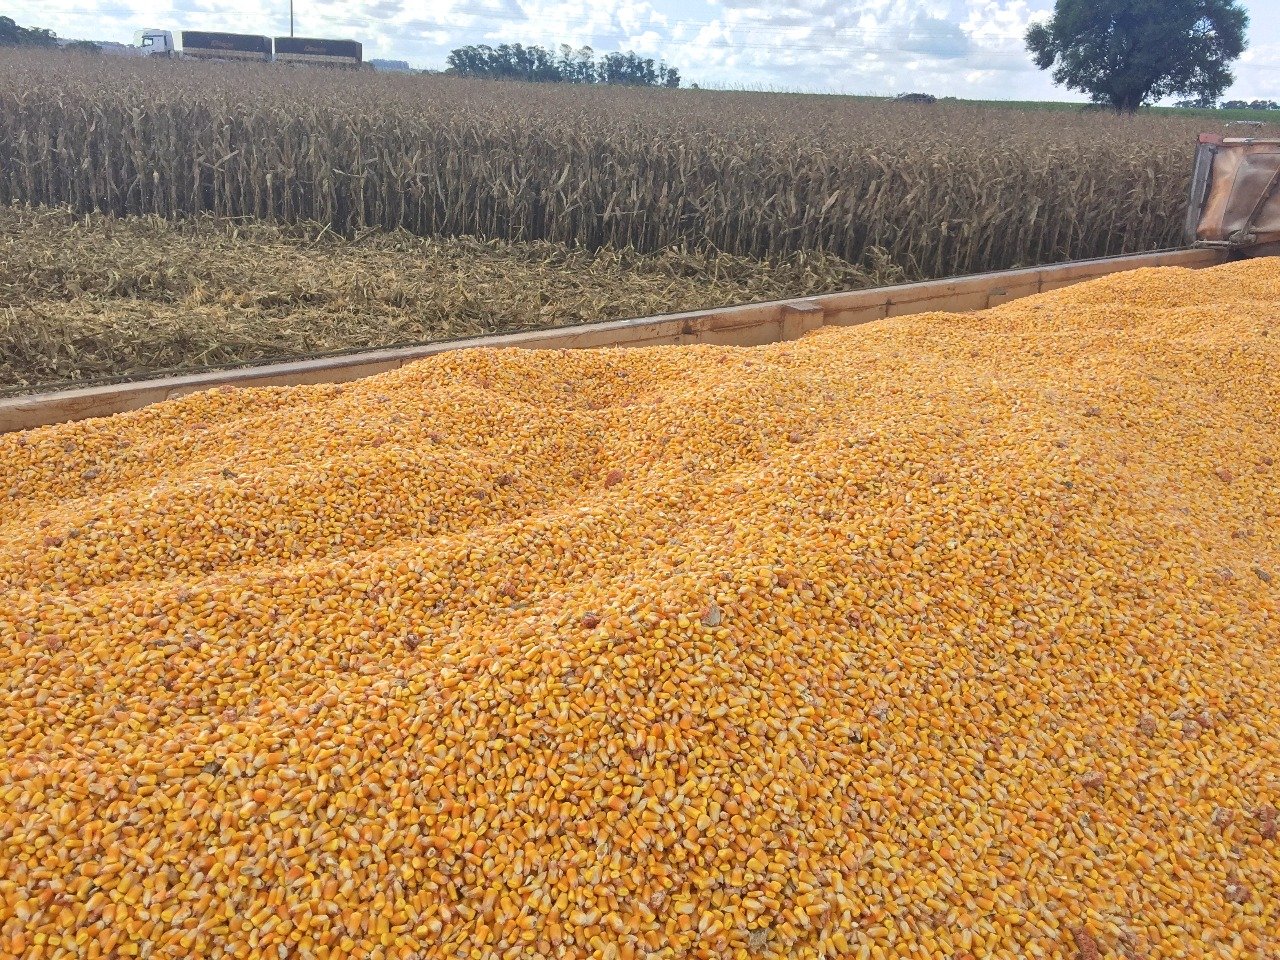
A cotação do milho, em Chicago, pouco oscilou nesta segunda semana de novembro, embora o viés das mesmas tenha sido altista, na medida em que atingiu a US$ 4,49 no dia 10/11. Mas esse movimento não se sustentou e o bushel do cereal fechou a quintafeira (12) em US$ 4,42, contra US$ 4,40 uma semana antes.
Esse viés altista veio do relatório de oferta e demanda do USDA, anunciado no dia 10/11, o qual trouxe os seguintes números para a safra 2026/27:
1) Redução da produção estadunidense para 403,7 milhões de toneladas e também dos estoques finais dos EUA, para 44,7 milhões. No primeiro caso, quase quatro milhões de toneladas a menos e no segundo caso um pouco mais de dois milhões;
2) Produção mundial de milho em recuo de 2,2 milhões de toneladas, com a mesma ficando em 1,291 bilhão de toneladas;
3) Aumento dos estoques finais mundiais em 1,5 milhão de toneladas, para 281,9 milhões de toneladas;
4) Produção brasileira em 141 milhões de toneladas e da Argentina em 57 milhões.
Já as exportações estadunidenses de milho somaram 905.000 toneladas na semana encerrada em 05/11, ficando dentro das expectativas do mercado. No acumulado do atual ano comercial, o volume exportado chega a 11,6 milhões de toneladas, ou seja, 16% abaixo do registrado no mesmo período do ano anterior.
Enquanto isso, no Brasil, os preços do milho estacionaram com viés de baixa. As principais praças gaúchas negociaram o cereal a R$ 60,00/saco, enquanto a média do Estado ficou em R$ 62,59/saco. Nas demais regiões do país, os valores oscilaram entre R$ 43,00 e R$ 63,00/saco.
Como o plantio da soja avança bem no Centro-Oeste, não se cogita, por enquanto, atraso no plantio da futura safrinha de milho. Ao mesmo tempo, a oferta do cereal, por parte dos produtores, continua elevada. Soma-se a isso a redefinição da futura safra, com a mesma sendo aumentada para 151,7 milhões de toneladas (cf. Safras & Mercado).
Dito isso, o plantio da safra de verão atingiu a 51,2% da área esperada até o dia 06/11, contra a média de 49,5% (cf. Conab). Já as exportações brasileiras de milho atingiram, nos primeiros quatro dias úteis de novembro, um total de 1,27 milhão de toneladas, sendo a média diária 20,1% superior à média de novembro de 2025 (cf. Secex). No mês de outubro, o Brasil exportou 5,69 milhões de toneladas, o melhor resultado mensal de 2026, embora o acumulado do ano ainda tenha permanecido abaixo do registrado no ano anterior. O fato é que a exportação desse início de novembro oferece uma melhor perspectiva para o equilíbrio do mercado brasileiro de milho. Vamos ver se esse comportamento se manterá até o fechamento do mês.
Enfim, para se chegar a mais de 151 milhões de toneladas de produção total de milho, espera-se uma safrinha produzindo 104,5 milhões, contra 97,3 milhões no ano anterior e o Norte e Nordeste chegando a 21,6 milhões. Os demais 25,6 milhões de toneladas viriam da safra de verão (cf. Safras & Mercado), lembrando que a Conab espera esta última muito superior, podendo atingir a 32,1 milhões de toneladas, ou seja, 6,5 milhões acima do que o analista privado indica.
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).
Autor:Dr. Argemiro Luís Brum/CEEMA-UNIJUÍ
Site: Ceema/Unijuí
Sustentabilidade
Primeiro prognóstico indica queda de 2,6% na safra de 2027, totalizando 346,6 milhões de toneladas – MAIS SOJA
A safra nacional de grãos (cereais, leguminosas e oleaginosas) para 2027 deve somar 346,6 milhões de toneladas. O número representa um declínio de 2,6% (9,2 milhões de toneladas a menos) em relação ao ano anterior.
A área a ser colhida na safra de 2027 foi estimada em 83,2 milhões de hectares, declínio de 0,1% em relação a 2026 (ou menos 78,5 mil hectares). Os números constam no primeiro prognóstico do Levantamento Sistemático da Produção Agrícola (LSPA), divulgado nesta sexta-feira (13) pelo IBGE.
A estimativa de outubro de 2026 para a safra nacional de grãos, por sua vez, alcançou 355,8 milhões de toneladas, 2,8% maior que a obtida em 2025 (346,1 milhões de toneladas). O número indica crescimento de 9,7 milhões de toneladas. Em relação ao mês anterior, houve aumento de 1,3 milhão de toneladas (0,4%). A estimativa da produção de cereais, leguminosas e oleaginosas de outubro é recorde da série histórica do IBGE.
Para o próximo ano, são aguardados efeitos de um El Niño forte, o que pode intensificar os fenômenos climáticos nas principais unidades da federação produtoras. Somado a isso, estão maiores dificuldades na aquisição de insumos agrícolas. Isso ocorre pois o encarecimento dos preços do petróleo resvalou nos custos de produção das lavouras ao encarecer a energia e os produtos de uso corrente como os adubos, corretivos, defensivos agrícolas e combustíveis.
“Um El Niño forte pode intensificar os fenômenos climáticos, como, por exemplo, aumentar os volumes de chuva na região Sul, o que está acontecendo nesse segundo semestre, comprometendo a produtividade das lavouras de inverno (trigo, aveia, ceva e canola) ou aumentar os períodos de falta delas em outras regiões, como é o caso da Centro-Oeste”, destaca o gerente de Agricultura do IBGE, Carlos Alfredo Guedes.
Guedes também destaca que os preços do petróleo e do dólar em patamares elevados pressionam os preços dos adubos utilizados nas lavouras, uma vez que o Brasil precisa importar esses insumos. Dessa forma, há aumento nos custos de produção reduzindo a rentabilidade dos produtores e exigindo maiores investimentos nos cultivos.
A safra de 2026 representou um recorde da série histórica do IBGE, resultado de um ano em que o clima beneficiou as lavouras na maioria das unidades da federação produtoras, havendo restrições mais severas de chuvas somente em Goiás e no Rio Grande do Sul.
Produção de soja e milho indica queda; sorgo avança
A primeira estimativa para a produção de soja em 2027 indica um declínio de 0,6% em relação a 2026, totalizando 173,9 milhões de toneladas. A área total cultivada deve ser de 48,4 milhões de hectares, o que representa uma ampliação anual de 0,1%. Em geral, a semeadura segue dentro do ritmo esperado, apesar de estar atrasada na comparação com a última safra.
As chuvas de setembro favoreceram a antecipação do início da semeadura, porém há registros de desaceleração na última quinzena de outubro, principalmente no Centro-Oeste, por conta da irregularidade da precipitação em algumas localidades, causando certo nível de apreensão nos produtores.
A projeção para o milho apresenta queda de 5,6%, totalizando 137,4 milhões de toneladas (redução de 8,1 milhões de toneladas em relação a 2026).
Para a 1ª safra, foi estimada uma produção de 29,3 milhões de toneladas, declínio de 1,3% ante 2026, com o rendimento médio caindo 3,1% e a área a ser colhida crescendo 1,8%. Para o milho 2ª safra, a estimativa de produção é de 108,1 milhões de toneladas, declínio de 6,7% em relação a 2026, havendo retrações de 0,7% na área a ser colhida e de 6,0% no rendimento médio.
Quanto ao algodão herbáceo (em caroço), a primeira estimativa é de 9,0 milhões de toneladas, declínio de 5,4% em relação à quantidade produzida em 2026. O rendimento médio, de 4.426 kg/ha, apresenta queda de 4,9%, enquanto a estimativa para área a ser colhida apresenta redução de 0,5%.
A estimativa para o arroz (em casca) indica uma produção de 10,9 milhões de toneladas, declínio de 3,6% em relação ao total produzido em 2026. As estimativas são de reduções de 1,3% na área a ser colhida e de 2,4% no rendimento médio.
No caso do feijão, considerando-se as três safras, a projeção é de 2,8 milhões de toneladas, redução de 0,5% em relação à safra colhida em 2026. A 1ª safra deve produzir 881,6 mil toneladas; a 2ª safra, 1,1 milhão de toneladas; e a 3ª safra, 779,0 mil toneladas. Apesar da redução frente a 2026, a produção provavelmente deve atender, embora de forma estreitamente justa, ao consumo brasileiro em 2027. Dessa forma, possivelmente, não haverá a necessidade da importação do produto.
“Para a safra 2027, tanto o petróleo como o dólar estão elevados e, portanto, o custo de produção deve ficar bem maior. Aliado a isso, muitos produtores estão descapitalizados e com dívidas junto aos bancos, o que deve limitar os investimentos. No Rio Grande do Sul temos perdas de produção há pelo menos cinco anos, além de uma tragédia devido aos elevados volumes de chuvas que caíram no estado em 2025 e 2026. Assim, os recursos para investir estão limitados”, ressalta Guedes sobre o desempenho em declínio dessas culturas.
Por outro lado, o prognóstico indica uma produção de sorgo (em grão) em 6,2 milhões de toneladas, aumento de 1,1% em relação ao obtido em 2026. A área plantada deve ficar em torno de 1,9 milhão de hectares, o que representa queda de 4,0% no comparativo com o ano anterior. O bom rendimento médio é o que tem sustentado o resultado, ao apresentar aumento de 5,1%.
Estimativa para safra de grãos alcança 355,8 de toneladas e bate recorde
A estimativa de outubro de 2026 para a safra nacional de grãos alcançou 355,8 milhões de toneladas, 2,8% maior que a obtida em 2025 (346,1 milhões de toneladas). O número é recorde na série histórica do IBGE.
A área a ser colhida foi de 83,2 milhões de hectares, aumento de 1,7 milhão de hectares frente à área colhida em 2025 (81,6 milhões de hectares), o que representa avanço de 2%. Em relação ao mês anterior, a área a ser colhida apresentou crescimento de 30.580 hectares.
O arroz, o milho e a soja – os três principais produtos deste grupo – somados representam 93,3% da estimativa da produção e respondem por 87,4% da área colhida. Frente a 2025, houve avanços de 1,3% na área a ser colhida da soja; de 2,6% na do milho (+7,9% na 1ª safra, e 1,3% na 2ª safra); e de 28,8% na do sorgo. Por outro lado, ocorreram declínios de 4,8% na do algodão herbáceo (em caroço), de 12,8% na do arroz em casca; de 3,0% na do feijão; e de 21,7% para o trigo.
Na produção, ocorreram acréscimos de 5,4% para a soja; de 2,7% para o milho (+15,4% na 1ª safra e –0,1% na 2ª safra); e de 12,7% para o sorgo. Registraram-se decréscimos de 3,9% para o algodão herbáceo (em caroço), de 11,0% para o arroz em casca, de 6,8% para o feijão; e de 32,3% para o trigo.
Para a soja, a estimativa de produção foi de 175,0 milhões de toneladas. Quanto ao milho, foi de 145,5 milhões de toneladas (29,7 milhões de toneladas na 1ª safra e 115,9 milhões de toneladas na 2ª safra). A produção de arroz (em casca) foi estimada de 11,3 milhões de toneladas; a do trigo, em 5,3 milhões de toneladas; a do algodão herbáceo (em caroço), em 9,5 milhões de toneladas; e a do sorgo, em 6,1 milhões de toneladas.
“Além do aumento das áreas das culturas, o clima ajudou as lavouras na maioria das unidades da federação produtoras. Houve exceção em Goiás, no Rio Grande do Sul e no Paraná. Goiás sofreu com a falta de chuvas durante a segunda safra, deixando de colher 4,5 milhões de toneladas de milho”, destaca Guedes.
Volume da produção cresce em todas as regiões
A estimativa para o volume da produção em outubro de cereais, leguminosas e oleaginosas cresceu em todas as regiões na comparação anual: Centro-Oeste (1,3%), Sul (5,2%), Sudeste (0,4%), Nordeste (9,5%) e Norte (0,8%).
Quanto à variação mensal, houve crescimentos no Norte (0,2%), no Centro-Oeste (1,2%). A região Sudeste apresentou estabilidade e ocorreram declínios no Sul (-1,0%) e no Nordeste (-0,1%).
Na distribuição da produção pelas Unidades da Federação, o Mato Grosso lidera como o maior produtor nacional de grãos, com participação de 32,1%, seguido pelo Paraná (13,2%), Rio Grande do Sul (10,2%), Goiás (9,5%), Mato Grosso do Sul (9,1%) e Minas Gerais (5,5%), que, somados, representaram 79,6% do total. Com relação às participações regionais, tem-se a seguinte distribuição: Centro-Oeste (50,9%), Sul (25,5%), Sudeste (8,8%), Nordeste (8,5%) e Norte (6,3%).
Sobre o LSPA
Implantado em novembro de 1972 com o propósito de atender às demandas de usuários por informações estatísticas conjunturais mensais, o Levantamento Sistemático da Produção Agrícola – LSPA fornece estimativas de área plantada, área colhida, quantidade produzida e rendimento médio de produtos selecionados com base em critérios de importância econômica e social para o país. Ele permite não só o acompanhamento de cada cultura investigada, desde a fase de intenção de plantio até o final da colheita, no ano civil de referência, como também o prognóstico da safra do ano seguinte, para o qual é realizado o levantamento nos meses de outubro, novembro e dezembro. O LSPA está disponível no SIDRA. O próximo resultado da pesquisa, referente a novembro, será em 15 de dezembro.
Fonte: IBGE
Autor:IBGE
Site: IBGE

Falta de chuva ameaça desenvolvimento da soja em Mato Grosso

Setasc-MT realiza atividade prática da metodologia Cuidados para o Desenvolvimento da Criança em Nossa Senhora do Livramento — O Livre

CEEMA: Soja dispara após relatório do USDA, mas sustentabilidade da alta divide analistas – MAIS SOJA

IBGE projeta safra de grãos de 346,6 milhões de toneladas em 2027

Corpo de Bombeiros remove árvore que caiu sobre telhado de lanchonete na região central de Poconé — O Livre

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Business23 horas ago
Agronegócio precisa de novas soluções para superar crise de endividamento
 Business21 horas ago
IBGE encerra seminário dos 90 anos com destaque para pesquisas e Censo Agropecuário em SC
 Business20 horas ago
Aprosoja Brasil se manifesta sobre declarações do Banco do Brasil a respeito do crédito rural e diz que produtor quer pagar suas dívidas
 Business21 horas ago
Startup dos EUA inicia testes no Brasil de biológico que reduz severidade do greening em até 70%
 Sustentabilidade21 horas ago
Quais fatores de manejo mais explicam o gap de produtividade do arroz irrigado na Argentina? – MAIS SOJA
 Sustentabilidade24 horas ago
Trigo fecha em alta em Chicago após ataque a porto russo no Mar Báltico elevar preocupações com embarques – MAIS SOJA
 Business17 horas ago
Consumo de café deve aumentar ao menos 2% em 2026, estima Abic
 Featured15 horas ago
Polícia Civil deflagra operação em quatro estados contra quadrilha que furtou R$ 2,1 milhões em defensivos agrícolas em Marcelândia — O Livre