Sustentabilidade
Análise climática e prognósticos para setembro, outubro e novembro/26 – MAIS SOJA

Análise climática de agosto
Em agosto de 2026, as chuvas foram acima de 90 mm na Região Sul, sul de São Paulo e na faixa litorânea da Região Nordeste, mantendo a umidade no solo com índices satisfatórios. Em grande parte do Centro-Oeste, do centro-norte de Minas Gerais, do interior do Nordeste, do leste do Amazonas, de Roraima, do Tocantins e grande parte do Pará, foram registrados acumulados mensais inferiores a 40 mm, resultando em menores teores de armazenamento de água no solo.
Na Região Nordeste, as chuvas se concentraram no litoral leste, com totais acima de 90 mm, desde o Rio Grande do Norte até Alagoas. Em parte destas áreas, o armazenamento de água no solo se manteve favorável, beneficiando o milho terceira safra. Já no semiárido e demais áreas do Sealba e Matopiba, os valores não ultrapassaram os 40 mm, ocorrendo a redução dos índices de umidade do solo. Nas áreas de final de ciclo, o tempo seco favoreceu a maturação e a colheita das lavouras. Maiores volumes de chuva, na Região Centro-Oeste, foram registrados somente no sul de Mato Grosso do Sul, com acumulados acima de 40 mm. Nas demais áreas, foram registrados baixos volumes e em algumas localidades não houve registro de precipitação.
O predomínio de tempo seco reduziu a umidade do solo e favoreceu o avanço da colheita de algodão, milho segunda safra, feijão terceira safra e trigo. Na Região Sudeste, as chuvas foram mais significativas no sul e leste da região, com volumes acima de 40 mm. Já no norte de São Paulo e em grande parte de Minas Gerais, registraram menos de 30 mm. As condições de tempo mais seco vêm favorecendo o andamento da colheita de culturas como
milho, algodão, trigo e feijão.
Na Região Sul, os volumes de chuva foram superiores a 150 mm no leste dos três estados, mas, principalmente, na parte sul do Rio Grande do Sul, onde os acumulados do mês ultrapassaram os 250 mm. Este cenário manteve os índices de umidade do solo elevados, porém o excesso hídrico prejudicou pontualmente a cultura de trigo, favorecendo a ocorrência de doenças fúngicas. No restante da região, os acumulados de chuva variaram entre 70 mm e 100 mm, exceto no noroeste do Paraná, onde as chuvas foram inferiores a 40 mm.
Em agosto, as temperaturas máximas permaneceram acima de 30 °C nas Regiões Norte, Nordeste e Centro-Oeste. Os maiores valores ficaram acima de 36 °C em áreas do Tocantins, Mato Grosso, Goiás, Piauí e Maranhão. As menores máximas ocorreram, principalmente, na Região Sul e em áreas do leste das Regiões Sudeste e Nordeste.
Em relação às temperaturas mínimas, os valores superaram os 18 °C nas Regiões Norte e Nordeste, bem como em parte da Região Centro-Oeste. Nas Regiões Sul e Sudeste, as mínimas ficaram abaixo de 16 °C, refletindo em condições mais amenas. Os menores valores, entre 6 °C e 12 °C, ocorreram, principalmente, nas áreas serranas das Regiões Sudeste e Sul, associados à atuação de massas de ar frio. Houve registro de episódios de geadas, principalmente, no Rio Grande do Sul.
1.2. CONDIÇÕES OCEÂNICAS RECENTES E TENDÊNCIA
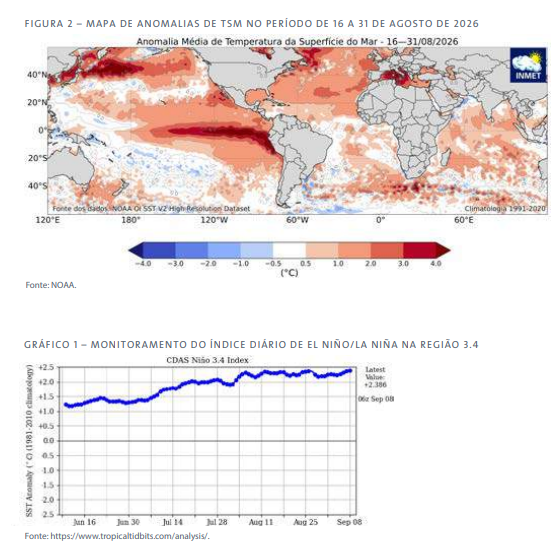
Na figura abaixo, observa-se a anomalia da Temperatura da Superfície do Mar (TSM) no período de 16 a 31 de agosto de 2026. Nesse intervalo, foram registrados valores acima de 2°C ao longo da faixa longitudinal compreendida desde a costa oeste da América do Sul até os 180°, indicando temperaturas acima da média climatológica. As águas mais aquecidas concentraram-se entre 80°W e 120°W, onde as anomalias foram acima de 3 °C. Ao analisar especificamente as anomalias médias diárias de TSM na região do Niño 3.4, delimitada entre 170°W e 120°W, verificaram-se valores positivos e acima 2°C durante agosto, sinalizando a persistência das condições de El Niño.
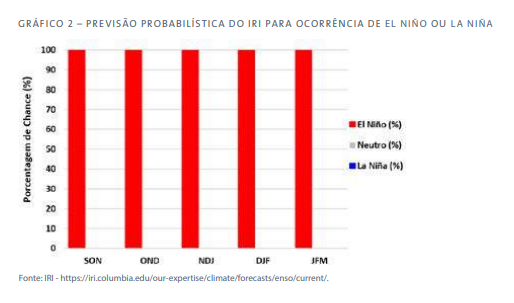
A análise do modelo de previsão do ENOS (El Niño – Oscilação Sul), realizada pelo Instituto Internacional de Pesquisa em Clima (IRI), aponta para a persistência das condições de El Niño, fase quente, durante o trimestre setembro, outubro e novembro de 2026.
3. PROGNÓSTICO CLIMÁTICO PARA O BRASIL – PERÍODO SETEMBRO, OUTUBRO E NOVEMBRO DE 2026
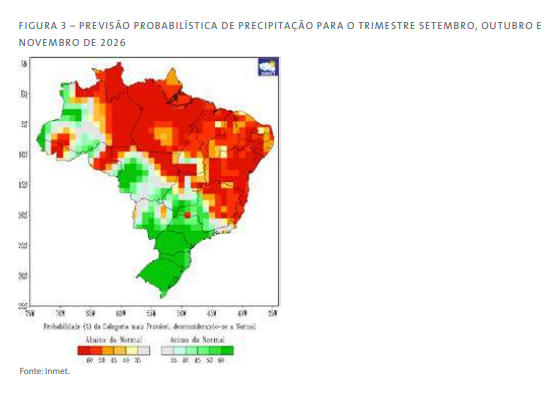
As previsões climáticas para os próximos três meses, de acordo com o modelo do INMET, são apresentadas na figura abaixo. O modelo indica predomínio de chuvas abaixo da média em grande parte das Regiões Norte e Nordeste. As chuvas acima da média são previstas para a Região Sul, além de áreas do oeste e sul da Região Centro-Oeste e parte sul da Região Sudeste.
Analisando separadamente cada região do país, a previsão indica chuvas abaixo da média em grande parte da Região Norte, o que poderá contribuir para a redução dos índices de umidade no solo. Por outro lado, são previstas chuvas acima da média no oeste da Amazônia, favorecendo a manutenção de índices mais elevados de umidade do solo nessa área.
Na maior parte da Região Nordeste, a previsão indica chuvas abaixo da média, o que deverá contribuir para a redução dos índices de umidade do solo. Ressalta-se, contudo, que a estação chuvosa na faixa leste da região se aproxima do fim, sendo esperada uma redução natural dos volumes de chuva nos próximos meses, característica do período de transição para a estação seca.
Para a Região Centro-Oeste, a previsão indica irregularidade das chuvas, com predomínio de chuvas próximas e acima da média, exceto em áreas do norte e nordeste de Mato Grosso, norte de Goiás e Distrito Federal, onde os volumes de chuva podem ficar abaixo da média, principalmente, em outubro e novembro.
Na Região Sudeste, a tendência é de chuvas abaixo da média no centronorte de Minas Gerais, Espírito Santo e norte do Rio de Janeiro. No sul de Minas Gerais e do Rio de Janeiro, bem como em grande parte de São Paulo, são previstos volumes de chuva próximos e acima da média.
Na Região Sul, a previsão indica chuvas acima da média ao longo do trimestre. De modo geral, os níveis de umidade no solo deverão permanecer adequados para o desenvolvimento das culturas. No entanto, a persistência de eventos de chuva poderá favorecer a ocorrência de excesso hídrico em áreas das porções central e oeste do Rio Grande do Sul, bem como no oeste de Santa Catarina, principalmente, em outubro.
As temperaturas médias do ar devem permanecer acima da média histórica em grande parte do país. Valores superiores a 27 °C são previstos em grande parte das Regiões Norte e Nordeste. Na Região Centro-Oeste, os valores devem variar entre 25 °C e 27 °C, assim como no oeste de São Paulo e norte de Minas Gerais. Em áreas do sul de Minas Gerais, leste de São Paulo e grande parte da Região Sul, são previstas temperaturas mais amenas e inferiores a 22 °C. Destacam-se, ainda, que as áreas de maior altitude da Região Sul podem ter temperaturas abaixo de 15 °C, especialmente, em setembro.
 Mais detalhes sobre prognóstico e monitoramento climático podem ser vistos na opção CLIMA do menu principal do site do Inmet.
Fonte: Conab
Sustentabilidade
Análise semanal do mercado: em pouco mais de um mês o milho perdeu quase um dólar de seu valor em Chicago. – MAIS SOJA
A cotação do milho, em Chicago, chegou a fechar o primeiro mês em US$ 4,48/bushel no dia 27/10, passando a US$ 4,51 na quinta-feira (29), contra US$ 4,60 uma semana antes. No dia 27/10 tivemos a mais baixa cotação desde o dia 13/08. Lembrando que o cereal chegou a US$ 5,43 no dia 21/09. Ou seja, em pouco mais de um mês o milho perdeu quase um dólar de seu valor em Chicago.
A pressão da colheita nos EUA vem reduzindo o preço do cereal. A mesma, até o dia 25/10, atingia a 60% da área semeada, contra 66% na média histórica.
Já na vizinha Argentina, o adido do USDA em Buenos Aires projeta uma produção de 62 milhões de toneladas de milho em 2026/27, o que seria 7 milhões a mais do que o relatório de oferta e demanda do próprio USDA anunciou em outubro. Segundo a mesma fonte, a Argentina deverá exportar 43 milhões de toneladas do cereal neste novo ano comercial, confirmando a maior concorrência para com o milho brasileiro. O adido também considerou uma área semeada de 8 milhões de hectares e uma produtividade média de 7.750 quilos/hectare. O consumo interno argentino seria de 19,1 milhões de toneladas, enquanto os estoques finais atingiriam 5,6 milhões.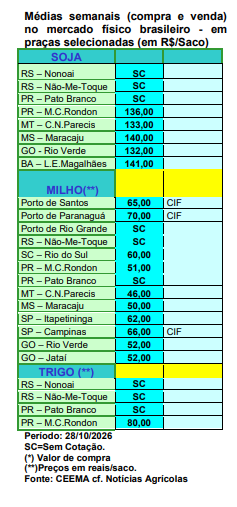
Entretanto, será preciso esperar o final da colheita, pois a Bolsa de Buenos Aires aponta que no oeste e no sul da região agrícola do vizinho país a umidade e baixas temperaturas estão atrasando o plantio, o qual está em 39,8% da área esperada. A mesma Bolsa avança uma projeção de colheita de 66 milhões de toneladas, superando largamente o que o adido estadunidense aponta.
E aqui no Brasil, diante da dificuldade nas exportações, pois, como vimos, a concorrência externa, especialmente da Argentina, está forte, os preços sofrem pressão baixista, embora ainda se mantenham em níveis mais elevados do que os praticados no primeiro semestre. Os mesmos oscilam entre R$ 44,00 e R$ 60,00/saco, destacando que muitas praças nacionais estavam sem cotação nesta última semana de outubro. De fato, a dificuldade para escoar a produção brasileira e a perda de competitividade nas exportações derrubaram os preços do milho no interior do país.
Desde setembro, o saco do produto recuou 22% em Sorriso (MT) e 19% em Rio Verde (GO), por exemplo. Uma retomada dos preços estaria na dependência das compras internas, esperada a partir de dezembro. O problema nas exportações pode impedir que o país alcance até mesmo as 38 milhões de toneladas exportadas, quando o esperado no início do ano era 42 milhões. Isso significa maior disponibilidade interna do cereal, o que se soma a um cenário positivo esperado para a safra de verão, que avança uma projeção de colheita ao redor de 32 milhões de toneladas.
Além disso, o recuo das cotações internacionais, somado às fortes oscilações do câmbio tem influenciado para a redução da paridade de exportação (salvo nesta última semana devido ao comportamento atípico do câmbio devido ao resultado das eleições brasileiras) e contribuído para as baixas no mercado interno.
Compradores seguem cautelosos nas novas negociações, observando o ritmo da semeadura que, apesar do elevado volume de chuvas, vem ocorrendo de forma satisfatória, mantendo as boas previsões de oferta nos próximos meses. Do lado vendedor, produtores têm se mostrado mais flexíveis na comercialização, com receio de novas desvalorizações e/ou para formar caixa (cf. Cepea).
Dito isso, o plantio da primeira safra de milho 2026/27 chegou a 40% da área prevista no Brasil até 23 de outubro, segundo levantamento da Conab, contra 38,9% na média.
Por sua vez, as exportações de milho, por parte do Brasil, continuam em ritmo abaixo das registradas no ano passado. Nos 16 primeiros dias úteis de outubro, o Brasil exportou cerca de 4,15 milhões de toneladas do cereal, segundo dados divulgados pela Secex. A média diária ficou 12,1% abaixo da média registrada em outubro de 2025. O Brasil precisaria embarcar 6 milhões de toneladas em novembro, outros 6 milhões em dezembro e cerca de 5 milhões em janeiro para alcançar as 38 milhões de toneladas exportadas no atual ano comercial (cf. Agrinvest).
Já no mercado interno do cereal, a produção de etanol de milho continua crescendo.
Segundo o Imea, o país produziu 2,9 milhões de metros cúbicos de etanol de milho entre julho e setembro de 2026, volume 23,7% superior ao registrado no mesmo período do ano passado. No mesmo intervalo, a produção total de etanol no Brasil somou 14,51 milhões de metros cúbicos, alta de 0,8% na comparação anual. Com isso, a participação do etanol de milho, na produção nacional, passou de 16,29% em julhosetembro de 2025 para 20% em julho-setembro de 2026. O Mato Grosso segue como principal polo desse movimento. Entre julho e setembro de 2026, o estado produziu 1,76 milhão de metros cúbicos de etanol de milho, o equivalente a 60,72% do total estimado no país. Na sequência aparecem Mato Grosso do Sul, com 539.220 metros cúbicos, Goiás, com 262.020, e Maranhão, com 220.290 metros cúbicos. Juntos, esses quatro estados concentraram 95,92% da produção brasileira de etanol de milho no período. Uma das vantagens do milho para a indústria é a possibilidade de formação de estoques, o que permite abastecer as usinas ao longo de todo o ano. Diferentemente da cana-de-açúcar, essa característica reduz a dependência de uma
safra concentrada e favorece a continuidade das operações industriais.
Autor/Fonte: Prof. Dr. Argemiro Luís Brum – Professor Titular do PPGDR da UNIJUI, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (PPGDR/FIDENE/UNIJUI).
Fonte: CEEMA – UNIJUÍ
Sustentabilidade
Análise semanal do mercado da soja: cotações, em Chicago, continuaram derretendo nesta última semana de outubro – MAIS SOJA
As cotações da soja, em Chicago, continuaram derretendo nesta última semana de outubro. O bushel da oleaginosa fechou a quinta-feira (29) em US$ 12,19, após US$ 12,24 na véspera e US$ 12,53 uma semana antes. Portanto, o primeiro mês cotado, depois de alcançar o nível de US$ 13,28/bushel no dia 21/09, despencou desde então, perdendo mais de um dólar em pouco mais de um mês.
Os motivos são: a forte pressão da colheita nos EUA (no dia 25/10 os produtores estadunidenses já haviam colhido 79%, contra 77% na média histórica, de uma área que deverá render um total de pouco mais de 124 milhões de toneladas – um recorde para aquele país); o avanço do plantio na América do Sul, onde se espera uma colheita também recorde no Brasil, com pouco mais de 181 milhões de toneladas; a venda de contratos pelos Fundos, os quais estavam em posição muito comprada na especulação em Chicago; a falta de novidades no front das guerras no Leste Europeu e no Oriente Médio, com o mercado absorvendo os efeitos da mesma, pelo menos até o momento.
Aqui no Brasil, as turbulências cambiais ocorridas no dia 26/10, após o resultado da eleição presidencial da véspera, levou a muitas praças a saírem do mercado. A média gaúcha ficou, na semana, em R$ 138,00/saco, enquanto nas praças nacionais que se mantiveram funcionando, os valores oscilaram entre R$ 132,00 e R$ 141,00/saco.
Em termos de câmbio, foi o mesmo que sustentou os preços nesta semana. Após chegar a R$ 5,60 no dia 26/10, contra US$ 4,99 três dias antes, o mercado cambial passou a se estabilizar chegando a R$ 5,35 no início da manhã do dia 29/10. Aos poucos o mercado deverá voltar aos níveis de antes do primeiro turno eleitoral, quando trabalhou entre R$ 5,00 e R$ 5,20 por dólar.
Afora isso, os demais elementos do mercado apontaram viés de baixa, contrabalanceados pelo fato de que o país está em plena entressafra, com exportações importantes a cada semana. Dito isso, parte do mercado alerta que se ocorrerem condições climáticas semelhantes às registradas durante o El Niño de 2023/24, pode haver redução de 9,7% na produção brasileira de soja da safra 2026/27, o que significaria uma perda de 17,6 milhões de toneladas em relação ao esperado, fato que levaria o volume final para 163,6 milhões de toneladas na próxima colheita. Um volume, inclusive, menor do que o colhido na última safra.
Por sua vez, o Brasil passou a temer as novas regulamentações da União Europeia contra o desmatamento. As mesmas podem reduzir as exportações do nosso farelo de soja para aquela região, abrindo espaço para a Argentina. O Brasil é o maior fornecedor de farelo de soja para ração animal da UE, respondendo por cerca de metade das importações do bloco no ano passado No total, nosso país exportou um volume recorde de 23,3 milhões de toneladas de farelo de soja em 2025, para todos os destinos (Cf. Federação Europeia de Fabricantes de Ração-FEFAC). Ora, a partir do dia 30 de dezembro próximo a UE “exigirá que os importadores comprovem que seus produtos não estão vinculados a terras desmatadas, com penalidades significativas em caso de descumprimento”. Pois no Brasil, nas últimas décadas, grandes áreas do centro, norte e nordeste do país se tornaram produtoras de soja em cima do desmatamento de terras, algo que não ocorreu na Argentina porque sua produção corre nas planícies do Pampa. Diante disso, a FEFAC aponta que os requisitos de rastreabilidade previstos podem excluir até 4 milhões de toneladas de farelo de soja brasileiro das importações europeias, volume que representaria 17% do total das nossas exportações do subproduto. Neste sentido, o Brasil recebeu uma recomendação de risco “médio”, com o Estado do Mato Grosso, na região CentroOeste, e outros, enfrentando “obstáculos estruturais e logísticos” que poderiam restringir a expansão de cadeias de abastecimento totalmente em conformidade com a regra europeia do desmatamento.
Pelo sim ou pelo não, a indústria argentina de esmagamento vem se preparando para ocupar o espaço, caso os exportadores brasileiros encontrem dificuldades para cumprir as regras mais rígidas da UE. Aliás, nesse sentido, na mais recente avaliação de risco, a FEFAC considerou a Argentina em risco baixo, projetando que quase toda a safra de farelo de soja do país, no primeiro semestre de 2027, atenderia aos requisitos. A Argentina é a maior exportadora mundial de farelo de soja, tendo exportado cerca de 27 milhões de toneladas no ano passado, das quais aproximadamente um quarto foi destinado ao Sudeste Asiático. O Paraguai também se posiciona positivamente para exportar aos europeus. Segundo a Câmara de Moagem de Grãos do Paraguai, o país possui “condições estruturais favoráveis” para atender aos requisitos europeus. Na região Oriental, onde é cultivada a maior parte da soja, uma lei, aprovada em 2004, proíbe o desmatamento para uso agrícola. Assim como a Argentina, o Paraguai recebeu uma recomendação de baixo
risco da FEFAC.
Enquanto isso, o plantio da safra brasileira de soja 2026/27 avançou para 42,8% da área prevista até 23 de outubro, segundo a Conab, contra a média de 40,2% das últimas cinco safras. O Mato Grosso segue puxando o avanço nacional e já alcançou 75,8% da área prevista, contra a média histórica de 70,3%. No Rio Grande do Sul, até o dia 29/10, o plantio atingia a 10% da área esperada, contra 12% na média (cf. Emater)
Enfim, segundo o escritório do USDA em Brasília, mesmo o Brasil colhendo uma safra recorde em 2026/27, os estoques finais nacionais cairiam para 3,96 milhões de toneladas, ou seja, 35% a menos do que os registrados no ano anterior. Isso porque as exportações brasileiras de soja em grão deverão alcançar 117,5 milhões de toneladas em 2026/27, com crescimento de 2,2% em relação ao ano anterior. Já o esmagamento interno da oleaginosa também deverá ser um novo recorde. O mesmo atingiria a 65 milhões de toneladas, com aumento de aproximadamente 2,4% sobre o ano anterior.
Com isso, o consumo total do grão, que inclui o processamento industrial e outras utilizações, deverá passar para 69,6 milhões de toneladas. Vale ainda destacar que a maior demanda por óleo de soja, especialmente para a produção de biodiesel, poderá ampliar a importância da indústria como compradora do grão brasileiro em 2027.
Assim, “para os produtores, a evolução das condições climáticas e a confirmação do tamanho da safra serão fundamentais para determinar se os estoques brasileiros efetivamente alcançarão os níveis projetados. Ao mesmo tempo, a expansão das exportações e da demanda industrial deverá estar entre os principais fatores de atenção para o mercado de soja em 2027” (Cf. Notícias Agrícolas)
Autor/Fonte: Prof. Dr. Argemiro Luís Brum – Professor Titular do PPGDR da UNIJUI, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (PPGDR/FIDENE/UNIJUI).
Fonte: CEEMA – UNIJUÍ
O mercado brasileiro de soja encerrou a semana com preços predominantemente mais altos nesta sexta-feira (30), sustentado pela valorização do dólar, apesar da volatilidade na Bolsa de Chicago. De acordo com o analista da Safras & Mercado, Rafael Silveira, as ofertas permaneceram firmes, mas a comercialização seguiu limitada, com volumes pouco expressivos.
O produtor continuou concentrado nos trabalhos de plantio da nova safra, enquanto a liquidez permaneceu restrita no mercado disponível. Apesar disso, a semana apresentou melhora na movimentação comercial, com maior registro de negócios.
“Tivemos mais negócios registrados ao longo da semana, mas os volumes ainda não foram muito significativos”, observa Silveira.
No mercado físico, as cotações da soja apresentaram avanços em importantes praças produtoras do país. Confira os preços:
• Passo Fundo (RS): subiu de R$ 153,00 para R$ 154,00
• Santa Rosa (RS): subiu de R$ 154,00 para R$ 155,00
• Cascavel (PR): subiu de R$ 149,00 para R$ 150,00
• Rondonópolis (MT): subiu de R$ 141,00 para R$ 142,00
• Dourados (MS): caiu de R$ 143,00 para R$ 142,00
• Rio Verde (GO): subiu de R$ 141,00 para R$ 142,00
• Paranaguá (PR): subiu de R$ 160,00 para R$ 161,00
• Rio Grande (RS): subiu de R$ 161,00 para R$ 162,00
Soja em Chicago
Os contratos futuros da soja fecharam em direções mistas na Bolsa de Mercadorias de Chicago (CBOT) nesta sexta-feira. Na semana, a queda acumulada foi de 2,7%, enquanto, no mês, as perdas chegaram a 5,73%. A sessão foi marcada por ajustes e posicionamento de carteiras.
Durante a maior parte do pregão, o mercado encontrou sustentação, com fundos e especuladores aproveitando oportunidades de compra após as quedas recentes. A previsão de chuvas nos Estados Unidos, que poderia atrasar os trabalhos de colheita, e os sinais de demanda aquecida ajudaram a sustentar as cotações.
No entanto, na reta final da sessão, os fundamentos de ampla oferta norte-americana reduziram os ganhos e levaram alguns contratos a operar no campo negativo.
Exportadores privados dos Estados Unidos informaram ao Departamento de Agricultura norte-americano (USDA) uma operação envolvendo 165.150 toneladas de soja, recebidas no período coberto pelo relatório, para destinos não revelados na temporada comercial 2026/27. Os exportadores também anunciaram a venda de 132.000 toneladas para destinos não revelados.
Contratos futuros de soja
Os contratos da soja em grão com entrega em janeiro fecharam em queda de 0,50 centavo de dólar, ou 0,04%, a US$ 12,34 1/4 por bushel. A posição março registrou cotação de US$ 12,43 3/4 por bushel, com elevação de 0,25 centavo de dólar, ou 0,02%.
Entre os subprodutos, os contratos do farelo de soja com vencimento em dezembro fecharam em baixa de US$ 4,70, ou 1,42%, a US$ 324,60 por tonelada.
Já os contratos do óleo de soja com vencimento em dezembro encerraram a 65,90 centavos de dólar por libra-peso, com ganho de 0,26 centavo, ou 0,39%.
Câmbio
O dólar comercial encerrou a sessão em alta de 1,12%, negociado a R$ 5,4477 para venda e a R$ 5,4457 para compra. Durante o dia, a moeda norte-americana oscilou entre a mínima de R$ 5,3872 e a máxima de R$ 5,4637.
Na semana, o dólar acumulou alta de 9%. No mês, a valorização chegou a 5,8%.

Seduc-MT destina R$ 150 mil para projetos pedagógicos em comunidades quilombolas

Bombeiros de MT preparam 2ª edição do Congresso ForestFire com previsão de 5 mil participantes

Consulta on-line da Carteira de Identidade registra mais de 316 mil acessos em MT

Soja pode perder 55% da produtividade sem controle de pragas e doenças, aponta estudo

Licenciamento ambiental para arroz irrigado é alvo de disputa judicial em SC

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Sustentabilidade21 horas ago
Análise semanal do mercado da soja: cotações, em Chicago, continuaram derretendo nesta última semana de outubro – MAIS SOJA
 Business24 horas ago
Projeto cria política de proteção climática para agricultura familiar
 Featured22 horas ago
Corpo de Bombeiros de MT divulga orientações de segurança para motoristas no feriado de Finados
 Sustentabilidade19 horas ago
Análise semanal do mercado: em pouco mais de um mês o milho perdeu quase um dólar de seu valor em Chicago. – MAIS SOJA
 Business22 horas ago
o que esperar do governo Lula para o agronegócio?
 Featured23 horas ago
Roubos de veículos caem 22,3% em Mato Grosso entre janeiro e setembro
 Business17 horas ago
Soja pode perder 55% da produtividade sem controle de pragas e doenças, aponta estudo
 Featured20 horas ago
PM apreende 386 porções de drogas e prende dois suspeitos em Juína