Business
Brasil em rota de colisão com a maior dependência de importações de trigo da história


O Brasil está prestes a entrar em um novo capítulo da sua história na triticultura. Os números do levantamento final de área cultivada para a safra 2026/27 mostram uma retração muito mais profunda do que uma simples oscilação de mercado.
Se as estimativas se confirmarem, o país deverá registrar a menor produção dos últimos anos e, como consequência, a maior necessidade de importação de trigo já observada para garantir o abastecimento interno.
A área plantada foi confirmada em 1,905 milhão de hectares, redução de 20% em relação aos 2,381 milhões de hectares cultivados na safra anterior. A consequência direta é uma produção potencial estimada em apenas 5,855 milhões de toneladas, volume 27,9% inferior às 8,120 milhões de toneladas colhidas em 2025/26. A produtividade média nacional também deverá recuar, passando de 3.410 kg/ha para 3.073 kg/ha, reflexo de uma estratégia mais conservadora dos produtores, que reduziram investimentos diante de um ambiente de baixa rentabilidade.
Embora o clima continue sendo um dos principais fatores de risco para a cultura, a forte redução da safra brasileira não nasceu nas lavouras. Ela começou muito antes, durante o planejamento da temporada, quando milhares de produtores precisaram decidir se valeria a pena investir novamente no trigo. A resposta, em grande parte do país, foi negativa.
A principal razão dessa mudança foi o enfraquecimento da rentabilidade da cultura. Enquanto os custos de produção permaneceram elevados, especialmente em função da valorização dos fertilizantes nitrogenados após o agravamento das tensões geopolíticas no Oriente Médio, os preços do trigo continuaram pressionados pela elevada oferta mundial e pela competitividade do cereal importado.
Essa combinação produziu uma das piores relações de troca da história recente da triticultura brasileira, obrigando o agricultor a entregar volumes cada vez maiores de trigo para adquirir os mesmos insumos utilizados na lavoura.
- Veja em primeira mão tudo sobre agricultura, pecuária, economia e previsão do tempo: siga o Canal Rural no Google News!
Entretanto, o problema vai além da relação entre preços e custos. Depois de vários anos consecutivos de margens reduzidas ou negativas, boa parte dos produtores chegou à safra 2026/27 financeiramente desgastada. O elevado endividamento reduziu a capacidade de investimento, dificultou o acesso ao crédito rural e levou muitos agricultores a diminuir o pacote tecnológico das lavouras.
Em diversas regiões, a decisão foi reduzir a área cultivada; em outras, optou-se por manter o plantio, porém com menor utilização de fertilizantes, defensivos e sementes de maior potencial produtivo. O resultado aparece agora nas estimativas de produtividade. Outro componente importante dessa equação foi a ausência de uma política de seguro agrícola capaz de oferecer previsibilidade ao produtor.
Clima desmotivou produtores
Em um cenário de crescente instabilidade climática, muitos agricultores passaram a considerar excessivo o risco financeiro de investir em uma cultura altamente sensível às condições meteorológicas. Sem um mecanismo eficiente de mitigação desse risco, preservar capital tornou-se prioridade, mesmo que isso significasse abrir mão de produtividade ou reduzir a participação do trigo na propriedade.
Essa percepção foi intensificada pela expectativa de um ciclo sob influência do El Niño. Embora ainda seja cedo para mensurar seus impactos efetivos sobre a produção, a possibilidade de um padrão climático mais instável ao longo do desenvolvimento das lavouras elevou a cautela dos produtores. Excesso de chuvas, geadas tardias e dificuldades durante a colheita são fatores que podem comprometer não apenas o rendimento das lavouras, mas também a qualidade industrial dos grãos, aspecto particularmente relevante para um país que já apresenta déficit estrutural de trigo de padrão moageiro.
A retração ocorreu de forma praticamente generalizada. O Rio Grande do Sul, maior produtor nacional, reduziu sua área em 28,6%, passando para 750 mil hectares, enquanto a produção potencial caiu 33,3%, para 2,4 milhões de toneladas.
No Paraná, a área diminuiu 13,5%, para 740 mil hectares, com produção estimada em 2,2 milhões de toneladas, retração de 21,4%. Também houve reduções expressivas em Santa Catarina, São Paulo, Minas Gerais, Goiás, Distrito Federal, Mato Grosso do Sul e Bahia, evidenciando que a perda de competitividade da cultura ocorreu de maneira ampla e não ficou restrita a uma região específica.
Apesar da forte redução, os números ainda representam apenas o potencial produtivo inicial e não incorporam eventuais perdas climáticas ao longo do ciclo. A exceção ocorre em Minas Gerais e Goiás, onde a estiagem já compromete parte das lavouras de trigo de sequeiro. Nos demais estados, o desempenho final dependerá das condições meteorológicas dos próximos meses. Ainda assim, mesmo que o potencial atual seja integralmente confirmado, a produção nacional ficará muito distante da necessidade de consumo do país.
É justamente esse ponto que transforma a safra 2026/27 em um marco para o mercado brasileiro de trigo. Com uma produção estimada em apenas 5,855 milhões de toneladas, o Brasil deverá necessitar de mais de 8 milhões de toneladas de importações para equilibrar sua oferta e demanda. Trata-se, possivelmente, da maior dependência do mercado internacional já registrada pelo país.
Esse cenário ganha ainda mais importância diante do atual contexto global. O comércio mundial de trigo atravessa um período de elevada volatilidade, marcado pelas tensões no Mar Negro, incertezas sobre a produção em importantes países exportadores e crescente sensibilidade dos preços aos eventos geopolíticos e climáticos.
Quanto menor a produção brasileira, maior será a exposição do abastecimento interno às oscilações cambiais, aos custos logísticos internacionais e às disputas por oferta entre os grandes importadores mundiais.
Mais do que uma redução pontual da safra, os números revelam uma mudança importante no comportamento do produtor brasileiro. A decisão de investir menos no trigo não decorre apenas das condições observadas nesta temporada, mas de um processo de perda gradual de competitividade acumulado ao longo dos últimos anos.
Custos elevados, crédito mais restrito, seguro agrícola insuficiente, margens apertadas e maior percepção de risco alteraram a lógica econômica da cultura. Se o potencial produtivo se confirmar, o Brasil registrará a maior necessidade de importação de trigo de sua história, ampliando a dependência do mercado internacional para garantir o abastecimento interno.
Contudo, é importante lembrar que as commodities agrícolas são, por natureza, mercados cíclicos. Historicamente, o melhor remédio para preços baixos são os próprios preços baixos, que desestimulam a produção ao redor do mundo, reduzem a oferta e, com o tempo, criam as condições para uma recuperação das cotações. Um ambiente internacional de preços mais elevados melhora a rentabilidade da atividade e devolve competitividade ao produtor brasileiro.
Esse ajuste de mercado, entretanto, não elimina a necessidade de enfrentar os desafios estruturais da triticultura nacional. Para que o trigo se consolide como uma cultura mais resiliente, será fundamental avançar em políticas de crédito, seguro rural e instrumentos de gestão de risco que permitam ao produtor atravessar os inevitáveis ciclos de baixa sem provocar reduções tão acentuadas de área e produção.
Mais do que responder às oscilações do mercado, o desafio é construir uma cadeia capaz de manter sua competitividade e garantir maior segurança de abastecimento ao país, independentemente da fase do ciclo de preços.
*Élcio Bento é especialista em trigo graduado em Economia pela Universidade Federal do Rio Grande do Sul (UFRGS). Faz parte da divisão de especialistas de Safras & Mercado há mais de 20 anos
O Canal Rural não se responsabiliza pelas opiniões e conceitos emitidos nos textos desta sessão, sendo os conteúdos de inteira responsabilidade de seus autores. A empresa se reserva o direito de fazer ajustes no texto para adequação às normas de publicação.
O post Brasil em rota de colisão com a maior dependência de importações de trigo da história apareceu primeiro em Canal Rural.
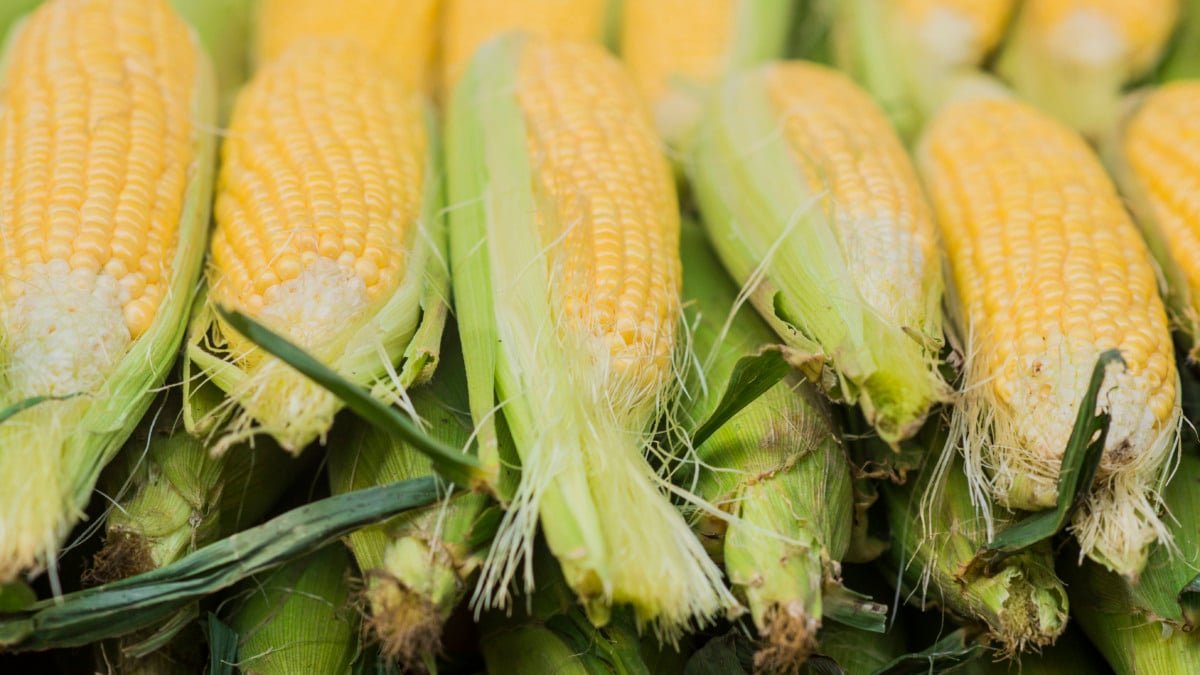
Os preços do milho voltaram a subir no mercado brasileiro, impulsionados pela valorização do dólar frente ao real e pelo avanço das cotações nos portos. Segundo levantamento divulgado nesta terça-feira (3) pelo Centro de Estudos Avançados em Economia Aplicada (Cepea), da Esalq/USP, a menor disposição de parte dos vendedores em negociar também contribuiu para a recuperação dos valores.
Apesar da valorização, o ritmo de comercialização continua lento. De acordo com pesquisadores do Cepea, compradores têm adquirido apenas volumes pontuais, conforme as necessidades imediatas de abastecimento, enquanto aguardam oportunidades de compra a preços mais atrativos.
Reforma tributária aumenta cautela dos vendedores
Do lado da oferta, as incertezas relacionadas à reforma tributária têm influenciado as decisões de comercialização.
Segundo o Cepea, parte dos vendedores acompanha os possíveis efeitos das mudanças tributárias e adota uma postura mais cautelosa nas negociações.
Essa retração, combinada ao dólar mais elevado e à valorização do milho nos portos, contribui para sustentar as cotações domésticas, mesmo diante da baixa liquidez.
Compradores aguardam melhores oportunidades
Enquanto os vendedores demonstram menor interesse em negociar, os compradores seguem concentrados em operações pontuais, suficientes para atender às necessidades de abastecimento no curto prazo.
A expectativa de encontrar condições mais favoráveis mantém a demanda retraída e limita o volume de negócios.
Dessa forma, o mercado brasileiro de milho apresenta um cenário de recuperação dos preços, mas sem uma retomada consistente do ritmo de comercialização, conforme aponta o levantamento do Cepea.
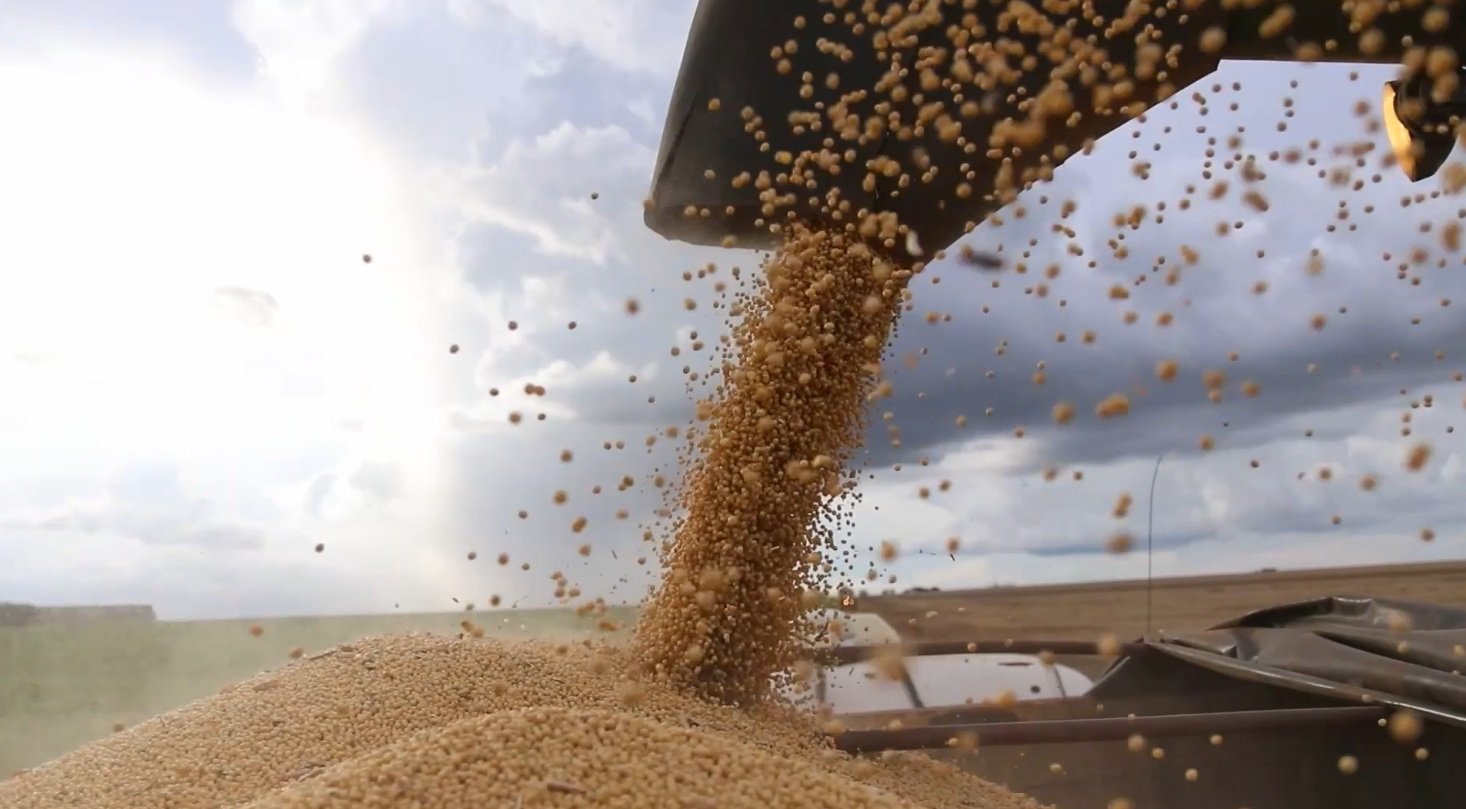
Mato Grosso ampliou o volume de soja transformado pela indústria em 2026 e ultrapassou, pela primeira vez, a marca de 10 milhões de toneladas processadas nos nove primeiros meses do ano. Entre janeiro e setembro, o esmagamento chegou a 10,42 milhões de toneladas, resultado 4,74% superior ao registrado no mesmo intervalo de 2025 e o maior da série histórica acompanhada pelo Instituto Mato-grossense de Economia Agropecuária (Imea).
O avanço mostra como a expansão da produção agrícola vem sendo acompanhada pelo processamento industrial dentro do estado. A maior oferta de matéria-prima, resultado das safras recentes, permite às empresas manter um volume elevado de operações e aproveitar melhor a estrutura instalada.
Esse movimento também está relacionado à eficiência das unidades industriais. Com maior utilização da capacidade de processamento, as indústrias conseguem ampliar o volume de soja recebido e transformado, mesmo diante de oscilações pontuais na atividade.
A coordenadora de inteligência econômica do Imea, Laysa Avalos, relaciona o desempenho justamente à combinação desses fatores. “A maior disponibilidade de soja permite que as indústrias mantenham volumes elevados de atividade, enquanto o uso mais eficiente da capacidade instalada favorece o avanço do processamento”.
A expectativa é que essa expansão se reflita também no resultado anual. A projeção do instituto é de que o esmagamento alcance 13,66 milhões de toneladas em 2026, crescimento estimado em 5% sobre o ano passado. Se confirmado, o volume representará um novo recorde para a atividade no estado.
Paradas industriais afetam resultado mensal
O crescimento no acumulado contrasta com o resultado de setembro, quando o processamento somou 1,01 milhão de toneladas. O volume ficou 12,80% abaixo do registrado em agosto, em razão das paradas anuais programadas pelas indústrias para manutenção das unidades. A redução mensal, portanto, não representa uma mudança na trajetória observada ao longo do ano.
Mais do que ampliar o volume de soja industrializado, o processamento permite que Mato Grosso obtenha outros produtos a partir do grão. O esmagamento resulta principalmente em óleo e farelo, destinados a mercados distintos e com aplicações importantes dentro e fora do agronegócio.
O óleo é utilizado na alimentação humana e na produção de biodiesel. Já o farelo tem como principal destino a fabricação de rações para aves, suínos, bovinos e outros animais, estabelecendo uma ligação direta entre a indústria de soja e a cadeia de produção de proteína animal.
De acordo com a especialista do Imea, a expansão dessa atividade representa uma oportunidade de ampliar o valor gerado pela produção agrícola no próprio estado. “O avanço do esmagamento demonstra o potencial de Mato Grosso para transformar parte da produção agrícola em produtos industrializados no próprio território. Esse processo amplia as possibilidades de agregação de valor à soja e contribui para fortalecer a cadeia produtiva estadual”.
A movimentação também alcança outros segmentos, como logística e prestação de serviços, além de contribuir para a geração de empregos e renda. Assim, o aumento do esmagamento amplia os efeitos econômicos da cadeia da soja para além da produção de grãos.
Clique aqui, entre em nosso canal no WhatsApp do Canal Rural Mato Grosso e receba notícias em tempo real.
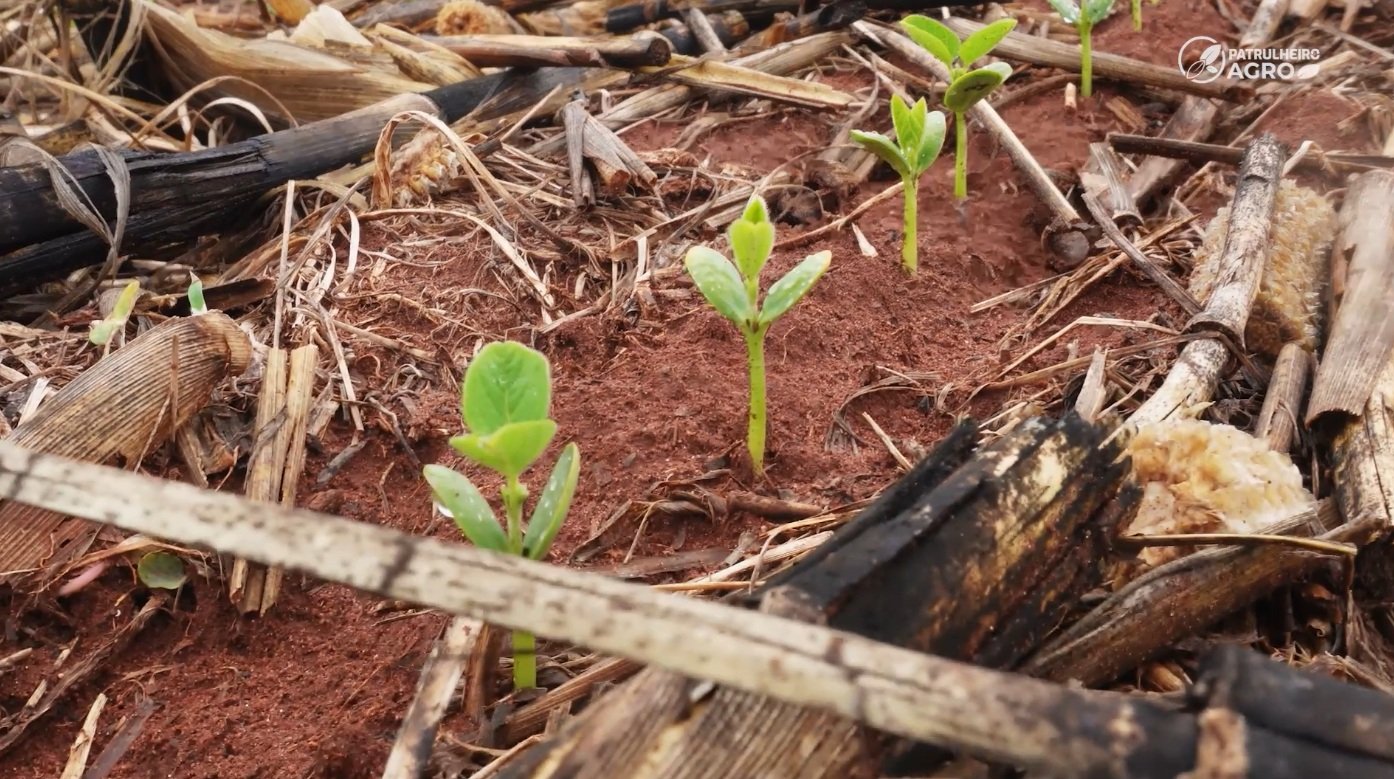
A semeadura da soja em Mato Grosso alcançou 89,05% da área prevista para a safra 2026/27 na última semana e caminha para a reta final. O Médio-Norte do estado atingiu 99,71%, podendo os trabalhos já serem considerados concluídos, de acordo com o Instituto Mato-grossense de Economia Agropecuária (Imea).
O ritmo na atual temporada é considerado favorável para as culturas de segunda safra, mais precisamente o milho e o algodão. Na variação semanal o avanço foi de 13,24 pontos percentuais, enquanto no comparativo com o ciclo 2025/26 a atual safra está 12,92 pontos percentuais à frente.
A média das últimas cinco safras para o período é de 78,47%.
Apesar do avanço dos trabalhos em outubro considerarem uma melhora das condições para a realização da semeadura, após um início de temporada com irregularidades das chuvas, a analista de soja do Imea Milena Bezerra pontua que as condições climáticas devem continuar no radar dos produtores mato-grossenses.
“Vale ressaltar que a safra ocorre sob a influência do El Niño, reforçando a importância do acompanhamento das condições climáticas durante o desenvolvimento das lavouras”, frisa a especialista.
O Médio-Norte é o mais adiantado no cultivo da soja. Logo atrás surgem o Oeste com 93,90% e o Norte com 93,87%. Conforme o Imea, Centro-Sul, Noroeste, Sudeste e Nordeste já semearam 88,60%, 81,65%, 81,38% e 80,09% de suas respectivas áreas.
Clique aqui, entre em nosso canal no WhatsApp do Canal Rural Mato Grosso e receba notícias em tempo real.

Preço do milho volta a subir no Brasil com dólar em alta e vendedores retraídos

Indústria processa mais de 10 milhões de toneladas de soja em MT e bate recorde

Plantio de soja chega a 54,3%, com estado na liderança acima de 90%

Conselheiro investigado pela PF tem carros de luxo e empresa com capital de R$ 3,4 milhões

Plantio da soja beira os 90% em Mato Grosso

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Business23 horas ago
Aprosoja e Abiove vão à Europa tentar evitar barreiras às exportações de soja
 Featured21 horas ago
Polícia Civil de MT realiza mais de 430 operações entre janeiro e outubro deste ano
 Featured20 horas ago
Gefron e PRF apreendem 130 kg de cocaína em Glória D’Oeste
 Agro Mato Grosso23 horas ago
Onça-pintada Ibaca morre após ser resgatada debilitada no Pantanal de MT e deixa filhote
 Featured23 horas ago
Papai Noel veio caro: Glória D’Oeste vai gastar 1,1 milhão em decoração de natal
 Featured22 horas ago
Homem é morto a tiros pelo próprio irmão em bar de MT; briga política pode ter motivado crime
 Business24 horas ago
Artesã do interior de SP presenteia Ana Hickmann com bolsa, viraliza e conquista clientes no exterior

 Sustentabilidade2 horas ago
Após queda em outubro, soja reage com alta do dólar, mas ainda acumula perdas