Business
Mesmo com semana chuvosa, colheita do milho avança em Mato Grosso


A semana com baixas temperaturas e chuvas atípicas não desanimaram a colheita do milho 2025/26 em Mato Grosso. O estado atingiu 32,41% da área semeada, um avanço semanal de 11,55 pontos percentuais.
De acordo com o Instituto Mato-grossense de Economia Agropecuária (Imea), os trabalhos na atual temporada estão 5,42 pontos percentuais à frente do observado no mesmo período na safra 2024/25. Apesar da evolução significativa na última semana, ainda não foi suficiente para superar a média dos últimos cinco ciclos de 40,09%.
Em relação às regiões produtoras, balanço divulgado na última sexta-feira (26) aponta que o médio-norte segue na liderança com 42,13% do milho colhido. Em seguida, segundo o Instituto, surge o nordeste com 36,82% e o norte com 33,98%.
A região noroeste do estado colheu 31,51% do cereal. Já o centro-sul e oeste 27,83% e 26,44%, respectivamente.
Em contrapartida, enquanto as demais regiões seguem com os trabalhos acelerados, na região sudeste a retirada do milho segue à passos lentos registrando apenas 8,52%. Na variação semanal o progresso das máquinas foi de apenas 3,04 pontos percentuais. O atraso de 1,45 pontos percentuais em relação à safra passada é creditado à demora da colheita da soja.
Clique aqui, entre em nosso canal no WhatsApp do Canal Rural Mato Grosso e receba notícias em tempo real.
O post Mesmo com semana chuvosa, colheita do milho avança em Mato Grosso apareceu primeiro em Canal Rural Mato Grosso.
Agricultura
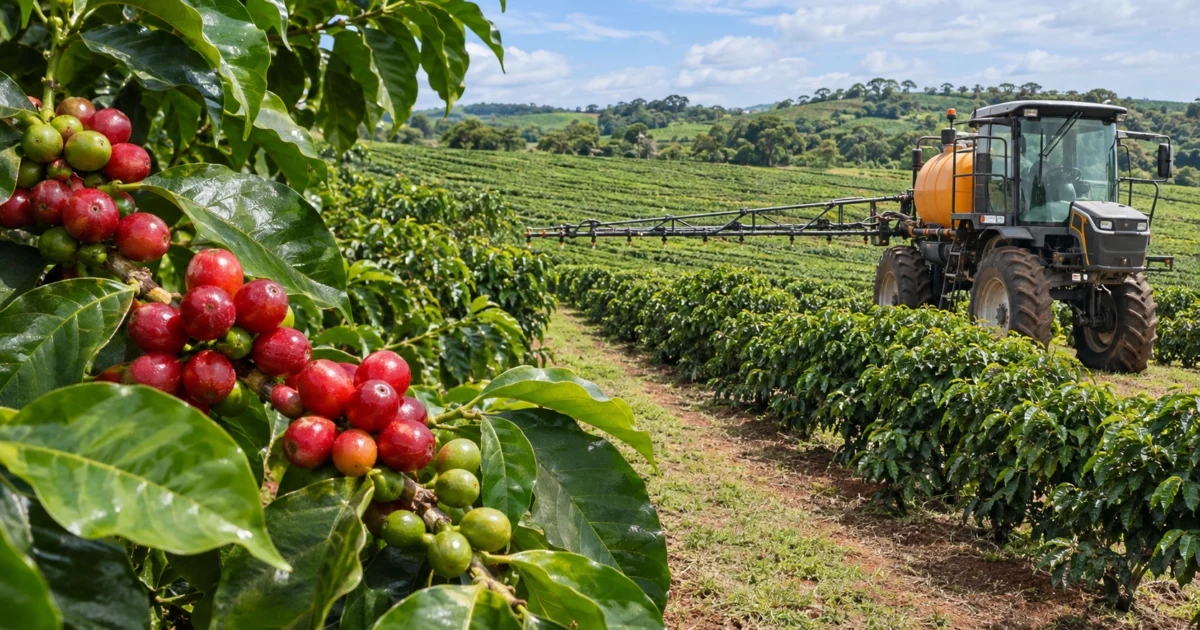
Encontro promovido pelo Cecafé em Cabo Verde (MG) reuniu técnicos para discutir manejo fitossanitário, tecnologia de aplicação e exigências dos mercados importadores.

O Conselho dos Exportadores de Café do Brasil (Cecafé) realizou, em 4 de novembro, o Dia de Campo “Do Campo ao Mercado: Boas Práticas e LMRs na Cafeicultura”, na Fazenda Paraíso (CDC Suindara), em Cabo Verde (MG). Voltado a técnicos multiplicadores, o encontro tratou da conformidade aos Limites Máximos de Resíduos (LMRs) e da adoção de práticas de manejo ligadas à exportação do café brasileiro.
A discussão foi conduzida a partir da relação entre decisões tomadas na lavoura e as exigências regulatórias dos mercados compradores. Segundo o Cecafé, de cada quatro sacas exportadas pelo Brasil, três seguem para destinos que adotam políticas próprias de LMRs, o que coloca o tema no centro da competitividade do setor.
Na abertura da programação, a diretora de Responsabilidade Social e Sustentabilidade do Cecafé, Silvia Pizzol, apresentou o cenário atual dos LMRs e das regras de acesso a mercados para a cafeicultura. Ela destacou que os principais destinos do café brasileiro estabelecem limites próprios, muitas vezes diferentes entre si e das referências nacionais, e que revisões regulatórias, especialmente na União Europeia (UE), vêm restringindo limites e ingredientes ativos.
Quer ficar por dentro da previsão do tempo e dos alertas meteorológicos? Acesse a página do tempo do Canal Rural e planeje-se!
Silvia também apresentou o monitoramento de resíduos conduzido pelo Cecafé, base das ações do Programa Café Seguro. Na sequência, Guy Carvalho abordou práticas ligadas ao atendimento dos regulamentos dos países importadores, com foco em manejo integrado de pragas, monitoramento da lavoura, manejo do mato, uso de produtos registrados para a cultura, respeito às doses, aos intervalos de segurança e ao registro das aplicações.
Encerrando o evento, Marco Ávila, da Agrointegra, falou sobre tecnologia de aplicação e conduziu uma demonstração prática. Entre os pontos abordados estiveram a avaliação da qualidade da água usada na pulverização, o uso de adjuvantes, os cuidados no preparo da calda e a escolha de bicos adequados para cada operação.
O Dia de Campo integra as ações do Grupo de Trabalho do Programa Café Seguro do Cecafé. A segunda edição está marcada para 4 de dezembro, em Linhares (ES), com a mesma pauta voltada à realidade do café conilon.
Fonte: cecafe.com.br
A ampliação do seguro rural em 2027 depende da recuperação da cobertura e de regras contratuais mais claras entre produtores, bancos, tradings e fornecedores de insumos. A opinião é da chief legal officer para Assuntos Corporativos e de Negócios do Albuquerque Melo Advogados e especialista em agronegócio, Cristiane Secco.
Tal necessidade ocorre em um cenário em que o capital segurado pelo Programa de Subvenção ao Prêmio do Seguro Rural (PSR) teve queda de R$ 51,6 bilhões em 2024 para R$ 17,8 bilhões em 2025, retração de 65,5%, conforme dados do Ministério da Agricultura e Pecuária (Mapa).
Além disso, o número de produtores beneficiados caiu de 86,4 mil para aproximadamente 42 mil. No mesmo período, a área protegida diminuiu de 7,3 milhões para 3,2 milhões de hectares.
O tema também envolve a Lei nº 15.526/2026, que estabelece novas possibilidades para instituições financeiras utilizarem o seguro como garantia em operações de crédito.
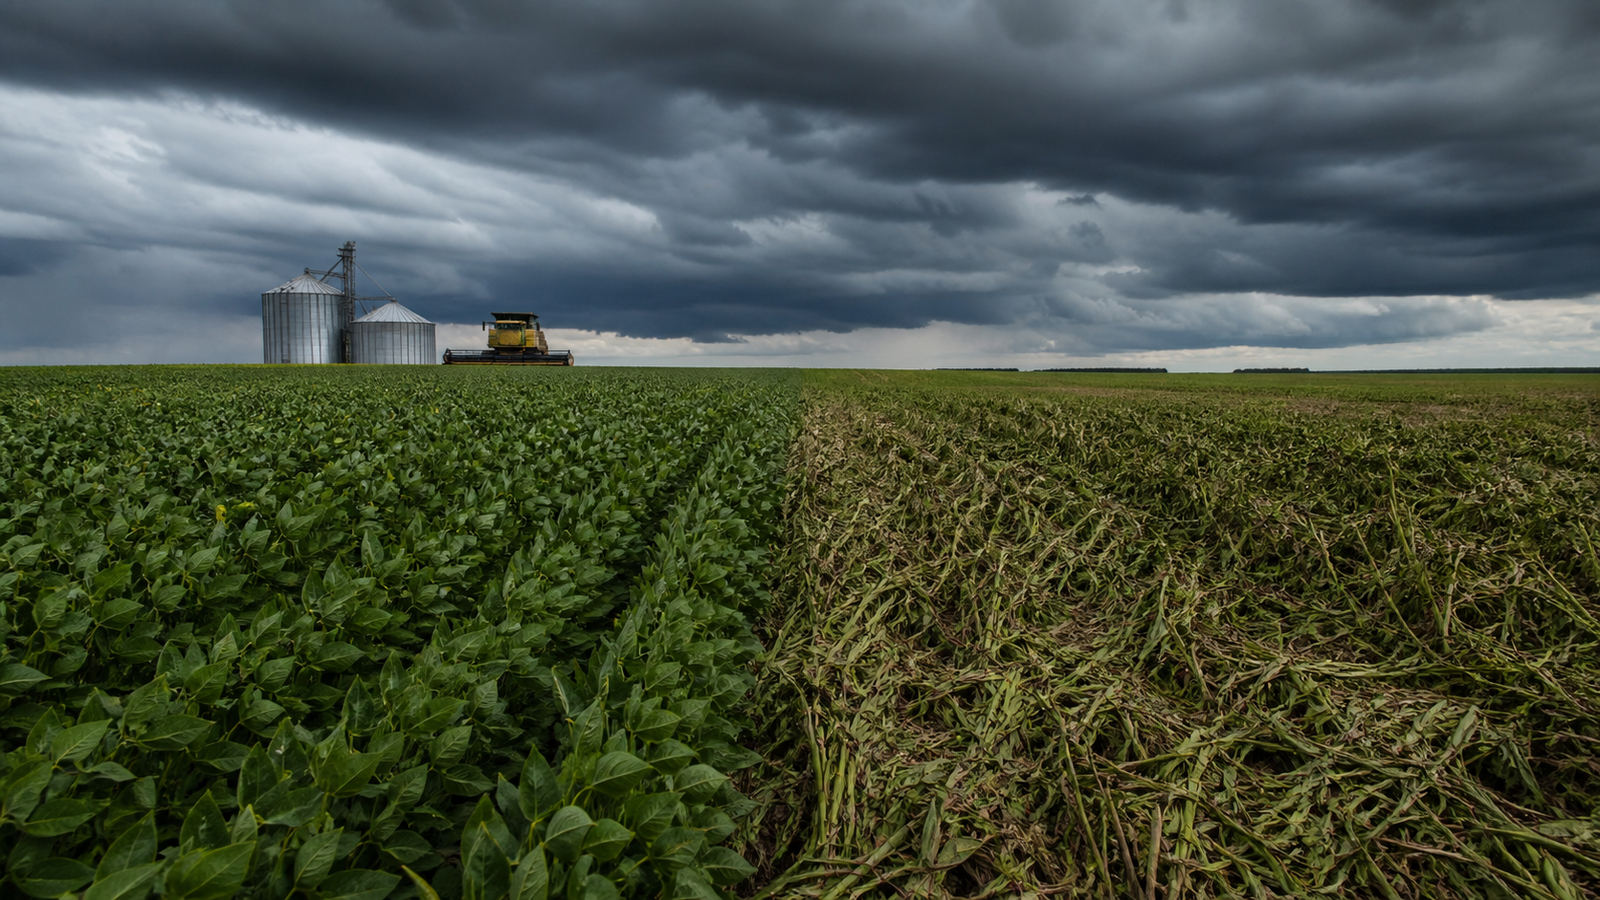
Diante desse cenário, lideranças do setor defendem que o seguro rural seja uma das prioridades da próxima gestão federal, a partir de 2027. A preocupação envolve a exposição das lavouras a eventos climáticos extremos. “Afinal, as perdas podem comprometer financiamentos, contratos de fornecimento e compromissos de entrega”, contextualiza Cristiane.
Segundo ela, a ampliação da proteção exige mudanças na estrutura dos contratos comerciais. “Na prática, o seguro ainda costuma ser visto como um assunto do produtor com a seguradora, separado do resto da operação. Só que hoje a mesma safra pode estar comprometida com o banco, com o fornecedor de insumos e com a trading simultaneamente”, pontua.
Nova lei altera garantias nas operações de crédito
A advogada lembra que a Lei nº 15.526/2026 permite que instituições financeiras exijam cláusulas de cessão fiduciária dos direitos à indenização, ou seja, os bancos podem exigir que o produtor rural ofereça o direito de receber a indenização do seguro rural como garantia de um financiamento.
Além disso, Cristiane ressalta que os bancos podem exigir sua indicação como primeiros beneficiários em caso de sinistro. A medida busca aumentar a segurança das operações de crédito.
No entanto, a legislação não concede preferência automática aos bancos sobre os demais credores. As condições formalizadas na apólice e nos contratos determinam quem recebe os valores.
Conforme a especialista, essa diferença merece atenção de tradings e fornecedores de insumos, visto que essas empresas também financiam a produção, uma vez que fornecem produtos e utilizam instrumentos comerciais, como a Cédula de Produto Rural (CPR).
Segundo a advogada, quem financia a atividade precisa verificar a existência da apólice antes de fechar o negócio. Também deve conferir os riscos cobertos e identificar possíveis vínculos da indenização com outros credores.
Além disso, os contratos precisam estabelecer regras para manter o seguro e comunicar mudanças na cobertura. As partes também devem definir previamente a destinação dos valores em caso de perda.
Quebra de safra não elimina automaticamente as dívidas
A possibilidade de intensificação do El Niño entre o fim de 2026 e o início de 2027 também aumenta a preocupação com os riscos climáticos. O fenômeno tende a modificar o regime de chuvas em diferentes regiões produtoras. Com isso, pode comprometer a produção e o cumprimento de contratos.
Entretanto, Cristiane destaca que uma quebra de safra não cancela automaticamente as dívidas ou as obrigações de entrega. As cláusulas contratuais, a distribuição dos riscos e as circunstâncias da perda determinam a responsabilidade de cada parte.
A advogada cita como exemplo uma produção financiada por um banco e comercializada antecipadamente com uma trading por meio de CPR. Se o seguro cobrir a perda e o produtor ceder a indenização à instituição financeira, o banco poderá usar os recursos para amortizar a dívida.
Nesse caso, a trading ainda poderá cobrar a entrega dos produtos. Com isso, a solução passa a depender das condições do contrato e das garantias disponíveis.
“O seguro, sozinho, não extingue dívidas nem afasta automaticamente as obrigações do produtor. A responsabilidade pela entrega ou pelo pagamento depende do contrato, de como os riscos foram distribuídos e das circunstâncias da perda”, afirma.
Ampliação do seguro rural
Para Cristiane, a efetividade das mudanças depende da recuperação do alcance do programa de subvenção. Além disso, o setor precisa da regulamentação dos dispositivos legais que ainda exigem definições complementares.
A advogada também defende maior integração entre apólices, contratos de financiamento e acordos comerciais. Dessa forma, as partes podem definir antecipadamente quem receberá a indenização e como ficarão as obrigações em caso de quebra de safra.
Sem essas definições, diferentes credores podem reivindicar recursos relacionados à mesma produção. Consequentemente, a indenização pode não cobrir todos os compromissos, cenário que aumenta o risco de disputas judiciais.
“Se isso não for tratado antes, essas empresas podem descobrir, depois de uma perda de safra, que a indenização está comprometida com outro credor. Por isso é importante que as partes combinem antes, nos contratos, como ficam as obrigações e a destinação da indenização em caso de quebra de safra”, conclui.
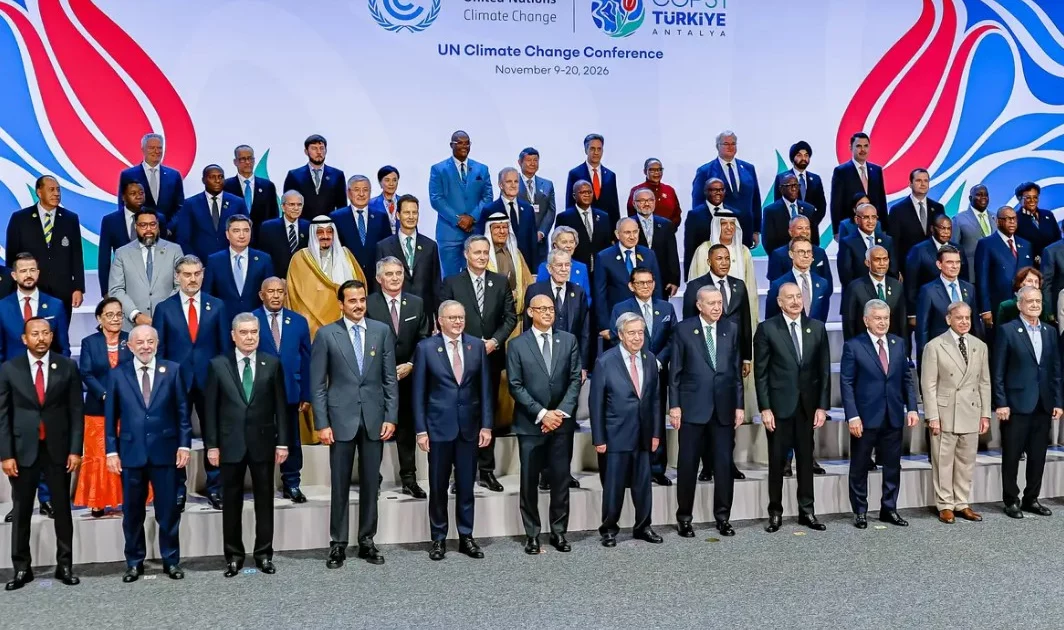
A proteção dos produtores rurais contra perdas climáticas e o avanço do endividamento estão entre os desafios do agronegócio discutidos na COP31, realizada de 9 a 20 de novembro, em Antália, na Turquia. No Brasil, a combinação de prejuízos causados por eventos extremos, menor cobertura do seguro rural e custos de adequação ambiental aumenta a pressão financeira sobre as propriedades. Nesse cenário, especialistas defendem mecanismos de proteção mais amplos e remuneração pela conservação dos recursos naturais.
Levantamento da Confederação Nacional das Seguradoras (CNseg), apresentado durante a conferência, aponta que os eventos climáticos extremos provocaram R$ 51,9 bilhões em prejuízos econômicos no Brasil no primeiro semestre de 2026. O valor representa alta de 67,4% em relação ao mesmo período de 2025.
Além disso, agricultura e pecuária concentraram 87,8% das perdas acumuladas entre janeiro de 2025 e junho de 2026, o equivalente a aproximadamente R$ 86 bilhões. Ao mesmo tempo, a cobertura do seguro rural recuou de 16% da área cultivada na safra 2021/2022 para 3,3% em 2025.
O cenário reforça a necessidade de ampliar os instrumentos de proteção financeira. Entretanto, o seguro rural não resolve sozinho os problemas de rentabilidade e endividamento dos produtores.
Seguro rural não protege contra oscilações do mercado
A relação entre riscos climáticos e financiamento agrícola integrou a programação da COP31 em um encontro realizado em 9 de novembro. O debate abordou como tecnologias e práticas de adaptação podem facilitar o acesso a seguros e crédito, além de atrair investimentos para sistemas alimentares mais resistentes aos eventos extremos.
Apesar dessas iniciativas, o agronegócio brasileiro também enfrenta dificuldades financeiras. Dados da Serasa Experian mostram que o setor registrou 474 pedidos de recuperação judicial no primeiro trimestre de 2026, alta de 21,9% na comparação anual.
Entre abril e junho, foram 448 requerimentos, queda de 20,7% em relação ao mesmo período de 2025. Assim, o primeiro semestre terminou com 922 solicitações de recuperação judicial.
Para o advogado Guilherme Gumier Motta, especialista em recuperação judicial e reestruturação de dívidas no agronegócio, os mecanismos de proteção climática não resolvem todos os problemas financeiros do setor.
“Embora o mecanismo seja vendido como uma proteção ao produtor rural, na realidade é uma proteção para as instituições financeiras e credores. Além disso, o seguro rural é um mecanismo que protege contra o risco climático, mas não protege o produtor rural da volatilidade do mercado, que é o principal desafio atual”, afirma.
Segundo o especialista, mesmo quando o produtor recebe uma indenização após a perda da safra, outros fatores continuam pressionando o caixa. Entre eles estão as oscilações nos preços das commodities, os custos operacionais e as obrigações financeiras.
Perdas climáticas ampliam pressão sobre as dívidas
Quando secas, enchentes ou outros eventos extremos comprometem a produção, o produtor pode perder parte da receita esperada. No entanto, financiamentos, contratos de fornecimento de insumos e compromissos de comercialização antecipada continuam exigindo atenção.
Nesse contexto, a distribuição dos prejuízos entre produtores, bancos, cooperativas e fornecedores ganha importância. Motta avalia que as condições das operações financeiras nem sempre consideram a realidade enfrentada no campo.
“As instituições financeiras, cooperativas e fornecedores empurram todo o prejuízo financeiro para os produtores rurais. Isso é reflexo de um descompasso entre a realidade da Faria Lima e a realidade do campo”, avalia.
Além disso, o advogado aponta que a dificuldade para renegociar dívidas pode comprometer a continuidade da atividade. Em situações mais graves, produtores recorrem à recuperação judicial para reorganizar os compromissos financeiros.
“Infelizmente, diante desse descompasso, muitos produtores rurais são forçados a adotar medidas extremas, como a recuperação judicial, para se protegerem de prejuízos que não deram causa”, acrescenta.
Exigências ambientais elevam custos de produção
Além dos riscos climáticos, os produtores precisam considerar os investimentos necessários para atender às exigências ambientais internacionais. A adoção de novas tecnologias, a rastreabilidade e a adequação dos processos produtivos podem aumentar os custos das propriedades.
A agenda brasileira na COP31 inclui discussões sobre financiamento climático, mercado de carbono, taxonomia sustentável e investimentos para a transformação ecológica.
A Confederação da Agricultura e Pecuária do Brasil (CNA) também defende que as regras ambientais internacionais considerem as particularidades da produção tropical. A entidade busca evitar exigências que elevem os custos de forma desproporcional ou restrinjam o acesso dos produtos brasileiros aos mercados.
Para Motta, as regulamentações precisam considerar a capacidade financeira dos produtores. Afinal, muitos já enfrentam dificuldades para manter suas operações.
“A pressão exercida para as regulamentações vem criando uma dificuldade adicional ao acesso do agro no mercado financeiro. As exigências acabam por demandar investimentos do produtor rural para adequação de sua atividade, aumentando o custo fixo operacional e comprimindo a margem a curto prazo”, explica.
Com isso, os investimentos ambientais podem pressionar ainda mais o orçamento das propriedades, principalmente quando o produtor precisa aplicar recursos antes de obter retorno econômico.
Remuneração pela preservação pode gerar receita no campo
Entre as propostas apresentadas pela CNA para a COP31 está o reconhecimento econômico dos recursos naturais conservados nas propriedades rurais. A entidade defende mecanismos de financiamento que valorizem a vegetação nativa e as práticas sustentáveis.
Além disso, a CNA busca garantir que os recursos destinados à transição climática cheguem efetivamente aos produtores.
Motta também defende que a preservação ambiental gere receitas para o campo. Entre as alternativas estão a comercialização de créditos de carbono, a emissão de Cotas de Reserva Ambiental (CRA) e a remuneração pela conservação de nascentes, bacias hidrográficas e biodiversidade.
“A preservação do meio ambiente não pode recair exclusivamente sobre o produtor rural e sua margem operacional. Preservação de área deveria se tornar fonte de receita direta, como, por exemplo, a geração e venda de créditos de carbono, emissão de Cotas de Reserva Ambiental (CRA) e remuneração de conservação de nascentes, bacias hidrográficas e biodiversidade”, defende.
Por fim, o advogado avalia que o financiamento climático precisa distribuir melhor os custos da transição ambiental. Dessa forma, a remuneração pela conservação e condições de crédito compatíveis com a realidade do campo podem ajudar a conciliar preservação e produção.
“Esse é um dever de todos e, portanto, deve ser enfrentado por todos”, conclui.
*Sob supervisão de Luis Roberto Toledo

Abilio deve separar novamente Educação de Cultura e Esportes em nova reforma administrativa — O Livre

MILHO/CEPEA: Ritmo fraco das exportações limita altas – MAIS SOJA

Polícia Militar apreende 42 armas de fogo transportadas em ônibus vindo do Maranhão e prende três suspeitos em Campo Verde — O Livre

Programa Café Seguro debate LMRs e boas práticas na cafeicultura em Minas Gerais

Oferta limitada de trigo de qualidade sustenta preços e chuvas ameaçam colheita no Sul – MAIS SOJA

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Business15 horas ago
Queda na cobertura e nova lei acendem alerta sobre contratos de seguro rural
 Featured18 horas ago
Vorcaro limpa a própria cela na Papudinha — O Livre
 Featured22 horas ago
Exposição “Territórios”, do artista cuiabano Babu78, segue em cartaz no Museu de História Natural de Mato Grosso até o dia 22 de novembro
 Business16 horas ago
seguro rural e custos ambientais ampliam desafios financeiros do agro
 Featured20 horas ago
Professora de projeto social de MT conquista ouro e duas pratas em mundial de karatê — O Livre
 Business22 horas ago
Mato Grosso terá indicador próprio para monitorar oferta e consumo de biomassa
 Featured21 horas ago
CNJ permite que juízes usem ChatGPT, mas alerta para risco de leis inventadas — O Livre
 Featured17 horas ago
Homem é preso com revólver e 44 munições após denúncia de disparos em bar de Juara — O Livre