Sustentabilidade
Preços da soja recuam com expectativa de safra recorde e real valorizado


Os preços da soja em grão encerraram o mês de janeiro em queda no mercado brasileiro. Segundo pesquisadores do Cepea, o enfraquecimento das cotações está ligado às expectativas de uma oferta recorde no Brasil, à demanda doméstica limitada e à valorização do real frente ao dólar.
De acordo com o centro de pesquisas, o movimento cambial reduziu a competitividade da soja brasileira no mercado internacional. Com o real mais valorizado, parte dos compradores externos passou a priorizar a soja norte-americana, afastando demandantes do produto brasileiro.
Colheita avança, mas falta de umidade preocupa produtores do Sul
No campo, as atividades de colheita da soja avançam de forma gradual em diferentes regiões do país. No entanto, colaboradores consultados pelo Cepea indicam que os níveis de umidade do solo seguem abaixo do ideal em áreas do Sul do Brasil, principalmente em lavouras semeadas mais tardiamente.
Essa condição mantém os produtores em estado de alerta, diante do risco de impacto sobre o desenvolvimento das lavouras. As previsões climáticas apontam para chuvas mais abrangentes nos próximos dias, o que pode contribuir para a melhora do balanço hídrico e trazer alívio às áreas afetadas.
Mato Grosso lidera colheita da soja no país
Dados da Conab mostram que a colheita da soja alcançou 6,6% da área nacional até o dia 24 de janeiro. O percentual supera os 3,2% registrados no mesmo período da safra passada.
Mato Grosso segue à frente nos trabalhos de campo, com 19,7% da área colhida até a data, avanço expressivo em relação aos 3,6% observados no mesmo intervalo do ciclo anterior.
O post Preços da soja recuam com expectativa de safra recorde e real valorizado apareceu primeiro em Canal Rural.
Sustentabilidade
CEPEA: Chuvas na colheita e alta do dólar impulsionam preços do trigo e das farinhas no Brasil – MAIS SOJA
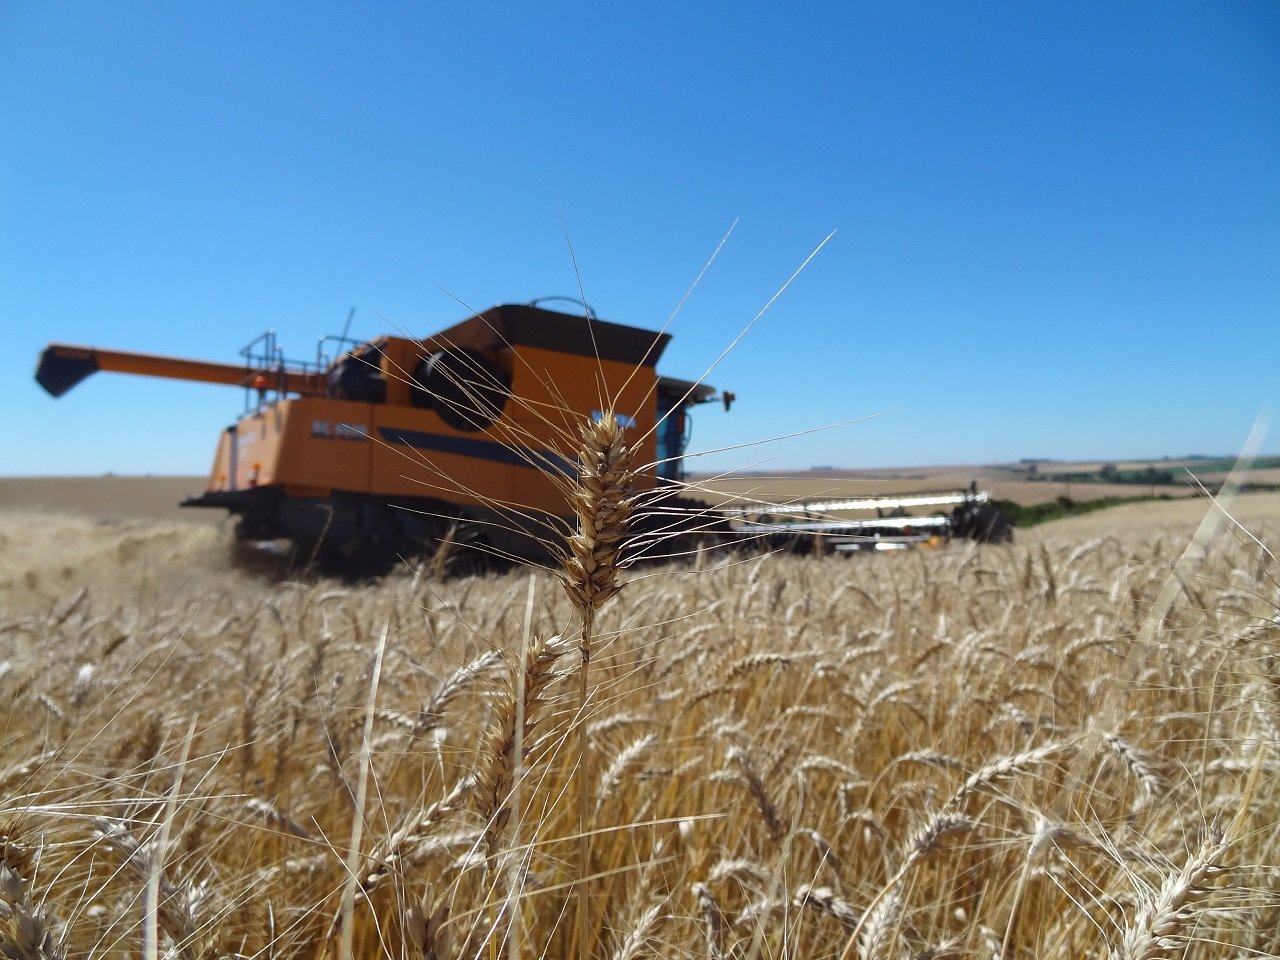
A oferta restrita de trigo de boa qualidade, devido às chuvas durante a colheita, vem elevando as cotações do cereal no mercado disponível, cenário que foi reforçado pela valorização significativa do dólar frente ao Real na última semana de outubro. Diante da dificuldade de encontrar matéria-prima adequada no mercado doméstico, moinhos têm recorrido às importações, mesmo com o câmbio desfavorável, e repassado os custos mais elevados aos preços das farinhas.
Na região Sul, agentes de moinhos relatam dificuldade para encontrar trigo com a qualidade necessária à produção de derivados. Parte das indústrias segue negociando os remanescentes de “trigo velho”, cuja boa qualidade tem mantido elevados os preços pedidos por vendedores.
No caso do “trigo novo”, mesmo a parcela classificada como tipo 1 tem apresentado, com frequência, parâmetros de qualidade tecnológica – como Falling Number e força de glúten – fora do padrão, o que dificulta a comercialização aos moinhos. Já os lotes classificados como fora de tipo (FT) têm sido destinados à alimentação animal, tanto no mercado interno quanto para exportação.
Diante disso, em outubro, o preço médio do trigo no Paraná foi de R$ 1.560,55/t, avanços de 3,9% em relação a setembro/26 e de 23,6% acima do registrado em outubro/25 em termos reais (valores deflacionados pelo IGP-DI de setembro/26).
No Rio Grande do Sul, a média foi de R$ 1.472,60/t, altas de 5,9% frente a setembro/26 e de 24,6% na comparação anual. Em Santa Catarina, o preço médio foi de R$ 1.534,67/t, com aumentos de 7,4% no mês e de 17% em relação a outubro/25. Em São Paulo, por sua vez, a média atingiu R$ 1.588,95/t, com avanços de 5% no comparativo mensal e de expressivos 31,8% no anual.
IMPORTAÇÕES – Segundo a Secex, o volume importado somou 514,54 mil toneladas em outubro/26, 20% acima do mês anterior, mas 3,7% abaixo do de outubro/25. Nos últimos 12 meses, o Brasil importou 5,99 milhões de toneladas de trigo, 10,9% a menos do que no período anterior. A Argentina, que deve colher a segunda maior safra dos últimos 17 anos, seguiu como principal fornecedora, com 80,6% do total, seguida pelo Paraguai (14%) e pelo Canadá (5,2%); e o restante veio do Uruguai e do Líbano.
COLHEITA – Segundo a Conab, até 30 de outubro, 66,9% da área cultivada com trigo no Brasil havia sido colhida. Os trabalhos se concentravam apenas nos três estados do Sul, com 88% da área colhida no Paraná, 37% no Rio Grande do Sul e 23,5% em Santa Catarina.
OFERTA E DEMANDA DOMÉSTICA – As chuvas em importantes regiões produtoras de trigo têm dificultado a colheita e comprometido a qualidade do cereal nacional. Nesse contexto, em outubro, a Conab (Companhia Nacional de Abastecimento) manteve praticamente estável a previsão de produção total brasileira em relação a setembro, mas reduziu as estimativas para São Paulo e Goiás.
A produção nacional foi estimada pela Conab em 5,73 milhões de toneladas, 0,08% abaixo da previsão de setembro e 27,2% inferior à de 2025. A área cultivada deve somar 1,93 milhão de hectares, e a produtividade média, 2.973 kg/ha, com quedas anuais de 21,1% e de 7,6%, respectivamente.
MERCADO EXTERNO – O enfraquecimento das vendas externas e o início da colheita no Hemisfério Sul pressionaram os contratos futuros. Na média de outubro, o primeiro vencimento em Chicago foi de US$ 6,5260/bushel (US$ 239,79/t), retração de 9,1% frente a setembro/26, mas alta de 28% em relação a outubro/25. Em Kansas, a média foi de US$ 6,9820/bushel (US$ 256,55/t), queda de 10,9% no comparativo mensal, mas expressiva alta de 40% no anual. Na Argentina, a Bolsa de Comércio de Rosário (BCR) elevou a projeção de produção argentina da safra 2026/27 de 21 milhões para 23,8 milhões de toneladas, aumento de 13,3% em relação à previsão de setembro. Se confirmado, o volume será o segundo maior dos últimos 17 anos, atrás apenas dos 28,5 milhões de toneladas de 2025/26.
Quanto aos preços, segundo o Ministério da Economia, a média mensal dos preços FOB foi de US$ 249,62/t, queda de 4,3% frente a setembro/26, mas alta de 14% em relação a outubro/25.
DERIVADOS DE TRIGO – Os preços das farinhas seguem em alta, com os moinhos repassando a valorização da matéria-prima, também influenciada pelo avanço recente do dólar. Conforme dados do Cepea, de setembro para outubro, houve valorização de 4,9% para massas em geral, 4,54% para panificação, 3,8% para farinha integral, 3,7% para bolacha doce, 2,5% para massas frescas e 2,38% para pré-mistura.
No mercado de farelo, a destinação de trigo em grãos fora do padrão à alimentação animal tem reduzido a necessidade de aquisição do subproduto, ampliando o excedente disponível e pressionando as cotações ao longo do mês. No mesmo comparativo, o farelo a granel se desvalorizou 2,15% enquanto o ensacado subiu ligeiro 0,3%.
Fonte: Cepea
Sustentabilidade
Com o avanço do plantio de soja e milho verão, o produtor mira o planejamento da safrinha – MAIS SOJA
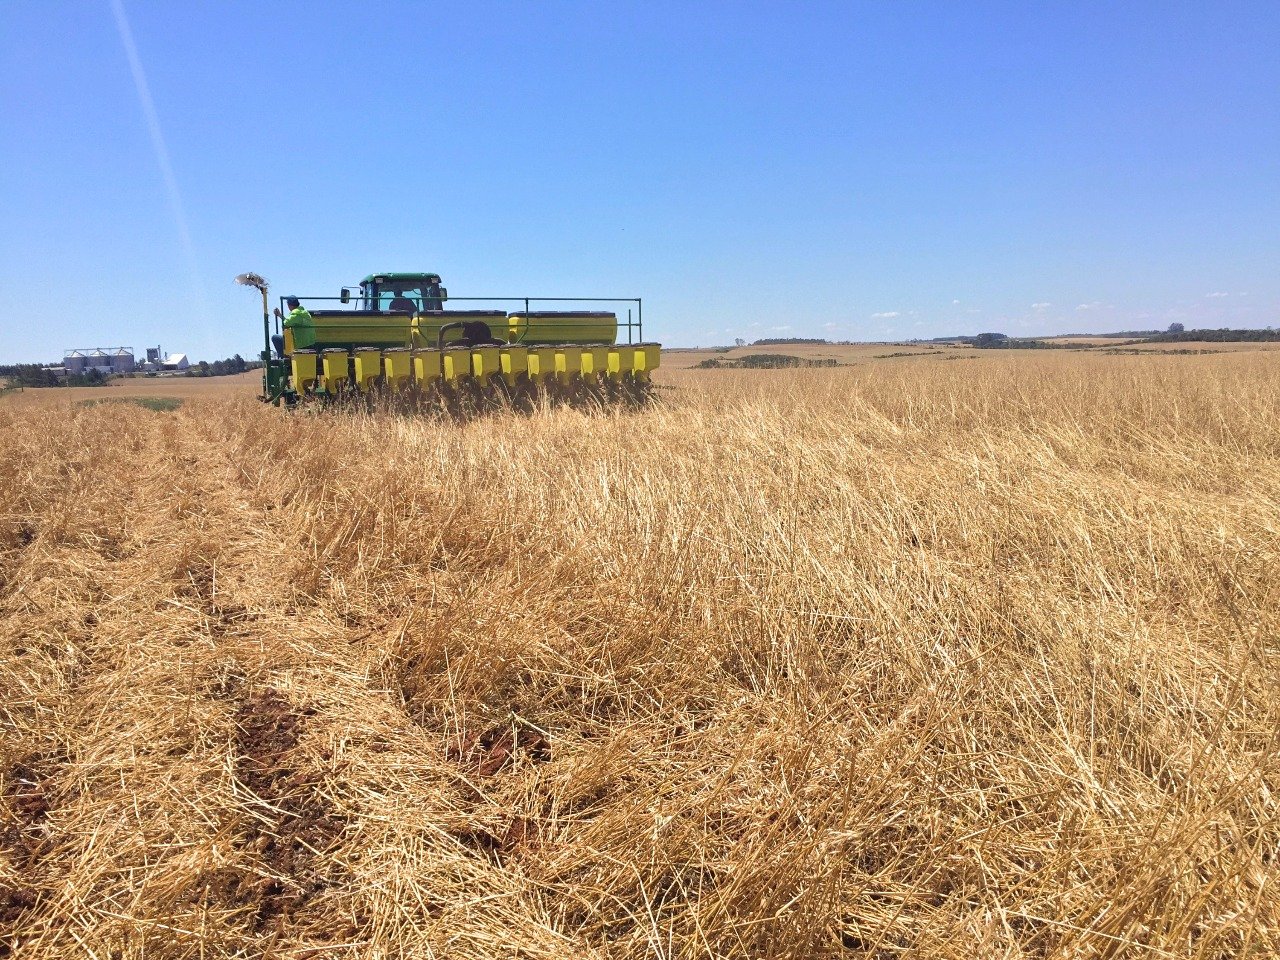
O plantio da safra de soja 2026/27 já passou de dois terços da área estimada, atingindo 66,8%, enquanto o milho verão foi semeado em 51,2% da área prevista, segundo boletim da Conab divulgado em 9 de novembro. Com o avanço do plantio da primeira safra brasileira de grãos, os produtores entram numa fase decisiva para planejar o que será feito na segunda safra e iniciar a compra dos insumos.
Antes de estimar o cultivo de milho safrinha ou optar por outra cultura na segunda safra, é importante avaliar as condições regionais, o histórico de custo dos insumos e preços de venda das commodities para tomar a decisão financeiramente mais vantajosa. “A decisão que está aberta agora é a da segunda safra. Quem está plantando soja hoje decide nas próximas semanas quanto vai plantar de milho safrinha em janeiro e fevereiro, e começa a comprar o insumo”, analisa Mathias Bergamin, engenheiro agrônomo e especialista de mercado do Aegro.
Para orientar sobre a perspectiva financeira, o Aegro Insights desenvolveu um levantamento de custo, produtividade e margem financeira de quem já fechou as contas de lavouras de soja e de milho sem irrigação nos estados do Paraná, Mato Grosso do Sul, Mato Grosso e Goiás. O estudo considerou safras 2025/26 encerradas e lançadas por produtores no software de gestão Aegro.
O levantamento também considerou preços de venda do milho consultados no Compare Preços, ferramenta da Aegro que reúne preços reais a partir de notas fiscais. A metodologia do estudo considerou grupos de fazendas nos estados pesquisados. Os valores são a mediana de cada grupo: metade das fazendas ficou acima do número e metade abaixo.
Desempenho do milho safrinha
No resultado nacional, o levantamento apontou que o milho safrinha da safra 2025/26 gerou margem de R$ 2.122 por hectare, o equivalente a cerca de 38 sacas, com produtividade de 108,8 sacas por hectare, e 87% das fazendas estudadas fecharam a safrinha no lucro. Porém, de acordo com Bergamin, o resultado variou bastante entre os estados estudados. O Paraná teve a melhor margem, de R$ 2.692 por hectare, seguido de Mato Grosso do Sul, com R$ 2.319, onde todas as fazendas analisadas fecharam no lucro.
Mato Grosso se destacou por ter a maior produtividade, com 129,5 sacas por hectare. No entanto, o estado registrou o menor preço de venda: com a saca mais barata entre os estados analisados, vendeu milho safrinha a R$ 46,49. Isso segurou a margem em R$ 1.814 por hectare. Já em Goiás, que foi afetado por irregularidade de chuvas, a margem ficou em R$ 1.278 por hectare, e uma em cada três fazendas fechou a safrinha no prejuízo.
Dados do levantamento:
| Estado | Produtividade do milho safrinha | Custo operacional | Preço de venda | Ponto de equilíbrio | Margem financeira | Percentual de Fazendas que tiveram lucro |
| Paraná | 109,5 sc/ha | R$ 3.870/ha | R$ 57,88/sc | 66,4 sc/ha | R$ 2.692/ha (45,4 sc/ha) | 88% |
| Mato Grosso do Sul | 109,7 sc/ha | R$ 3.745/ha | R$ 52,63/sc | 70,4 sc/ha | R$ 2.319/ha (46,1 sc/ha) | 100% |
| Mato Grosso | 129,5 sc/ha | R$ 4.610/ha | R$ 46,49/sc | 94,7 sc/ha | R$ 1.814/ha (38,0 sc/ha) | 97% |
| Goiás | 85,7 sc/ha | R$ 3.864/ha | R$ 54,95/sc | 69,3 sc/ha | R$ 1.278/ha (24,7 sc/ha) | 63% |
| Brasil | 108,8 sc/ha | R$ 3.874/ha | R$ 55,72/sc | 70,0 sc/ha | R$ 2.122/ha (37,9 sc/ha) | 87% |
Observações: dados do milho safrinha na safra 2025/26 em lavouras sem irrigação. Mediana de cada grupo. Por estado, os grupos analisados têm de 26 a 50 fazendas e indicam tendência de mercado. Os outros estados brasileiros ficaram de fora do levantamento por terem poucas fazendas com informações de safrinha de milho na base de dados.
O Paraná se destacou com o milho safrinha
O plantio do milho verão paranaense está praticamente concluído, com 97% da área estimada, enquanto a soja foi semeada em 71% da área prevista, segundo a Conab. De acordo com o levantamento do Aegro Insights, nas fazendas paranaenses que fizeram soja e milho safrinha na safra 2025/26, o ano fechou em R$ 5.552 por hectare, 40% acima do resultado do milho verão sozinho. Só a safrinha deixou R$ 2.692 por hectare.
O estudo mostrou que o milho verão paranaense gerou uma margem financeira de R$ 3.960 por hectare, contra R$ 3.471 de margem no cultivo de soja. A diferença de quase R$ 500 veio com custo operacional efetivo bem maior: o cultivo de milho verão exigiu R$ 8.120 por hectare, contra R$ 5.027 da soja. O produtor de milho precisou de 138,4 sacas por hectare apenas para cobrir o custo operacional efetivo, enquanto a soja teve ponto de equilíbrio em 41,9 sacas por hectare. “No Paraná, a pergunta não é só soja ou milho, é o que vem depois. Quem fez soja com milho safrinha teve um ano bem melhor do que quem ficou só com o milho de verão”, diz Bergamin.
O produtor paranaense pode optar por cultivar apenas o cereal, tanto na primeira quanto na segunda safra. Segundo o levantamento, teoricamente esse mix teria um rendimento maior. No entanto, a sucessão de milho verão com milho safrinha mantém milho no campo o ano todo, o que favorece a cigarrinha-do-milho (Dalbulus maidis), transmissora dos enfezamentos. Isso tende a exigir mais investimento em insumos e manejo. O levantamento não mensurou perdas de campo em decorrência da cigarrinha.
Já a possibilidade de cultivar soja na segunda safra, depois do milho verão, esbarra no calendário de semeadura. No Oeste e no Norte do Paraná, o plantio da soja na safra 2025/26 teve prazo encerrado em 31 de dezembro. “No Oeste e no Norte do Paraná, para fazer soja safrinha, o produtor precisa plantar o milho cedo, em agosto. E colher até dezembro, para semear a soja ainda dentro do calendário permitido”, explica Bergamin.
Metodologia do levantamento
O levantamento considerou custo operacional efetivo, produtividade e preço de venda de soja e de milho em fazendas que usam o software de gestão Aegro, sem arrendamento nem depreciação de máquinas. Os valores são a mediana de cada grupo. Por estado, os grupos de fazendas são menores e indicam tendência. Os dados foram anonimizados para a análise.
Sobre a Aegro
A Aegro oferece o sistema de gestão para produtores rurais mais utilizado do Brasil. Líder do segmento, a Aegro simplifica a gestão de fazendas, unindo a operação do campo ao controle financeiro do escritório.
Além disso, a empresa opera um braço de inteligência de mercado que desenvolve pesquisas baseadas em dados anonimizados de milhares de hectares em todo o Brasil, em sua maioria destinados ao cultivo de grãos. Essa área de negócios é formada pelo Aegro Insights, que gera relatórios e painéis para os produtores rurais, incluindo o Compare Preços, ferramenta disponível gratuitamente.
A empresa segue investindo em tecnologia e inovação. Por meio de suas soluções, a Aegro ajuda produtores brasileiros a tomarem decisões baseadas em números reais para garantir a sustentabilidade de seus negócios.
Fonte: Assessoria de imprensa
Sustentabilidade
Semeadura do arroz irrigado alcança 85,01% da área prevista no Rio Grande do Sul. – MAIS SOJA
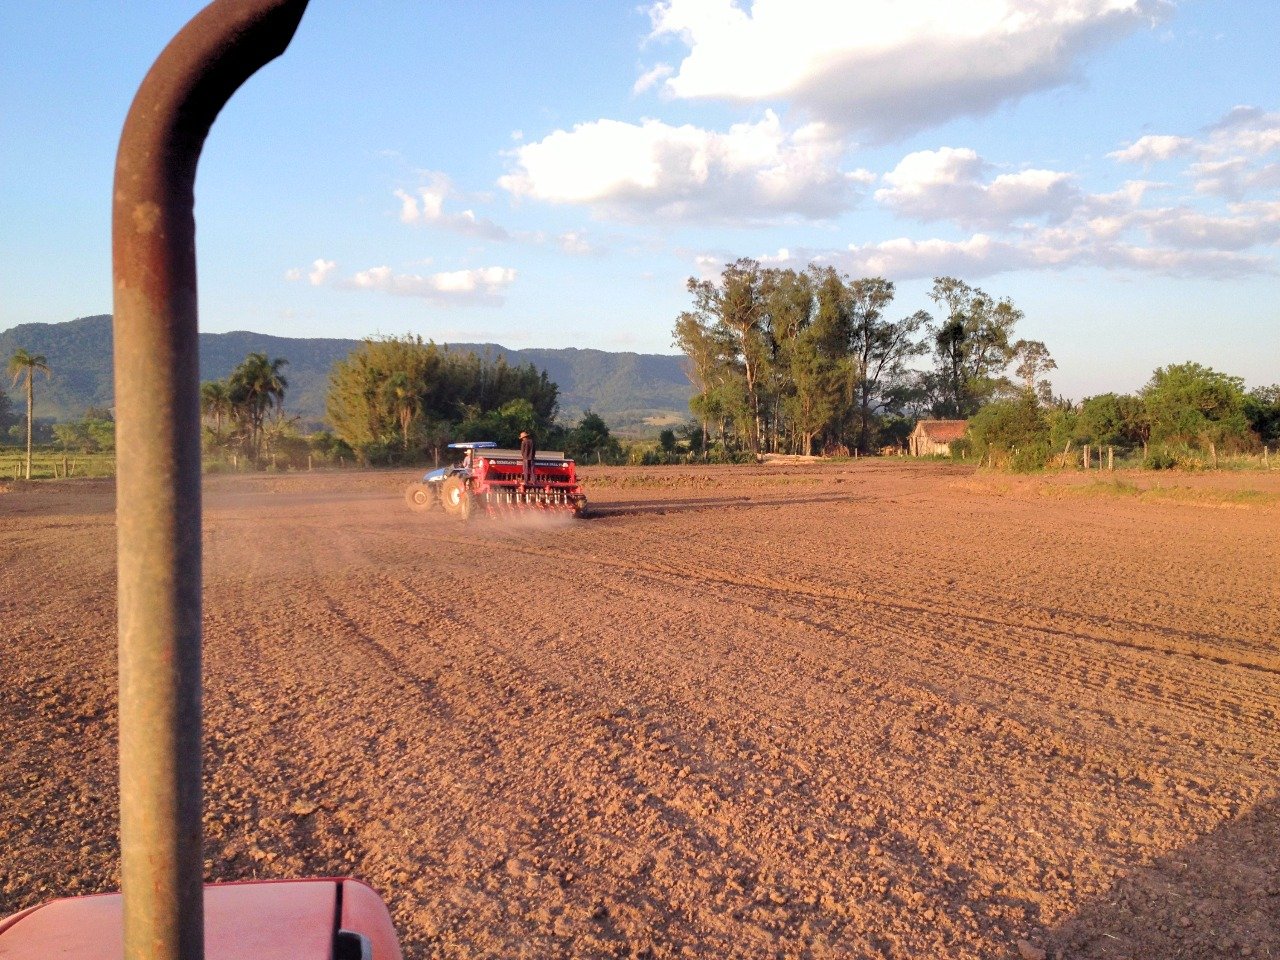
A semeadura do arroz irrigado para a Safra 2026/27 avança no Rio Grande do Sul. Conforme levantamento atualizado em 12 de novembro, 732.676 hectares já foram semeados, o equivalente a 85,01% da intenção de semeadura prevista para o ciclo, de 861.778,96 hectares. Entre as regiões produtoras, a Zona Sul já concluiu a semeadura. Na sequência, a Fronteira Oeste registra 96,55% da área prevista.
Nas demais regiões, a Campanha contabiliza 81,82% da intenção regional, enquanto a Planície Costeira Externa registra 74,31%. A Planície Costeira Interna soma 79,15% da área prevista, e a Região Central registra 60,77% da intenção regional.
O acompanhamento da evolução da semeadura é realizado por meio de levantamentos periódicos das equipes regionais, com consolidação dos dados pela Diretoria de Assistência Técnica e Extensão Rural (Dater) do Instituto Rio Grandense do Arroz (Irga). As informações permitem monitorar o andamento das operações de campo nas principais regiões produtoras do Estado ao longo da safra.
Fonte: IRGA
Autor:IRGA
Site: IRGA

Plantio da soja avança a 39% no Rio Grande do Sul com ritmo desigual entre regiões

CEPEA: Chuvas na colheita e alta do dólar impulsionam preços do trigo e das farinhas no Brasil – MAIS SOJA

Força Tática prende homem de 26 anos por tráfico de drogas e apreende tabletes de pasta base em Tangará da Serra — O Livre

SES-MT e Hospital Estadual Santa Casa abrem investigação e sindicância para apurar atendimento médico — O Livre

Governo de Mato Grosso inicia pavimentação em concreto do contorno norte do Rodoanel de Cuiabá e Várzea Grande — O Livre

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Featured20 horas ago
Protagonismo feminino e inovação marcam o avanço da cafeicultura familiar no interior de Mato Grosso — O Livre
 Sustentabilidade23 horas ago
Agromensais/Milho: Cotações recuam em outubro pressionadas por disponibilidade interna e exportações lentas – MAIS SOJA
 Featured23 horas ago
Ananias Filho diz ter garantia do PL nacional para permanecer no comando de diretório estadual — O Livre
 Sustentabilidade20 horas ago
Line-up prevê embarques de 4,371 mi de t de soja pelo Brasil em novembro – MAIS SOJA
 Sustentabilidade22 horas ago
Percevejo-marrom pode comprometer os grãos e reduzir a produtividade da soja – MAIS SOJA
 Featured21 horas ago
Polícia Civil de Mato Grosso cumpre mandado de prisão contra foragido da Justiça do Ceará por extorsão em Diamantino — O Livre
 Business18 horas ago
Agronegócio precisa de novas soluções para superar crise de endividamento
 Business21 horas ago
Nova direção da Embrapa Amazônia Ocidental toma posse