Sustentabilidade
Análise Mensal do Mercado do Milho – MAIS SOJA

As cotações domésticas do milho até apresentaram reações pontuais em julho, mas acumularam quedas no balanço do mês. A pressão veio sobretudo da retração de consumidores. Estes agentes estavam à espera de novas desvalorizações do cereal, fundamentados no avanço da colheita da segunda safra, em estimativas indicando colheita recorde no Brasil e nas exportações enfraquecidas. Assim, consumidores priorizaram a utilização dos lotes negociados antecipadamente. Vendedores, por sua vez, também estiveram mais flexíveis nos valores de negociação.
No campo, o ritmo de colheita da segunda safra ainda esteve abaixo do verificado em 2024. Esse cenário e os aumentos nos custos com fretes evitaram desvalorizações mais intensas do milho.
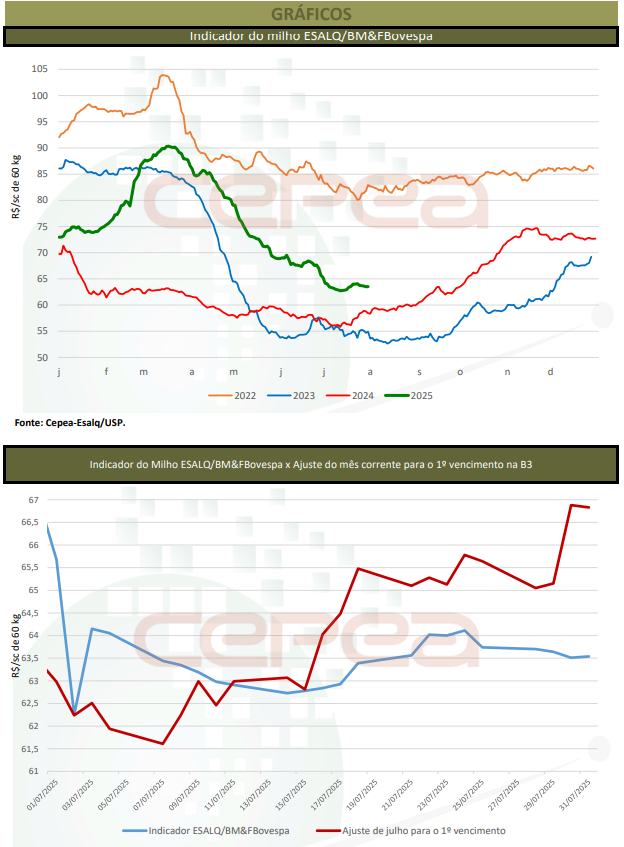
PREÇOS – No acumulado de julho, o Indicador ESALQ/BM&FBovespa recuou 5,2%, fechando a R$ 63,54/saca de 60 kg no dia 31. A média mensal de julho também registrou forte queda de 6,6% em relação à do mês anterior, e, por mais um mês, foi a menor do ano, em termos nominais.
Na média das regiões pesquisadas pelo Cepea, o cereal se valorizou 1,4% no mercado de balcão (ao produtor), mas cedeu 2,4% no de lotes (negociação entre empresas) também no acumulado do mês. Já as médias mensais de julho foram 3,8% e 7,7% inferiores às de junho, respectivamente.
Na B3, o atraso da colheita nas regiões brasileiras e as preocupações com as tarifas dos Estados Unidos impostas ao País elevaram os valores. Deste modo, os vencimentos Set/25 e Nov/25 avançaram 8% e 4%, fechando a R$ 66,83 e a R$ 69,14/sc de 60 kg no dia 31, respectivamente.
EXPORTAÇÕES – De fevereiro/25 a julho/25, o volume embarcado limitou-se a 5,2 milhões de toneladas, contra as 7 milhões de toneladas enviadas no mesmo período de 2024 e ainda bem distante das 34 milhões projetadas pela Conab até janeiro/26. Especificamente em julho, considerando-se 23 dias úteis, foram exportadas apenas 2,43 milhões de toneladas, abaixo das 3,5 milhões de toneladas de julho/24, segundo a Secex.
Tradicionalmente, as maiores quantidades são embarcadas no segundo semestre, mas o alcance da estimativa oficial requer o envio mensal de aproximadamente 5 milhões de toneladas, o que ainda não foi registrado neste ano. Com a redução das exportações e a produção recorde brasileira, a oferta interna pode aumentar, reforçando a pressão sobre os valores domésticos. Por enquanto, a Conab estima estoques de 8,41 milhões de toneladas ao final da temporada, em janeiro/26.
Além dos fatores internos, pesam sobre a demanda e as cotações notícias de outros importantes países produtores. No caso dos Estados Unidos, os preços cederam devido à expectativa de produção também recorde – segundo o USDA (Departamento de Agricultura dos Estados Unidos), até o momento, são esperadas 398,92 milhões de toneladas na temporada 2025/26. Na Argentina, o presidente Javier Milei indicou que as tarifas para exportação do cereal agora serão de 9,5%, contra 11,5%, o que pode aumentar a oferta disponível para embarque.
ESTIMATIVAS – Em seu 10º levantamento de safra, a Conab apontou aumento na produção total de milho no Brasil. O reajuste positivo em julho – tanto em relação ao relatório de junho/25 quanto ao de julho/24 – se deve às maiores produções esperadas para as primeira e segunda safras.
A segunda safra 2024/25 foi reajustada pela Conab para 104,53 milhões de toneladas, aumento de 16% em relação à temporada anterior e um recorde da série histórica da Conab, iniciada em 1976/77. Essa melhora na produção é reflexo do aumento da produtividade em quase todos os estados produtores.
Para a primeira safra, as boas condições climáticas e o aumento na produtividade também impulsionaram a produção, que foi estimada neste mês em 24,91 milhões de toneladas, 8,5% superior ao ciclo anterior. Quanto à terceira safra, a produção poderá superar em 1,4% a anterior, totalizando 2,51 milhões de toneladas.
No agregado, a Conab estima produção de 131,97 milhões de toneladas de milho na temporada 2024/25, consolidando o aumento de 14,3% em relação ao ano anterior (2023/24) e a maior colheita da história. Com os atuais avanços na produção, a Conab elevou a estimativa de exportação, agora prevista em 36 milhões de toneladas, acima das 34 milhões de toneladas estimadas em junho, mas abaixo das 38,5 milhões de toneladas escoadas em 2023/24.
A Conab prevê consumo interno de 89,75 milhões de toneladas, impulsionado pela crescente produção de etanol de milho. Neste cenário de aumento na produção brasileira, o estoque final seria de 9,54 milhões de toneladas em janeiro/26, bem superior ao da temporada anterior, que foi de 1,85 milhão de toneladas. Em termos globais, estimativa do USDA mostra produção e o consumo da temporada 2024/25 em respectivos 1,26 bilhão de toneladas e 1,27 bilhão de toneladas; e o estoque de passagem, em 272,08 milhões de toneladas. Especificamente para os Estados Unidos, estimativas indicam produção de 398,92 milhões de toneladas, abaixo do apontado no relatório do mês anterior (de 401,84 milhões de toneladas), mas, ainda assim, um recorde, segundo o USDA.
CAMPO – A colheita da segunda safra avançou por todas as regiões em julho, chegando a média nacional 75,2% até o dia 2 de agosto, mas ainda abaixo dos 91,32% registrado ne mesmo período de 2024 e inferior ao 77,6% da média dos últimos cinco anos, segundo a Conab.
No Paraná, a Seab/Deral indica que 75% da área havia sido colhida até 4 de agosto, abaixo dos 92% do ano anterior. Apesar de problemas climáticos, como geadas, ondas de calor e pontuais casos de pragas durante o desenvolvimento, a Seab/Deral apontou que a produção estadual deve ser de 17,06 milhões de toneladas, ante as 16,8 milhões estimadas inicialmente, o que caracterizaria como a maior safra deste estado.
Em Mato Grosso, a colheita se aproximou da reta final e, com boa produtividade e problemas logísticos, agricultores encontraram dificuldade no armazenamento do cereal. Até o dia 1º de agosto, 96,38% da área estadual havia sido colhida, atraso de 3,53 p.p. em relação ao ano anterior conforme o Imea (Instituto Mato-Grossense de Economia Agropecuária). Em Mato Grosso do Sul, a Famasul (Federação da Agricultura e Pecuária de Mato Grosso do Sul) indicou que 31,6% da área estadual havia sido colhida até o dia 25 de julho.
INTERNACIONAL – Nos Estados Unidos, os preços acumularam quedas em julho, refletindo as condições favoráveis à safra norte-americana e o avanço da colheita no Brasil. Com isso, os contratos Set/25 e Dez/25 recuaram 3,7% e 2,7% entre 30 de junho e 31 de julho, passando para US$ 3,94/bushel (US$ 155,11/t) e a US$ 4,1375/bushel (US$ 162,88/t), respectivamente, no dia 31. O USDA apontou que, até o dia 3 de agosto, 73% da safra de milho dos Estados Unidos estava em condição entre boas ou excelentes, acima dos 67% registrados no mesmo período de 2024. Na Argentina, a colheita alcançou 88% da área nacional até o dia 31, segundo dados da Bolsa de Cereales.
Confira o Agromensal do Milho de Julho/2025 completo, clicando aqui!
Fonte: Cepea
Autor:AGROMENSAIS JULHO/2025
Site: CEPEA
Sustentabilidade
Ceema: Alta em Chicago e geopolítica impulsionam cotações da soja no Brasil – MAIS SOJA
Nestes quase 30 dias em que estivemos ausentes deste comentário, o mercado da soja registrou importante elevação das cotações em Chicago. O bushel da oleaginosa passou de US$ 12,56 no dia 27/08 para US$ 13,28 no dia 21/09, tendo recuado um pouco após esta data, para fechar a quinta-feira (24) em US$ 13,16, contra US$ 13,19 uma semana antes. Destacando que a média de agosto chegou a US$ 11,98/bushel, com aumento de 0,17% sobre a média de julho, porém, neste momento estando longe dos preços praticados.
Este forte aumento em Chicago, além das especulações climáticas sobre a safra dos EUA, vem da pressão do preço do petróleo no mercado mundial, com o mesmo tendo atingido a pouco mais de US$ 100,00/barril neste período de setembro, devido a continuidade da guerra no Oriente Médio e da piora no conflito entre Rússia e Ucrânia.
Aliás, na Europa existe um grande temor de que este último saia da região dos dois países em conflito e se espalhe pelo continente, resultando em uma guerra mais ampla e destruidora. Alguns analistas chegam a falar que o mundo estaria às portas da 3ª Guerra Mundial. Junta-se a isso a forte especulação dos Fundos em Chicago.
Dito isso, importante se faz alertar que o último relatório do USDA, sobre oferta e demanda, divulgado neste mês de setembro, não revelou perdas na futura safra de soja dos EUA cuja colheita iniciou neste mês de setembro. Ao contrário, o mesmo até aumentou a produção esperada, agora indicando uma colheita de 123,4 milhões de toneladas, com estoques finais estadunidenses em 8,4 milhões, com pequena baixa em relação a agosto. Já a produção mundial foi mantida em 442 milhões de toneladas e os estoques finais mundiais mantidos em 124 milhões. Por sua vez, mesmo com o aumento no preço mundial do petróleo, o óleo de soja, após atingir a 71,28 centavos de dólar por libra-peso no dia 10/09, recuou para 66,82 centavos no dia 24/09, sendo esta a quarta mais baixa cotação desde o dia 30 de junho em Chicago.
Por sua vez, o farelo se manteve firme, atingindo a US$ 375,20/tonelada curta no dia 24/09, a mais alta cotação desde o dia 11 de julho de 2024. Enfim, lembrar que os Fundos estão muito comprados em Chicago devendo, assim que a ocasião se apresentar, iniciar um movimento mais amplo de correção, vendendo contratos, fato que pode pressionar para baixo as cotações dependendo da intensidade do movimento.
Por outro lado, os embarques de soja, pelos EUA, na semana encerrada em 17/09, chegaram a 759.200 toneladas, superando levemente as expectativas do mercado. Na comparação anual, o desempenho também foi superior, já que na mesma semana de 2025 haviam sido embarcadas 565.600 toneladas, o que representa crescimento de aproximadamente 34%. A China respondeu por 59% destes embarques.
Enquanto isso, a colheita da soja nos EUA atingia a 12% da área no dia 20/09, contra 8% na média histórica. De forma mais conjuntural, nesta semana os preços brasileiros da soja se mantiveram firmes, em alta. No Rio Grande do Sul, onde muitas praças estão sem cotação, a média semanal atingiu a R$ 141,72/saco. No final de agosto esta média estava em R$ 131,38. Ou seja, no período o saco de soja ganhou pouco mais de 10 reais junto ao produtor gaúcho. Nas demais praças nacionais o produto oscilou entre R$ 139,00 e R$ 145,00/saco. Um mês atrás os valores ficavam entre R$ 130,00 e R$ 140,00/saco. Ou seja, um aumento entre 5 e 9 reais por saco no período, dependendo da região do país. Auxiliou para isso a boa demanda pelo produto nacional, a relativa escassez do mesmo agora na entressafra, fato que elevou o prêmio nos portos (US$ 1,85/bushel para setembro, em Paranaguá), e a manutenção de um câmbio ao redor de R$ 5,15 por dólar.
No front externo, o mercado olha os resultados da nova reunião entre os presidentes da China e dos EUA. Xi Jinping chegou nesta quinta-feira (24) à capital norteamericana. Dentre os assuntos em discussão, existe a possibilidade de aumento nas compras de soja estadunidense pela China, fato que fortalece Chicago. Já no front interno, destaque para o início do plantio da nova safra de soja no Mato Grosso, Mato Grosso do Sul e Paraná. No conjunto do país, 0,5% da área esperada havia sido semeada até o dia 18/09. Vale lembrar que no Mato Grosso, no momento, há umidade insuficiente no solo para um plantio adequado.
Enfim, embora os preços tenham perdido um pouco de fôlego nestes últimos dias, o produto posto nos portos segue com preços firmes. Para a soja disponível os mesmos seguem acima dos R$ 160,00/saco, enquanto a soja da safra 2026/27 continua trabalhando acima dos R$ 150,00 nos portos (R$ 155,00 para entrega em fevereiro e pagamento em abril, e R$ 151,00 para entrega em março, também com pagamento em abril).
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).
O mercado brasileiro de soja encerrou a semana com poucas alterações nesta sexta-feira (25), em um ambiente de baixa movimentação e poucas ofertas. O analista da Safras & Mercado, Rafael Silveira, destaca que algumas praças do mercado interno registraram recuo nos preços, com certo alívio nos basis locais.
Nos portos, o cenário permaneceu parado, sem reporte de movimentos firmes. Segundo Silveira, o quadro geral foi de poucas ofertas e de um mercado bastante travado, situação que também predominou ao longo da semana.
Na Bolsa de Chicago, a sessão foi marcada por bastante volatilidade, com o mercado encerrando com leves ganhos no spot. O dólar atingiu bons níveis ao longo do dia e ajudou a segurar os movimentos de queda registrados em tela.
Preços de soja no Brasil
- Passo Fundo (RS): manteve em R$ 156,00
- Santa Rosa (RS): manteve em R$ 157,00
- Cascavel (PR): manteve em R$ 151,00
- Rondonópolis (MT): manteve em R$ 147,00
- Dourados (MS): subiu de R$ 147,50 para R$ 148,00
- Rio Verde (GO): desceu de R$ 148,00 para R$ 147,00
Nos portos, em Paranaguá (PR), a saca seguiu em R$ 162,00. Em Rio Grande (RS), as referências não saíram de R$ 164,00.
Soja em Chicago
Os contratos futuros da soja fecharam em leve alta na Bolsa de Mercadorias de Chicago (CBOT), nesta sexta-feira (25). Após operar em baixa durante parte da sessão, o mercado reverteu o movimento, enquanto os participantes seguem à espera de detalhes dos acordos comerciais entre Estados Unidos e China após a cúpula realizada na quinta-feira (24).
Embora o governo dos Estados Unidos tenha informado que acordos comerciais foram firmados para determinados produtos, os detalhes serão divulgados apenas na segunda-feira. A aguardada cúpula entre os dois países, até o momento, não resultou em novos compromissos chineses para compras de produtos agrícolas norte-americanos.
A queda do petróleo pressionou as cotações durante a sessão. Os preços recuaram diante de notícias sobre possíveis negociações entre Estados Unidos e Irã para uma reabertura gradual do Estreito de Ormuz, após o barril superar US$ 108 na sessão anterior.
Em sentido contrário, as chuvas persistentes no Meio-Oeste dos Estados Unidos atrasam o início da colheita em algumas regiões e restringem a oferta disponível para processamento.
Contratos futuros da soja
Os contratos da soja em grão com entrega em novembro fecharam com alta de 2,25 centavos de dólar ou 0,17%, a US$ 13,19 3/4 por bushel. A posição janeiro teve cotação de US$ 13,32 3/4 por bushel, com avanço de 1,00 centavo de dólar ou 0,07%.
Na semana, a posição novembro/26 registrou ganho acumulado de 1,25%.
Nos subprodutos, a posição dezembro do farelo fechou com baixa de US$ 1,80 ou 0,48%, a US$ 370,60 por tonelada. No óleo, os contratos com vencimento em dezembro fecharam a 67,84 centavos de dólar, com ganho de 0,29 centavo ou 0,42%.
Câmbio
O dólar comercial encerrou a sessão em baixa de 0,17%, sendo negociado a R$ 5,1847 para venda e a R$ 5,1827 para compra. Durante o dia, a moeda norte-americana oscilou entre a mínima de R$ 5,1732 e a máxima de R$ 5,2137. Na semana, o dólar acumulou alta de 0,72% ante o real.
Sustentabilidade
Ceema: Quebra de safra, problemas de qualidade e importações aquecem o mercado do Trigo – MAIS SOJA
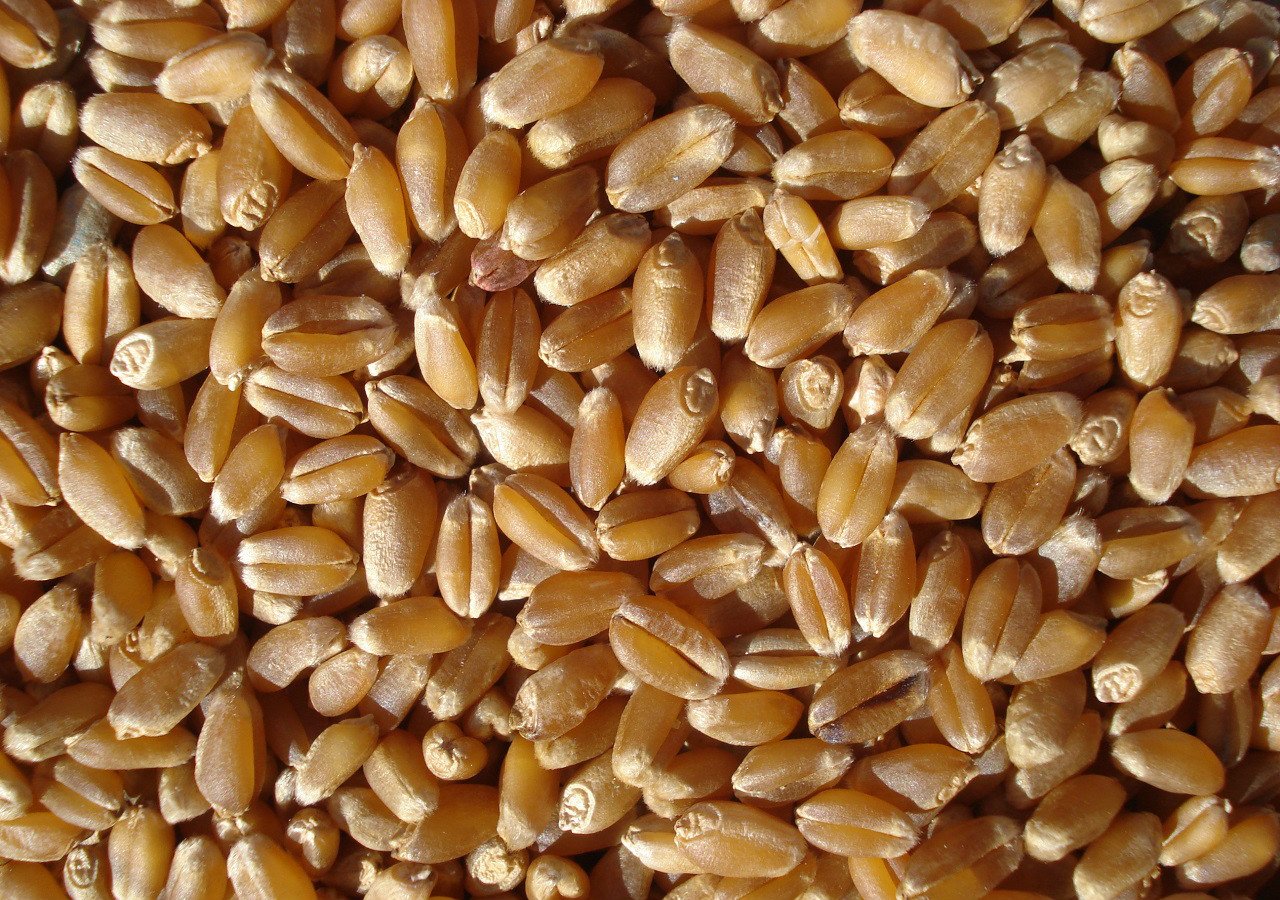
Após disparar no final de agosto e início de setembro, quando o bushel atingiu a US$ 7,64 no dia 1º do corrente mês, a cotação do trigo, em Chicago, cedeu bastante, fechando a quinta-feira (24) em US$ 7,05, contra US$ 7,27 uma semana antes. A média de agosto ficou em US$ 6,76/bushel, ganhando 4,3% sobre a média de julho.
Apesar dos conflitos bélicos, especialmente entre Rússia e Ucrânia, o mercado do trigo cedeu, e vem oscilando em patamares menores nesta segunda quinzena de setembro. Enquanto isso, o plantio do trigo de inverno, nos EUA, chegava a 17% da área esperada no dia 20/09, contra 21% na média histórica. Já o trigo de primavera estava com 96% de sua área colhida relativa a última safra.
Quanto às exportações, na semana encerrada em 17/09 as mesmas atingiram a 335.300 toneladas nos EUA, ficando dentro das expectativas do mercado. Importante lembrar que o relatório de oferta e demanda do USDA, anunciado em 11/09, manteve uma safra reduzida de trigo nos EUA, com 41,7 milhões de toneladas e estoques finais, para 2026/27, em 19,5 milhões. No ano anterior a colheita e os estoques atingiram, respectivamente, 54 e 25 milhões de toneladas. Ou seja, a atual produção estadunidense é 22,8% menor do que a do ano anterior, enquanto os estoques finais são 22% menores. Já a produção mundial somaria 822,4 milhões de toneladas, ficando 22 milhões de toneladas menor do que a registrada no ano anterior. E no Brasil os preços subiram, com o cereal atingindo a média de R$ 71,94/saco no Rio Grande do Sul, enquanto no Paraná o produto atingiu valores entre R$ 79,00 e R$ 82,00/saco.
As condições das lavouras paranaenses pioraram diante das geadas tardias e do excesso de chuvas dos últimos dias. Com 46% da área colhida, apenas 64% das lavouras restantes se apresentavam em boas condições. O produto colhido apresenta baixa qualidade industrial, na maioria dos casos, enquanto a produtividade média está em recuo. Em termos gerais, aumenta a presença de trigo tipos 2 e 3, enquanto o produto de qualidade superior, tipo 1, está com menor disponibilidade.
No Rio Grande do Sul a colheita ainda está distante, com apenas 1% da área realizada, e as constantes e significativas chuvas, acompanhadas de granizo e ventos fortes, vêm causando estragos nas lavouras. Nesta safra, o Estado gaúcho plantou 814.000 hectares com trigo, uma queda de 30% em relação ao ano anterior, e projeta uma produção quase 40% menor, estimada em cerca de 2 milhões de toneladas.
Assim, a disponibilidade de trigo será ainda menor no Brasil, após o forte recuo na área semeada. Isso eleva o preço interno do cereal e obriga o país a importar mais no ano comercial 2026/27. “A desuniformidade no desenvolvimento das lavouras é uma das marcas da atual safra gaúcha”. Afora tudo isso, as lavouras do sul do país está sendo atacadas por diferentes doenças, especialmente oídio e giberela.
Por enquanto, a Conab ainda projeta uma safra nacional de 5,7 milhões de toneladas (recuo de 27,1% sobre o ano anterior), porém, a qualidade do produto será baixa em grande parte das áreas colhidas. Com isso, as importações nacionais de trigo devem ficar entre 7 e 8 milhões de toneladas. Boa parte deverá vir da Argentina, porém, a dificuldade de produção em outras regiões do mundo tende a aumentar a concorrência pelo trigo do vizinho país.
Em tal contexto, para o produtor, “em um cenário de menor disponibilidade de trigo tipo 1, lotes que mantenham PH, força de glúten e demais parâmetros exigidos pela indústria podem encontrar valorização relativa, enquanto grãos de classificação inferior ficam mais expostos a descontos. Já para os moinhos, a questão será inversa: saber quanto da safra doméstica poderá efetivamente entrar na produção de farinha e quanto precisará ser substituído por produto argentino ou de outras origens” (cf. Cepea).
Enfim, se por um lado a safra menor sustenta as cotações, por outro lado será a qualidade do produto que definirá quem conseguirá aproveitar esse movimento. Em 2026, produzir trigo não será suficiente: os ganhos ficarão com quem conseguir entregar o grão exigido pela indústria.
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).
Autor:Dr. Argemiro Luís Brum/CEEMA-UNIJUÍ
Site: Ceema/Unijuí

Corpo de estudante da Unemat desaparecido é encontrado no Rio Araguaia

Flávio Bolsonaro tem 50% e Lula 25% da intenção de voto a presidente em Mato Grosso

Prefeitura lança guia passo a passo para solicitar poda e corte de árvores em Cuiabá

Falta de areia no mercado adia entrega de nova quadra no Parque da Família, em Cuiabá

Ouça áudio em que deputado xinga e ameaça empresária em MT

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT

VÍDEO: capivara escapa de ataque de onça-pintada às margens de rio no Pantanal de MT
 Agro Mato Grosso11 horas ago
Pais morrem e filha fica em estado grave após batida entre carro e carreta em MT
 Agro Mato Grosso11 horas ago
Avião de pequeno porte que caiu em fazenda havia decolado de Primavera do Leste MT
 Agro Mato Grosso11 horas ago
Mato Grosso tem 3ª maior taxa de mortes no trânsito causadas pelo álcool
 Business10 horas ago
Oito mitos e verdades que todo consumidor deveria conhecer sobre azeite
 Featured9 horas ago
Bombeiros combatem 20 incêndios simultâneos em MT; Amazônia concentra novos focos
 Featured5 horas ago
Flávio Bolsonaro tem 50% e Lula 25% da intenção de voto a presidente em Mato Grosso
 Featured15 horas ago
Quaest: Mauro Mendes tem 27% das intenções de voto ao Senado, e Janaína Riva 19%
 Featured7 horas ago
Ouça áudio em que deputado xinga e ameaça empresária em MT