Business
Riscos do El Niño e petróleo mais barato devem ditar preços do milho

Agricultura
Oferta brasileira ainda é calibrada pelo mercado, com USDA e Conab apontando diferença de 7 milhões de toneladas

O contrato dezembro do milho em Chicago encerrou a semana passada com alta de 0,90%, a US$ 4,46 por bushel. No Brasil, o contrato da B3 de janeiro de 2027 seguiu em direção oposta, fechando a R$ 70,81 por saca, uma queda de 0,46%.
A plataforma de inteligência Grainsights, da Grão Direto, mostra os fatores que devem mexer com o mercado daqui para frente. Confira:
Chicago testa o piso pós-USDA
Com estoques finais norte-americanos de 44,7 milhões de toneladas e produção de 403,7 milhões de acordo com o USDA, o milho dezembro/26 voltou para região de US$ 4,40 porbushel. A manutenção desse patamar mostraria que o corte do USDA já foi absorvido; uma perda de suporte abriria espaço para novas quedas, num mercado de oferta global ampla.
Etanol e petróleo
Safra brasileira, safrinha 2027 e milho verão no Sul
A Companhia Nacional da Abastecimento (Conab) projeta 148 milhões de toneladas de milho para 2026/27, contra 141 milhões do USDA. “A diferença de 7 milhões de toneladas mostra que o mercado ainda calibra a oferta brasileira”, destaca o Grainsights. O plantio da soja segue avançando de forma satisfatória, com ritmo superior aos últimos anos, o que abre uma janela favorável para a safrinha.
“O risco está no El Niño, que deve atingir o pico em dezembro, e em veranicos em janeiro e fevereiro. No Sul, com a semeadura do milho de primeira safra avançando e temporais causando perdas pontuais no Rio Grande do Sul, perdas localizadas poderiam dar suporte regional aos preços, sem alterar o quadro nacional de oferta ampla.”
Exportação brasileira e concorrência da Argentina
A Conab cortou a projeção de exportações de 2025/26 em 6,8%, para 40,9 milhões de toneladas. O dólar acima de R$ 5,60 melhora a paridade de exportação, mas o Brasil enfrenta a safra grande dos EUA e a produção de 57 milhões de toneladas da Argentina, projetada pelo USDA.
A Bolsa de Cereais de Buenos Aires costuma atualizar o dado às quintas-feiras (19), e o mercado ficará de olho nesse avanço.
Demanda por ração: proteínas, trigo e sorgo
O milho mais barato melhora as margens de aves e suínos e favorece a recomposição de estoques de ração. E isso tem sido pressionado pelo trigo, que deve ter uma produção mundial expressiva, de acordo com o USDA. O cereal mais barato disputa espaço com o milho nas rações, e o sorgo brasileiro, com forte demanda externa, segue como alternativa. Se o trigo continuar barato, o milho precisará de prêmios mais competitivos para manter o espaço na formulação de ração, e o APEC (18 e 19/11) pode trazer sinais sobre os fluxos comerciais entre China e EUA.
Macroeconomia e oportunidades
O dólar fechou a semana acima de R$ 5,60, atingindo o maior valor desde junho de 2025, após o governo apresentar um pacote fiscal para 2027, que o mercado considerou insuficiente, enquanto o Fed sinalizou que novas altas de juros seguem possíveis. A Selic está em 13,75%, com retomada dos cortes projetada só para março de 2027.
Com Chicago apenas se recuperando após o USDA, o preço em reais depende cada vez mais do câmbio, que pode se reverter rapidamente. “Para o produtor, mais do que olhar só a CBOT, será essencial combinar Chicago, dólar e custo de produção para identificar janelas de venda”, finaliza.
Agricultura
Sudeste registra o maior preço médio e Centro-Oeste é a única região com queda
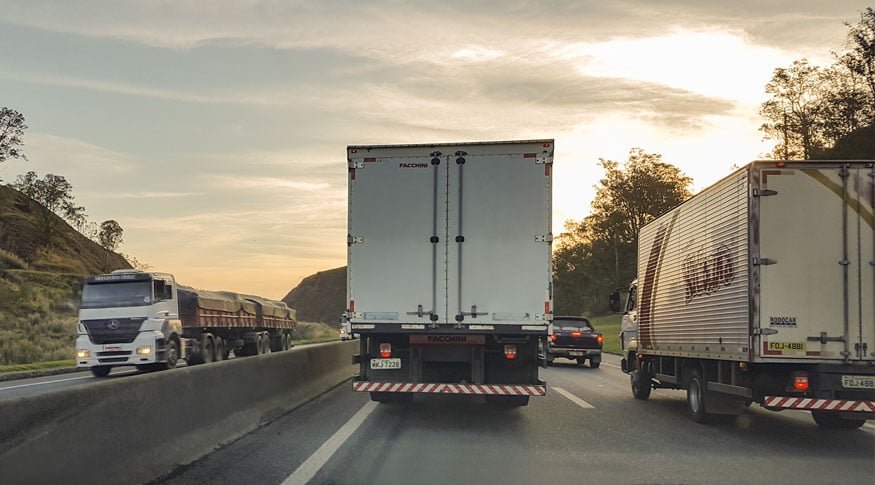
O preço médio do frete rodoviário de cargas do agronegócio aumentou em quatro das cinco regiões brasileiras em outubro em comparação a setembro, conforme relatório Frete Insights, da Frete.com, com base nos preços praticados na plataforma.
O Norte registrou a maior alta, de 20,0%, seguido por Nordeste, com 7,0%; Sul, com 2,9%; e Sudeste, com 2,3%. O Centro-Oeste apresentou recuo de 0,8%.
No Norte, o valor médio do transporte de cargas do agro passou de R$ 0,315 em setembro para R$ 0,378 por tonelada transportada por quilômetro rodado em outubro. O aumento foi superior ao registrado no conjunto das cargas da região, que apresentou alta de 10,4% no mesmo período.
Sudeste tem o maior preço médio
O Sudeste manteve o maior preço médio do frete do agro entre as regiões, com R$ 0,438 por tonelada por quilômetro em outubro, ante R$ 0,428 em setembro. Na sequência aparecem:
- Sul: R$ 0,386;
- Norte: R$ 0,378;
- Centro-Oeste: R$ 0,368; e
- Nordeste: R$ 0,365
No Nordeste, o preço médio passou de R$ 0,341 para R$ 0,365 por tonelada por quilômetro. No Sul, avançou de R$ 0,375 para R$ 0,386. Já no Centro-Oeste, a única região com queda, o indicador passou de R$ 0,371 para R$ 0,368.
No recorte específico dos fretes de cargas agrícolas em carrocerias graneleiras, o Sudeste também apresentou o maior preço médio de outubro, de R$ 0,427 por tonelada por quilômetro. O Centro-Oeste registrou R$ 0,400, seguido por Sul, com R$ 0,383; Norte, com R$ 0,381; e Nordeste, com R$ 0,357.
Os indicadores permitem acompanhar as diferenças de preços entre regiões e tipos de carroceria nas operações de transporte de cargas do agronegócio. O recorte considera o conjunto de produtos classificados como agro na plataforma.
Considerando todos os setores, o Índice Frete.com de Preços (IFP) chegou a R$ 0,412 por tonelada por quilômetro em outubro, alta de 4,47% em relação a setembro. Foi o segundo aumento mensal consecutivo e o maior valor desde junho, quando o índice ficou em R$ 0,4142.
Agricultura
Colheita no maior produtor nacional da fruta foi aberta na sexta-feira (13), com estimativa de cerca de 10 mil toneladas.

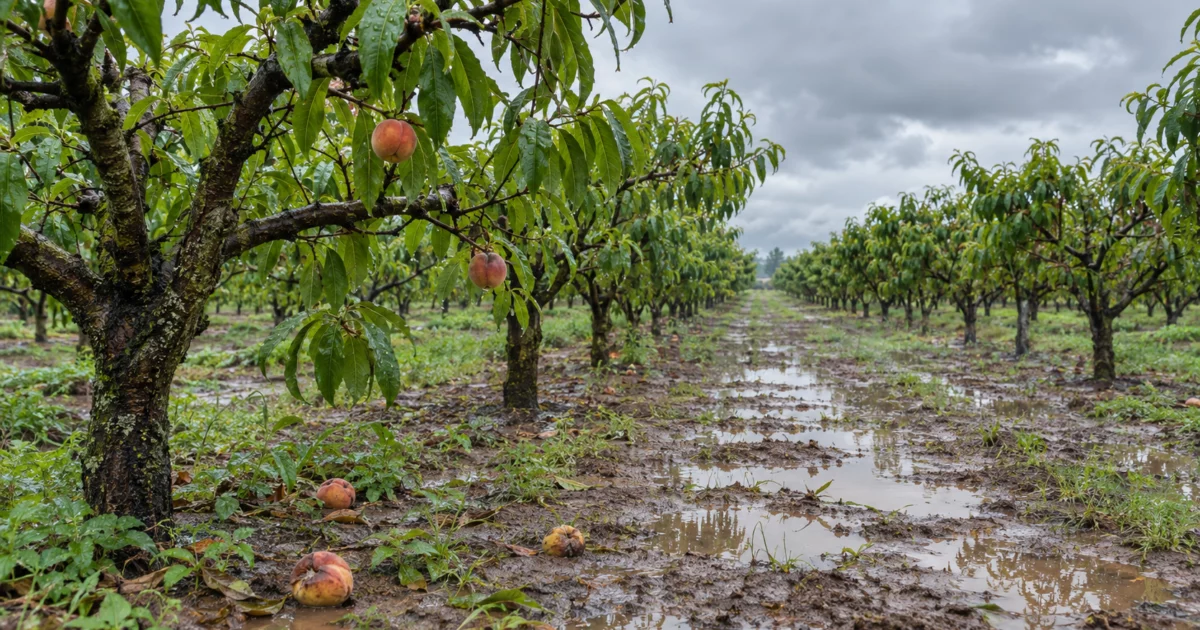
A safra de pêssego em Pelotas (RS) deve registrar quebra de 70%, com colheita estimada em cerca de 10 mil toneladas, segundo a Empresa de Assistência Técnica e Extensão Rural do Rio Grande do Sul (Emater/RS-Ascar). A abertura oficial da colheita ocorreu na sexta-feira (13). Pelotas é apontado como o maior produtor nacional da fruta.
A estimativa foi apresentada pelo engenheiro agrônomo da Emater/RS-Ascar Rodrigo Prestes. De acordo com a entidade, o desempenho da safra foi afetado por condições climáticas adversas ao longo do ciclo produtivo.
Entre os principais problemas registrados está o excesso de umidade na fase de floração. Segundo a Emater, esse quadro favoreceu a ocorrência de doenças fúngicas e prejudicou a polinização e a frutificação, etapas centrais para a formação da produção.
Receba no seu celular atualizações em tempo real, enquetes interativas e tudo o que impacta o dia a dia no campo: entre agora no Whatsapp do Canal Rural!
A entidade também relata perdas provocadas por chuvas excessivas e granizo em outras fases do ciclo da cultura. Com isso, a colheita aberta neste mês ocorre em um cenário de redução expressiva do volume produzido no município gaúcho.
Como Pelotas ocupa posição de destaque na produção nacional de pêssego, a quebra concentra atenção sobre o desempenho da fruticultura local nesta temporada.
A projeção da Emater/RS-Ascar é de colheita em torno de 10 mil toneladas em Pelotas, após perdas associadas ao excesso de umidade, doenças fúngicas, chuvas e granizo ao longo da safra.
Fonte: Estadão Conteúdo
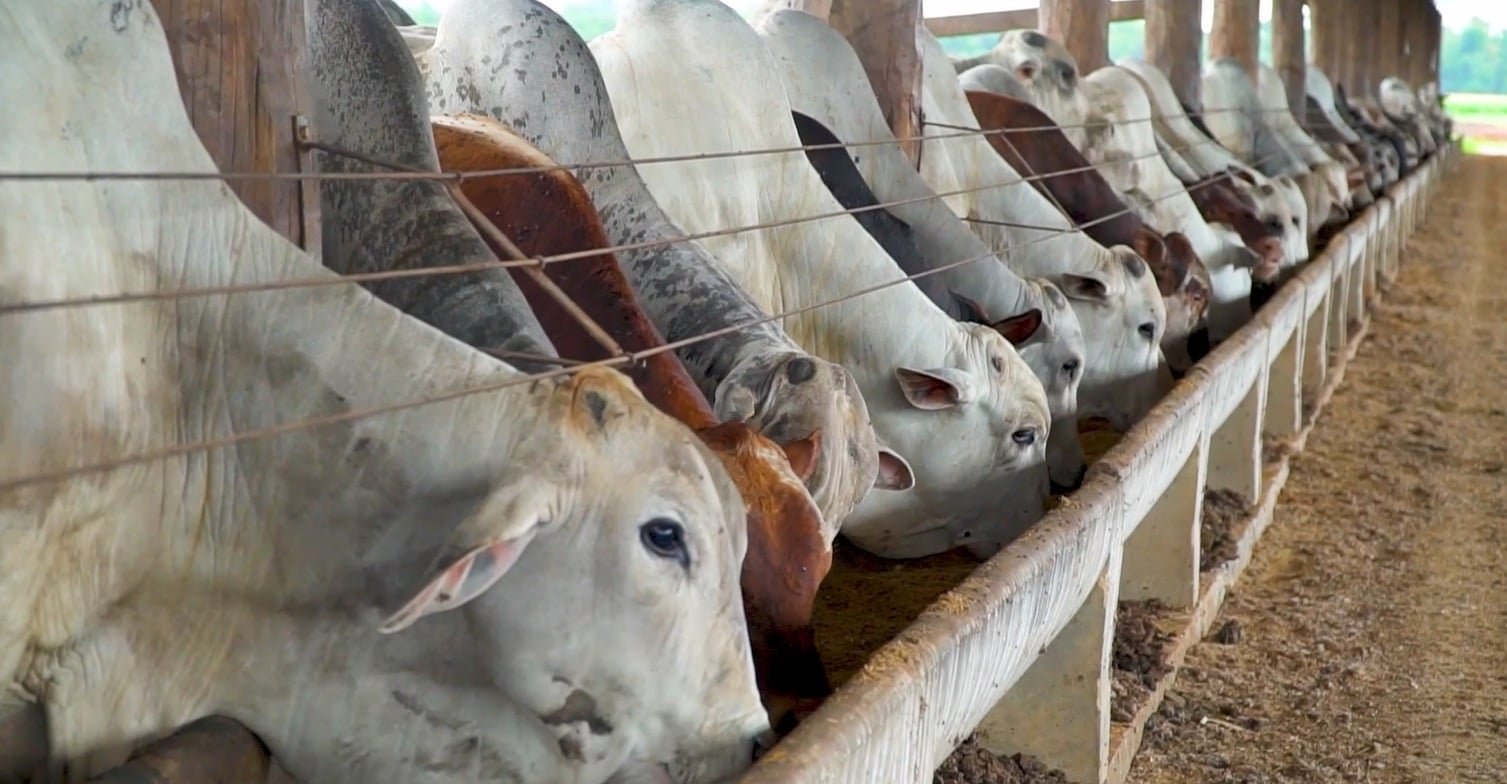
O aumento de 17% no preço do bezerro, diante de uma valorização de 8,74% do boi gordo, mudou a relação de troca para quem trabalha com confinamento em Mato Grosso. A diferença entre os movimentos de preços reduziu em 7,24% a quantidade de bezerros que pode ser adquirida com a venda de um boi gordo, elevando a preocupação com os custos de entrada na atividade.
Contudo, a pressão sobre a reposição não impediu a expansão do confinamento no estado. Em 2026, o volume chegou a 1,40 milhão de cabeças, alta de 13,78% em relação ao ano passado, segundo o terceiro Relatório de Intenção de Confinamento do Instituto Mato-grossense de Economia Agropecuária (Imea), divulgado na última sexta-feira (13).
A dificuldade de equilibrar os custos de aquisição e a receita esperada com a venda dos animais aparece entre os principais desafios apontados pelos entrevistados. Para 55,07% dos participantes da pesquisa, o preço dos bovinos de reposição é a maior preocupação do setor. O preço do boi gordo e as questões políticas aparecem empatados na sequência, com 37,68% das menções cada.
A analista de bovinocultura do Imea, Ana Eufrázio, destaca que o resultado de 2026 precisa ser observado considerando os custos enfrentados pelos pecuaristas, especialmente na compra dos animais. Segundo ela, o cenário exige planejamento e estratégias de comercialização, diante das dificuldades relacionadas principalmente à reposição.
Valorização da reposição altera a conta do pecuarista
A diferença entre os preços do bezerro e do boi gordo aparece na relação de troca. Em 2025, eram necessárias 2,30 cabeças de bezerro de ano para equivaler ao preço de um boi gordo. Neste ano, essa relação caiu para 2,13, redução de 7,24%.
O custo da alimentação também integra a composição das despesas. A diária média de confinamento atingiu R$ 13,62 por cabeça em 2026, ante R$ 13,15 no ano passado, avanço de 3,54%.
O resultado chama a atenção porque alguns dos principais insumos utilizados nas dietas ficaram mais baratos. O caroço de algodão registrou queda anual de 28,06%, o DDG recuou 15,40% e o milho apresentou redução de 13,02%.
Essa diminuição, porém, não foi integralmente incorporada ao custo dos confinadores. De acordo com o Imea, parte dos produtores havia comprado os insumos antecipadamente, antes do recuo das cotações. A composição das dietas e as demais despesas operacionais também influenciaram o valor da diária.
Maior adesão acompanha expansão da atividade
Mesmo com os desafios de custos, a participação dos pecuaristas no confinamento aumentou. Entre os entrevistados pelo Imea, 80% realizaram a atividade em 2026, percentual superior aos 69,57% registrados em 2025. A intenção de confinamento também avançou 5,31% em relação ao levantamento divulgado em julho.
O volume estadual está concentrado principalmente no Oeste, Norte e Médio-Norte. Juntas, as três macrorregiões respondem por 64,34% dos animais confinados. O Oeste lidera, com 346.189 cabeças, seguido pelo Norte, com 300.291, e pelo Médio-Norte, com 255.932.
O crescimento, entretanto, não ocorre de maneira uniforme. O Centro-Sul apresentou a maior expansão anual, de 31,74%, enquanto o Noroeste teve recuo de 3,54%, sendo a única região com projeção de queda. Sua participação no total estadual é de 3,50%.
A capacidade das estruturas também ajuda a caracterizar o perfil dos participantes. Entre os pecuaristas que confinaram neste ano, 42,31% possuem capacidade estática superior a 5 mil animais. Já entre os que não realizaram a atividade, 46,15% contam com estruturas para até mil cabeças.
Proteção de preços ganha espaço entre confinadores
A necessidade de administrar os riscos de comercialização aparece também no avanço dos mecanismos de proteção de preços. Neste ano, 37,50% dos confinadores entrevistados declararam utilizar contratos a termo com frigoríficos, enquanto 34,78% informaram operar na B3. Em 2025, menos de 10% dos participantes utilizavam cada uma dessas modalidades.
A participação dos mecanismos, contudo, ainda é menor quando considerado o volume total de animais. Os contratos a termo abrangem 18,82% das cabeças previstas para confinamento, enquanto as operações na bolsa representam 13,20%.
A concentração das entregas no segundo semestre também influencia as perspectivas de comercialização. Cerca de 81,70% dos animais previstos para 2026 devem sair dos confinamentos nesse período. Novembro concentra a maior parcela, com 17,79%, seguido por setembro (15,29%) e outubro (15,16%).
Para 2027, a oferta ajustada de animais de reposição deve continuar exigindo atenção dos confinadores. A demanda chinesa pode contribuir para a sustentação das cotações do boi gordo, embora a possibilidade de esgotamento antecipado da cota de importação do país represente uma incerteza para as exportações brasileiras.
Na avaliação de Ana Eufrázio, a proteção de preços deve continuar entre as estratégias dos pecuaristas diante desse cenário. “A adoção de mecanismos de proteção de preços tende a permanecer entre as estratégias dos confinadores para reduzir a exposição às oscilações do mercado e dar maior previsibilidade às receitas”, afirma a analista.

Manejo Integrado de Pragas reduz custos e contribui para a sustentabilidade da lavoura – MAIS SOJA

Corregedoria-Geral da Polícia Civil assume investigação sobre morte de empresário em intervenção em Pontes e Lacerda — O Livre

Riscos do El Niño e petróleo mais barato devem ditar preços do milho

Câmeras de segurança flagram abordagem que terminou com morte de empresário em Pontes e Lacerda — O Livre

Estresse hídrico: Efeitos do excesso hídrico na produtividade da soja – MAIS SOJA

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Business24 horas ago
Queda na cobertura e nova lei acendem alerta sobre contratos de seguro rural
 Sustentabilidade9 horas ago
Oferta limitada de trigo de qualidade sustenta preços e chuvas ameaçam colheita no Sul – MAIS SOJA
 Sustentabilidade7 horas ago
SOJA/CEPEA: Alta do dólar impulsiona preços – MAIS SOJA

 Sustentabilidade8 horas ago
MILHO/CEPEA: Ritmo fraco das exportações limita altas – MAIS SOJA
 Featured11 horas ago
Policiais penais interceptam drone e apreendem celulares e componentes eletrônicos na Penitenciária da Mata Grande, em Rondonópolis — O Livre
 Agro Mato Grosso5 horas ago
Sema avalia abertura de três cavernas para turismo em MT
 Agro Mato Grosso5 horas ago
Confinamento cresce 13,78% em MT, mas reposição de bovinos pressiona custos
 Business9 horas ago
Programa Café Seguro debate LMRs e boas práticas na cafeicultura em Minas Gerais