Sustentabilidade
Preços da soja e farelo renovam máximas em setembro no Brasil e no exterior – MAIS SOJA

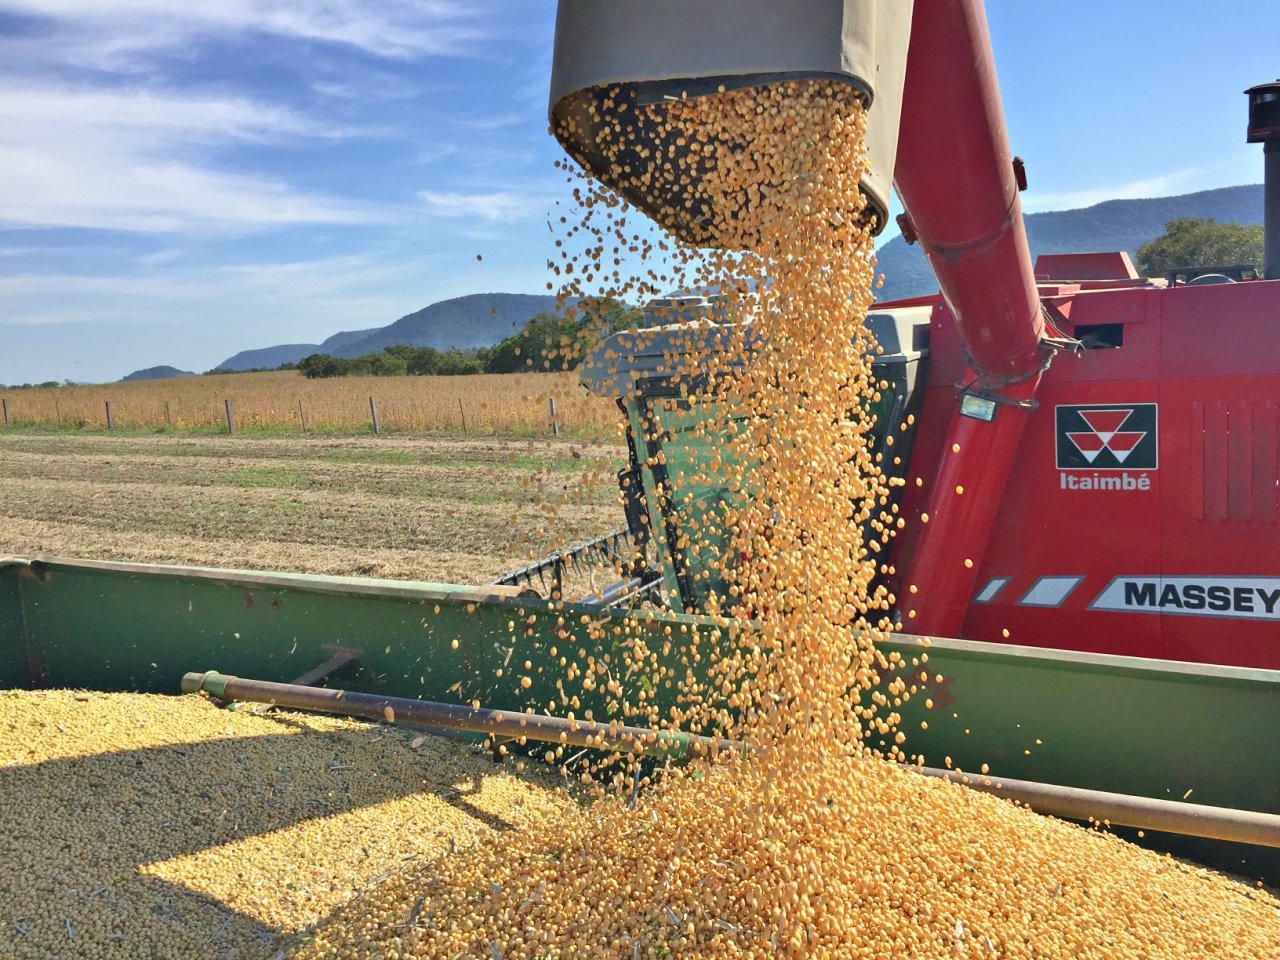
As negociações de soja e de farelo estiveram aquecidas nos mercados internacionais e nacionais, em setembro. Este cenário afastou vendedores e impulsionou as cotações do grão e do derivado. A valorização da oleaginosa esteve atrelada também ao menor remanescente da safra 2025/26. Além disso, preocupações com os possíveis impactos do El Niño sobre a nova safra (2026/27), reforçaram as altas.
Porém, as altas foram limitadas pelas condições climáticas favoráveis ao início da semeadura da safra 2026/27 no Brasil. O maior índice pluviométrico em setembro permitiu a intensificação da semeadura de soja, sobretudo, no Paraná e em Mato Grosso. O excesso de umidade em São Paulo, por outro lado, impediu o início da semeadura no estado.
Quanto aos preços, o Indicador CEPEA/ESALQ Paraná registrou média de R$ 153,82/sc de 60 kg em setembro, alta de 7,9% frente à de agosto e de 14,15% em relação a setembro de 2025, em termos reais (IGP-DI de agosto/26), sendo a maior desde março de 2023.
A média do Indicador CEPEA/ESALQ Paranaguá foi de R$ 161,14/sc em setembro – a maior desde ago/2, em termos reais – com altas de 7,3% frente a agosto e de 14,62% em relação há um ano. Na média das regiões acompanhadas pelo Cepea, de agosto para setembro, as altas foram de 8,2% no mercado de balcão (valor pago ao produtor) e de 8,1% no de lotes (negociações entre empresas). No comparativo anual, o preço da soja pago ao produtor subiu 14,7%, e, no mercado de lotes, 15,5%, em termos nominais.
Os preços internacionais da soja em grão foram sustentados pela firme demanda da China e preocupações quanto a um possível atraso na colheita da safra 2026/27, devido ao clima úmido no Hemisfério Norte. Vale ressaltar, no entanto, que até o final de setembro as atividades de campo estavam em ritmo parecido com o observado na média dos últimos cinco anos.
Além disso, segundo o relatório trimestral de estoques do USDA (Departamento de Agricultura dos EUA), os estoques norte-americanos somavam 8,57 milhões de toneladas em 1º de setembro, volume 3,16% inferior ao registrado no período equivalente do ano passado. Diante disso, na Bolsa de Chicago (CME Group), o contrato de novembro/26 da soja em grão registrou média de US$ 13,0654/bushel (US$ 28,80/sc de 60 kg) em setembro, com valorização de 8,98% frente a agosto e de 28,1% em relação a setembro de 2025, o maior patamar nominal desde dezembro de 2023.
FARELO DE SOJA – A valorização do farelo de soja esteve atrelada à firme demanda global pelo derivado. Além disso, no mercado doméstico, os consumidores demonstraram necessidade de recompor estoques, aumentando a disputa com os consumidores estrangeiros. Na média das regiões acompanhadas pelo Cepea, a alta foi de 10,5% no comparativo de agosto para setembro e de 25% em relação a setembro/25, em termos reais. Na Bolsa de Chicago, o contrato de primeiro vencimento (out/26) do farelo apresentou média de US$ 356,26/tonelada curta (US$ 392,70/t) em setembro, alta de 12,7% sobre a de agosto e de 27,5% frente a setembro/25, sendo também a maior valor nominal desde agosto/24.
Deste modo, com base nos preços da soja, do farelo e do óleo de soja negociados na região de São Paulo, a “crush margin” aumentou 5,4% frente ao mês anterior. Este aumento está atrelado a maior participação do farelo de soja na margem da indústria, o qual registrou média de 58,76% no mês de setembro, a maior média desde out/23 (59,54%).
Na Bolsa de Chicago, considerando-se o contrato de primeiro vencimento da soja, do farelo e do óleo de soja, a “crush margin” diminuiu 4,39%, pressionada pela menor participação do óleo de soja. O aumento na participação do farelo de soja na “crush margin”, no entanto, limitou as baixas. O farelo de soja voltou a ter a maior participação na margem da
indústria, alcançou média de 51,49% em setembro – vale ressaltar que, desde fevereiro deste ano, a participação do óleo de soja estava superando a do farelo.
ÓLEO DE SOJA – Os preços do óleo de soja também avançaram em setembro, embora o mercado tenha apresentado comportamentos distintos entre o cenário doméstico e o internacional.
No Brasil, as cotações foram sustentadas principalmente pela menor disponibilidade do produto para negociação no mercado spot e pela firme demanda dos consumidores internacionais pelo coproduto brasileiro. No mercado internacional, os preços do óleo fecharam praticamente estáveis em relação a agosto/26.
Nesse cenário, segundo levantamento do Cepea, os preços do óleo de soja bruto e degomado (com 12% de ICMS) na região de São Paulo subiram 3,9% de agosto para setembro; por outro lado, observou-se desvalorização de 3,2% em um ano, em termos reais, a média de R$ 6.961,90/t em setembro, a maior média mensal do ano.
No entanto, na CME Group (Bolsa de Chicago), o contrato de primeiro venncimento do óleo de soja fechou próximo à estabilidade (-0,1%) entre agosto e setembro, registrando média de US$ 0,6888/lp (US$ 1.518,42/t) e valorização de 36,5% em relação a setembro/25. A baixa foi limitada pelos conflitos no Oriente Médio e pela valorização do petróleo, que tende a estimular a mistura do biodiesel ao óleo diesel.
Fonte: Agromensais CEPEA
Sustentabilidade
Clima adverso e menor oferta impulsionam preços do trigo no Brasil e no exterior em setembro – MAIS SOJA
Agentes estão preocupados com a possível menor oferta de trigo de boa qualidade, o que pode aumentar a dependência do Brasil de compras externas, além de elevar as cotações domésticas.
A baixa disponibilidade continua atrelada às incertezas sobre os resultados da safra de 2026, diante das condições observadas em campo – o clima desfavorável vem reduzindo a qualidade, o que pode diminuir também a produtividade. Esse cenário, aliado à valorização do cereal no mercado externo sustentou os preços domésticos.
Em setembro, o preço médio do trigo no Paraná foi de R$ 1.502,25/t, avanços de 5,1% em relação a agosto/26 e de 10,1% acima do registrado em setembro/25. Trata-se do maior valor desde julho/25, em termos reais (valores deflacionados pelo IGP-DI de agosto/26). No Rio Grande do Sul, a média foi de R$ 1.390,92/t, altas de 4,9% frente a agosto/26 e de 9% na comparação anual, atingindo o maior valor real desde maio/25. Em Santa Catarina, o preço médio foi de R$ 1.428,39/t, o maior desde agosto/25, com aumentos de 4,7% no mês e de 3,8% em relação a setembro/25. Em São Paulo, por sua vez, a média atingiu R$ 1.512,81/t, o maior patamar desde julho/25, com avanços de 5% no comparativo mensal e de expressivos 19% no anual.
COLHEITA E ACOMPANHAMENTO DE CAMPO – Conforme dados divulgados pela Conab, 28,9% da área destinada ao cultivo de trigo no Brasil já havia sido colhida até 25 de setembro. No Paraná, conforme dados da Seab/Deral, as estimativas de rendimento e de produção para a safra de 2026 foram reduzidas. A produtividade, prevista em 54 sacas de 60 kg por hectare, caiu para 49 sacas por hectare devido às temperaturas acima da média e ao excesso de chuvas em agosto e setembro. Com a área estimada em 727 mil hectares, a perspectiva é de produção de 2,13 milhões de toneladas. Até o dia 28, 62% do trigo paranaense já havia sido colhido. Em campo, 64% das lavouras estavam em boas condições, 29%, em condições médias e 7%, em condições ruins. Quanto à fenologia, 57% estavam em maturação, 34%, em frutificação, 8%, em floração e 1%, em desenvolvimento vegetativo.
No Rio Grande do Sul, conforme dados divulgados pela Emater/RS, a colheita teve início na
região do noroeste e alcançou 1% da área até o dia 24 de setembro. Até o dia 20, as condições climáticas estavam, de modo geral, favoráveis. No entanto, as chuvas acompanhadas de ventos no dia 21 provocaram danos pontuais em algumas lavouras. Até o dia 24, 13% das lavouras estavam em maturação, 54%, em enchimento dos grãos, 23%, em floração e 9%, em desenvolvimento vegetativo.
OFERTA E DEMANDA DOMÉSTICA – As estimativas da Conab, divulgadas em setembro, reforçam a tendência de alta dos preços no mercado doméstico. Para a temporada de trigo de 2026, a Companhia aponta reduções na área, na produção e na produtividade, associadas à cautela dos produtores diante do risco climático.
Em setembro, a área foi estimada pela Conab em 1,927 milhão de hectares, a menor desde
2017 (quando foi de 1,916 milhão de hectares), quedas de 1% em relação à estimativa de agosto/26 e de expressivos 21,2% frente a 2025. A produção cedeu 1,3% no comparativo mensal e 27,1% no anual, sendo estimada em 5,74 milhões de toneladas, a menor desde 2019 (5,154 milhões de toneladas). A produtividade, por sua vez, recuou 0,3% de agosto para setembro e 7,5% em relação à safra anterior, para em 2,978 t/ha.
Os estoques iniciais para setembro/26 estão previstos em 1,765 milhão de toneladas, aumento de 19,2% em relação a agosto/26. Esse incremento compensou a redução da produção e das importações no balanço dos suprimentos internos (estoques iniciais + produção + importações), que aumentaram 1,1% entre agosto e setembro. As importações, por sua vez, recuaram 0,7% no comparativo mensal; no entanto, em relação à temporada anterior, devem aumentar 15%.
Por fim, a estimativa dos estoques finais foi elevada para 1,067 milhão de toneladas, volume 18,5% superior ao projetado no levantamento anterior, mas 39,5% inferior ao previsto para a safra de 2025.
OFERTA E DEMANDA MUNDIAL – O USDA, em relatório divulgado em setembro, elevou a estimativa de produção mundial de trigo para 2026/27 em 0,4% em relação à projeção de agosto, para 822,432 milhões de toneladas. Ainda assim, o volume é 2,6% inferior ao estimado para a temporada 2025/26.
O consumo mundial foi estimado em 826,745 milhões de toneladas, altas de 0,1% frente à estimativa de agosto e de 0,3% em relação a 2025/26. Os estoques finais foram elevados em 1,1% no comparativo mensal, para 276,291 milhões de toneladas, mas ficaram 1,5% abaixo dos da temporada anterior. Já o comércio internacional foi projetado em 213,176 milhões de toneladas, com recuos de 0,4% frente à projeção anterior e de 5,9% em relação a 2025/26.
MERCADO EXTERNO – O primeiro vencimento registrou expressiva alta nos comparativos mensal e anual, diante das dificuldades logísticas no embarque dos grãos para escoamento marítimo na região do Mar Negro, em meio ao conflito entre Rússia e Ucrânia. Assim, a média mensal do primeiro vencimento encerrou em US$ 7,1762/bushel (US$ 263,68/t) na Bolsa de Chicago, altas de 6,1% frente a agosto/26 e de expressivos 39% em relação a setembro/25. Na Bolsa de Kansas, a média alcançou US$ 7,8385/bushel (US$ 288,01/t), elevações de 4,9% no comparativo mensal e de fortes 57% no ano.
Na Argentina, segundo o Ministério da Economia, a média mensal dos preços FOB foi de US$ 260,73/t, altas de 6,5% frente a agosto/26 e de 15% em relação a setembro/25. Conforme a Bolsa de Cereales, apesar das chuvas e geadas pontuais em algumas regiões, cultura do trigo não foi afetada e 94,6% das lavouras estão em condições entre normal e excelente.
DERIVADOS DE TRIGO – Diante do aumento nos preços do trigo, os valores dos derivados também avançaram, refletindo o repasse da valorização da matéria-prima. Conforme dados do Cepea, de agosto para setembro, o farelo a granel se valorizou 3,05% e o ensacado, 1,64%. Para as farinhas, no mesmo comparativo, houve valorização de 3,5% para massas frescas; 3,2% para bolacha salgada; 3% para pré-mistura, 2,9% para massas em geral; 2,8% para bolacha doce e 2,7% para panificação. Para a farinha integral, houve retração mensal de 2%.
Fonte: Agromensais Cepea
Sustentabilidade
Preços do arroz em casca sobem no RS impulsionados por exportações e firme demanda – MAIS SOJA
Setembro foi marcado pela continuidade da recuperação dos preços do arroz em casca no Rio Grande do Sul. A oferta mais restrita sustentou as cotações, com produtores resistentes a ampliar as vendas, enquanto a intensidade da demanda variou ao longo do mês. Em determinados períodos, a concorrência entre indústrias domésticas, compradores de outros estados e agentes voltados à exportação intensificou a disputa pela matéria-prima.
A necessidade de recomposição dos estoques de algumas empresas também contribuiu para manter a procura aquecida. Nas primeiras semanas de setembro, produtores mais capitalizados permaneceram retraídos, enquanto vendedores com necessidade de caixa estiveram mais ativos. Do lado comprador, a demanda variou ao longo do período, mas ganhou força com a maior atuação de indústrias de outros estados e, principalmente, de agentes voltados à exportação.
Negócios chegaram a trabalhar com referências de R$ 90/sc de 50 kg posto Porto de Rio Grande, ampliando a concorrência pela matéria-prima. A baixa disponibilidade de arroz com rendimento inferior a 57% de grãos inteiros também levou compradores externos a buscar lotes com 58%, aumentando a disputa com a indústria doméstica.
Na segunda metade do mês, porém, a demanda externa perdeu intensidade e parte dos compradores reduziu a atuação. Ainda assim, indústrias com necessidade de recompor estoques permaneceram ativas, mantendo as cotações sustentadas. Na reta final de setembro, o mercado ficou mais heterogêneo, com oscilações nos preços, enquanto o excesso de chuvas, sobretudo na região central do estado, passou a dificultar tanto os negócios quanto os trabalhos de implantação da nova safra.
Preços regionais – No último mês, a média do Indicador CEPEA/IRGA-RS (58% de grãos inteiros, pagamento à vista) foi de R$ 80,70/sc de 50 kg, alta de 8,7% frente à de agosto. No acumulado de setembro, entre 31 de agosto e 30 de setembro, o avanço foi de 6,04%. Considerando-se as médias das microrregiões que compõem o Indicador, houve aumento de 7,35% na Campanha, a R$ 78,43/sc de 50 kg. Na Fronteira Oeste e na Zona Sul, as elevações foram de 7,51% e 9,25%, respectivamente, a R$ 80,39/sc e R$ 82,50/sc. Na Planície Costeira Externa, Depressão Central e Planície Costeira Interna, as altas foram ainda mais expressivas, de 9,27%, 9,29% e 10,36%, a R$ 80,62/sc, R$ 76,76/sc e R$ 84,04/sc, respectivamente.
Em relação aos demais rendimentos acompanhados pelo Cepea, a média de preços do produto com 63% a 65% de grãos inteiros subiu 8,16% entre agosto e setembro, a R$ 82,62/sc de 50 kg. Para os grãos com 59% a 62% de inteiros, o aumento foi de 8,34%, a R$ 81,94/sc. Quanto ao produto de 50% a 57% de grãos inteiros, a elevação foi ainda mais intensa, de 10,03%, para R$ 79,29/sc.
Arroz beneficiado e indústria – Os preços do arroz beneficiado também avançaram em setembro. Segundo o IRGA, a média mensal foi de R$ 128,80/sc de 30 kg, alta de 1,9% frente a agosto e de 3,74% em relação a setembro de 2025.
Já os dados mais recentes da Produção Industrial Física do IBGE apontam redução da atividade em agosto. O índice de beneficiamento de arroz e de fabricação de produtos do arroz ficou em 89,33 pontos, queda de 6,12% frente a julho, mas ainda 0,4% acima do registrado em agosto de 2025. Preços internacionais – No mercado internacional, os preços também avançaram em setembro, sobretudo para o arroz Indica. Segundo a FAO, o índice agregado de preços do arroz (FARPI) alcançou média de 110,5 pontos, alta de 1,4% frente a agosto e de 9,5% em relação a setembro de 2025. O índice específico do Indica avançou 2,6% no mês, para 115 pontos, atingindo o maior nível em 20 meses e completando a sexta alta mensal consecutiva.
Nos demais segmentos acompanhados pela FAO, os preços recuaram entre 0,5% e 2%, principalmente diante da menor demanda. Nas Américas, a menor safra em colheita nos Estados Unidos e as perspectivas de novos cortes de produção entre países concorrentes do Mercosul contribuíram para sustentar as cotações do Indica.
Entre as referências do Mercosul para o arroz com 5% de quebrados, os preços médios chegaram a US$ 572,20/t no Brasil, US$ 564,90/t no Uruguai e US$ 477,50/t na Argentina. Frente a agosto, as altas foram de 5,61%, 4,36% e 4,95%, respectivamente.
Safra 2026/27 – A semeadura da safra 2026/27 avançou no Rio Grande do Sul durante setembro. Segundo a Conab, entre 18 e 25 do mês, a parcela semeada passou de 10% para 18% da área prevista, percentual superior aos 2% registrados no mesmo período de 2025 e à média dos últimos cinco anos, de 6,1%.
Entre os seis estados acompanhados pela Companhia, que representam 88% da área cultivada com arroz no País, a semeadura chegou a 15,5% até 25 de setembro. Em Santa Catarina, os trabalhos alcançaram 27% da área, enquanto, no Maranhão, permaneceram em 6,5%. No Rio Grande do Sul, contudo, o excesso de chuvas passou a limitar os trabalhos no encerramento do mês, sobretudo na região central. As precipitações elevaram o nível do Rio Jacuí e dificultaram o avanço das atividades em algumas áreas.
Fonte: Agromensais Cepea
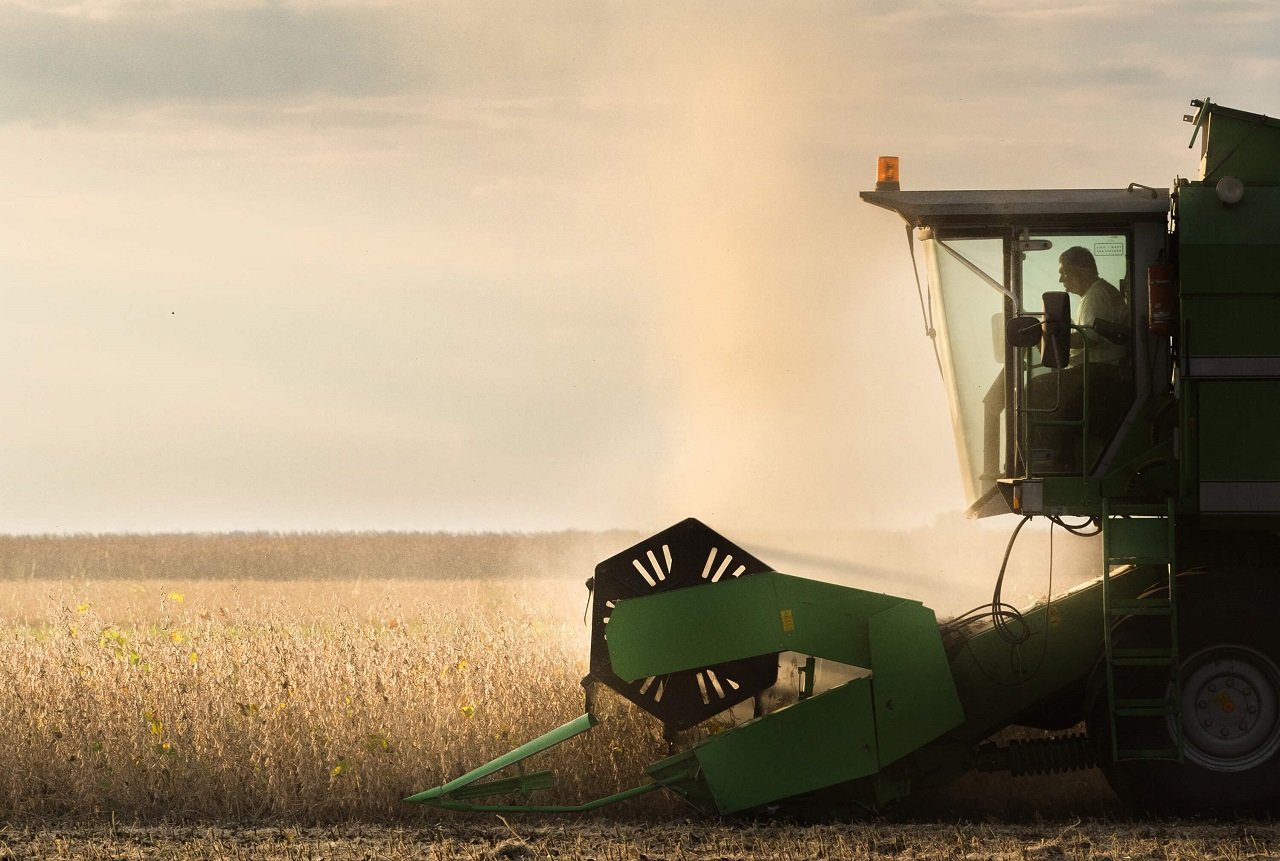
De acordo com um adido do Departamento de Agricultura dos Estados Unidos (USDA, na sigla em inglês), a produção de soja da Argentina deve ser de 52,5 milhões de toneladas em 2026/27, ante 50,5 milhões na temporada anterior. A área total cultivada está estimada em 17,4 milhões de hectares em 2026/27, ante 16,5 milhões em 2025/26.
As exportações devem somar 5,5 milhões toneladas em 2026/27, ante 5,7 milhões na temporada anterior. As importações do país do país devem seguir em 7 milhões em 2026/27. Os estoques finais devem passar de 7,178 milhões de toneladas para 11,378 milhões de toneladas em 2026/27.
Auor/Fonte: Rodrigo Ramos / Agência Safras

Polícia Militar prende homem após terror no trânsito e apreende armas com 333 munições em MT

Polícia Militar prende jovem que esfaqueou homem durante discussão familiar em Barra do Garças

Preços da soja e farelo renovam máximas em setembro no Brasil e no exterior – MAIS SOJA

Após queda, exportações de suco de laranja se recuperam, aponta Cepea

Mulher é presa pela PM após esfaquear companheiro na cabeça no Jardim Florianópolis em Cuiabá

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Agro Mato Grosso22 horas ago
Criança de 1 ano se afoga e é entubada após carro cair de ponte em Sorriso MT
 Featured22 horas ago
Produtor rural investigado por fraude fiscal paga R$ 4,5 milhões à vista para o Governo de MT
 Featured23 horas ago
Apoiadores de Flávio Bolsonaro querem mobilizar 500 mil eleitores a mais a votarem no 2º turno
 Featured20 horas ago
excesso de chuva impede avanço do plantio e mantém lavouras em preparação
 Sustentabilidade17 horas ago
Mercado de fertilizantes aumenta pressão sobre os custos da soja – MAIS SOJA
 Agro Mato Grosso19 horas ago
Homem é preso por suspeita de envolvimento no desaparecimento de professor em MT
 Sustentabilidade16 horas ago
Manutenção de máquinas agrícolas: o insumo silencioso que protege a rentabilidade da safra – MAIS SOJA
 Business23 horas ago
Chuva irregular escalona início do plantio da soja em Gaúcha do Norte