Sustentabilidade
2026 marca início do realinhamento estrutural da cadeia produtiva do arroz – MAIS SOJA

Embora a oferta de arroz gradualmente venha sendo reduzida, o lastro dos estoques remanescentes ainda segura o mercado no início de 2026. “Este cenário, típico de um ciclo de transição, acaba retardando o reflexo real do ajuste nas cotações”, explica o analista e consultor de Safras & Mercado, Evandro Oliveira.
A redução nacional da área plantada (-11,5%) e o recuo da produção (-13,7%) representam o maior movimento defensivo dos produtores desde a crise de preços iniciada em 2025, com cortes particularmente profundos em áreas de sequeiro — Centro-Oeste (-22,3%) e Norte/Nordeste (-20%) — consolidando a migração parcial para culturas alternativas e confirmando o desincentivo estrutural ao plantio em regiões de maior risco. “A produtividade ajusta-se para baixo (-2,5%), retornando a patamares mais próximos da média histórica após os desempenhos excepcionalmente altos da temporada anterior e refletindo restrições tecnológicas e financeiras decorrentes da descapitalização generalizada”, pondera.
No curto prazo, o vetor dominante segue sendo os elevados estoques de passagem, que funciona como amortecedor da queda de oferta e impede movimentos altistas mais significativos. “A combinação entre estoques altos e recuperação lenta da liquidez pós-recessos tende a manter o mercado nominalizado, com maior presença vendedora na segunda quinzena de janeiro por necessidade de caixa, fator que limita qualquer repique inicial”, frisa Oliveira.
A expectativa de câmbio sustentado entre R$ 5,50 e 5,60 reforça o protagonismo das exportações, que permanecem como o principal mecanismo de sustentação dos preços e elemento central para absorção gradual do excedente. Segundo o analista, o setor estabelece como ambição implícita transformar embarques da ordem de 2 milhões de toneladas em uma tradição recorrente, enquanto reivindicações estruturais — ICMS, fretes, burocracia, seguro — avançam de forma lenta, contribuindo marginalmente para redução do “Custo Brasil”, mas sem alterar o quadro de baixa competitividade imediata. Para a indústria, o trimestre inicial permanece restritivo: margens comprimidas, originação lenta, ociosidade elevada e reposição cautelosa enquanto o mercado não sinaliza inflexão consistente.
“O início da transição estrutural é aguardado no começo do segundo semestre, com o avanço da entressafra, o impacto real da redução produtiva tende a ganhar peso na formação de preços, desde que exportações se mantenham firmes e importações recuem sob influência do câmbio ou de barreiras competitivas regionais — cenário no qual o Paraguai permanece como variável crítica de observação”, prevê o consultor. A disponibilidade total se reduz à medida que os estoques começam a ceder, e a indústria pode iniciar recomposição seletiva quando identificar sinais mais claros de reversão de tendência.
A recuperação, contudo, tende a ser gradual, não explosiva: consumo doméstico estagnado limita o ritmo da valorização, e a normalização do balanço oferta e demanda requer tempo e muita disciplina. Persistem riscos relevantes: manutenção de margens negativas pode levar a novos cortes de área em 2026/27, caso a precificação não avance de forma suficiente; simultaneamente, elasticidade da demanda ao preço será determinante para avaliar a capacidade de sustentação da recuperação ao longo do segundo semestre.
No horizonte a partir de setembro, conforme Oliveira, um cenário de maior equilíbrio torna-se plausível, embora não garantido. A relação produção/consumo aproxima-se estruturalmente (10,79 mi de t vs. 10,5 mi de t), e a redução progressiva do excedente reduz a dependência de intervenções governamentais e operações compulsórias de escoamento. Estoques terminam o ciclo ainda elevados, mas com perspectiva de queda gradual — movimento que, caso consistente, pode reposicionar o mercado para 2027 como o primeiro ano em que oferta menor, exportações estruturadas e consumo estabilizado convergem para um patamar mais saudável de preços.
Políticas públicas continuam relevantes: revisão dos preços mínimos torna-se determinante para orientar decisões de área e mitigar riscos de nova retração produtiva. “Contudo, gargalos logísticos, custo de frete, competitividade externa e infraestrutura continuam limitadores diretos da capacidade de captura de valor, mantendo o Brasil atrás de concorrentes como Paraguai, Uruguai, Argentina e, principalmente, os Estados Unidos em termos de eficiência”, finaliza o consultor.
Fonte: Rodrigo Ramos/ Agência Safras News
Sustentabilidade
Preços recebidos pelos produtores rurais gaúchos saltam 7,54% em setembro – MAIS SOJA
Os preços recebidos pelos produtores rurais do Rio Grande do Sul registraram um salto expressivo no mês de setembro. Segundo o relatório mensal divulgado pela Assessoria Econômica do Sistema Farsul, nesta segunda-feira (26/10/), o Índice de Preços Recebidos pelos Produtores Rurais (IIPR) subiu 7,54% em relação ao mês anterior. O resultado marca a quarta alta mensal consecutiva e representa a maior variação para o indicador desde fevereiro de 2022.
O grande motor dessa elevação foi a soja, que apresentou avanço de 8,7% no mês, quase quatro vezes superior ao padrão sazonal para o período, atingindo o maior patamar de cotação desde abril de 2023. O arroz também manteve forte ritmo de valorização, subindo 8,4% no mês e acumulando expressiva alta de 52,4% no ano. A sustentação nos preços do cereal é amparada pela projeção de uma redução de 36% nos estoques brasileiros para a próxima safra. Na contramão dos grãos, o boi gordo recuou 3,3%, movimento atribuído a fatores sazonais do mercado pecuário.
Com o resultado de setembro, o IIPR acumula alta de 16,29% no ano e saltou de 4,05% em agosto para 13,73% no acumulado em 12 meses.
Recomposição de perdas
Embora a variação acumulada do IIPR em 12 meses (13,73%) supere com margem o IPCA geral (4,58%) e o IPCA Alimentos e Bebidas (4,66%), a Assessoria Econômica da Farsul pontua que o cenário exige uma análise de longo prazo.
Ao observar o horizonte dos últimos dois anos, constata-se que o preço recebido pelo produtor rural permanece praticamente estável, com leve variação de 0,7%, enquanto os preços dos alimentos ao consumidor final subiram 11,6% no mesmo período. Portanto, a alta recente reflete a recomposição de perdas acumuladas pelo setor produtivo, e não a origem de um novo ciclo inflacionário vindo do campo.
Custos de produção voltam a acelerar
Do lado da porteira para dentro, o Índice de Inflação dos Custos de Produção (IICP) registrou alta de 1,44% em setembro, maior avanço mensal desde o mês de abril. No acumulado em 12 meses, o ritmo do IICP praticamente dobrou, passando de 1,65% em agosto para 3,35% em setembro, somando 5,13% no ano.
Os fertilizantes continuam sendo os principais ofensores dos custos, subindo 3,9% no mês e respondendo por mais da metade da variação positiva do índice. No acumulado do ano, o insumo explica mais do que a totalidade da inflação de custos. O impacto foi parcialmente mitigado pela retração nos preços dos defensivos agrícolas.
Além disso, a alta de 17% nas cotações internacionais do petróleo pressionou diretamente o mercado interno de combustíveis. O preço do diesel subiu 5,2% no Rio Grande do Sul em setembro, impulsionado pela defasagem frente à paridade de importação e por restrições pontuais na oferta. A elevação do combustível refletiu imediatamente nos serviços de frete (4,1%) e nos custos das operações mecânicas nas propriedades (2,1%).
Confira o relatório na íntegra.
Fonte: Farsul
Autor:Farsul
Site: Farsul
Sustentabilidade
Frente fria deixa chuvas no Centro-Norte e volumes voltam a crescer no Sul no início de novembro – Rural Clima – MAIS SOJA
A última semana de outubro começa com chuvas concentradas na faixa mais ao norte do Brasil, após a passagem de uma frente fria pela região Sudeste, segundo o agrometeorologista da Rural Clima, Marco Antonio dos Santos.
No Sul, o tempo abre no início da semana, com pancadas isoladas entre o Paraguai, Mato Grosso do Sul e Paraná. Também há áreas de instabilidade na faixa litorânea do Sudeste e no litoral paranaense. Entre segunda e terça-feira (27), as chuvas devem se concentrar principalmente em Mato Grosso, Goiás, norte de Minas Gerais e na região do Matopiba.
O cenário muda a partir de quarta-feira (28), quando áreas de instabilidade se formam sobre a faixa central do país. “Na quinta-feira, o tempo volta a fechar no Sul do Brasil, em especial no Paraná. Então, Paraná, São Paulo, Mato Grosso do Sul e Minas Gerais com muitas chuvas já no final dessa semana”, disse o especialista.
Segundo Santos, os volumes podem atrapalhar os trabalhos no campo. “Todas essas chuvas, como a gente falou na semana passada, podem trazer algumas paralisações no plantio da soja e nas atividades de campo, como a colheita da cana-de-açúcar. Deem muita atenção ao longo dessa semana”, alertou.
Para o fim de semana e, principalmente, o início de novembro, a tendência é de retorno de altos volumes ao Sul do país, com avanço gradual das chuvas para as regiões centrais. O ponto de atenção segue sendo o Matopiba.
De acordo com o agrometeorologista, tanto o modelo americano quanto o europeu indicam poucas chuvas para a região nas próximas semanas, embora o europeu seja um pouco mais úmido. A tendência é de concentração das precipitações entre Santa Catarina, Paraná, Sudeste e Centro-Oeste, alcançando apenas algumas áreas do sul do Matopiba, como o sul do Tocantins, o oeste da Bahia e o extremo sul do Maranhão, além de partes do Pará.
As temperaturas devem subir ao longo da semana, mas sem picos expressivos. “Por conta das chuvas, as temperaturas não sobem tanto, mas é uma semana que vai trazer chuvas em grande parte dessa faixa central do Brasil, chuvas um pouco menores e mais irregulares sobre o Sul, e o final de semana com muita chuva no Sul”, concluiu Santos.
Fonte: Agência Safras
Autor:Pedro Carneiro (pedro.carneiro@safras.com.br) / Safras News
Site: Agência Safras
Sustentabilidade
Safra de grãos 2026/27 projeta recordes em São Paulo e no Brasil, aponta Faesp – MAIS SOJA
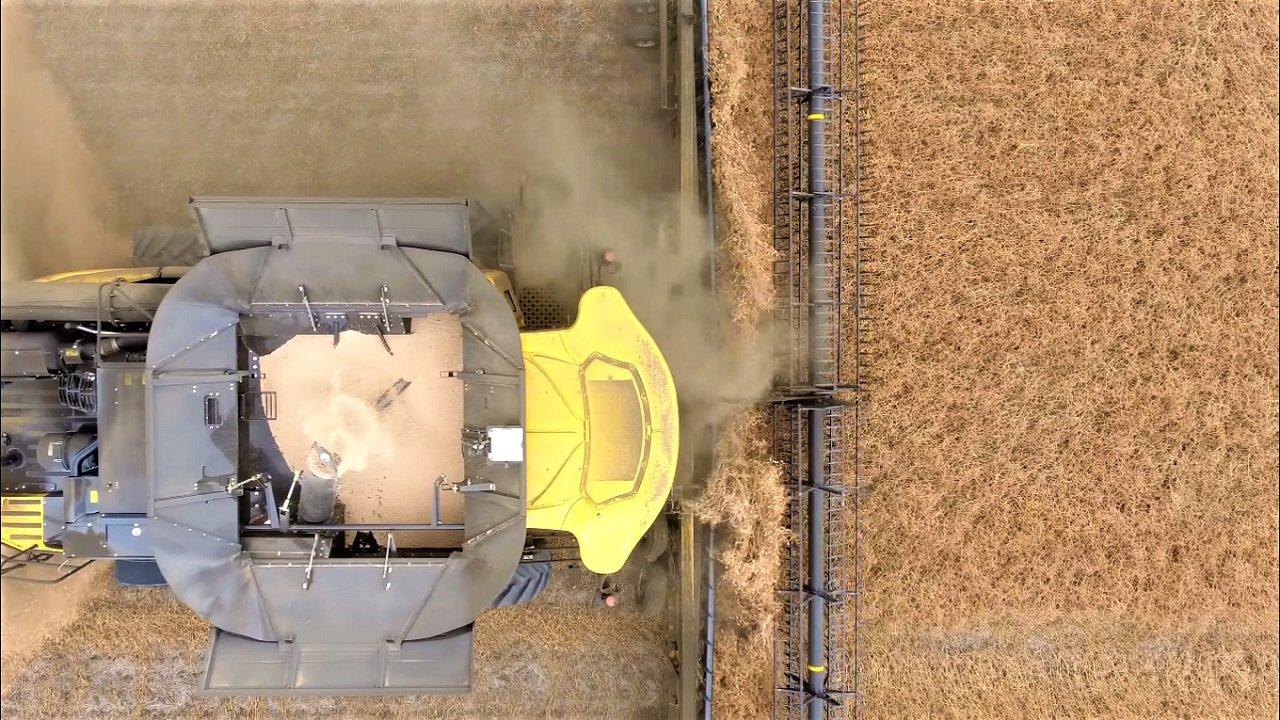
A safra de grãos 2026/27 caminha para novos recordes de produção tanto no cenário paulista quanto no brasileiro. De acordo com análise do Departamento Econômico da Federação da Agricultura e Pecuária do Estado de São Paulo (Faesp), fundamentada no 1º Levantamento da Safra de Grãos da Companhia Nacional de Abastecimento (Conab), o avanço da área cultivada justifica o crescimento das projeções para o novo ciclo.
Em São Paulo, a produção total de grãos deve atingir a marca inédita de 12,43 milhões de toneladas, o que representa um incremento de 1,2% (+146,9 mil toneladas) frente ao ciclo 2025/26. Esse resultado é sustentado pela ampliação de 3,5% na área plantada, estimada em 2,84 milhões de hectares, compensando a retração prevista de 2,2% na produtividade média estadual.
Carros-chefes da agricultura paulista, a soja e o milho concentram os maiores volumes do estado, previstos em 5,4 milhões e 5,0 milhões de toneladas, respectivamente.
A soja tem previsão de avanço de 0,3% na colheita (+15,1 mil toneladas) e de 1,9% na área, embora a produtividade aponte recuo de 1,6% diante da postura cautelosa dos produtores em relação a possíveis efeitos do El Niño, fator que atrasou o início da semeadura em relação ao padrão histórico. Já o milho paulista projeta salto de 4,9% na produção (+229,6 mil toneladas), puxado pela expansão de 7,8% da área, com perspectivas positivas para todas as safras, especialmente a primeira.
No panorama de outras culturas em território paulista, o algodão (+6,7%) e o sorgo (+6,1%) destacam-se com estimativas de crescimento. Por outro lado, há projeções de recuo para o feijão (-2,4%), pressionado por perdas em área e produtividade e pelo receio de alterações no regime de chuvas no sudoeste do estado, e para o amendoim (-12,4%), afetado por desestímulo decorrente de altos custos operacionais e cotações desfavoráveis.
BRASIL
No âmbito nacional, o 1º levantamento da Conab estima uma safra brasileira de grãos de 367,1 milhões de toneladas, um aumento de 1,4% (+4,9 milhões de toneladas) sobre o período anterior. A área plantada no país deve avançar 2,3% (alcançando 1,9 milhão de hectares adicionais), enquanto a produtividade média registra ligeira queda de 0,9%.
O milho desponta como a principal alavanca do recorde nacional, com colheita prevista de mais de 148 milhões de toneladas (+2,4%), respondendo isoladamente por 71,7% do incremento total de grãos do país. O quadro reflete o fortalecimento do consumo doméstico para a produção de etanol do cereal, o ritmo consistente das exportações e preços mais vantajosos no mercado em relação a outras culturas. Crescimentos também são esperados para o sorgo (+9,0%), a soja (+0,7%) e o algodão (+0,3%).
Em contrapartida, as lavouras nacionais de arroz (-2,9%) e feijão (-0,7%) apontam retração de volume no país. A leguminosa tem sido desestimulada por ocorrências de mosca-branca em regiões produtoras, enquanto a cadeia orizícola projeta impactos na produtividade em razão de previsões de chuvas excessivas sobre a Região Sul ao longo do ciclo.
Clique aqui para acessar o relatório completo elaborado pelo Departamento Técnico da Faesp. Outras informações relevantes sobre o setor podem ser acessadas através do Painel de Dados da Faesp.
Fonte: CNA
Autor:CNA
Site: CNA

Diálogo com Lula exige propostas concretas do agro, diz Ademiro Vian

Mulher é flagrada por ‘body scan’ tentando entrar com maconha na PCE em Cuiabá

Bombeiros combatem incêndio em área de vegetação nos fundos de estádio municipal em Paranatinga

Preços recebidos pelos produtores rurais gaúchos saltam 7,54% em setembro – MAIS SOJA

Seduc-MT divulga classificados para a etapa estadual da VII Mostra Científica STEAM

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Sustentabilidade12 horas ago
Brasil deve importar até 10 milhões de toneladas de trigo em 2027 – MAIS SOJA
 Sustentabilidade15 horas ago
Supremo Tribunal Federal reconhece isenção de ITBI na transferência de imóveis para empresas familiares – MAIS SOJA
 Business13 horas ago
Certificação de livre de febre aftosa há 25 anos impulsionou exportações de carne bovina de MT em 2.242%
 Sustentabilidade11 horas ago
Setor de fertilizantes projeta recuperação em 2027 em meio a cenário desafiador – MAIS SOJA
 Featured24 horas ago
Lula conquista virada e garante quarto mandato como presidente da República
 Sustentabilidade11 horas ago
Chicago recua antes do intervalo, com avanço de oferta nos EUA e dólar forte
 Sustentabilidade6 horas ago
Novembro vai ser calorão ou o frio vai permanecer? Veja onde as temperaturas vão subir no Brasil
 Business6 horas ago
John Deere conecta plantio e aplicação e mostra no campo a força da tecnologia para a nova safra