Sustentabilidade
O Foco Agora é o Clima e Impactos do La Niña nos Grãos – MAIS SOJA


Por Marcelo Sá – jornalista/editor e produtor literário (MTb13.9290) marcelosa@sna.agr.br
Reflexões dos fatos e números do agro em novembro/dezembro e o que acompanhar em janeiro
Na economia mundial e brasileira,na atualização mais recente do Banco Central, o Boletim Focus de 12/12 apresentou nova queda nas projeções para o IPCA (Índice Nacional de Preços ao Consumidor Amplo), estimado em 4,36% para este ano e 4,10% para o próximo. Quanto ao PIB, as expectativas aumentaram ligeiramente em relação há quatro semanas, indicando crescimento de 2,25% em 2025 e 1,80% em 2026. O câmbio deve encerrar o ano atual em R$ 5,40 e atingir R$ 5,50 ao final do ano seguinte (ambas expectativas em manutenção). Por fim, a taxa Selic segue projetada em 15% em 2025, mas caiu para 12,13% em 2026.
No agro mundial e brasileiro,o Índice de Preços dos Alimentos da FAO (Organização das Nações Unidas para a Alimentação e Agricultura) encerrou novembro de 2025 com média de 125,1 pontos, queda de 1,2% frente a outubro (126,6 pontos), concretizando o terceiro recuo mensal consecutivo. A retração reflete o comportamento negativo dos laticínios, carnes, açúcar e óleos vegetais, que foi maior que o avanço dos cereais. Estes últimos valorizaram (+1,8%) mesmo com o cenário global de oferta confortável. O trigo foi influenciado por expectativas de compras chinesas de grãos norte-americanos, tensões geopolíticas no Mar Negro e projeções de menor plantio na Rússia. O milho também valorizou, sustentado pela forte procura internacional e atrasos nas lavouras de verão na América do Sul. Nos óleos vegetais (-2,6%), as cotações do óleo de palma e canola recuaram com perspectivas mais favoráveis de oferta global. Apenas o óleo de soja apresentou ligeira valorização, sustentado pelo mercado aquecido de biodiesel no Brasil e Estados Unidos.
A queda das carnes (-0,8%) foi puxada pela carne de aves e suína. No primeiro caso, influenciadas pela ampla oferta e pela recomposição de mercado após o fim das restrições sanitárias chinesas; no segundo, pela fraca demanda asiática e elevada disponibilidade na União Europeia. Entre os laticínios (-3,1%), os destaques foram a manteiga e o leite em pó, pressionados pela elevada produção na União Europeia e na Nova Zelândia. Por fim, o açúcar (-5,9%), obteve a maior queda devido à forte produção brasileira, somada às boas perspectivas para Índia e Tailândia e à queda nos preços internacionais do petróleo, que reduz o interesse pelo etanol.
A Conab divulgou o 3º Boletim de Safra de Grãos para o ciclo 2025/26. A nova estimativa aponta que a produção deve alcançar 354,4 milhões de t, o que representa um aumento de 0,6% (ou 2,2 milhões de t) em relação ao ciclo anterior. O resultado reflete a expansão da área semeada, projetada em 84,2 milhões de ha — um crescimento de 3% frente à safra passada. Contudo, a produtividade média das lavouras deve recuar 2,3%, estimada agora em 4.210 kg por ha. Em comparação com o levantamento de novembro, houve um ajuste negativo de 441 mil t no volume total esperado.
No milho,o relatório de dezembro do USDA para a safra 2025/26 revisou para baixo a estimativa de produção global do cereal, impulsionada principalmente por cortes na safra da Ucrânia, que mais do que compensaram os aumentos na União Europeia. A produção dos Estados Unidos (1º) manteve-se inalterada em relação a novembro, estimada em aproximadamente 425,5 milhões de t (16,75 bilhões de bushels). No entanto, o relatório trouxe um aumento expressivo nas exportações norte-americanas, elevadas em 3,2 milhões de t (125 milhões de bushels), o que reduziu os estoques finais do país.
Para os demais grandes produtores, as estimativas de produção permaneceram estáveis em relação ao mês anterior: China (2º), Brasil (3º) e Argentina (5º). Já a Ucrânia teve sua produção cortada em 3 milhões de t, caindo para 29 milhões de t devido à redução de área e produtividade. Para o ciclo 2025/26, estima-se que os estoques finais globais de milho cheguem a 279,2 milhões de t, uma queda de 2,1 milhões de t em relação à estimativa de novembro (281,3 milhões de t).
A estimativa total para a produção de milho (somando as três safras) foi ajustada para 138,9 milhões de t, indicando uma redução de 1,5% em comparação ao ciclo 2024/25. Para a 1ª safra, a previsão é de uma colheita de 25,91 mi de t (+3,9%); para a 2ª safra, de 110,5 mi de t (-2,4%); para a 3ª safra, 2,5 mi de t (-12,6%). A redução na estimativa total é influenciada pelas expectativas para as safras seguintes e ajustes climáticos. A área total destinada ao cereal deve ocupar 22,7 milhões de ha, alta de 4,1% em relação à safra anterior.
No relatório semanal de progresso de safra (até 05/12), a Conab informou que o plantio do milho da primeira safra atingiu 71,3% da área prevista, abaixo dos 72,2% do mesmo período em 2024, mas acima dos 69,1% da média dos últimos 5 anos. O avanço foi favorecido pela regularização das chuvas na segunda quinzena de novembro, especialmente nas regiões Sudeste e Centro-Oeste, recuperando parte do atraso inicial.
No mercado futuro (Chicago), até 17/12, o contrato de Mar/26 do milho foi cotado a US$ 4,40/bushel, 2,0% menor do que o preço registrado há um mês (era de US$ 4,48/bushel).
Na soja,o relatório do USDA de dezembro para a safra 2025/26 trouxe estabilidade para o quadro de ofertada oleaginosa, com poucas alterações nos números de produção dos principais players. A produção global teve um leve ajuste nos estoques finais, que passaram de 122,0 milhões de t em novembro para 122,4 milhões de t em dezembro. O Brasil (1º) teve sua estimativa de produção mantida em 175,0 milhões de t, consolidando sua posição de liderança global, com exportações projetadas em 112,5 milhões de t. Da mesma forma, a produção dos Estados Unidos (2º) permaneceu inalterada em cerca de 115,7 milhões de t (4,25 bilhões de bushels), com os estoques finais americanos mantidos em 7,9 milhões de t (290 milhões de bushels). A produção da Argentina (3ª) também não sofreu alterações significativas neste relatório.
A Conab projeta uma safra de 177,1 milhões de t para a oleaginosa, consolidando um aumento de 3,3% em relação ao ciclo passado e estabelecendo um novo recorde, caso confirmado. A área destinada ao cultivo subiu para 48,9 milhões de ha, um crescimento de 3,4%.
Para a soja, o relatório indicou que a semeadura alcançou 90,3% da área total estimada, abaixo dos 94,1% do ano anterior, mas acima dos 89,8% da média dos últimos 5 anos. O plantio está virtualmente concluído nos estados de Mato Grosso, Mato Grosso do Sul e Paraná. As precipitações recentes permitiram acelerar os trabalhos nas regiões que enfrentavam inconstância hídrica, como Minas Gerais e o Matopiba.
Na bolsa de Chicago, em 17/12, os contratos de soja para vencimento em Jan/26 estavam cotados em US$ 10,58/bushel, 8,2% menor do que o preço registrado há um mês (era de US$ 11,45/bushel).
No algodão, o relatório de dezembro do USDA para a safra 2025/26 revisou para baixo a estimativa de produção global da pluma, cortando cerca de 300 mil fardos para um total de 119,8 milhões de fardos (aproximadamente 26,1 milhões de t). Essa redução deve-se a colheitas menores no Mali e outros países da África Ocidental, que anularam o aumento de produção observado nos Estados Unidos.
A estimativa de consumo global também foi reduzida em cerca de 300 mil fardos, reflexo de uma demanda mais fraca. Em contrapartida, os estoques finais globais foram levemente elevados para 76,0 milhões de fardos (aprox. 16,5 milhões de t), impulsionados por estoques maiores nos EUA e no Brasil, que compensaram quedas no Vietnã e Bangladesh. A produção do Brasil (3º) segue estimada em patamares recordes, consolidando o país como um fornecedor chave no mercado internacional.
A segunda estimativa da Conab traz a produção de algodão em pluma estimada em cerca de 4,0 milhões de t, com área que deve ocupar 2,1 milhões de ha, mantendo-se próxima da estabilidade ou com leve alta de 0,7% na área. O cenário reflete um ajuste nas expectativas de produtividade (que deve cair 3,5% na safra e atingir 1.885 kg/ha) e área frente aos levantamentos anteriores, com o mercado atento ao desenvolvimento das lavouras que estão sendo implantadas.
No mercado futuro (Nova Iorque), até 17/12, o contrato de Mar/26 do algodão foi cotado em 63,43 centavos de dólar por libra-peso, 1,5% menor do que o preço registrado há um mês (era de 64,38 cent/lbp).
Nas demais culturas,para as culturas de inverno (referentes ao ciclo 2025), a Conab ajustou as estimativas, projetando agora uma produção total de 10,2 milhões de t. O grande destaque é o trigo, com volume revisado para 8,0 milhões de t. A produção das demais culturas segue estimada em: 1,3 milhão de t para a aveia, 595,7 mil t para a cevada e 324,5 mil t para a canola. A área total destinada a esses cultivos de inverno somou 3,3 milhões de ha, alcançando uma produtividade média conjunta de aproximadamente 3.056 kg por ha.
As exportações do agronegócio brasileiro atingiram US$ 13,4 bilhões em novembro de 2025, crescimento de 6,2% em relação ao mesmo mês de 2024. O resultado foi o segundo maior já registrado para o mês de novembro, refletindo o aumento de 6,5% no volume embarcado, que compensou a leve queda de 0,3% nos preços médios internacionais. As importações somaram US$ 1,5 bilhão (-2,1%), com retração nas compras de fertilizantes (US$ 1,12 bi | -10,1%) e defensivos agrícolas (US$ 516,9 mi | -3,8%), segundo a Secretaria de Comércio e Relações Internacionais (SCRI/Mapa).
Entre os setores exportadores, seis grupos responderam por 81,2% do total embarcado: carnes (US$ 3,0 bi | 22,2%), complexo soja (US$ 2,4 bi | 18,2%), café (US$ 1,6 bi | 11,8%), produtos florestais (US$ 1,4 bi | 10,4%), complexo sucroalcooleiro (US$ 1,3 bi | 9,6%) e cereais e farinhas (US$ 1,2 bi | 8,9%). A soja em grãos foi destaque no mês, com US$ 1,83 bilhão (+64,6%) e 4,2 milhões de t embarcadas (+64,4%), impulsionado pela safra recorde de 171,5 milhões de t e pela forte demanda da China, que respondeu por 95% das exportações. A carne bovina in natura atingiu recorde histórico, com US$ 1,7 bilhão exportado (+57,9%) e 318,5 mil t (+39,6%).
A China absorveu 55% das vendas totais (US$ 1,0 bilhão), seguida por Rússia, União Europeia, México e Chile. Já o café verde registrou recorde em valor exportado, com US$ 1,5 bilhão (+9,1%), sustentado pelos altos preços internacionais do arábica, que voltaram a superar o patamar recorde de US$ 9/kg. No acumulado de janeiro a novembro de 2025, as exportações do agronegócio brasileiro somaram US$ 155,25 bilhões, o maior valor da série histórica para o período (+1,7% em relação a 2024).
O Ministério da Agricultura, Pecuária e Abastecimento (Mapa) revisou o Valor Bruto da Produção Agropecuária (VBP) para R$ 1,416 trilhão em novembro de 2025, o que representa um aumento de 11,7% em relação ao valor de 2024. Do montante, R$ 928,0 bilhões (+10,4%) são originários das lavouras, enquanto R$ 488,1 bilhões (+14,3%) vêm da pecuária. Enquanto a soja (R$ 327,4 bilhões) e o milho (R$ 166,3 bilhões) ocupam as primeiras posições na lavoura, os bovinos (R$ 210,4 bilhões) e o frango (R$ 112,2 bilhões) se destacam na pecuária.
O cenário econômico de dezembro foi marcado por movimentos opostos; nos EUA, o Federal Reserve anunciou novo recuo na meta da taxa de juros, enquanto no Brasil, o Copom optou pela manutenção da Selic em 15,00% ao ano. Para o agronegócio, a queda nos juros americanos tende a pressionar o dólar para baixo, o que pode reduzir a rentabilidade em reais das exportações. Internamente, a Selic em patamar elevado continua encarecendo o crédito rural e o capital de giro, exigindo do produtor maior cautela na gestão de caixa e novos investimentos.
Brasil supera EUA e assume liderança global na produção de carne bovina: relatório de dezembro do USDA aponta um marco histórico para a pecuária nacional, com o Brasil ultrapassando os Estados Unidos em volume de produção pela primeira vez. Este feito consolida o país não apenas como o maior exportador, mas agora também como o maior produtor mundial da proteína.
MAPA encerra 2025 com recorde histórico na abertura de mercados: o Ministério da Agricultura e Pecuária finalizou o ano com o maior avanço já registrado na diplomacia comercial, totalizando 507 novos mercados abertos desde o início da gestão para diversos produtos e destinos. Essa conquista traz impactos estruturais para o setor, pois a pulverização dos destinos reduz a dependência comercial de parceiros tradicionais e cria novas rotas de escoamento para a produção crescente, agregando valor a produtos que antes não tinham acesso a determinadas fronteiras.
Para finalizar nossa seção de análise do agro, apresentamos os preços mais recentes dos produtos do setor no fechamento da nossa coluna. No milho, considerando dados de cooperativa do estado de São Paulo, o preço físico era de R$ 65,00/sc; já o contrato para abr/26 (B3) estava em R$ 68,00. Na soja, o preço Spot estava em R$ 132,80/sc (FOB) e a entrega para mar/26 em R$ 124,00/sc (FOB). O algodão (Base Esalq) era cotado a R$ 115,67/lb. O trigo, estava em R$ 1.160,00/t (FOB). Demais preços, considerando dados do Cepea são: café arábica em R$ 2.158,72/sc, queda mensal de 3,3%; laranja para indústria em R$ 36,59/cx (40,8kg) a prazo, com queda de 6,8% no mês; e o boi gordo em R$ 319,20/@, retração de 0,6% no mês.
Os cinco fatos do agro para acompanhar em janeiro são:
- Confirmar se a safra recorde projetada pela Conab (354,4 milhões de t) se materializa. A área cresceu (+3%), mas a produtividade segue pressionada (-2,3%), refletindo os efeitos das chuvas irregulares no início do plantio. Com a soja praticamente semeada (90,3%) e o milho 1ª safra avançando (71,3%), o foco passa a ser a qualidade do desenvolvimento vegetativoe o impacto climático sobre o potencial produtivo e a janela da safrinha em meio as projeções confirmadas de La Niña até pelo menos fevereiro de 2026.
- Grãos em ambiente internacional mais firme: milho ganha tração, soja segue dependente da China. O mercado internacional inicia o ano com milho mais sustentado, após cortes na produção global e redução dos estoques finais, puxados principalmente pela Ucrânia. O USDA revisou para cima as exportações dos EUA, reforçando a disputa por oferta. Já a soja mantém cenário mais equilibrado, com estoques globais elevados. Será fundamental acompanhar o ritmo das compras asiáticas, a competitividade do Brasil frente aos EUA e Argentina e os reflexos dos movimentos sobre prêmios, preços futuros e decisões de comercialização.
- Atenção ao ambiente de preços internacionais mais acomodados, endividamento elevados e juros ainda altos. Os pedidos de recuperação judicial no agro aumentaram em torno de 150% no terceiro trimestre em relação ao mesmo período do ano passado (Serasa Experian). O setor de máquinas agrícolas, por exemplo, já entra em 2026 sob forte pressão, com tendência de postergação da renovação de frota, maior busca por manutenção, e mercado de usados. Apesar da queda nos custos de fertilizantes e defensivos, os próximos meses vão exigir um olhar mais estratégico para a gestão de caixa e timing de vendas.
- O Brasil superou os Estados Unidos e se tornouo maior produtor de carne bovina do mundo, consolidando sua posição como principal player global da cadeia. No entanto, essa liderança torna fundamental acompanhar o ritmo dos embarques, a evolução da demanda chinesa e eventuais ajustes comerciais ou sanitários, pois qualquer desaceleração externa pode intensificar a pressão sobre margens do produtor e frigoríficos em um cenário de custos financeiros ainda elevados.
- Continuar de olho no câmbio, com o dólar voltando a se aproximar de R$ 5,46, refletindo a combinação de remessas ao exterior, maior cautela dos investidores e o aumento das incertezas no cenário eleitoral, fatores que tendem a manter a volatilidade cambial elevada no início de 2026. Para o agro, o movimento tem efeito duplo: por um lado, reforça a competitividade das exportações, sustentando receitas em reais para as cadeias; por outro, pressiona os custos de produção, pensando nos insumos importados, combustíveis e máquinas, em um momento de margens já mais apertadas.
Marcos Fava Neves é professor Titular (em tempo parcial) da Faculdade de Administração da USP (Ribeirão Preto – SP) e da Harven Agribusiness School (Ribeirão Preto – SP). Sócio da Markestrat Group. É especialista em Planejamento Estratégico do Agronegócio. Confira textos e outros materiais em DoutorAgro.com e veja os vídeos no Youtube (Marcos Fava Neves).
Vinícius Cambaúva é associado na Markestrat Group e professor na Harven Agribusiness School, em Ribeirão Preto – SP. Engenheiro Agrônomo pela FCAV/UNESP, mestre e doutorando em Administração pela FEA-RP/USP. É especialista em comunicação estratégica no agro.
Beatriz Papa Casagrande é associada na Markestrat Group, engenheira agrônoma pela ESALQ/USP e mestra em Administração na FEA-RP/USP. É especialista em inteligência de mercado para o agronegócio.
Rafael Barros Rosalino é consultor na Markestrat Group, médico veterinário pela FCAV/UNESP. É especialista em inteligência de mercado para o agronegócio.
Fonte: SNA
Autor:Marcelo Sá – Sociedade Nacional de Agricultura
Site: SNA
O Brasil é o país com maior área cultivada de soja no mundo (49 milhões de hectares), o que posiciona o país como o maior produtor mundial da cultura (Conab, 2026; FAOSTAT, 2026), ao mesmo tempo que abriga 60% da floresta amazônica, que ocupa 550 milhões de hectares na América do Sul. Historicamente, parte importante do crescimento da produção de soja no país veio da conversão de florestas e savanas em lavoura (MapBiomas, 2020), o que levanta uma pergunta central para o setor agrícola: é possível continuar aumentando a produção sem repetir esse padrão de expansão sobre áreas nativas?
Um estudo conduzido por Marin et al. (2022) combinou modelos de simulação de cultivo e análise espacial para avaliar, nos quatro principais biomas produtores de soja do Brasil (Pampa, Mata Atlântica, Cerrado e Amazônia), o quanto a intensificação produtiva, ou seja, o aumento da produtividade na área já cultivada poderia substituir a abertura de novas áreas até 2035.
Entre 2007 e 2019, o aumento da produção de soja na Amazônia e no Cerrado veio majoritariamente da expansão de área (fatia vermelha na Figura 1a), e não do ganho de produtividade (fatia verde na Figura 1a), ao contrário do observado em outros biomas como na Mata Atlântica e no Pampa, regiões de ocupação mais antiga. Um terço de toda a expansão da soja no Brasil entre 2015 e 2019 ocorreu na Amazônia, com metade dela avançando sobre floresta nativa. O estudo demonstra que a lacuna de produtividade explorável da soja aumenta de sul para norte, de 10% no Pampa a 35% na Amazônia e no Cerrado, indicando que ainda há bastante espaço para ganhar produtividade nessas regiões sem abrir uma nova área (Figura 1b).
Para testar o potencial da intensificação, os autores compararam três cenários até 2035: manter o padrão atual de expansão sobre novas áreas (BAU), travar a expansão sobre áreas nativas sem investir em manejo (NCE) e intensificar a produção, acelerando o ganho de produtividade e permitindo a expansão da soja apenas sobre pastagens já existentes (INT). No cenário de intensificação, a produção de soja chegaria a 162 milhões de toneladas em 2035, sem nenhum desmatamento adicional e com 58% menos emissões de gases de efeito estufa do que no cenário de expansão atual (Figura 2).
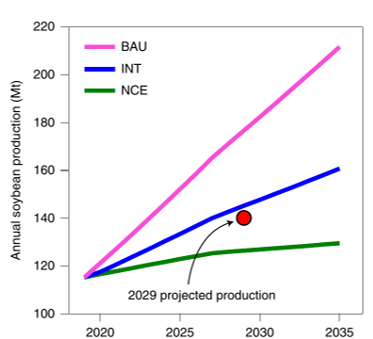
Isso mostra que fechar o gap de produtividade não é apenas uma estratégia para aumentar a renda da propriedade: no caso da soja no Brasil, intensificar o manejo na área já plantada é também o caminho mais viável para proteger a Amazônia e o Cerrado, conciliando o crescimento da produção com a sustentabilidade ambiental, sem a necessidade de desmatar mais um hectare.
Referências:
Collection [5.0] of the Annual Series of Land Use and Land Cover Maps of Brazil (MapBiomas Project, 2020); https://mapbiomas.org/en
Companhia Nacional de Abastecimento (CONAB). 1º Levantamento safra de grãos 2026/2027. Disponível em: < https://www.gov.br/conab/pt-br/atuacao/informacoes-agropecuarias/safras/safra-de-graos/boletim-da-safra-de-graos/1o-levantamento-safra-2026-27/1o-levantamento-safra-2026-27 >, acesso: 20/10/2026
MARIN, F.R. et al. Protecting the Amazon forest and reducing global warming via agricultural intensification. Nature Sustainability, v. 5, p. 1018-1026, 2022. Disponível em: < https://www.nature.com/articles/s41893-022-00968-8 >, acesso: 15/10/2026.
FAOSTAT Statistical Database (Food and Agriculture Organization). Disponível em: < https://www.fao.org/faostat/en/#data >, Acesso: 20/10/2026.
Sustentabilidade
Produtores rurais terão mais dois anos de benefícios fiscais na compra de máquinas agrícolas e equipamentos de irrigação – MAIS SOJA
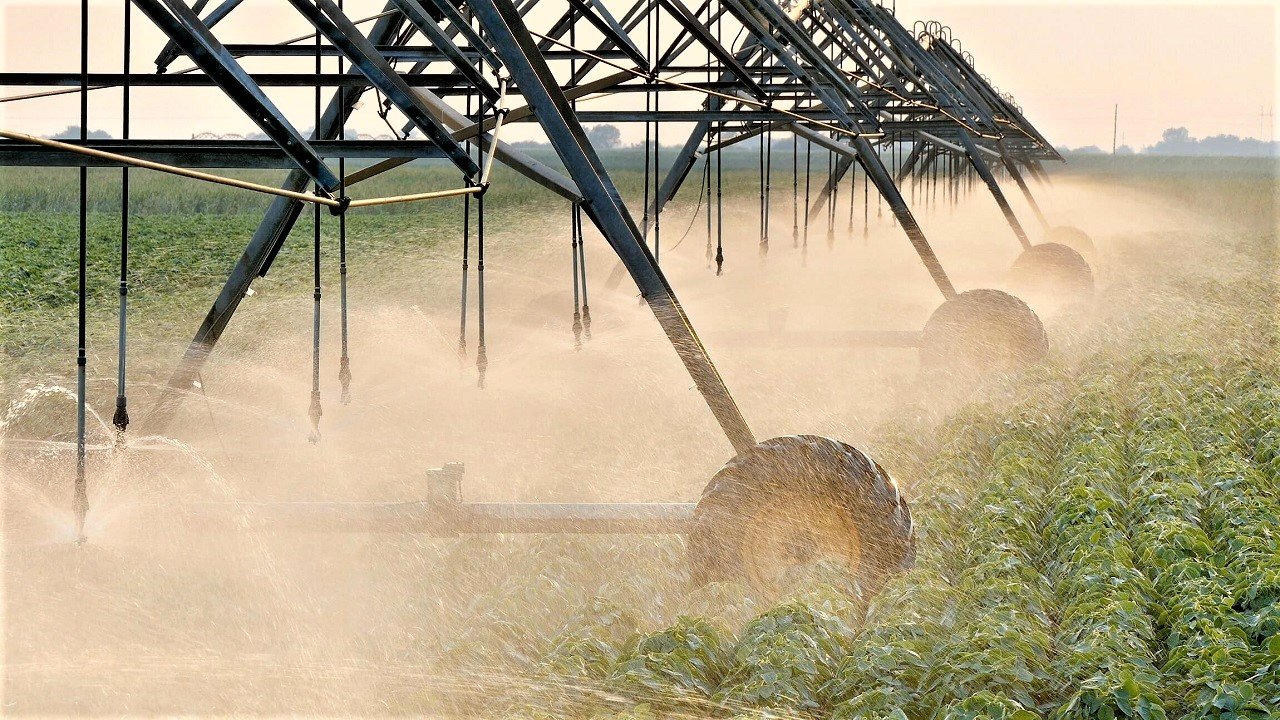
Os produtores rurais terão mais dois anos de acesso a benefícios fiscais na compra de máquinas e implementos agrícolas e equipamentos de irrigação. O Conselho Nacional de Política Fazendária (Confaz) aprovou a prorrogação dos Convênios ICMS 52/1991 e 54/2021 até 31 de dezembro de 2028. A decisão foi publicada no Diário Oficial da União (DOU) nesta quinta-feira (29).
A Federação da Agricultura e Pecuária de Mato Grosso (Famato) explica que a medida mantém a redução da base de cálculo do Imposto sobre Circulação de Mercadorias e Serviços (ICMS), evitando que o encerramento dos benefícios, previsto para dezembro de 2026, resulte em aumento dos custos para os produtores rurais.
A Federação da Agricultura e Pecuária de Mato Grosso (Famato) explica que a medida evita o encerramento dos benefícios fiscais, previsto para dezembro de 2026, o que poderia elevar os custos para os produtores rurais, mantendo a redução da base de cálculo do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) nas operações de compra desses produtos.
O assessor técnico tributário da Famato, José Cristovão, explica que o benefício representa uma diferença significativa no valor pago pelo produtor. Como exemplo, ele cita a compra de um trator em uma operação interna.
“Para ter uma ideia da diferença, em uma operação interna de compra de um trator, a alíquota do ICMS é de 17%. Com a redução da base de cálculo prevista no convênio, o imposto efetivamente pago corresponde a 5,6% do valor da operação. É uma redução significativa no custo tributário da aquisição, que continuará valendo até dezembro de 2028”, explica José Cristovão.
O Convênio ICMS 52/1991 contempla máquinas e implementos agrícolas, como tratores, plantadeiras, semeadoras, colheitadeiras, pulverizadores e distribuidores de fertilizantes. Já o Convênio ICMS 54/2021, o benefício concedido é a isenção total de ICMS na venda de equipamentos de irrigação destinados à agricultura e à horticultura.
A prorrogação atende a uma solicitação da Confederação da Agricultura e Pecuária do Brasil (CNA), que encaminhou ofício ao Confaz no dia 23 de outubro, defendendo a continuidade dos benefícios fiscais. A manutenção dessas condições tributárias contribui para reduzir os custos na aquisição de equipamentos e dar mais previsibilidade aos investimentos no campo.
Fonte: Sistema Famato
Sustentabilidade
Milho fecha em alta em Chicago com demanda para etanol nos EUA e recuperação técnica – MAIS SOJA
A Bolsa de Mercadorias de Chicago (CBOT) para o milho encerrou a sessão desta quarta-feira (4) com preços em alta. O mercado foi sustentado pelos sinais de boa demanda voltada à produção de etanol nos Estados Unidos e por um movimento de recuperação técnica, após as cotações atingirem os menores níveis em quatro meses. A queda do dólar frente a outras moedas correntes também favoreceu os ganhos.
Segundo dados da Administração de Informação de Energia (AIE), a produção de etanol de milho dos Estados Unidos avançou 2,23% na semana encerrada em 30 de outubro, atingindo 1,143 milhão de barris diários, ante 1,119 milhão de barris na semana anterior (23). Cada barril equivale a 159 litros.
Já os estoques de etanol dos Estados Unidos passaram de 24,5 milhões de barris para 24,4 milhões no mesmo período comparativo, baixa de 0,40%. O país exportou ainda 147 mil barris de etanol na última semana, ante 116 mil barris na anterior, alta de 26,72%.
De acordo com a Reuters, os contratos futuros de milho também encontraram suporte em compras de oportunidade e compras técnicas, após atingirem os menores patamares desde 1º de julho. Analistas apontaram que o cereal apresentava condições de sobrevenda, favorecendo uma recuperação das cotações.
Por outro lado, o avanço da colheita norte-americana limitou uma valorização mais expressiva. Segundo o Departamento de Agricultura dos Estados Unidos (USDA), a colheita de milho no país atingiu 74% da área até domingo. A perspectiva de uma produção elevada também seguiu no radar, com o USDA estimando a segunda maior safra de milho da história dos Estados Unidos.
Ainda conforme a Reuters, as chuvas interromperam os trabalhos de colheita em determinadas regiões, reduzindo algumas vendas de grãos pelos produtores e aliviando a pressão da entrada de novas ofertas.
Os contratos de milho com entrega em dezembro/26 fecharam a US$ 4,44 1/4 por bushel, com alta de 1,75 centavo, ou 0,39%, em relação ao fechamento anterior. A posição março/27 fechou a sessão a US$ 4,58 1/4 por bushel, avanço de 2,00 centavos, ou 0,43%, em relação ao fechamento anterior.
Fonte: Agência Safras
Autor:Luciana Abdur – luciana.abdur@safras.com.br (Safras News)
Site: Agência Safras

Polícia Civil de MT cumpre mandados e prende quatro suspeitos em Barra do Garças em investigação de fraude bilionária

É possível produzir mais soja sem desmatar a Amazônia? – MAIS SOJA

Major da PM e integrante do Comando Vermelho são presos com contrabando em Cuiabá

Goiabeiras Shopping abre temporada de Natal com chegada do Papai Noel neste sábado (7)

Bancada do agro terá de transformar força política em resultados no Congresso

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Sustentabilidade20 horas ago
Farsul alerta para o risco de caducidade da MP 1376 – MAIS SOJA
 Sustentabilidade24 horas ago
IMEA: Semeadura do milho acelera na Argentina, enquanto MT monitora clima para a safra 26/27 – MAIS SOJA
 Featured5 horas ago
CNC aciona o STF por aumento do prazo de adaptação à nova jornada e alerta para riscos
 Business21 horas ago
Produtor de tabaco poderá acompanhar a classificação das folhas dentro de sua propriedade
 Sustentabilidade21 horas ago
Entregas de fertilizantes caem 10,4% no período de janeiro e agosto – MAIS SOJA
 Sustentabilidade23 horas ago
Mercado do algodão: Alta do dólar favorece exportação enquanto preço do caroço recua em MT – MAIS SOJA
 Business19 horas ago
Ventos de até 250 km/h e temporais destroem lavouras de soja, milho e tabaco no Sul
 Sustentabilidade22 horas ago
Como a planta de soja sabe que deve emitir um novo nó? – MAIS SOJA