Sustentabilidade
Análise mensal do mercado do algodão – MAIS SOJA

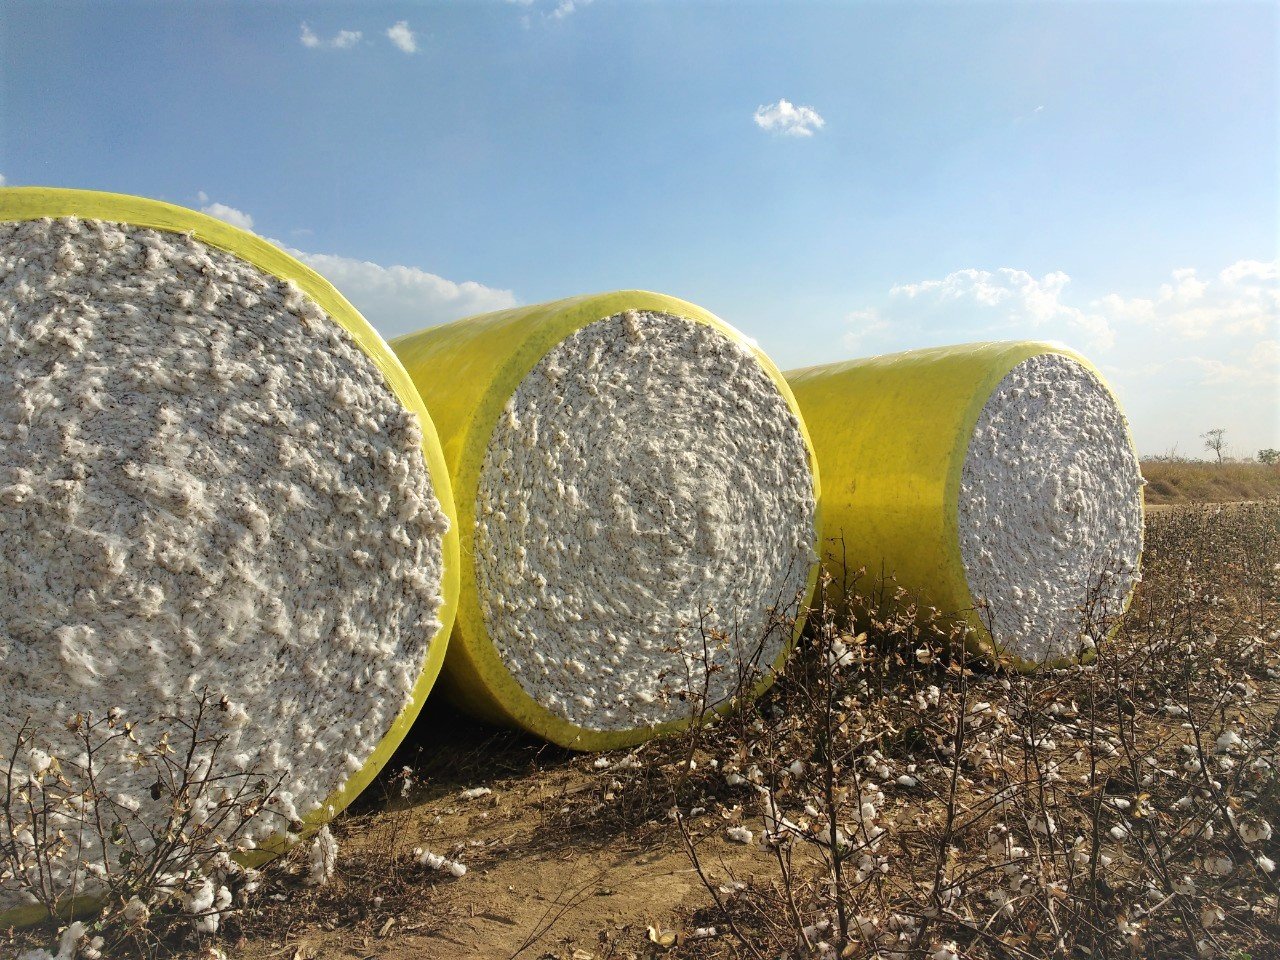
Depois de atingirem um pico em maio deste ano, os preços médios do algodão em pluma vêm, desde então, registrando quedas mensais consecutivas – já são seis meses seguidos de baixa, levando a média de novembro ao menor patamar desde setembro de 2009, em termos reais (IGP-DI de out/25).
Esse cenário é resultado da maior oferta nacional, da demanda interna retraída e do enfraquecimento também nos valores internacionais. Ainda que as exportações continuem apresentando excelente desempenho, os estoques de passagens devem permanecer elevados.
A média de novembro foi de R$ 3,4505/lp, com baixa de 1,91% em relação à de outubro/25, de 12,5% sobre novembro/24 e a menor desde setembro/09, quando esteve em R$ 3,4089/lp, em termos reais. Em dólar, a média mensal doméstica foi de US$ 0,6444/lp, valor 2% acima do primeiro vencimento da Bolsa de Nova York (ICE Futures, US$ 0,6321/lp), mas 14,3% inferior ao Índice Cotlook A (US$ 0,7523/lp). Ao longo de novembro (de 31 de outubro a 28 de novembro), o Indicador CEPEA/ESALQ (pagamento em oito dias) acumulou queda de 0,23%, fechando a R$ 3,4779/lp no dia 28. Ainda, a cotação ficou, em média, 1,2% abaixo da paridade de exportação no mês.
Em novembro, agentes já começavam a se programar para o recesso de final de ano e adquiriam a matéria-prima de forma pontual. Para os manufaturados, empresas continuaram apontando para demanda pontual. Vale considerar que o consumo global de têxtil também está desaquecido.
Entre vendedores, os que tinham maior necessidade de caixa e/ou que buscavam liquidar lotes aceitaram valores menores nas efetivações de negócios. Ainda assim, a dificuldade de acordo quanto ao preço e/ou à qualidade dos lotes disponibilizados também limitou a maior liquidez.
Vale considerar que diante dos grandes volumes contratados e das remunerações mais atrativas do que as vendas no mercado spot, além dos embarques dos contratos a termo, agentes buscaram realizar novas programações, tanto para o início de 2026 quanto envolvendo lotes da próxima temporada.
Já no campo, as atenções estiveram voltadas ao início do cultivo da nova temporada, com avaliação das perspectivas climáticas para o novo cultivo. Quanto ao beneficiamento do algodão, dados da Abrapa (Associação Brasileira dos Produtores de Algodão) mostram que, até 27 de novembro, já chegou em 81,73% da safra 2024/25 no País. Em Mato Grosso, o percentual era de 79%, e, na Bahia, de 92%.
A Conab (Companhia Nacional de Abasteciemento) mantém suas projeções de oferta para a nova temporada em linha com as registradas em 2025. Nos dados divulgados em novembro, a Companhia estimou a produção nacional de pluma em 4,03 milhões de toneladas na safra 2025/26, 1,2% inferior à de 2024/25.
Porém, como os estoques iniciais de janeiro/26 devem ser elevados, a disponibilidade interna deve ficar 6,5% acima da registrada em 2025, para 6,8 milhões de toneladas. Deste total, a Companhia estima que 730 mil toneladas sejam consumidas internamente e 3,06 milhões de toneladas, exportadas. Mesmo assim, em dezembro/26, os estoques finais devem superar 3 milhões de toneladas, um recorde. Vale destacar que as exportações seguem a todo vapor. Em novembro, os embarques somaram 402,5 mil toneladas, superando em 34,4% a quantidade escoada em todo mês de novembro do ano passado e 36,9% a de outubro/25, sendo este o maior volume embarcado em um mês de novembro e ficando apenas 3,2% inferior ao recorde exportado em janeiro/25 (415,6 mil toneladas), conforme apontam dados da Secex.
Já os preços médios de exportação ficaram em US$ 0,7214/lp no mês, retração de 2% sobre os de outubro/25 e 11,8% abaixo/acima dos de novembro/24 (US$ 0,8176/lp). Trata-se do menor valor desde janeiro/21 (US$ 0,7040/lp).
MERCADO INTERNACIONAL – A paridade de exportação (FAS) calculada pelo Cepea caiu 4,1% entre 31 de outubro e 28 de novembro, para R$ 3,4633/lp (US$ 0,6495/lp) no porto de Santos (SP) e para R$ 3,4738/lp (US$ 0,6515/lp) no de Paranaguá (PR). Isso porque o Índice Cotlook A teve baixa de 3,17% no mês, passando para US$ 0,7495/lp no dia 28, enquanto o dólar se desvalorizou 0,91% frente ao Real no mesmo período, cotado em R$ 5,332 também no dia 28. Na Bolsa de Nova York (ICE Futures), de 31 de outubro a 28 de novembro, o vencimento Dez/25 caiu 4,01%, para US$ 0,6291/lp; o Mar/26 recuou 3,03%, para US$ 0,6471/lp; Maio/26 registrou baixa de 2,92%, para US$ 0,6592/lp; e Jul/26, de 2,98%, para US$ 0,6696/lp.
RITMO INDUSTRIAL – Dados do IBGE mostram que, entre setembro e outubro de 2025, a produção industrial do setor de fabricação de produtos têxteis recuou apenas 0,8%, mas, na comparação anual (outubro/25 frente a outubro/24), avançou 5,9%. O segmento de confecção de artigos de vestuário e acessórios registrou elevação de 3,8% no mês, mas caiu 1,1% no ano. Entre os segmentos têxteis, o de tecelagem (exceto vestuário) segue crescente, com alta de 20,6% no comparativo anual, no entanto, esta foi a menor variação positiva do setor desde novembro/24. Para os demais, o setor de malharia e tricotagem recuou 6,3%, enquanto a fabricação de tecidos de malha e a preparação e fiação de fibras têxteis caíram 4,8% e 5,1%, respectivamente. Já a fabricação de artefatos têxteis (exceto vestuário) teve baixa de 0,6%; e a de vestuário e acessórios, 1,1%.
CAROÇO DE ALGODÃO – Na maior parte das regiões acompanhadas pelo Cepea, os preços do caroço de algodão recuaram em novembro, mas ainda estiveram acima dos praticados no ano anterior. O enfraquecimento nos valores está relacionado à menor demanda do período, especialmente com as precipitações da época. Dados do Cepea mostram que, em novembro, em Lucas do Rio Verde (MT), a média do caroço foi de R$ 850,03/t, retração de 4,1% frente à de outubro/25, porém, elevação de 4,2% em relação a novembro/24; em Primavera do Leste (MT), a média foi de R$ 957,24/t, baixa de 2,5% na comparação mensal, mas alta de 4,5% na anual; em Campo Novo do Parecis (MT), de R$ 902,78/t, retração mensal de 2,3% e avanço anual de 9,2%; em Barreiras (BA), a média foi de R$ 1.191,15/t, aumentos de 1,8% no mês e de 10% no ano; e em São Paulo (SP), de R$ 1.356,28/t, recuo de 5,1% e alta de 6,1%, nesta ordem.
Confira o Agromensal novembro/2025 do Algodão completo, clicando aqui!
Fonte: CEPEA
Autor:AGROMENSAIS NOVEMBRO/2025
Site: CEPEA
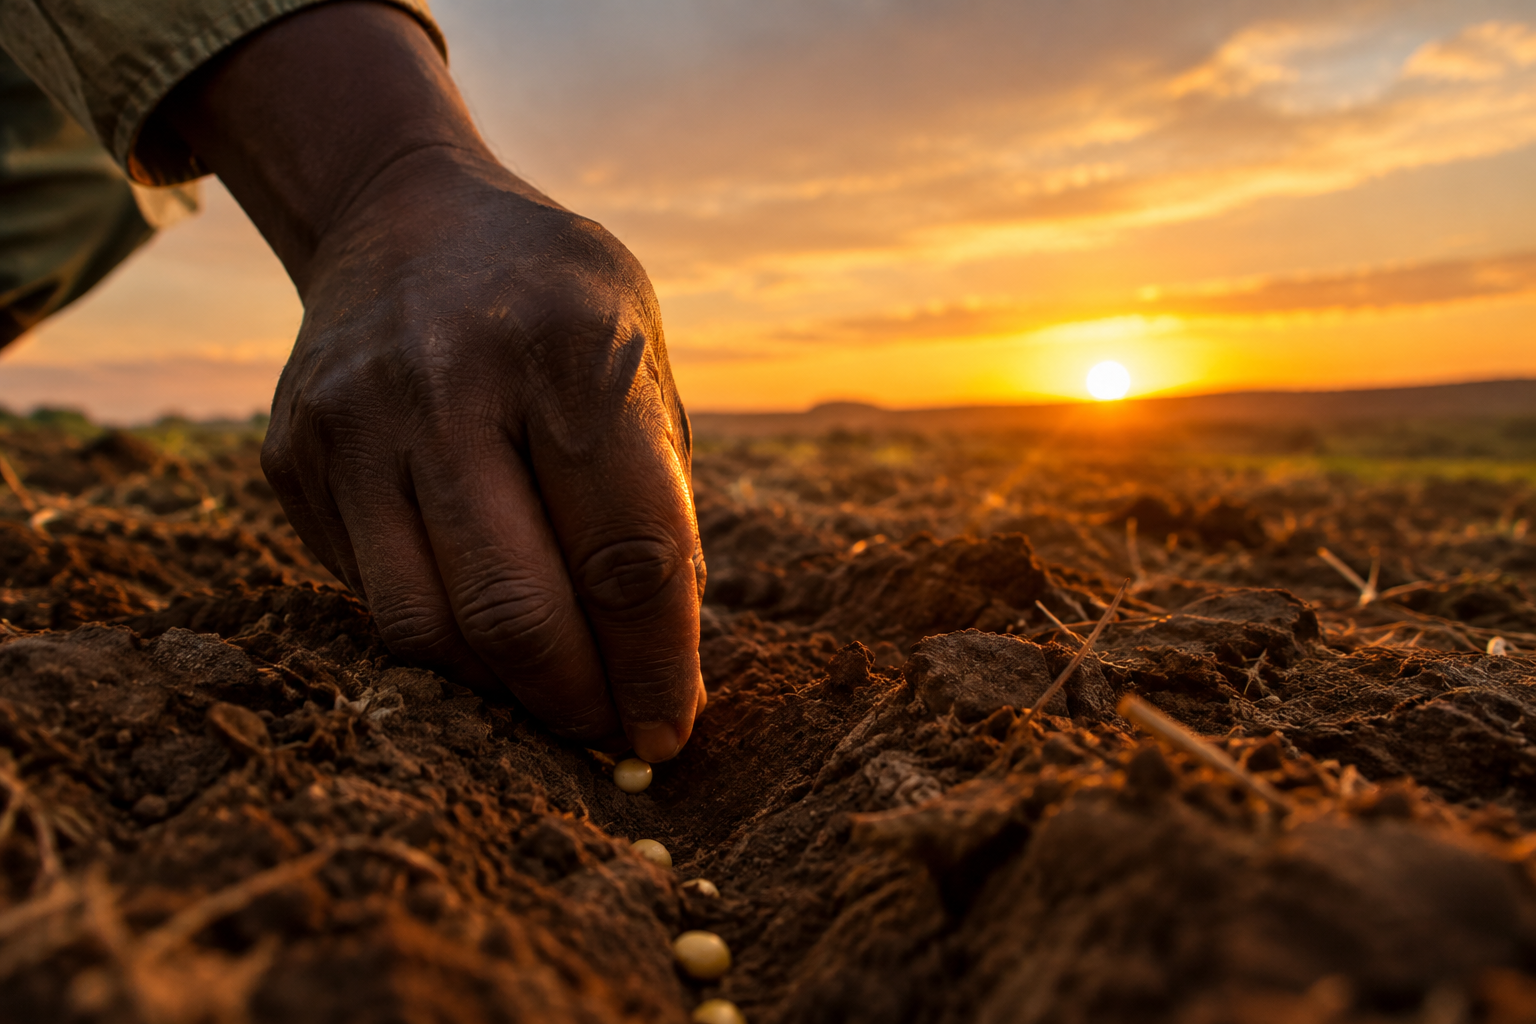
O plantio de soja da safra 2026/27 começou no Brasil e já alcança 0,73% da área total, segundo levantamento da Pátria Agronegócios divulgado em 18 de setembro. O ritmo está acima do registrado no mesmo período de 2025, quando 0,64% da área havia sido semeada, e também supera os 0,70% observados em 2024.
Apesar do avanço, o plantio ainda está em estágio inicial. Na comparação com a média dos últimos cinco anos, de 0,36% para este mesmo período, o percentual atual representa um ritmo mais acelerado.
Segundo a Pátria, os trabalhos de campo começaram principalmente no Paraná e em Mato Grosso, dois dos principais estados produtores de soja do país.
- Fique por dentro das principais notícias sobre a soja: acesse a comunidade Soja Brasil no WhatsApp!
Crescimento de área
A Pátria Agronegócios destaca que a nova safra começa com a expectativa de um dos menores crescimentos de área dos últimos 20 anos.
O levantamento inicial da consultoria aponta incremento de apenas 370 mil hectares na área cultivada com soja nesta temporada. A estimativa reforça a perspectiva de uma expansão mais limitada da área plantada no ciclo 2026/27.
O post Plantio de soja terá menor avanço de área em 20 anos, aponta Pátria Agronegócios apareceu primeiro em Canal Rural.
Sustentabilidade
Alta de até 30% no frete e falta de espaço na colheita do milho aceleram a busca por armazenagem – MAIS SOJA
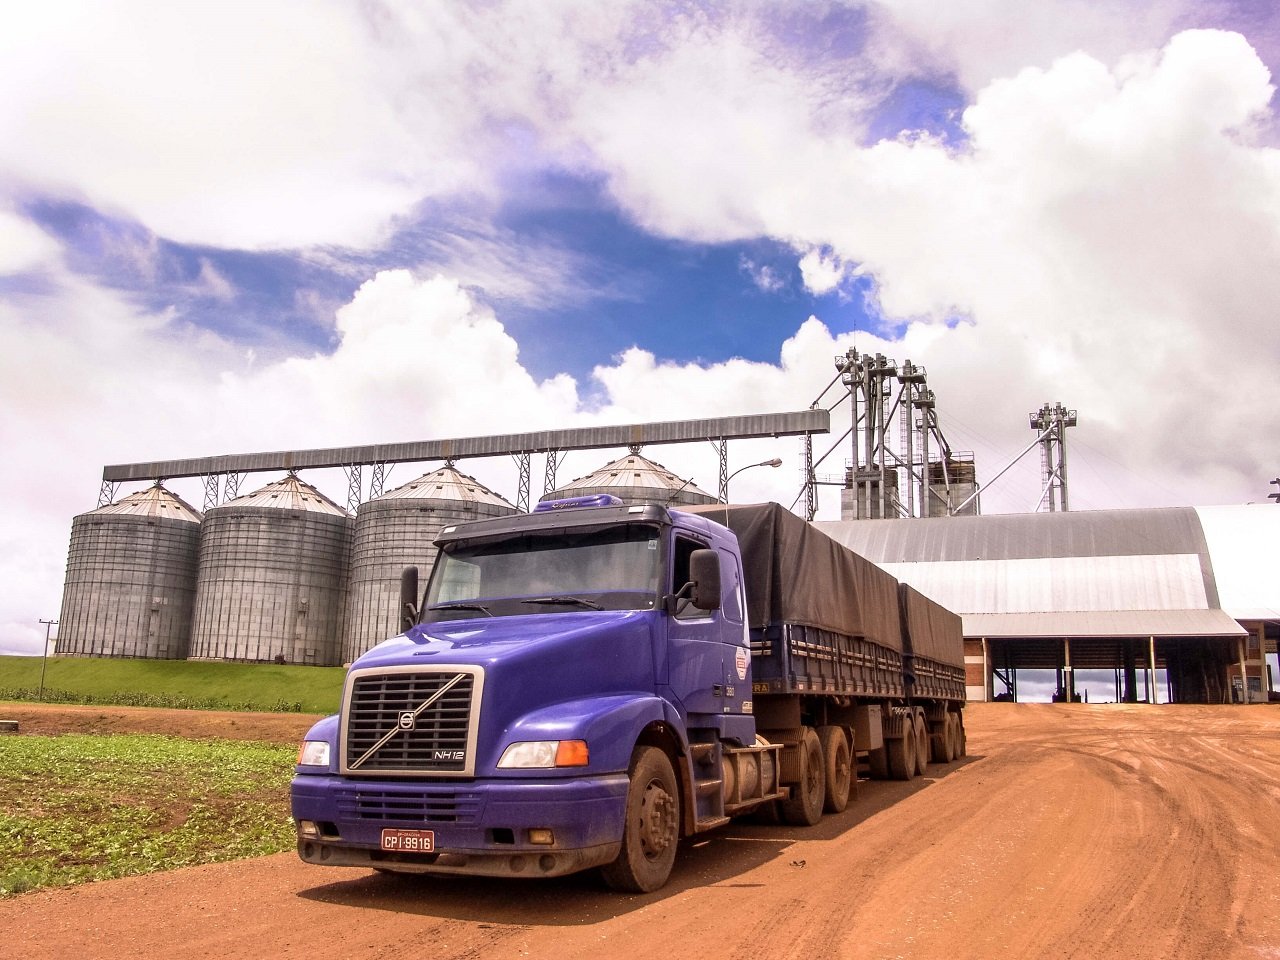
O avanço da colheita da segunda safra de milho no Brasil segue expondo um gargalo recorrente para o agronegócio nacional: o descompasso entre a capacidade produtiva das lavouras e a infraestrutura de pós-colheita. Com a produção total de milho estimada pelo Instituto Brasileiro de Geografia e Estatística (IBGE) em 141,8 milhões de toneladas para esta temporada, a concentração da colheita em poucas semanas pressiona os canais de escoamento e reduz drasticamente a margem de manobra do agricultor.
O mercado, em resposta aos desafios do setor, vem moldando projetos de engenharia para silos metálicos e unidades armazenadoras, dimensionando-os considerando as particularidades climáticas de cada região, o volume colhido e a velocidade de recepção da propriedade. Sem espaço de retenção na origem, o produtor é forçado a escoar o grão imediatamente, enfrentando uma elevação no custo do frete rodoviário que ultrapassa 20% a 30% no pico de demanda em polos como o Centro-Oeste e o MATOPIBA, conforme apontam dados da nstech, maior empresa de software para supply chain da América Latina e quarta maior empresa SaaS brasileira.
Para Mathias Abreu, Gerente Geral de Engenharia da AGI Brasil, uma das principais fornecedoras de soluções em armazenamento e movimentação de grãos no país, o investimento em estruturas próprias passou a ser uma corrida contra o tempo.
“Quando o produtor não tem capacidade de guardar o milho dentro da propriedade, fica refém da volatilidade do mercado no momento em que a oferta está no ponto máximo. Recorde após recorde, o país mostra que pode mais, porém, para isso, precisamos que esse movimento deixe de ser uma corrida para se tornar um planejamento de longo prazo’’, afirma Abreu. Conforme apresentado pelo Ministério da Agricultura e Pecuária (MAPA) no Fórum Mais Milho, 25% dos agricultores não conhecem as linhas de crédito disponíveis para armazenagem. Ao mesmo tempo, 72% afirmam que investiriam na construção de armazéns caso as taxas de juros fossem menores.
Engenharia de precisão e preservação da qualidade
Em meio à crise ambiental, o rigor técnico para armazenar aumenta cada vez mais, assegurando que a qualidade do grão seja mantida por longos períodos sem depreciação. Diferente de outras culturas, o milho exige atenção redobrada no processo de aeração, secagem e controle de umidade para evitar a proliferação de fungos, infestação de pragas e a redução de massa por secagem inadequada.
“Não basta apenas erguer uma estrutura metálica; é preciso integrar engenharia de precisão aos processos de recepção, limpeza, secagem e aeração. O milho é um ativo financeiro que precisa ser preservado. Projetos bem dimensionados e dotados de automação garantem a estabilidade da massa de grãos, reduzindo custos com energia elétrica e evitando a perda de peso por umidade, que corrói diretamente a rentabilidade do agricultor”, explica Abreu.
A expansão do parque de armazenagem dentro das fazendas tem sido impulsionada por soluções modulares, que permitem ao produtor iniciar a infraestrutura com capacidade proporcional à sua escala atual e expandi-la conforme o crescimento de suas safras. “A armazenagem dentro da porteira consolida-se como um pilar de sustentabilidade econômica do agronegócio. Ao proteger a margem no momento de maior pressão do mercado, o produtor garante a previsibilidade e a segurança necessárias para continuar investindo na eficiência de suas operações”, conclui o executivo.
Sobre a AGI Brasil
A AGI Brasil é uma das principais fornecedoras de soluções em armazenamento e movimentação de grãos no país. Com sede em Cândido Mota (SP), a companhia faz parte da AGI — Ag Growth International, referência global em equipamentos agrícolas e de infraestrutura, com presença em mais de 100 países. Seu portfólio inclui silos metálicos, sistemas de secagem, aeração e transporte de grãos, além de estruturas e soluções completas para pós-colheita. A AGI Brasil alia experiência local à expertise internacional, oferecendo tecnologia, confiabilidade e eficiência para apoiar a competitividade do agronegócio.
Fonte: Assessoria de imprensa
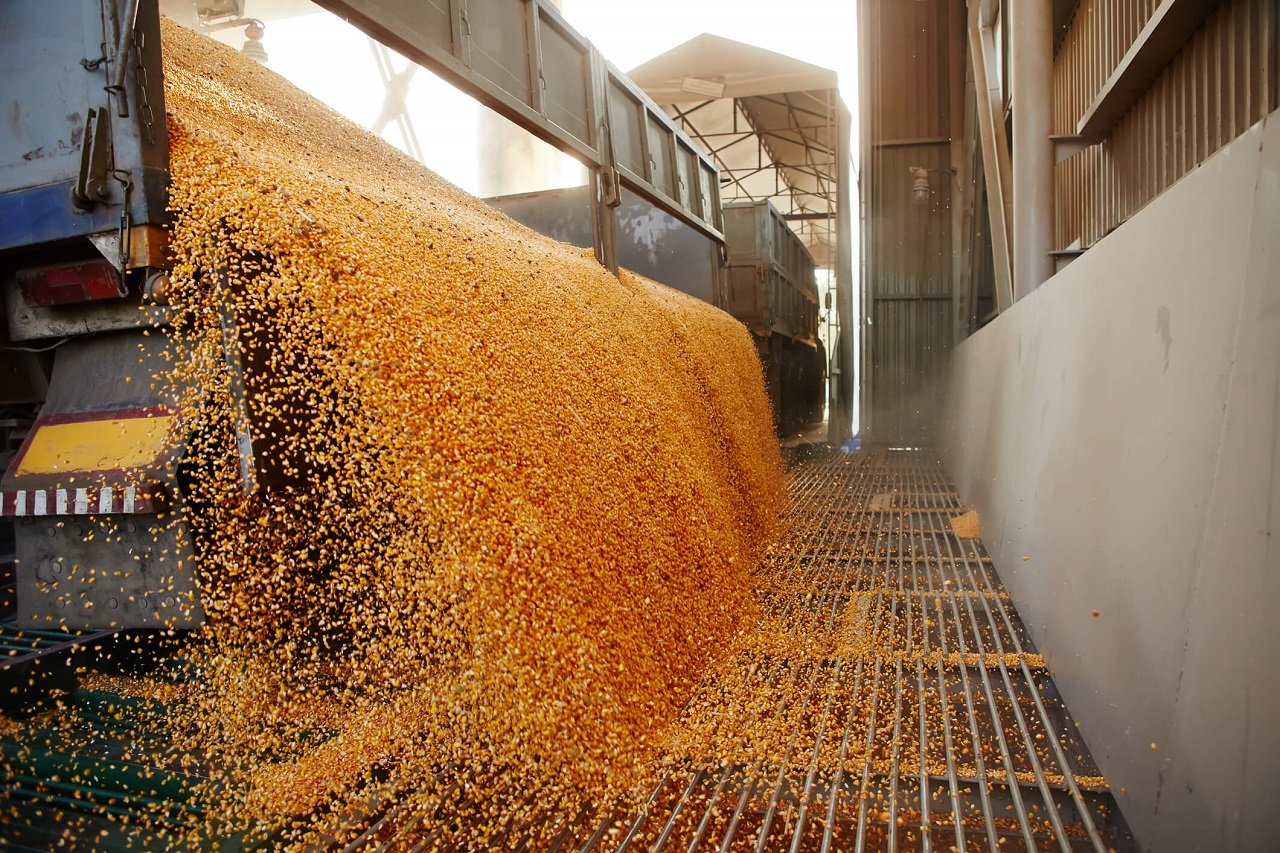
Os valores do milho registram movimentos distintos dentre as regiões acompanhadas pelo Cepea. Em São Paulo, as negociações estão limitadas, e os preços recuaram, enquanto em algumas regiões produtoras as cotações subiram nos últimos dias.
De acordo com pesquisadores do Cepea, em São Paulo, compradores priorizaram o consumo dos estoques nos últimos dias, em detrimento de realizarem novas aquisições no mercado spot.
O Centro de Pesquisas destaca que, apesar da demanda enfraquecida, produtores também têm limitado parte dos lotes para negociação, visto que parte deles está focada nos trabalhos de campo, atenta às previsões climáticas e à possibilidade de efeitos negativos na produtividade das lavouras.
Fonte: Cepea
Autor:Cepea
Site: Cepea

Plantio de soja terá menor avanço de área em 20 anos, aponta Pátria Agronegócios

Fim da poeira: Prefeitura entrega asfalto e drenagem após 40 anos de espera no Jardim Presidente II

Contrato para obras de acesso ao Morro de Santo Antônio é rescindido I MT

Emanuel Pinheiro e mais cinco são absolvidos de suposto desvio de dinheiro da ALMT

Plantio da soja 2026/27 avança para 1,2% da área no Brasil, diz AgRural

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT

VÍDEO: capivara escapa de ataque de onça-pintada às margens de rio no Pantanal de MT
 Agro Mato Grosso23 horas ago
Avião que caiu em fazenda e deixou dois pilotos mortos em MT estava em fase de teste após manutenção, diz delegado
 Agro Mato Grosso24 horas ago
Fisioterapeuta morre após carro bater contra carreta em Tangará da Serra I MT
 Featured22 horas ago
Mais de 625 mil candidatos fazem Prova Nacional Docente neste domingo
 Featured20 horas ago
Presídios de Mato Grosso terão bloqueadores de celular, anuncia Pivetta
 Featured23 horas ago
Cuiabá reduz casos de dengue e atinge marca de 800 mil imóveis vistoriados contra o Aedes aegypti
 Featured19 horas ago
Maurício Coelho quer revisão de incentivos e gestão por metas para governar MT
 Agro Mato Grosso24 horas ago
Dengue em Cuiabá chega a mais de 800 casos e número cresce nas últimas semanas
 Featured18 horas ago
Feira de adoção encontra novos lares para oito animais em Cuiabá