Sustentabilidade
Boletim de Inteligência de Mercado Abrapa – 03/10/2025 – MAIS SOJA

Destaque da Semana – O contrato Dez/25 na ICE tocou nova mínima do ciclo em 65,50 c/lp em 29/set e recuperou levemente, estimulando fixações e uma demanda pontual de importação em vários destinos. Ao mesmo tempo, o governo dos EUA entrou em shutdown em 01/out, o que pode atrasar dados oficiais e aumentar incertezas macro no curto prazo. Semana de feriado nacional na China até o dia 08/10.
Canal do Cotton Brazil – Para acessar as novidades do mercado de algodão no mundo, entre no nosso canal, por aqui: https://bit.ly/Canal-CottonBrazil.
Algodão em NY – O contrato Dez/25 fechou nesta quinta 02/out cotado a 65,09 U$c/lp (-1,8% vs. 25/set). O contrato Dez/26 fechou em 68,65 U$c/lp (-1,0% vs. 25/set).
Basis Ásia – O Basis médio do algodão brasileiro posto Leste da Ásia: 766 pts para embarque Out/Nov-25 (Middling 1-1/8″ (31-3-36), fonte Cotlook 02/out/25.
Altistas 1 – Preços mais baixos motivaram fixações de fiações e alguma recomposição de estoques. A queda abaixo de 66 c/lp abriu janelas táticas de compra.
Altistas 2 – Índia voltou às importações com foco em cargas que podem chegar ainda em 2025, antes do retorno do imposto em 01/jan. A Austrália tem sido a origem mais beneficiada devido à proximidade e tempo curto de trânsito.
Altistas 3 – Índia: chuvas acima da média em set/out elevam risco de perdas de qualidade e atraso na colheita. Volatilidade climática eleva incerteza de oferta local.
Altistas 4 – Em Bangladesh, negócios com Brasil e África ocorreram apesar dos entraves financeiros, indicando demanda de oportunidade. Fixações ajudam a “baratear” estoque caro.
Altistas 5 – No Paquistão, firmeza recente nos preços domésticos pode redirecionar parte da demanda para algodão importado. Isso tende a elevar interesse por Brasil e EUA.
Altistas 6 – China: prêmio do CC Index sobre o A Index segue elevado, preservando a competitividade do importado ajustado, especialmente em janelas pós-feriado.
Baixistas 1 – Shutdown nos EUA paralisa relatórios, inclusive do USDA, e adiciona ruído macro, com estimativas de impacto na economia. A incerteza pesa no sentimento de risco.
Baixistas 2 – Ofertas na Ásia para várias origens recuaram na semana. O A Index caiu para 76,95 c/lp, espelhando fraqueza no mercado.
Baixistas 3 – Os fundos expandiram posições líquida vendidas, gerando pressão no mercado. A ausência de novidades altistas limita reação.
Baixistas 4 – Bangladesh: dificuldades bancárias/Lcs persistem e parte dos fios é vendido abaixo do break-even. Margens comprimidas limitam novas compras.
Baixistas 5 – Sinais de safra dos EUA ligeiramente maiores vs. relatório de setembro do USDA adicionam oferta potencial, mas Georgia e Delta seguem como pontos de atenção.
Baixistas 6 – Panorama global: probabilidade de aumento de estoques finais em cerca de 2 milhões tons não é construtiva para preços. Ausência de drivers de demanda mantém viés lateral/baixista.
Evento Comercial – Nos dias 8 e 9/out, em Dubai, será realizado o Dubai 2025 – The Future of Cotton, congresso da International Cotton Association, e o Cotton Brazil estará presente com um evento para convidados.
EUA 1 – O governo federal dos EUA entrou em shutdown em 1º/out devido à falta de acordo orçamentário no Congresso. Relatórios do USDA serão suspensos até novo aviso.
EUA 2 – A colheita do algodão nos EUA atingiu 16% em 28/set (+ 4 pontos semanais), equiparando-se à média histórica para o período, de acordo com o relatório mais recente do USDA.
EUA 3 – A condição da safra americana foi reportada nesta semana em 5% muito ruim (-1 p.p. vs semana anterior), 12% ruim (estável), 36% regular (+1 p.p.), 37% boa (estável) e 10% excelente (estável).
China – A China Cotton Association prevê para a safra 2025/26 uma produção chinesa de 7,22 milhões tons (+8,4%), com importações de 1,1 milhão de tons, consumo de 8,1 milhões (+3,8%) e estoques finais de 10,05 milhões (+2%).
Turquia – Compradores têm apresentado lances de forma frequente, porém em níveis considerados muito baixos pelos vendedores. As exportações de vestuário em agosto recuaram na comparação anual, e as importações de algodão seguem de caráter oportunístico, ocorrendo apenas quando os preços se ajustam às necessidades imediatas das fiações.
Paquistão – Nos últimos dias, Paquistão registrou demanda modesta por algodão brasileiro safra 2025, com Middling 36 G5 negociado a 700-725 pts sobre dezembro e Middling 1-3/32″ a 600-625 pts.
Vietnã – O Vietnã confirmou negócios na semana com algodão brasileiro safra 2025 (SM 1-5/32″) a 74,00 cent/lb para outubro, e algodão americano (Midd 1-5/32″) a 76,20 cent/lb para nov/dez.
Argentina – O plantio de algodão na Argentina ainda está em fase inicial, com a intenção de semeadura mantida entre 450 mil e 475 mil ha.
Grécia – Observadores locais estimam a produção de algodão da Grécia entre 220 mil e 230 mil tons nesta safra, mas condições climáticas favoráveis durante o desenvolvimento da cultura podem resultar em uma produção ainda maior.
Exportações – Até o fechamento deste boletim, os dados ainda não haviam sido divulgados.
Colheita 2024/25 – Até 02/10, somente o estado da Bahia apresenta áreas remanescentes de colheita (99,7%). Nos demais estados, a operação de colheita já foi concluída. Total Brasil: 99,95%
Beneficiamento 2024/25 – Até o dia de ontem (02/10) foram beneficiados nos estados da BA (68%), GO (79,2%), MA (42%), MG (74%), MS (68%), MT (43%), PI (76,23%), PR (100%) e SP (100%). Total Brasil: 50,03%.
Preços – Consulte tabela abaixo
Quadro de cotações para 02-10
Este boletim é produzido pelo Cotton Brazil – cottonbrazil@cottonbrazil.com
Fonte: Abrapa
Autor:ABRAPA
Site: Abrapa
Sustentabilidade
Área de soja cultivada em Goiás na safra 2026/27 deve aumentar 0,9% – Seapa – MAIS SOJA
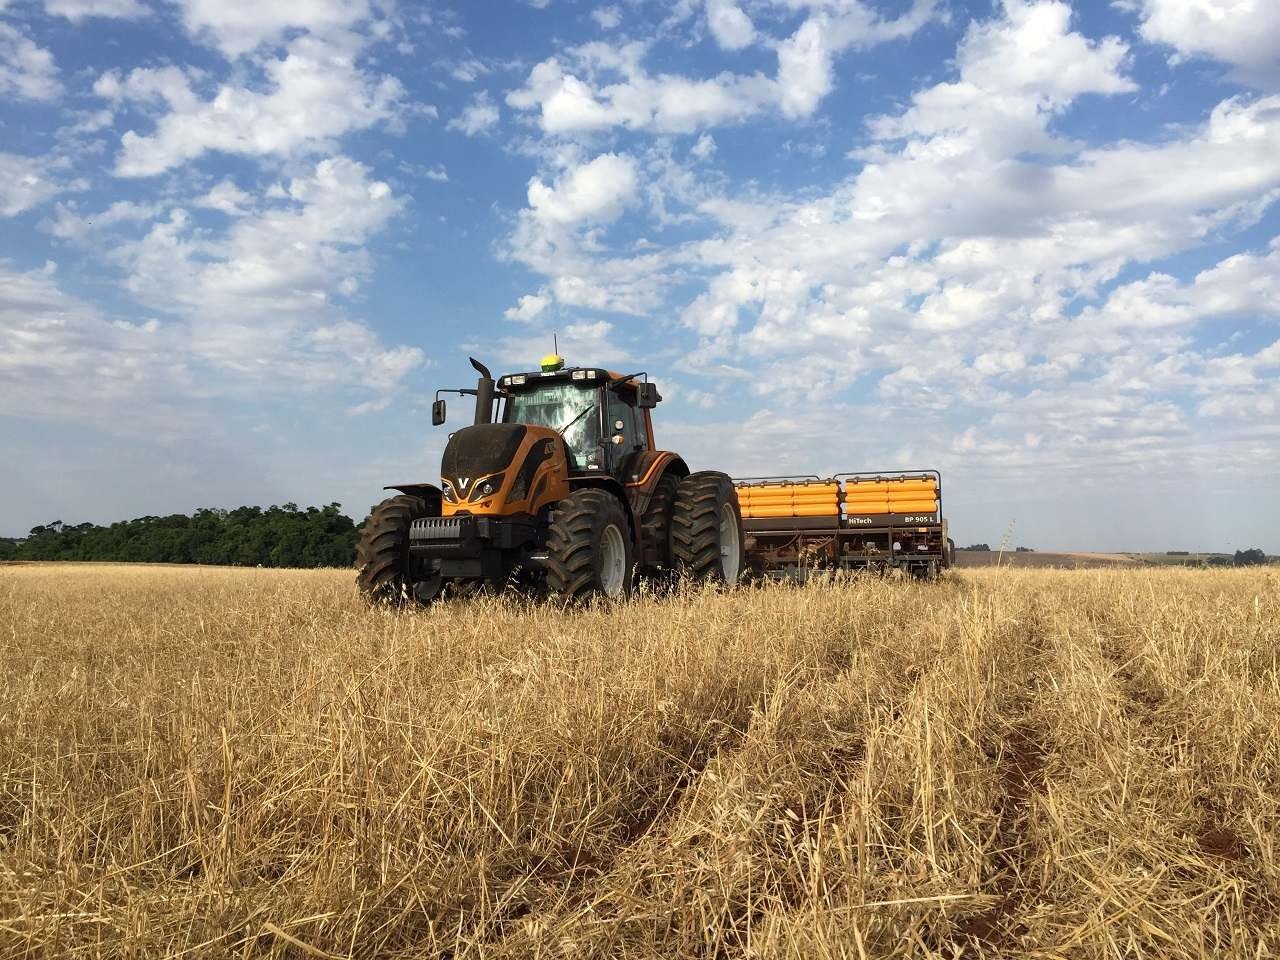
Em entrevista à Agência Safras, o secretário de Agricultura, Pecuária e Abastecimento de Goiás, Ademar Leal, destacou que a área a ser cultivada com soja na safra 2026/27 no estado deverá aumentar 0,9% em relação à temporada anterior e deve atingir 5,1 milhões de hectares. “Para Goiás, a Conab projeta inicialmente uma produtividade média de 3.900 quilos por hectare, que tende a ser 0,1% menor ante à temporada anterior”, comenta.
Ele destaca que a expectativa está relacionada, entre outros fatores, aos riscos climáticos associados ao próximo ciclo, embora o aumento da área semeada deva compensar essa redução e permitir uma produção de soja estimada em 20,3 milhões de toneladas.
Ademar sinaliza que a confirmação de um El Niño de forte intensidade aumenta a preocupação dos produtores de Goiás com a disponibilidade hídrica no início da safra 2026/27. De acordo com o Instituto Nacional de Meteorologia (INMET), as principais regiões produtoras do estado apresentam previsão de baixos volumes de chuva e temperaturas elevadas, mantendo a umidade do solo em níveis reduzidos. “Esse cenário exige cautela na implantação das lavouras de soja e milho no sistema sequeiro, uma vez que chuvas isoladas podem não garantir a umidade necessária para a germinação e estabelecimento uniforme das plantas”, alerta.
Com a proximidade do plantio da soja, prevista para ocorrer com maior intensidade neste mês de outubro, a aquisição e o recebimento de sementes, fertilizantes e defensivos passam a ser prioridade no planejamento dos produtores.
Custo de produção aparece como ponto de atenção em Goiás
Ele afirma que os custos de produção para a safra 2026/27 aparecem como um ponto de atenção em Goiás, devido ao peso de insumos como fertilizantes, sementes e combustíveis. O valor por hectare depende da tecnologia adotada, da região e das condições de compra de cada produtor. “A capacidade de investir em tecnologia varia conforme a situação financeira de cada produtor. Para a próxima safra, a tendência é de maior cautela na escolha desses investimentos, diante dos custos de produção e demais variáveis de mercado. A prioridade deve recair sobre tecnologias com retorno esperado para a realidade de cada propriedade, sem comprometer o custeio da lavoura”, analisa.
Segundo Ademar, o crédito rural permanece como um importante instrumento de financiamento da produção agropecuária em Goiás. Os recursos disponibilizados pelo Plano Safra 2026/2027 estão sendo contratados pelos produtores, contemplando as modalidades destinadas ao custeio, comercialização e investimentos. “O crédito de custeio continua sendo fundamental para viabilizar a aquisição de sementes, fertilizantes, defensivos, combustível e demais insumos necessários à produção. Além dos recursos do Plano Safra, os produtores contam com outras fontes de financiamento, incluindo recursos de instituições financeiras, cooperativas de crédito e mecanismos de financiamento privado” avalia.
Quanto ao endividamento dos produtores, Ademar entende que o acompanhamento dos indicadores de crédito rural permite identificar tendências e orientar políticas e instrumentos de apoio ao setor. “Goiás possui uma agropecuária diversificada e uma estrutura de financiamento consolidada. A manutenção de um ambiente de crédito adequado é fundamental para assegurar a continuidade dos investimentos, da produção e da competitividade do agro goiano”, conclui.
Fonte: Agência Safras
Autor:Arno Baasch (arno@safras.com.br) / Safras News
Site: Agência Safras
O mercado brasileiro de soja deve ter mais um dia de preços pressionados, com o dólar voltando a cair e seguindo abaixo de R$ 5,00. A Bolsa de Mercadorias de Chicago opera no território positivo, mas os ganhos neste início de manhã não são animadores. Sem mudanças bruscas ao longo do dia, a comercialização vai seguir totalmente travada.
Na segunda-feira, o mercado brasileiro de soja registrou forte queda nas cotações, em uma sessão completamente travada em termos de comercialização. O analista da Safras & Mercado, Rafael Silveira, destaca que o recuo brusco do dólar pressionou fortemente as ofertas dos compradores, enquanto os vendedores permaneceram fora do mercado.
“O dólar teve uma queda brusca, enquanto os prêmios ficaram estáveis no spot e Chicago subiu pouco. Com isso, as cotações no físico derreteram”, resume Silveira.
No mercado físico, em Passo Fundo (RS), a saca de 60 quilos recuou de R$ 152,50 para R$ 147,00, enquanto em Santa Rosa (RS) caiu de R$ 153,50 para R$ 148,00. Em Cascavel (PR), as cotações passaram de R$ 149,00 para R$ 143,00. Em Rondonópolis (MT), os preços recuaram de R$ 147,00 para R$ 141,00, enquanto em Dourados (MS) caíram de R$ 147,00 para R$ 145,00. Já em Rio Verde (GO), a cotação recuou de R$ 147,00 para R$ 141,00.
Nos portos, em Paranaguá (PR), a saca caiu de R$ 160,00 para R$ 154,00. Em Rio Grande (RS), as referências recuaram de R$ 161,50 para R$ 156,00.
CHICAGO
- A Bolsa de Mercadorias de Chicago opera com ganhos. A posição novembro/26 do grão avançava 0,66%, cotada a US$ 12,89 1/4 por bushel.
- O mercado estende os ganhos do pregão anterior, sustentado por compras técnicas e pela desvalorização do dólar frente a outras moedas, o que melhora a competitividade do produto norte-americano. Em contrapartida, a previsão de clima mais seco e favorável segue contribuindo para o avanço da colheita nos Estados Unidos, limitando a alta.
CÂMBIO
- O dólar comercial registra baixa de 0,71%, a R$ 4,9671. O Dollar Index registra baixa de 0,30%, a 101,855 pontos.
INDICADORES FINANCEIROS
- As principais bolsas da Ásia fecharam em alta. China, feriado. Japão, +1,05%.
- As principais bolsas na Europa operam em alta. Paris, +0,45%. Frankfurt, +0,60%. Londres, +0,29%.
- O petróleo opera em forte baixa. Novembro do WTI em NY: US$ 87,14 o barril (-2,51%).
AGENDA
Terça-feira (06/10)
Primeiro dia do 12º Safras Agriweek.
China: Feriado. Mercados financeiros fechados.
- 11:30 – Dados sobre as lavouras do Paraná – Deral.
- 15:00 – Balança comercial parcial de setembro/MDIC.
- 20:30 – Japão: Pesquisa preliminar do trabalho – salários, emprego e horas trabalhadas de agosto.
Quarta-feira (07/10)
Segundo dia do 12º Safras Agriweek.
China: Feriado. Mercados financeiros fechados.
- 03:00 – Alemanha: Produção industrial de agosto.
- 08:00 – IGP-DI de setembro e os componentes: IPA-DI, IPC-DI e INCC-DI/FGV.
- 11:30 – EUA: Relatório Semanal de Petróleo da EIA.
- 15:00 EUA: Ata da reunião do Comitê Federal de Mercado Aberto (Fomc).
Quinta-feira (08/10)
- 03:00 – Alemanha: Balança comercial de agosto.
- 08:30 – Zona do euro: Ata das discussões da última reunião de política monetária do Banco Central Europeu (BCE).
- 09:30 – Dados de exportação semanal de grãos dos EUA/USDA.
- 15:00 – Relatório de condições das lavouras da Argentina – Ministério da Agricultura.
- 15:00 – Dados de desenvolvimento das lavouras argentinas – Bolsa de Cereais de Buenos Aires.
- 16:00 – Dados de desenvolvimento das lavouras no RS – Emater, na parte da tarde.
Sexta-feira (09/10)
- 09:00 – IPCA e INPC de setembro IBGE.
- 13:00 EUA: Relatório de oferta e demanda mundial e norte-americana para grãos/USDA/Wasde.
- 16:00 – Dados de evolução das lavouras do Mato Grosso – IMEA.
Fonte: Agência Safras
Autor:Rodrigo Ramos (rodrigo@safras.com.br) / Safras News
Site: Agência Safras
Sustentabilidade
Previsões para outubro apontam chuvas acima da média no Sul e temperaturas elevadas no Norte – MAIS SOJA
O mês de setembro foi marcado por elevados volumes de chuva, especialmente na região Sul do Brasil. Esse cenário contribuiu para aumentar o armazenamento de água no solo, influenciando tanto o desenvolvimento das culturas quanto o andamento das operações agrícolas. Em contrapartida, grande parte das regiões Norte e Nordeste apresentaram baixos volumes de precipitação, resultando em menor reposição hídrica e redução do armazenamento de água no solo.
Para outubro, as projeções indicam a manutenção de um cenário de maior concentração de chuvas na região Sul. De acordo com as previsões apresentadas pelo professor Fábio Marin no Boletim do Sistema TempoCampo/Esalq, a primeira quinzena do mês deve registrar maiores volumes de precipitação no Sul, mas também com boas condições de chuva para as regiões Sudeste e Centro-Oeste. Esse cenário pode ser importante para o estabelecimento das lavouras de verão, especialmente em áreas que dependem da regularização das condições de umidade do solo para o início da semeadura.
Em relação à anomalia de precipitação prevista para outubro, a tendência é de volumes de chuva acima da média histórica no Sul do Brasil, com excedentes que podem ser significativamente superiores aos valores normalmente observados para o período. Caso as previsões se confirmem, o excesso de umidade poderá limitar o avanço das operações de semeadura das culturas de verão, tornando necessário um planejamento mais criterioso das atividades agrícolas ao longo do mês. Para as demais regiões do país, as projeções apontam menor variação nas anomalias de precipitação, com tendência de ocorrência de chuvas próximas à normalidade para o período.
Figura 1. Previsão de anomalias de precipitação (mm), valido para outubro de 2026. INMET, 6 de outubro de 2026.
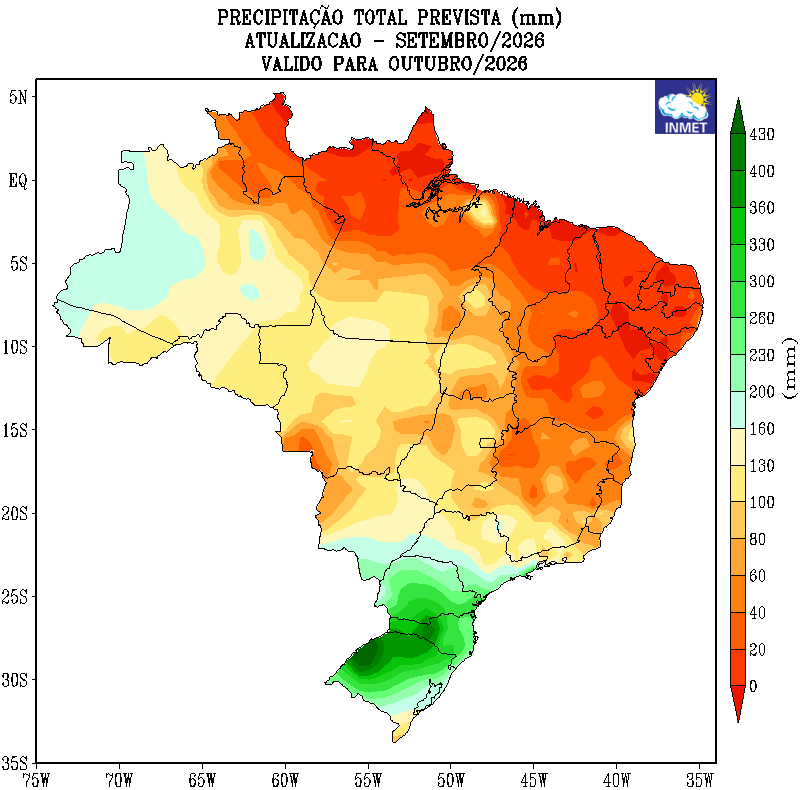
Esse comportamento, típico de anos sob influência do El Niño, tende a ser ainda mais evidente diante da maior intensidade do fenômeno, reforçando a necessidade de cautela e de um planejamento mais criterioso na condução das práticas agrícolas. Caso as projeções se confirmem, o acumulado de precipitação em outubro poderá superar 200 mm em grande parte da região Sul do Brasil (Figura 2).
Figura 2. Precipitação total prevista (mm) para outubro de 2026. INMET, 6 de outubro de 2026.
Em relação às condições de temperatura previstas para outubro, novembro e dezembro, Fábio Marin destaca uma maior probabilidade de ocorrência de temperaturas acima da média na região Norte do país. Já nas regiões Centro-Oeste, Sudeste e Sul, a tendência é de temperaturas próximas à média histórica para o período.
Esse cenário, especialmente diante da maior intensidade e influência do fenômeno El Niño, reforça a necessidade de um planejamento estratégico e criterioso na implantação e condução das culturas agrícolas, buscando antecipar possíveis impactos e mitigar os efeitos de eventuais adversidades climáticas ao longo do ciclo produtivo.
Confira abaixo as atualizações completas para o mês de outubro, trazidas pelo professor Fábio Marin no Boletim do Sistema TempoCampo/Esalq.
Inscreva-se agora no Canal Prof Fábio Marin clicando aqui!
Referências:
INMET. CLIMA. Instituto Nacional de Meteorologia, 2026. Disponível em: < https://clima.inmet.gov.br/progp/0 >, acesso em: 06/10/2026.

Conab recebe propostas para credenciamento de armazéns até dezembro de 2026

Eleitorado deu recado sobre segurança e custo de vida nas urnas, avalia cientista político da UnB

Embrapa Florestas é designada centro de referência da FAO

Prefeitura de Cuiabá realiza mutirão do Outubro Rosa com mamografias e exames gratuitos no CER Pascoal Ramos

El Niño muito forte eleva risco para plantio no Centro-Oeste e no Matopiba

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Agro Mato Grosso13 horas ago
Imea estima área maior e produção de 6,65 milhões de toneladas de algodão em MT
 Sustentabilidade9 horas ago
Soja/BR: Semeadura alcança 9,4% impulsionada pelas chuvas em MT e no Sul – MAIS SOJA
 Business20 horas ago
Controle biológico ajuda a reduzir pulgão-do-sorgo em lavouras de MG
 Featured14 horas ago
Imea projeta queda de 7,5% na produção de milho em MT para a safra 26/27 sob alerta do clima
 Sustentabilidade15 horas ago
Imea mantém produção de soja em MT em 48,88 milhões de t para a safra 26/27 – MAIS SOJA
 Business10 horas ago
Açúcar e etanol seguem em alta em São Paulo, com chuvas limitando produção
 Featured6 horas ago
MT lidera produção de grãos no Brasil e concentra 59,7% do gergelim nacional
 Sustentabilidade16 horas ago
El Niño exige estratégias diferentes para a agropecuária nas cinco regiões do País – MAIS SOJA