Sustentabilidade
Boletim de Inteligência de Mercado Abrapa – 26/09/2025 – MAIS SOJA

O algodão segue em faixa estreita de preços (66–69 c/lb), mas se aproximando cada vez mais do limite inferior desta banda. Cortes de juros nos EUA e exportações estáveis impediram queda maior. Somente um fato novo pode mudar essa monotonia: clima nos EUA, lei de incentivo ao uso de algodão, avanço comercial China–EUA.
Canal do Cotton Brazil – Quer se manter atualizado sobre o mercado de algodão no mundo? Participe: https://bit.ly/Canal-CottonBrazil.
Algodão em NY – O contrato Dez/25 fechou nesta quinta 25/set cotado a 66,28 U$c/lp (-0,9% vs. 18/set). O contrato Dez/26 fechou em 69,35 U$c/lp (-0,5% vs. 18/set).
Basis Ásia – O Basis médio do algodão brasileiro posto Leste da Ásia: 783 pts para embarque Out/Nov-25 (Middling 1-1/8″ (31-3-36), fonte Cotlook 25/set/25.
Altistas 1 – Preços baixos curam preços baixos: se os preços continuarem abaixo do custo, produtores de todas as regiões migrarão para outras culturas com melhores margens.
Altistas 2 – Rolagem de compras não fixadas para Mar/26. A migração alivia a pressão imediata sobre o contrato dez/25 e dilui o desequilíbrio “on-call”. Com menos urgência para fixar.
Altistas 3 – Exportações semanais dos EUA seguem razoáveis para a época. A presença constante de compradores em Ásia e Mediterrâneo mostra que, a preços atuais, existe consumo “real” a ser atendido.
Altistas 4 – Relatos de estoques um pouco menores indicam que a indústria Chinesa não está superabastecida. Em momentos de reposição, a demanda marginal tende a vir do exterior, principalmente Brasil.
Baixistas 1 – Demanda fraca no varejo: consumo global estagnado, e poucos pedidos para as fábricas.
Baixistas 2 – O mercado de algodão continua plenamente abastecido com a grande oferta e demanda limitada, embora com apenas estoques mínimos de “reserva” nas fiações.
Baixistas 3 – Tarifas e incertezas comerciais travam investimentos e pedidos com prazos mais longos.
Baixistas 4 – Fundos especulativas seguem fortemente vendidos, rolando posições de dezembro para março e aproveitando o carry (~200 pontos)
Oferta – A Cotlook revisou para baixo a previsão da produção global de algodão em 2025/26 para 25,9 milhões tons (-82 mil tons). Reduções na ZFA, Turquia e Paquistão superaram os aumentos nas estimativas para China, EUA e Índia.
Demanda – A estimativa de consumo global de algodão para 2025/26 é de 25,4 milhões tons, representando uma redução de 0,7% frente às 25,6 milhões tons em 2024/25.
Brasil – O Brasil pode bater novo recorde na produção de algodão, com a safra 2024/25 estimada em 4,11 milhões tons, conforme anunciado pela Abrapa durante reunião da Câmara Setorial com Mapa, Anea e BBM.
EUA 1 – Condições das lavouras dos EUA na ultima semana: 6% muito ruim, 12% ruim, 35% regular, 37% boa e 10% excelente.
EUA 2 – As condições pioraram na semana com boas+excelentes caindo de 52% para 47%, e muito ruim+ruim subindo de 14% para 18%. Em comparação com a média, entretanto, a condição média da safra é excelente.
China 1 – A China Cotton Association divulgou produção de 7,216 milhões tons.
China 2 – A previsão do Cotlook para o consumo de algodão na China para 2025/26 foi elevada para 8,42 milhões tons após revisão positiva dos dados de 2024/25.
China 3 – Importações chinesas de algodão em agosto foram de 72.714 tons (+37% vs julho, -50% vs ago/2024). Austrália foi o principal fornecedor (77%), seguida pelo Brasil (15%), e EUA, com apenas 1% (vs 30% em 2024).
Vietnã 1 – O mercado vietnamita segue moderado, com alta de cerca de 100 pontos no algodão Mid 37 do Brasil.
Vietnã 2 – O basis para algodão australiano LM 37 se fortaleceu, enquanto a demanda por algodão brasileiro tipo 36 está fraca, exigindo basis abaixo de 600 pontos para atrair interesse, com compradores preferindo fibra 37.
Vietnã 3 – As fiações vietnamitas continuam com vendas de fio abaixo da média, mas registraram demanda mais forte na primeira quinzena de setembro da China e de Hong Kong.
Vietnã 4 – O fortalecimento do CNY frente ao USD (1% em set) tornou o fio vietnamita mais barato para compradores chineses. O fio vietnamita está atualmente 5 a 15 centavos/kg mais barato que o chinês, com oferta doméstica chinesa firme.
Bangladesh 1 – Bangladesh já contratou cerca de 200 mil tons de algodão, com projeção de comprar até 500 mil tons do Brasil até jul/2026, representando 28% de suas importações totais.
Bangladesh 2 – O consumo projetado é de 1,76 milhão de tons. A participação dos EUA pode crescer por acordos tarifários, enquanto a Índia pode perder espaço devido aos altos preços.
Bangladesh 3 – As importações de algodão de Bangladesh em agosto foram de 133.122 tons (-12% vs ago/2024). ZFA foi o principal fornecedor (31%), seguida por Brasil e Austrália (17% cada), EUA (15%) e Índia (12%).
Índia – Apesar de uma queda de 5% na área plantada, a produção de algodão 2025/26 da Índia é estimada pela Cotlook em cerca de 5,19 milhões tons (99% do total da safra anterior).
Paquistão – Clima quente e seco persiste no cinturão do algodão. Observadores locais estimam a produção entre 1,02 – 1,19 milhão tons.
Austrália – A Cotton Compass estima a produção da safra 24/25 em 1,18 milhão tons (1,04 milhão irrigadas + 138 mil de sequeiro).
Exportações – As exportações brasileiras de algodão somaram 104,6 mil tons nas três primeiras semanas de setembro/25. A média diária de embarque é 13,6% menor que no mesmo mês em 2024.
Colheita 2024/25 – Até o dia de ontem (25/09) foram colhidos no estado da BA (98,6%), GO (99,11%), MA (100%), MG (100%), MS (100%), MT(100%), PI (100%), PR (100%) e SP (100%). Total Brasil: 99,74%.
Beneficiamento 2024/25 – Até o dia de ontem (25/09) foram beneficiados nos estados da BA (64%), GO (73,75%), MA (38%), MG (69%), MS (65%), MT (39%), PI (70,5%), PR (100%) e SP (97%). Total Brasil: 45,99%.
Preços – Consulte tabela abaixo
Quadro de cotações para 25-09
Este boletim é produzido pelo Cotton Brazil – cottonbrazil@cottonbrazil.com
Fonte: Abrapa
Autor:ABRAPA
Site: Abrapa
Sustentabilidade
Por que a umidade do solo é tão importante para a eficácia dos herbicidas pré-emergentes? – MAIS SOJA
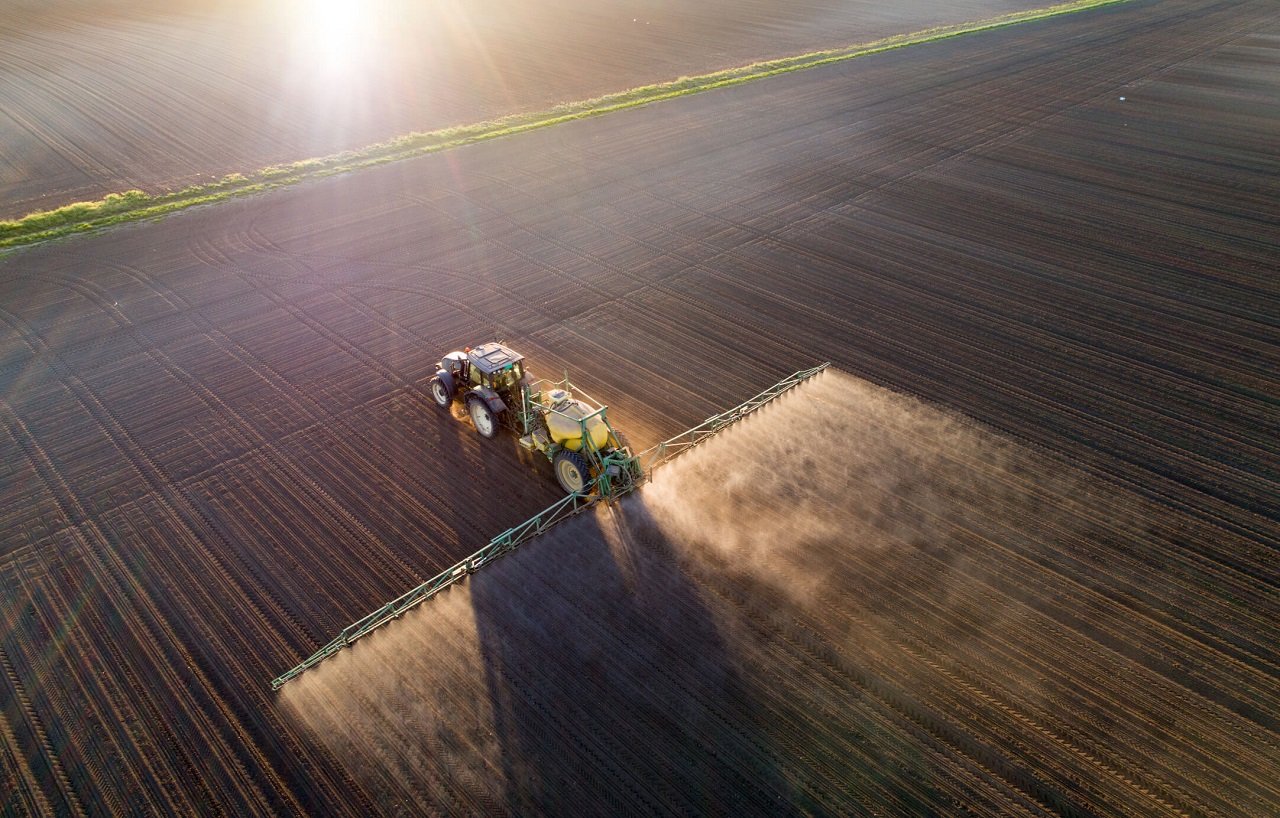
O uso de herbicidas pré-emergentes tem se tornado uma ferramenta importante para a manutenção do potencial produtivo das culturas agrícolas, contribuindo para o controle dos fluxos de emergência das plantas daninhas (Figura 1). Esses herbicidas atuam principalmente sobre sementes em processo de germinação e plântulas em desenvolvimento, comprometendo a germinação, o crescimento inicial e a emergência das plantas daninhas suscetíveis. Essa estratégia contribui para reduzir a infestação de plantas daninhas, favorecer o estabelecimento inicial da cultura e diminuir a pressão de controle em pós-emergência da lavoura.
Figura 1. Fluxos de emergência de plantas daninhas, com diferentes espécies emergindo em distintos períodos do ciclo de desenvolvimento.
Embora os benefícios do uso de herbicidas pré-emergentes sejam expressivos, sua eficácia depende de um posicionamento adequado, que exige conhecimento sobre a dinâmica dos produtos no solo, sua seletividade, seu efeito residual e as condições ambientais necessárias para seu funcionamento. Entre os fatores que influenciam o desempenho desses herbicidas, destaca-se a umidade do solo. Além das propriedades físicas, químicas e biológicas do solo e das características físico-químicas do produto, é fundamental considerar as condições de umidade no planejamento das aplicações.
Após a aplicação, muitos herbicidas pré-emergentes precisam ser disponibilizados na solução do solo para que possam entrar em contato com as estruturas suscetíveis das plantas daninhas em germinação e emergência. A água favorece a dissolução e a distribuição dos ingredientes no solo, onde ocorre grande parte da germinação das sementes. Em condições de baixa umidade, essa disponibilização pode ser limitada, comprometendo a ativação do herbicida e reduzindo sua eficiência de controle. Nesse contexto, o posicionamento dos pré-emergentes deve considerar não apenas as espécies de plantas daninhas presentes e o histórico da área, mas também a umidade do solo, a previsão de chuvas e as características do solo e do herbicida utilizado (HRAC-BR, 2026).
Em condições de baixa umidade, a menor dissolução do ingrediente ativo pode limitar sua disponibilidade na solução do solo e, consequentemente, seu contato com as estruturas vegetais suscetíveis. Com isso, o controle pode ser irregular, favorecendo novos fluxos de emergência. Por outro lado, o excesso de chuva também exige atenção. Dependendo das propriedades do herbicida, da textura do solo, do teor de matéria orgânica e do volume e da intensidade da precipitação, pode ocorrer movimentação do ingrediente ativo para camadas mais profundas, reduzindo sua concentração na zona de germinação das plantas daninhas. Em determinadas condições, essa movimentação também pode aumentar o risco de fitotoxicidade à cultura.
Portanto, a umidade do solo e a previsão de chuvas são fatores fundamentais para o adequado posicionamento dos herbicidas pré-emergentes na cultura da soja. Considerar essas variáveis, em conjunto com as características do solo, o histórico de infestação da área e as recomendações de uso de cada produto, contribui para melhorar a eficiência do controle das plantas daninhas e reduzir os riscos de falhas de controle e de danos fitotóxicos à cultura.
Veja mais: Posicionamento de herbicidas pré-emergentes em soja
Referências:
HRAC-BR. DESAFIO DO USO DO PRÉ-EMERGENTE DEVIDO A BAIXA UMIDADE. Comitê de Ação a Resistência aos Herbicidas, 2026. Disponível em: < https://www.hrac-br.org/post/desafio-do-uso-do-pre-emergente-devido-a-baixa-umidade >, acesso em: 14/10/2026.
Sustentabilidade
El Niño forte acende alerta para soja e pode desafiar regiões produtoras no fim de 2026, aponta StoneX
O quarto trimestre de 2026 deverá trazer desafios climáticos importantes para o agronegócio global, com destaque para os riscos associados à combinação de um El Niño muito forte, a possível configuração positiva do Dipolo do Oceano Índico (IOD) e temperaturas acima da média no Atlântico tropical. A avaliação integra a análise climática da 37ª edição do Relatório Trimestral de Perspectivas para Commodities da StoneX, divulgada em 8 de outubro.
Segundo a análise, embora a intensidade do El Niño esteja entre as mais expressivas dos últimos anos, o impacto sobre as lavouras dependerá menos dos volumes totais de chuva e mais da distribuição das precipitações, das ondas de calor e do momento em que esses eventos ocorrerem ao longo do ciclo produtivo de cada cultura.
De acordo com a Organização Meteorológica Mundial (WMO), o fenômeno já está estabelecido e possui probabilidade próxima de 100% de persistir até fevereiro de 2027. O órgão também alerta para maior ocorrência de extremos climáticos, incluindo calor intenso, eventos de chuva forte e períodos de seca.
“O mercado costuma associar automaticamente o El Niño a determinados padrões climáticos, mas os impactos reais dependem da interação entre diversos fatores oceânicos e atmosféricos. Neste ano, o Dipolo do Oceano Índico e o Atlântico tropical mais aquecido também podem alterar significativamente a forma como a chuva e a temperatura se distribuem sobre as principais regiões produtoras”, afirma Carolina Giraldo, analista de Inteligência de Mercado da StoneX.
Brasil concentra pontos de atenção
Para as culturas brasileiras, o relatório destaca cenários bastante distintos entre regiões. No Sul do Brasil, as perspectivas apontam para chuvas acima da média favorecendo, em princípio, o desenvolvimento inicial das lavouras de soja e milho. Contudo, o excesso de precipitações poderá dificultar operações de plantio, logística e trânsito de máquinas, exigindo atenção dos produtores.
Já no Cerrado e na região do Matopiba, a combinação de temperaturas elevadas e precipitações abaixo do ideal em novembro e dezembro desponta como um dos principais riscos climáticos para a safra. Nessas áreas, soja e milho podem enfrentar maior estresse hídrico justamente em etapas sensíveis do desenvolvimento vegetativo das culturas.
“O maior risco para os produtores não é apenas a quantidade de chuva prevista para a estação. A preocupação está na ocorrência de períodos prolongados de calor acompanhados por deficiência hídrica, especialmente nas regiões produtoras do Cerrado e do Matopiba, onde a demanda por água pelas plantas aumenta consideravelmente”, explica Carolina.
O relatório também chama atenção para o café no Sudeste brasileiro. Embora não haja uma indicação clara de déficit pluviométrico para toda a região, as temperaturas mais elevadas previstas para novembro e dezembro podem intensificar o estresse das plantas e afetar etapas importantes do ciclo produtivo.
Para a cana-de-açúcar do Centro-Sul, o cenário é mais favorável, com expectativa de chuvas acima da média e temperaturas próximas ou ligeiramente acima do padrão histórico, condições que tendem a beneficiar o desenvolvimento da cultura desde que não ocorram excessos prolongados de umidade.
Mudanças reforçam complexidade do cenário
A análise destaca que os últimos meses já mostraram evidências da influência do El Niño sobre a América do Sul. Em julho e agosto, Rio Grande do Sul, Uruguai e Argentina registraram volumes de chuva significativamente acima das médias históricas, enquanto regiões mais ao norte do continente tiveram precipitações reduzidas.
Em setembro, porém, houve uma mudança importante no padrão. São Paulo registrou acumulados de chuva 273% acima da média nos primeiros 23 dias do mês, enquanto o Paraná teve volumes 181% superiores ao normal. Ao mesmo tempo, o Uruguai apresentou uma das condições mais secas já observadas para o período.
Segundo a analista, essa inversão entre agosto e setembro possui poucos precedentes históricos e reforça a necessidade de monitoramento contínuo das condições climáticas, especialmente em anos marcados por fenômenos oceânicos de grande intensidade.
Impactos globais em culturas concorrentes
Além do Brasil, o relatório identifica riscos climáticos relevantes para regiões produtoras que competem diretamente com o país em diferentes mercados agrícolas.
Para soja e milho, Paraguai e Uruguai apresentam perspectivas semelhantes às do Sul brasileiro, com potencial benefício inicial das chuvas, mas também maior risco operacional associado ao excesso de umidade.
No sul da África, produtores de milho deverão enfrentar condições de calor e precipitações limitadas entre novembro e dezembro, cenário que pode comprometer o potencial produtivo da região.
O mercado global de café também permanecerá atento às condições meteorológicas em importantes origens. Enquanto períodos mais secos podem favorecer a colheita na América Central, México, Colômbia e Vietnã, a persistência de calor combinada à restrição hídrica representa ameaça ao desenvolvimento futuro das lavouras e às próximas floradas.
Já para culturas tropicais, o estudo destaca risco de condições mais quentes para o cacau na Costa do Marfim e em Gana, além de potencial estresse climático para a produção de óleo de palma na Indonésia e Malásia.
No caso do trigo, o cenário merece acompanhamento tanto na Argentina quanto em outros grandes produtores globais, como Índia e Austrália, onde temperaturas elevadas poderão influenciar o desenvolvimento da cultura ao longo do trimestre.
Monitoramento será decisivo
Para a Carolina Giraldo, a principal característica do último trimestre de 2026 será a ausência de um padrão climático único entre as diferentes regiões produtoras. Enquanto algumas áreas poderão enfrentar excesso de chuva, outras estarão expostas ao risco de calor e restrição hídrica.
“O quarto trimestre exigirá acompanhamento constante das condições meteorológicas. Mais do que observar médias trimestrais, será fundamental monitorar mês a mês a evolução das chuvas, das temperaturas e da umidade do solo, porque os impactos para as commodities dependerão diretamente da fase de desenvolvimento ou colheita de cada cultura”, conclui a analista.
A análise completa está disponível na 37ª edição do Relatório Trimestral de Perspectivas para Commodities da StoneX, elaborado pela equipe de Inteligência de Mercado da empresa.
Sustentabilidade
Plantio da soja avança em Mato Grosso do Sul com atenção às condições climáticas – MAIS SOJA
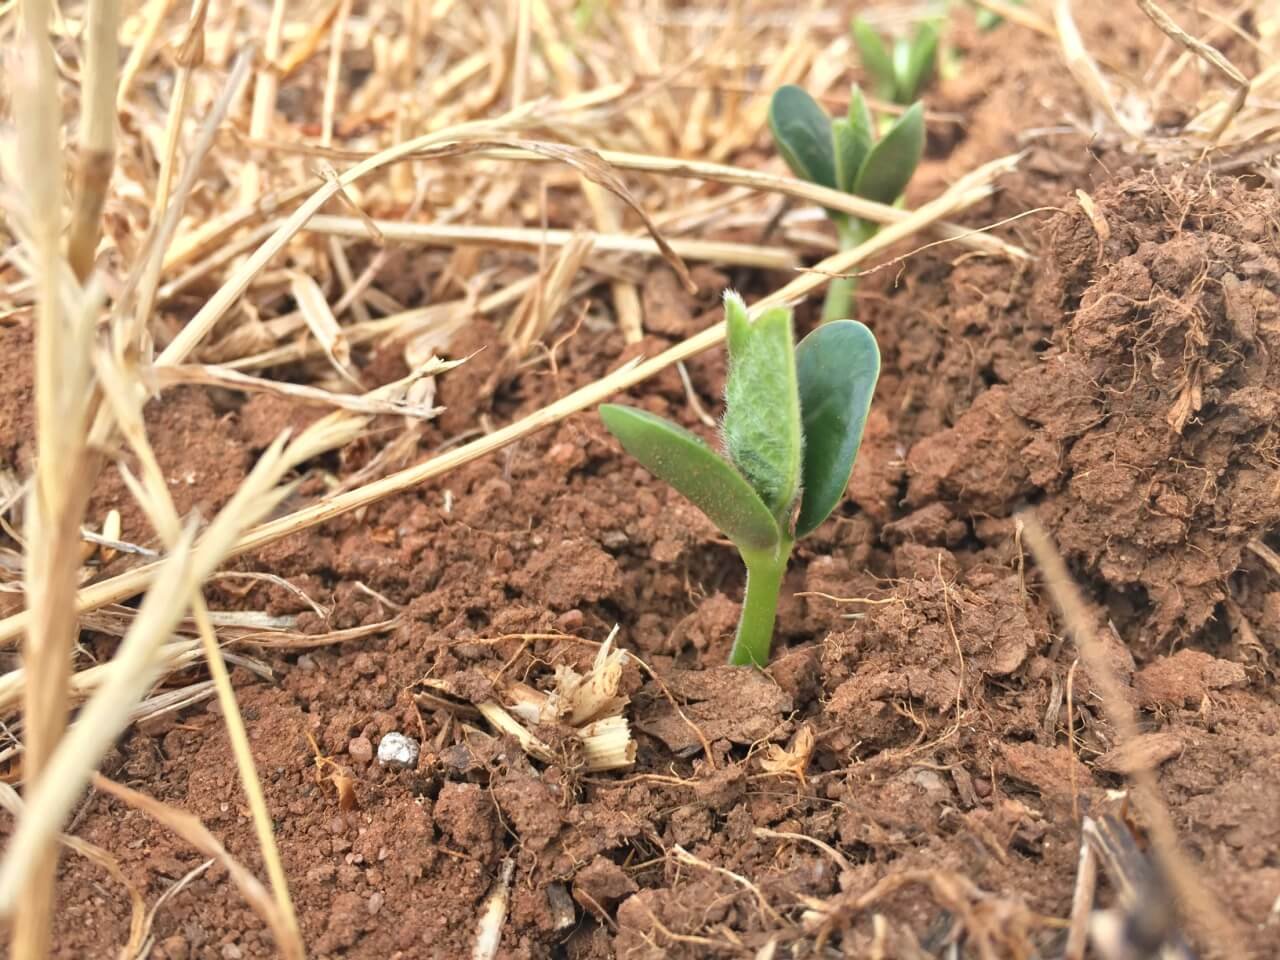
De acordo com o levantamento do Projeto SIGA-MS, executado pela Aprosoja/MS com recursos do Fundems/Semadesc, até 9 de outubro, 26,6% da área estimada para a safra de soja 2026/2027 já havia sido semeada, o equivalente a aproximadamente 1,3 milhão de hectares. O percentual representa um avanço de cerca de 10 pontos percentuais em comparação com o mesmo período da safra 2025/2026.
De acordo com o analista técnico da Aprosoja/MS, Lucas Santana, as precipitações registradas ao longo da semana variaram de 1 a 225 milímetros, e provocaram impactos nas lavouras. Enquanto a umidade favorece a semeadura e o desenvolvimento das plantas em áreas com volumes menores de chuva, o excesso de precipitação tem causado problemas no estabelecimento inicial da cultura em outras localidades.
“Na região Centro, há registros de selamento superficial do solo, condição que dificulta a emergência das plântulas. Já na região Sudeste, o excesso de chuva tem provocado erosão laminar, com arraste da camada superficial do solo e das sementes, podendo tornar necessário o replantio”.
Apesar dos relatos de problemas em áreas já semeadas, ainda não é possível estimar a extensão dos prejuízos ou a área que poderá precisar de replantio. Por isso, a avaliação das condições de cada talhão é fundamental neste momento.
“A identificação do estande de plantas, das condições de umidade e da ocorrência de erosão contribui para avaliar a situação da lavoura antes de definir qualquer intervenção”, destaca Lucas.
Mesmo com a redução temporária do ritmo das operações em função das chuvas, o percentual acumulado permanece acima do registrado no ciclo anterior. A região Sul apresenta o plantio mais avançado, com média de 35,7% da área semeada até 9 de outubro. Na região Centro, o índice chega a 17,9%, enquanto a região Norte registra menos de 4,8%.
A evolução das operações nas próximas semanas dependerá das condições climáticas e da possibilidade de retomada dos trabalhos no campo.
Milho
A colheita do milho segunda safra 2025/2026 foi concluída na maior parte de Mato Grosso do Sul até o fim de setembro. Segundo o levantamento da Aprosoja/MS, apenas áreas pontuais nas regiões Sul-Fronteira e Sudoeste finalizaram as operações no início de outubro.
A estimativa atual aponta produtividade média de 122,79 sacas por hectare, alta de 13,3% em relação ao ciclo anterior. Com área estimada em 2,206 milhões de hectares, a produção está projetada em 16,253 milhões de toneladas, volume 16,7% superior ao da safra 2024/2025.
O boletim completo pode ser acessado aqui.
Fonte: Aprosoja/MS
Autor:Crislaine Oliveira (Assessoria de Comunicação da Aprosoja/MS)
Site: Aprosoja MS

Fake news mira Paola Carlini, mas bastidores confirmam permanência de secretária

Senado aprova em primeiro turno PEC que acaba com a escala de trabalho 6×1

Governo de MT licita R$ 12,6 milhões para asfaltar ruas do Parque Cuiabá e São Sebastião

Batida entre caminhões deixa 2 mortos e provoca incêndio na BR-364 em MT; vídeo

Estoques de Cédulas de Produto Rural totalizaram quase R$ 600 bilhões em setembro

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Featured15 horas ago
PM apreende 202 kg de skunk escondidos em carga de milho e prende motorista em Alto Araguaia
 Sustentabilidade16 horas ago
Trigo/BR: Colheita Alcança 40,3% com Trabalhos Finalizados em GO, MG e MS – MAIS SOJA
 Sustentabilidade19 horas ago
Qualidade de defensivos biológicos leva produtor a fazer ‘seleção natural’ de boas empresas do setor – MAIS SOJA
 Sustentabilidade15 horas ago
Milho/BR: Semeadura Alcança 33,5% com Progresso no Sul e Início dos Trabalhos em MG, GO e BA – MAIS SOJA
 Business15 horas ago
Exportações de soja recuam em setembro, enquanto embarques de algodão avançam em Mato Grosso
 Sustentabilidade12 horas ago
Line-up aponta importação de 6,199 milhões de toneladas de fertilizantes em outubro – MAIS SOJA
 Business16 horas ago
Calorão de 40°C chega, mas onde? Cavado provoca temporais e granizo enquanto chuva avança no país
 Sustentabilidade11 horas ago
Plantio da soja avança em Mato Grosso do Sul com atenção às condições climáticas – MAIS SOJA