Sustentabilidade
Boletim de Inteligência de Mercado Abrapa -18/07/2025 – MAIS SOJA

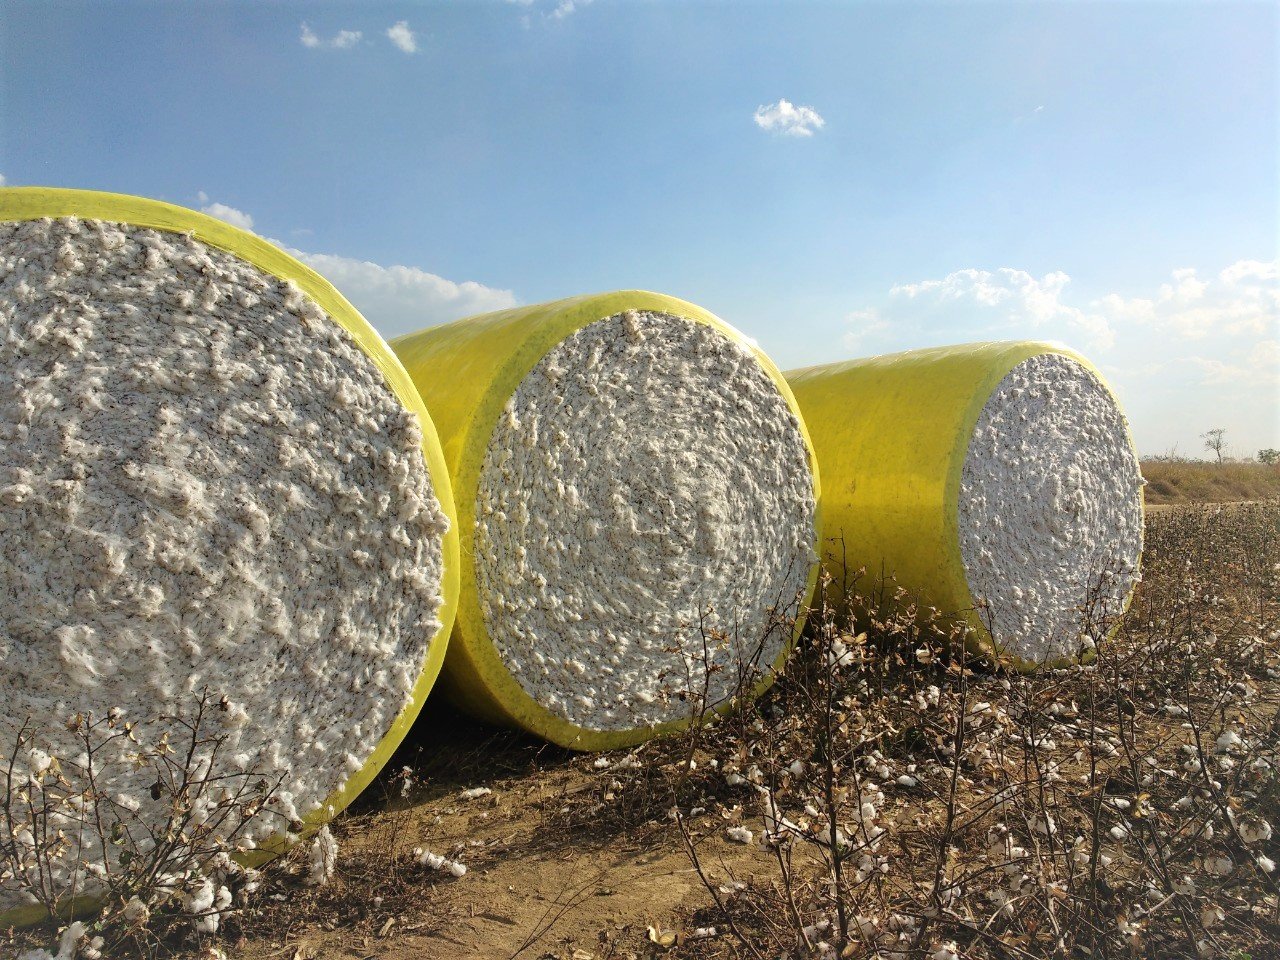
Destaque da Semana – Bom movimento de alta nos últimos dias, apesar do relatório do USDA levemente baixista da última sexta-feira. Entretanto, o mercado continua indefinido, com as negociações comerciais e clima no hemisfério norte no foco.
Canal do Cotton Brazil – Receba informações exclusivas sobre o mercado de algodão clicando aqui: https://bit.ly/Canal-CottonBrazil.
Algodão em NY – O contrato Dez/25 fechou nesta quinta 17/jul cotado a 68,80 U$c/lp (+1,6% vs. 10/jul). O contrato Dez/26 fechou em 70,04 U$c/lp (+0,8% vs. 10/jul).
Basis Ásia – Basis médio do algodão brasileiro posto Leste da Ásia: 905 pts para embarque Jul/Ago-25 (Middling 1-1/8″ (31-3-36)), fonte Cotlook 17/jul/25.
Altistas 1 – EUA e Indonésia fecharam acordo com o país asiático se comprometendo a comprar US$ 4,5 bi em produtos agrícolas dos EUA, com pelo 63 mil tons de algodão. Esse acordo, entretanto pode ameaçar a posição do Brasil neste importante mercado.
Altistas 2 – Apesar das boas condições das lavouras nos EUA, analistas apontam que o clima no Texas foi favorável até 4 de julho, mas secou depois. A previsão continua seca, o que aumenta a volatilidade e sustenta o viés de alta.
Altistas 3 – A volatilidade nos preços do algodão tem sido uma das menores em 30 anos, favorecendo as indústrias têxteis.
Altistas 4 – O principal índice da bolsa de valores de NY, o S&P 500 bateu novo recorde esta semana, impulsionado por resultados corporativos positivos e dados econômicos sólidos dos EUA.
Baixistas 1 – O ambiente já turbulento do comércio internacional piorou com novas tarifas e recentes confusões de interpretação em acordos já fechados. É necessário reduzir essas incertezas para recuperar a confiança do mercado.
Baixistas 2 – As vendas semanais de exportação de algodão dos EUA despencaram, totalizando apenas 5.500 fardos na semana de 10 de julho — uma forte retração em relação aos níveis recentes (-93% em x semana anterior), indicando baixa demanda e enfraquecimento do ritmo comercial.
Baixistas 3 – As importações de algodão pela China continuam em forte queda. Em junho/25, foram apenas 30 mil tons, uma retração expressiva tanto em relação ao ano anterior (-80,6%) quanto ao mês anterior (-13%).
Baixistas 4 – No acumulado de agosto de 2024 a junho de 2025, as importações totalizaram aproximadamente 1.049.456 toneladas, representando uma redução anual de 65,7%. Esses números refletem uma demanda significativamente enfraquecida.
Brazilian Cotton Dialogues 1 – De 20 a 25/jul, a Abrapa, através do programa Cotton Brazil, levará 15 representantes do setor têxtil, marcas, varejistas e do terceiro setor globais a fazendas, algodoeiras e laboratórios em MT, BA e GO para mostrar a produção sustentável do algodão brasileiro.
Brazilian Cotton Dialogues 2 – A comitiva reúne lideranças da International Textile Manufacturers Federation (ITMF), Better Cotton, IDH, certificadoras, marcas e grupos têxteis com atuação global.
Brazilian Cotton Dialogues 3 – A ação integra o programa Cotton Brazil, realizado pela Abrapa em parceria com a ApexBrasil e apoio da Anea.
EUA 1 – O USDA elevou a produção de algodão dos EUA em 2025/26 para 3,32 milhões tons, com área colhida expandindo 6% para 3,5 milhões ha, mesmo com rendimento caindo 1%, para 907 kg/ha. Estoques finais subiram para 1,05 milhão tons.
EUA 2 – 54% da área de algodão nos EUA foram classificadas como boas/excelentes pelo USDA. Na mesma semana em 2024, esse percentual era de 45%.
China 1 – O Ministério da Agricultura da China manteve as projeções para 2025/26, com estoques finais de 8,23 milhões tons. Produção e consumo permaneceram em 6,25 milhões tons e 7,4 milhões tons, respectivamente.
China 2 – A safra de algodão em Xinjiang, na China, avança moderadamente para esta época do ano. As condições de temperatura e umidade seguem favoráveis ao desenvolvimento da lavoura.
Bangladesh 1 – O governo bengalês busca renegociar a tarifa de 35% com os EUA até 1º de agosto. A ameaça da taxação já desvia pedidos para outros mercados e leva compradores a rever contratos.
Bangladesh 2 – Bangladesh importou 123,3 mil tons de algodão em junho, queda frente a mai/25 e jun/24, com a Zona do Franco Africano liderando as entregas (38%). Brasil (28%), Índia e EUA (13% cada) completaram os principais fornecedores.
Bangladesh 3 – No acumulado dos últimos 11 meses, Bangladesh importou 1,52 milhão tons de algodão (+11% ante 2023/24). A Zona do Franco Africano forneceu 40%, a Austrália 24% e o Brasil, 16%.
Índia 1 – Até 11/jul, a área plantada de algodão na Índia totalizou 9,3 milhões há, 200 mil ha abaixo do registrado na mesma data em 2024 (9,5 milhões ha). A área total prevista é de 12 milhões há.
Paquistão 1 – O Paquistão mantém a produção estimada para 2024/25 entre 1,1 a 1,3 milhão tons de pluma, com lavouras se desenvolvendo de forma satisfatória na maior parte do cinturão do algodão.
Indonésia 1 – EUA e Indonésia fecharam acordo reduzindo de 32% para 19% a tarifa sobre produtos indonésios. Produtos reexportados de países com tarifas mais altas estarão sujeitos a ambas as taxas, embora as exportações dos EUA seguem sem tarifas.
Indonésia 2 – A Indonésia se comprometeu ainda a comprar US$ 4,5 bi em produtos agrícolas dos EUA, com 63 mil tons de algodão (US$ 215 mi) já especificadas, segundo fontes locais. Detalhes sobre prazos e cotas individuais aguardam anúncio oficial.
Exportações – As exportações brasileiras de algodão somaram 41,3 mil tons na segunda semana de julho. A média diária de embarque é 36,9% menor que no mesmo período em 2024.
Colheita 2024/25 – Até o dia de ontem (17/07) foram colhidos no estado da BA (39%), GO (43,11%), MA (30%), MG (45%), MS (44%), MT (5%), PI (50%), PR (95%) e SP (93%). Total Brasil: 14,92%.
Beneficiamento 2024/25 – Até o dia de ontem (17/07) foram beneficiados nos estados da BA (15%), GO (10,7%), MA (4%), MG (15%),MS (9,3%), MT (0,2%), PI (22%) PR (80%) e SP (65%). Total Brasil: 4,39%.
Preços – Consulte tabela abaixo ⬇
Quadro de cotações para 17-07
Este boletim é produzido pelo Cotton Brazil – cottonbrazil@cottonbrazil.com
Fonte: Abrapa
Sustentabilidade
Ataques de lagartas se intensificam, impulsionam tratamentos e ‘baculovírus’ já são “top 10” do mercado de inseticidas – MAIS SOJA
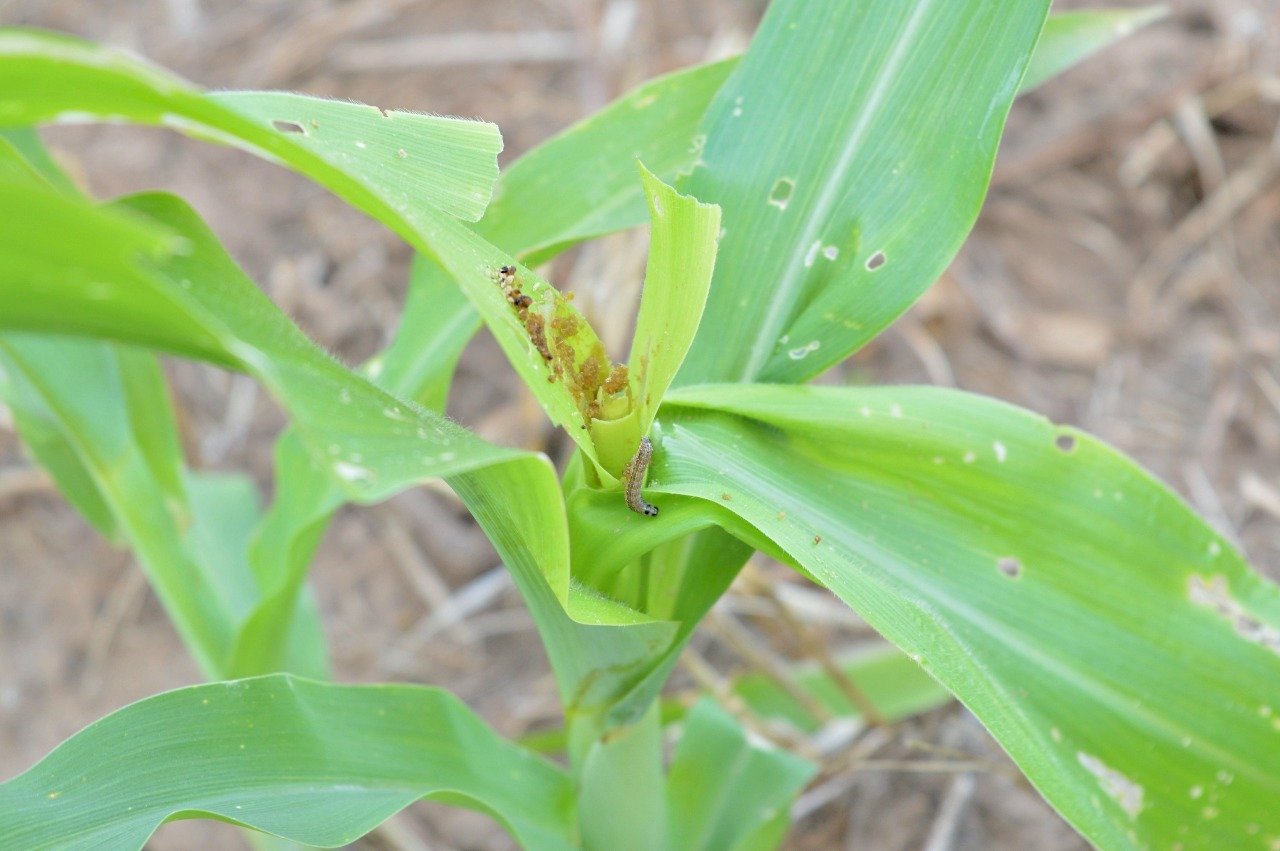
Estudo da consultoria Kynetec mostra que ataques de lagartas às grandes culturas – soja, milho primeira e segunda safras e algodão – têm se intensificado. Do ciclo 2022-23 ao 2025-26, o mercado de inseticidas para controle dessas pragas subiu de US$ 1 bilhão para cerca de US$ 1,4 bilhão (+33%). Somente em 2025-26, o crescimento foi de 23%, ante 2024-25. Em PAT ou área potencial tratada – soma das aplicações de inseticidas feitas pelo produtor nas lavouras –, o indicador total das últimas quatro temporadas passou de 114 milhões de hectares para 207 milhões de hectares (+81%).
Um dos recortes da pesquisa traz o bioinseticida à base de baculovírus de marca Cartugen® Max, da AgBiTech Brasil, na 9ª posição na relação dos dez inseticidas mais vendidos no país, para lagartas, em 2025-26. Os demais são químicos. O bioinsumo conquistou duas posições no ranking da pesquisa frente ao ciclo 2024-25.
Entre os produtos à base de vírus, Cartugen® Max é o líder da categoria. O produto aparece no levantamento da Kynetec com 51% de participação em 2025-26, na média das culturas de soja, milho e algodão. Nas últimas quatro safras, o biolagarticida acumula crescimento de 62% em área tratada, segundo informa o diretor global de marketing e desenvolvimento de mercado da AgBiTech, Pedro Marcellino.
“A qualidade do Cartugen® Max é um dos principais diferenciais do produto. Cada lote passa por uma rigorosa validação de eficácia, assegurando consistência entre o que o produtor compra e o desempenho que espera no campo. Essa qualidade sustenta sua performance superior no segmento de baculovírus e contribui para a confiança e a recompra dos agricultores, safra após safra”, afirma Marcellino
“O mercado de lagartas mudou de patamar no Brasil, em virtude da contínua necessidade de o produtor controlar essas pragas. Na relação dos ativos que mais avançaram desde 2022-23, os vírus têm grande destaque”, continua Marcellino. Para ele, o avanço dos baculovírus está associado à sua adoção em mistura com inseticidas químicos, combinando mecanismos de ação distintos e complementares para ampliar a eficácia do controle de lagartas.
“O produtor tem percebido a contribuição dos baculovírus quando utilizados em conjunto com os químicos. Essa combinação fortalece o manejo e contribui para um controle mais consistente no campo”, reforça o executivo.
Segundo o levantamento da Kynetec, dos ingredientes ativos para lagartas com maior crescimento nas últimas quatro safras, além dos baculovírus da AgBiTech, se destacou o químico clofenapyr, na dianteira, com alta de 360% em área tratada – devido à quebra de patente e à redução do preço.
Milho safrinha e ‘Spodoptera’
Para Marcellino, a robustez do mercado de inseticidas para lagartas mostrada pela pesquisa se deve, em parte, ao aumento da preocupação do produtor, principalmente o de milho segunda safra, em conter à lagarta Spodoptera frugiperda.
Caracterizada como ‘praga de sistema’, a lagarta pode sobreviver, se multiplicar e migrar de uma cultura a outra — da soja ao milho e ao algodão –, ocasionando perdas representativas. “A alta adesão do produtor ao baculovírus Cartugen® Max, safra após safra, consolida nossa percepção no sentido de que são tomados cada vez mais cuidados com a ‘Spodoptera’ através de uma visão sistêmica, avaliando a dinâmica da praga tanto na safra quanto na safrinha, esclarece Marcellino.
“A maior necessidade de controle ocorre em um cenário de dificuldade crescente no manejo. A perda de eficiência de parte dos inseticidas químicos e das biotecnologias disponíveis tem ampliado a busca por soluções com maior eficácia e consistência no campo.
No caso do milho, sobretudo, cultura na qual a ‘Spodoptera’ causa danos mais severos, o produtor prioriza hoje produtos com qualidade superior, diz Marcellino.” Sabemos, por exemplo, que na última ‘safrinha’ ele não levou em conta somente o fator preço, pois não se apurou evolução significativa nos valores de produtos. Entretanto, ocorreu alta no custo médio dos tratamentos.”
Os números da Kynetec reforçam que o mercado de inseticidas para lagartas do milho segunda safra cresceu bastante em 2025-26, tanto em área tratada quanto em valor. Em área tratada, o avanço foi de 43% ante a temporada anterior, de 43,27 milhões de hectares para 62 milhões de hectares. Já em valor, o montante subiu de US$ 290 milhões para US$ 480 milhões (+66%).
Em algodão e soja, o mercado igualmente cresceu, embora, percentualmente, em menor patamar ante o milho segunda safra.
No algodão, os tratamentos saíram de 14,09 milhões de hectares, em 2024-25, para 17,06 milhões de hectares em 2025-26 (+21%). Em valor, o montante alcançou US$ 187 milhões, contra US$ 143 milhões do ciclo anterior (+16%). Na soja, principal cultura agrícola brasileira, a mesma relação foi de 109 milhões de hectares para 120,5 milhões de hectares (+10%) e de US$ 671 milhões para US$ 702 milhões (+5%).
Fonte: Assessoria de imprensa
Sustentabilidade
Veranico coloca produtor de soja diante de dilema sobre vendas antecipadas da safra 2026/27 – MAIS SOJA
A combinação entre vendas antecipadas e incertezas climáticas acendeu um alerta para os produtores de soja na safra 2026/27. Com a possibilidade de irregularidade das chuvas no Centro-Oeste e a influência do El Niño, o ritmo de comercialização perdeu força em novembro. A preocupação agora é garantir o caixa sem comprometer volumes que a lavoura talvez não consiga entregar.
Levantamento da Biond Agro aponta que aproximadamente 35% da produção brasileira esperada já havia sido negociada em novembro, contra 26% no mesmo período do ano passado. O avanço, porém, foi de apenas 2,2 pontos percentuais no mês, o menor da temporada.
Em Mato Grosso, principal estado produtor, o percentual chegou a 49%, contra 33% um ano antes. O plantio já ultrapassava 90% da área, mas a previsão de chuvas abaixo da média no Centro-Oeste até 16 de novembro aumenta a cautela. A produtividade da safra só deverá ficar mais clara entre dezembro e janeiro.
“O produtor precisa fazer uma conta que vai além do preço de venda. É importante avaliar quanto da safra já está comprometida e se a produção esperada será suficiente para cumprir esses contratos. Com a incerteza climática, assumir novos compromissos sem essa avaliação pode trazer custos elevados na hora da entrega”, afirma Isabella Pliego, analista de inteligência e estratégia da Biond Agro.
Vendas concentradas ampliam preocupação
A concentração das vendas no Centro-Oeste e no Matopiba merece atenção porque essas regiões podem enfrentar maior irregularidade de chuvas durante o El Niño. Em Mato Grosso, a produtividade média registrada em anos do fenômeno foi de 53,1 sacas por hectare, abaixo das 62,4 sacas projetadas inicialmente para a atual temporada.
Caso a produção fique abaixo do esperado, quem vendeu volumes elevados antecipadamente poderá precisar comprar soja no mercado para cumprir os contratos ou renegociar com as tradings. Esse movimento pode sair caro se a oferta regional diminuir e os preços locais subirem.
“Não se trata de interromper as vendas, mas de estabelecer um limite compatível com a produção que pode ser entregue. O produtor precisa considerar também um cenário de produtividade menor antes de ampliar os contratos físicos”, destaca Isabella.
Prêmio da colheita pode ganhar força
Outro ponto importante está na diferença entre o comportamento de Chicago e os prêmios pagos no mercado brasileiro. A oferta recorde dos Estados Unidos, continua pressionando as cotações internacionais. Uma eventual quebra no Brasil, portanto, não significa necessariamente uma alta imediata na bolsa americana.
No mercado físico, porém, o movimento pode ser diferente. Na safra 2023/24, marcada pelo El Niño, o prêmio de março em Paranaguá passou de -117 para -45 centavos de dólar por bushel entre setembro e o período da colheita. Em 6 de novembro deste ano, o prêmio para março de 2027 estava em -10 centavos, cerca de 25 centavos abaixo da média histórica para o período.
Em Mato Grosso, o custeio da soja está estimado em R$4.326 por hectare, equivalente a 38,7 sacas por hectare. O valor representa cerca de 62% da produtividade projetada para o estado, proporção que sobe para 73% quando considerada a média de produtividade dos anos de El Niño.
“A necessidade de caixa é um fator decisivo, mas não significa que toda a proteção precise ser feita por meio da venda física. É possível trabalhar os componentes do preço separadamente e preservar parte da produção para negociar quando houver mais segurança sobre o potencial da safra”, explica Isabella.
A atualização do El Niño pelo NOAA, em 12 de novembro, o novo levantamento da Conab, previsto para o dia 13, e a retomada das chuvas a partir de 17 de novembro serão referências para as próximas decisões de comercialização.
Sobre a Biond Agro
Empresa especializada em gestão e comercialização de grãos para o produtor brasileiro, originária de um grupo de companhias com 25 anos de experiência (Fyo, CRESUD e Brasil Agro). Compreendendo os números e especificidades do negócio e como interagir com os mercados. A Biond Agro desenha estratégias de comercialização e execução de negócios, profissionalizando a gestão de riscos para tornar o agronegócio sustentável no longo prazo. Saiba mais clicando aqui.
Fonte: Assessoria de imprensa
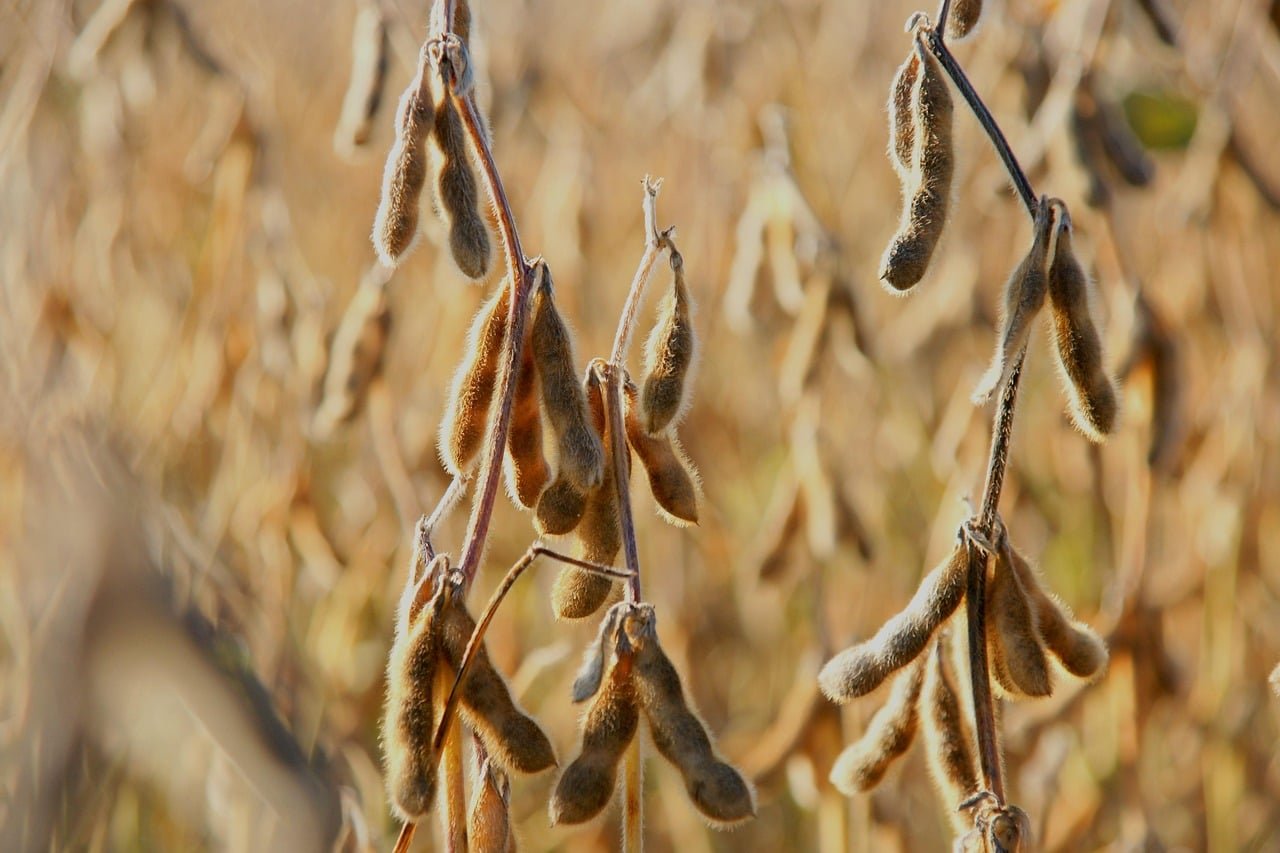
O mercado brasileiro de soja apresentou preços expressivamente mais altos nesta terça-feira (10), com ofertas firmes tanto no mercado disponível quanto para a safra nova. De acordo com o analista da Safras & Mercado, Rafael Silveira, a recuperação de 3,34% na Bolsa de Mercadorias de Chicago (CBOT), acompanhada pela valorização do dólar, impulsionou as cotações domésticas e trouxe maior movimentação às negociações.
Os prêmios de exportação registraram quedas relativamente pequenas, sem comprometer a sustentação dos preços. Apesar das ofertas mais limitadas, houve registro de negócios tanto no mercado spot quanto para a safra nova.
“Tivemos altas expressivas no mercado, embora com ofertas mais limitadas”, destaca Silveira. Segundo o analista, os preços mais elevados trouxeram maior ânimo à comercialização, com ofertas nos portos chegando a R$ 165,00 por saca no melhor momento da sessão.
No mercado físico, as cotações avançaram nas principais praças acompanhadas pela Safras & Mercado:
• Passo Fundo (RS): subiu de R$ 153,00 para R$ 155,00
• Santa Rosa (RS): subiu de R$ 154,00 para R$ 156,00
• Cascavel (PR): subiu de R$ 147,00 para R$ 150,00
• Rondonópolis (MT): subiu de R$ 139,00 para R$ 142,00
• Dourados (MS): subiu de R$ 138,00 para R$ 141,00
• Rio Verde (GO): subiu de R$ 139,00 para R$ 143,00
• Paranaguá (PR): subiu de R$ 158,00 para R$ 161,00
• Rio Grande (RS): subiu de R$ 161,00 para R$ 163,00
Soja em Chicago
Os contratos futuros da soja fecharam em forte alta na Bolsa de Mercadorias de Chicago (CBOT), nesta terça-feira. O mercado foi impulsionado pelo relatório de novembro do Departamento de Agricultura dos Estados Unidos (USDA), considerado altista.
Após um longo período sob pressão, desde meados de setembro, a soja iniciou um processo de recuperação. O movimento ganhou força depois que o USDA surpreendeu o mercado ao indicar uma projeção de safra norte-americana e estoques finais abaixo das expectativas.
O relatório indicou que a safra norte-americana de soja deverá ficar em 4,574 bilhões de bushels em 2026/27, o equivalente a 124,48 milhões de toneladas. A produtividade foi elevada de 53,1 para 53,3 bushels por acre. No relatório anterior, a estimativa era de 4,562 bilhões de bushels, ou 124,15 milhões de toneladas. O mercado apostava em um volume de 4,601 bilhões de bushels.
Os estoques finais estão projetados em 300 milhões de bushels, ou 8,17 milhões de toneladas. Em outubro, a previsão era de 315 milhões de bushels, ou 8,57 milhões de toneladas. O mercado apostava em um volume de 336 milhões de bushels.
O USDA está trabalhando com esmagamento de 2,78 bilhões de bushels, repetindo a estimativa de outubro, e exportações de 1,720 bilhão de bushels, contra 1,685 bilhão projetado no relatório anterior.
O USDA projetou a safra mundial de soja em 2026/27 em 442,50 milhões de toneladas. Em outubro, a previsão era de produção de 442,70 milhões de toneladas. Os estoques finais para 2026/27 estão estimados em 123,50 milhões de toneladas, abaixo da previsão do mercado, de 125,3 milhões de toneladas. Em outubro, eram esperadas 124,28 milhões de toneladas. Os estoques da temporada 2025/26 estão estimados em 124,98 milhões de toneladas.
Contratos futuros de soja
Os contratos da soja em grão com entrega em janeiro fecharam com alta de 39,75 centavos de dólar, ou 3,57%, a US$ 12,28 por bushel. A posição março teve cotação de US$ 12,34 1/2 por bushel, com elevação de 39,50 centavos de dólar, ou 3,30%.
Nos subprodutos, a posição dezembro do farelo fechou com alta de US$ 5,80, ou 1,80%, a US$ 326,50 por tonelada. No óleo, os contratos com vencimento em dezembro fecharam a 62,77 centavos de dólar, com ganho de 0,74 centavo, ou 1,19%.
Câmbio
O dólar comercial encerrou a sessão com alta de 1,46%, negociado a R$ 5,5860 para venda e a R$ 5,5840 para compra. Durante o dia, a moeda norte-americana oscilou entre a mínima de R$ 5,5245 e a máxima de R$ 5,6110.

Defesa de Daniel Vorcaro recorre a Gilmar Mendes e aciona Corte Interamericana para tentar soltura de ex-banqueiro — O Livre

Procurando emprego? Sine-MT disponibiliza mais de 2,4 mil vagas de trabalho na semana — O Livre

Governo de Mato Grosso disponibiliza mais de 5 mil unidades habitacionais com subsídios de até R$ 35 mil em 11 municípios — O Livre

Questões do Enem sobre agronegócio e MST provocam revolta de entidades rurais

Cassino online depois da MP nº 1.394, nove perguntas de leitores respondidas sem promessa de ganho

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Sustentabilidade9 horas ago
Trigo/BR: Colheita atinge 78,4% sob impacto do clima na Região Sul – MAIS SOJA
 Sustentabilidade12 horas ago
Soja/BR: Plantio atinge 66,8% da área sob impactos de chuvas no Sul e seca no PI – MAIS SOJA
 Agro Mato Grosso12 horas ago
Avanço da soja pode favorecer plantio do milho em MT
 Business14 horas ago
USDA informa colheita de milho em 81% e de soja em 92% nos EUA
 Business12 horas ago
MT amplia embarques de algodão, mantém soja perto de recorde e reduz vendas externas de milho
 Sustentabilidade11 horas ago
Milho/BR: Plantio ultrapassa 50% da área prevista sob impactos de temporais no RS – MAIS SOJA
 Business13 horas ago
Soja, milho e algodão da safra 2026/27 avançam nas vendas em MT, mas preços recuam
 Sustentabilidade15 horas ago
Milho fecha em baixa em Chicago com avanço da oferta nos EUA e queda do petróleo – MAIS SOJA