Business
Exportação de suco de laranja cresce 9,6%, mas receita despenca 34%

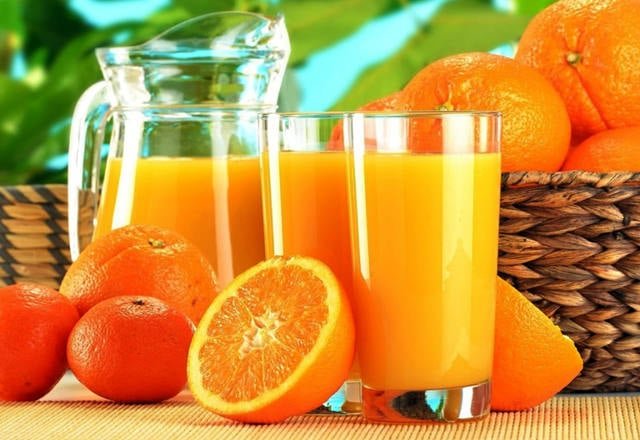
As exportações brasileiras de suco de laranja pelo Porto de Santos cresceram em volume no primeiro trimestre da safra 2026/27, mas o faturamento caiu de forma expressiva. Entre julho e setembro, foram embarcadas 203,2 mil toneladas de FCOJ equivalente a 66° Brix, alta de 9,6% em relação ao mesmo período da safra anterior.
Apesar do aumento no volume, a receita recuou 34,4%, para US$ 489,7 milhões.
Os dados são da Secretaria de Comércio Exterior (Secex), do Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), compilados pela CitrusBR.
“Sem dúvida, é uma boa notícia perceber alguma recuperação no volume exportado em relação à safra passada, porém, esse mesmo volume ainda está 14% abaixo da média das últimas cinco safras, que é de 237 mil toneladas”, afirma o diretor-executivo da CitrusBR, Ibiapaba Netto.
Estados Unidos e Canadá concentram quase metade dos embarques
Estados Unidos e Canadá foram os principais destinos do suco de laranja brasileiro no período. Juntos, importaram 96 mil toneladas de FCOJ equivalente, com receita de US$ 226,6 milhões. O volume representou 47,2% das exportações realizadas pelo Porto de Santos.
Na comparação com o primeiro trimestre da safra 2025/26, os embarques para os dois países cresceram 6,4%, enquanto a receita caiu 32,7%. Na comparação com o mesmo período de 2022/23, o volume enviado para esses mercados aumentou 53,6%.
A Europa aparece logo atrás, com 91,8 mil toneladas, equivalentes a 45,2% do volume exportado. A receita foi de US$ 222,7 milhões.
Em relação à safra anterior, o volume destinado ao continente cresceu 4,8%, enquanto a receita caiu 39,7%. Já na comparação com cinco safras atrás, o volume recuou 48,7%.
China mais que dobra volume importado
A China recebeu 7,3 mil toneladas de FCOJ equivalente, com receita de US$ 18 milhões. O volume mais que dobrou em relação ao primeiro trimestre da safra 2025/26, com alta de 111,5%. Na mesma comparação, porém, a receita caiu 4,7%.
O mercado chinês respondeu por 3,6% do volume exportado no período. Apesar da recuperação recente, os embarques ainda estão 52,6% abaixo do registrado no mesmo intervalo da safra 2022/23.
O Japão também ampliou as compras, para 2,7 mil toneladas, alta de 66,9% em um ano. A receita, de US$ 7,3 milhões, caiu 22,5%.
A Coreia do Sul importou 135 toneladas, com receita de US$ 308 mil. Na safra anterior, não houve embarques para o país.
A Índia, por sua vez, não registrou compras no período, assim como no primeiro trimestre da safra 2025/26.
Os demais mercados responderam por 5,3 mil toneladas, alta de 104,9% sobre a temporada anterior. A receita também cresceu, 28,2%, para US$ 14,8 milhões.
Subprodutos
As exportações de subprodutos da laranja apresentaram comportamentos diferentes no primeiro trimestre da safra 2026/27.
O farelo de polpa cítrica somou 39.347 toneladas e US$ 20,3 milhões. O volume caiu 29,4% em relação ao mesmo período da safra anterior e ficou 21,5% abaixo da média das cinco últimas safras.
Já o óleo essencial de laranja teve forte alta. Os embarques chegaram a 5.088 toneladas, crescimento de 138,6% em um ano. O volume também ficou 24,7% acima da média das cinco safras anteriores. A receita foi de US$ 58,6 milhões.
As exportações de terpenos somaram 2.578 toneladas e US$ 25,7 milhões, alta de 41,9% sobre a safra anterior, mas 25% abaixo da média das cinco últimas temporadas.
As células cítricas tiveram queda de 74,6% no volume, para 28 toneladas, com receita de US$ 46 mil. O resultado ficou 87,5% abaixo da média das cinco safras anteriores.
Os números consideram os embarques realizados pelo Porto de Santos, que concentram as exportações das empresas associadas à CitrusBR. No primeiro trimestre da safra 2026/27, o terminal respondeu por 92% do volume de suco de laranja exportado pelo Brasil.
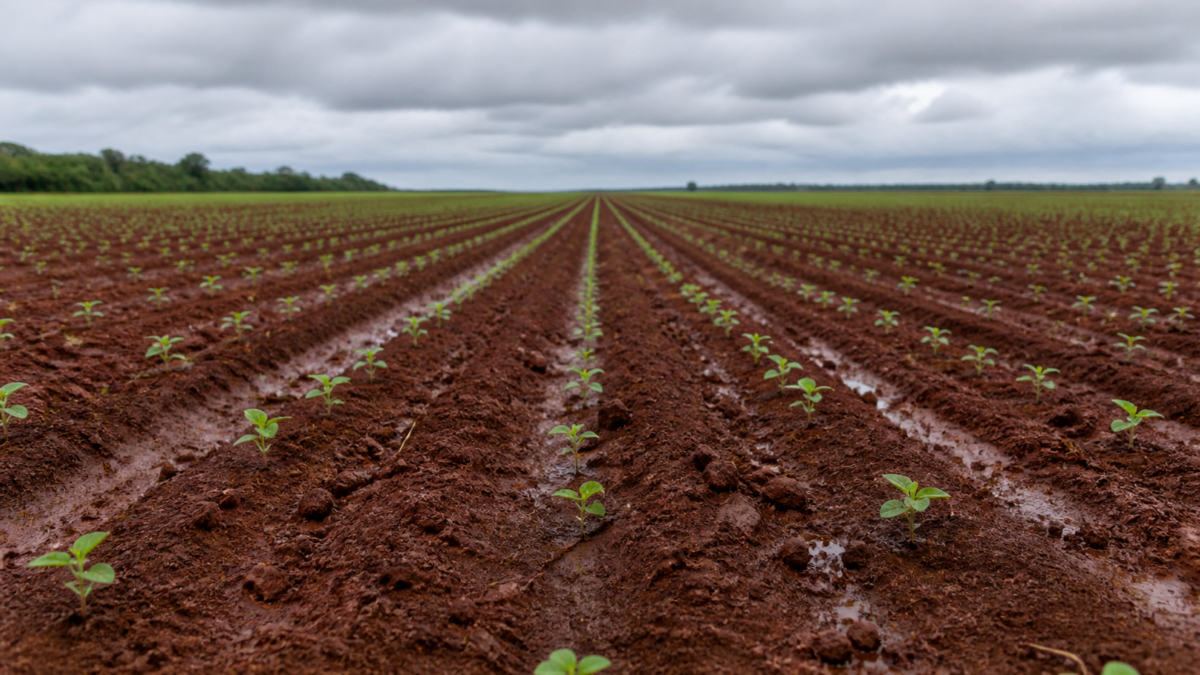
O plantio da soja 2026/27 deve enfrentar obstáculos distintos até meados de outubro em duas das principais regiões produtoras do país, segundo a Ampere Consultoria. Em Mato Grosso, a irregularidade das chuvas limita a semeadura de sequeiro e mantém o foco no estabelecimento das lavouras. No Paraná, a previsão de volumes acima de 100 milímetros pode reduzir as janelas de operação no campo.
Em Mato Grosso, as precipitações previstas até o fim da primeira quinzena de outubro devem seguir irregulares, com volumes de até 40 milímetros, principalmente nas faixas oeste e sul do estado, de acordo com a consultoria. As chuvas já permitem avanço pontual dos trabalhos, mas parte das regiões produtoras ainda registra baixa disponibilidade de água no solo.
Segundo a Ampere Consultoria, a distribuição das chuvas nas próximas semanas será determinante para garantir condições adequadas de germinação e emergência das plantas. A Companhia Nacional de Abastecimento (Conab) informou que a semeadura da soja alcançava 9,4% da área nacional em 5 de outubro.
Quer ficar por dentro da previsão do tempo e dos alertas meteorológicos? Acesse a página do tempo do Canal Rural e planeje-se!
A meteorologista da Ampere Consultoria, Patrícia Cassoli, afirmou que, enquanto a umidade favorece o avanço da semeadura em áreas do Centro-Sul, no Centro-Norte a irregularidade das precipitações mantém a atenção voltada ao estabelecimento das lavouras.
No Paraná, o cenário é inverso. As chuvas das últimas semanas melhoraram a umidade do solo e favoreceram o avanço da semeadura. Ainda assim, a previsão de temporais e acumulados superiores a 100 milímetros até a primeira quinzena do mês pode reduzir as janelas para as operações em campo.
A consultoria avalia que precipitações frequentes e volumes elevados podem dificultar a entrada de máquinas nas lavouras e provocar paralisações pontuais. O contraste entre o excesso de umidade no Sul e a irregularidade das chuvas no Centro-Norte marca o início do plantio da safra 2026/27.
Até meados de outubro, o avanço da semeadura da soja deve seguir condicionado ao comportamento das chuvas, com restrições por baixa regularidade em Mato Grosso e risco de interrupções pontuais dos trabalhos no Paraná.
Fonte: Estadão Conteúdo
A Associação Nacional dos Exportadores de Cereais (Anec) projeta 6,18 milhões de toneladas de soja embarcadas pelo Brasil em outubro, queda de 3,4% em relação às 6,40 milhões de toneladas exportadas no mesmo mês de 2025. Para o milho, a estimativa é de 5,34 milhões de toneladas, recuo de 6,2% ante as 5,69 milhões de toneladas embarcadas em outubro do ano passado.
Segundo o Informativo Mensal da entidade, as projeções são baseadas na programação de embarques. Na comparação com setembro, quando o Brasil exportou 7,11 milhões de toneladas de soja, a estimativa para outubro representa queda de 13,1%, acompanhando o movimento sazonal de desaceleração após o pico de embarques registrado no início do segundo semestre.
Com a projeção de outubro, os embarques de soja acumulados no ano chegam a 107,58 milhões de toneladas, alta de 6% em relação às 101,48 milhões de toneladas registradas entre janeiro e outubro de 2025. A Anec mantém a previsão de exportação de 114 milhões de toneladas de soja pelo Brasil em todo o ano de 2026.
Milho
No milho, a projeção de outubro indica estabilidade em relação a setembro. O Brasil exportou 5,31 milhões de toneladas do cereal no mês passado, enquanto a estimativa atual é de 5,34 milhões de toneladas, alta de 0,5%.
Considerando a programação de outubro, as exportações brasileiras de milho somam 24,80 milhões de toneladas no acumulado de janeiro a outubro, queda de 16,3% ante as 29,64 milhões de toneladas embarcadas no mesmo período de 2025.
A Anec destaca ainda que a colheita do milho de segunda safra está praticamente concluída, com 99,9% da área já colhida. Restam apenas algumas áreas no Paraná e em São Paulo.
A Companhia Nacional de Abastecimento (Conab) revisou para 144 milhões de toneladas a estimativa da produção brasileira de milho na safra 2025/26. A projeção de consumo interno para 2026 também foi elevada, passando de 95 milhões para 98,2 milhões de toneladas.
A adoção do CNPJ por produtores rurais pessoas físicas passa a fazer parte das novas exigências tributárias decorrentes da reforma tributária. A mudança, prevista para entrar em vigor em 2027, gera dúvidas sobre quem precisa se adequar, como será feita a inscrição e quais os impactos para quem atualmente exerce a atividade utilizando o CPF.
Um dos principais pontos é que ter um CNPJ não transforma automaticamente o produtor rural pessoa física em uma empresa. A inscrição funcionará como identificação da atividade dentro do novo sistema tributário, mantendo a condição jurídica do produtor.
Diante das mudanças, a Confederação da Agricultura e Pecuária do Brasil (CNA) recomenda que produtores acompanhem as orientações da Receita Federal, mantenham seus dados cadastrais atualizados e evitem alterações precipitadas em registros já existentes.
Veja, a seguir, os principais pontos que o produtor rural precisa conhecer para se preparar.
O produtor rural vai precisar de CNPJ?
A nova sistemática está relacionada à implementação da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), criados pela reforma tributária.
A Receita Federal estabeleceu a utilização do CNPJ como identificação para pessoas físicas enquadradas como contribuintes ou responsáveis tributários e para produtores rurais pessoas físicas abrangidos pela regulamentação da CBS.
A exigência começa em 1º de janeiro de 2027.
A mudança busca permitir a integração das informações cadastrais dos contribuintes aos novos sistemas tributários e à emissão dos documentos fiscais eletrônicos.
Ter CNPJ transforma o produtor em pessoa jurídica?
Não. Esse é um dos principais pontos destacados nas orientações sobre a mudança.
A inscrição no CNPJ para identificação da atividade não altera, por si só, a natureza jurídica do produtor.
Na prática, o produtor que exerce a atividade rural como pessoa física poderá continuar sendo pessoa física, ainda que passe a utilizar um número de CNPJ relacionado à atividade.
Por isso, a obtenção do cadastro não deve ser confundida com a abertura convencional de uma empresa.
Como o produtor deverá obter o CNPJ?
A Receita Federal trabalha na implementação de um procedimento simplificado para a inscrição das pessoas físicas abrangidas pela nova regra.
A expectativa é que o processo seja digital e integrado aos sistemas utilizados para cumprimento das obrigações tributárias e emissão de documentos fiscais.
Como os procedimentos operacionais ainda estão sendo detalhados, o produtor deve acompanhar as orientações oficiais antes de realizar mudanças em seus cadastros.
A CNA também recomenda atenção às regras que serão divulgadas pela Receita Federal e pelas administrações tributárias estaduais.
O produtor deve cancelar a inscrição estadual?
Um dos cuidados durante a transição é não cancelar registros ou abrir novos cadastros sem verificar como ficará a vinculação das informações existentes.
O histórico cadastral do produtor pode ser importante em diferentes situações, inclusive nas relações comerciais e financeiras da atividade.
Por isso, antes de alterar inscrição estadual ou outros registros vinculados à propriedade, a recomendação é buscar orientação contábil e acompanhar as regras estabelecidas pela Receita Federal e pela Secretaria da Fazenda do respectivo estado.
A adoção do CNPJ deverá funcionar como uma nova identificação da atividade, e não necessariamente como substituição automática de todos os registros utilizados atualmente.
Quem tem CNPJ rural terá de pagar IBS e CBS?
A obtenção de um CNPJ e o enquadramento como contribuinte do IBS e da CBS são questões diferentes.
Segundo as orientações da CNA sobre a reforma tributária, o enquadramento no regime regular dos novos tributos depende, entre outros fatores, do faturamento da atividade.
Produtores rurais com receita anual acima de R$ 3,6 milhões, valor sujeito à atualização pelo IPCA, estão entre aqueles obrigatoriamente enquadrados no regime regular.
Isso significa que ter um número de CNPJ não implica automaticamente recolher IBS e CBS da mesma forma que os produtores obrigatoriamente enquadrados no regime regular.
As particularidades de cada propriedade devem ser avaliadas conforme o faturamento, a atividade desenvolvida e as regras tributárias aplicáveis.
O que muda na emissão de nota fiscal?
A identificação pelo CNPJ também estará relacionada à emissão dos documentos fiscais dentro do novo sistema tributário.
Com a implantação da CBS e do IBS, as informações cadastrais precisarão estar integradas aos documentos fiscais eletrônicos utilizados nas operações de comercialização.
A CNA alerta que a emissão correta desses documentos será fundamental para manter a regularidade das operações.
Problemas cadastrais ou fiscais podem gerar dificuldades na comercialização, no transporte de mercadorias e no aproveitamento de créditos tributários.
O que o produtor pode fazer para se preparar?
Embora parte dos procedimentos operacionais ainda dependa de orientações complementares, o produtor pode começar a organizar sua situação cadastral.
Entre os principais cuidados estão:
- verificar se CPF, inscrição estadual e demais registros da atividade rural estão atualizados;
- não cancelar inscrições existentes antes de conhecer as regras de migração ou vinculação ao CNPJ;
- conferir se as informações das propriedades e estabelecimentos estão corretas;
- acompanhar as orientações da Receita Federal e da Secretaria da Fazenda do estado;
- verificar se o sistema utilizado para emissão de documentos fiscais estará preparado para as mudanças;
- buscar orientação de contador ou profissional especializado para avaliar o enquadramento tributário da atividade.
Quando começa a valer?
A utilização do CNPJ dentro da nova sistemática está prevista para 1º de janeiro de 2027.
A implementação havia sido prevista inicialmente para uma etapa anterior da transição da reforma tributária, mas o cronograma foi ajustado para permitir a adequação dos sistemas e dos contribuintes.
Até a entrada em vigor das novas exigências, o produtor deve aproveitar o período para revisar seus cadastros e acompanhar a divulgação das instruções operacionais.
Mais do que simplesmente obter um novo número de identificação, a mudança exige atenção à forma como o CNPJ será vinculado aos registros e às operações já realizadas pelo produtor rural.

Raio mata cabeças de gado em propriedade rural durante temporal em MT

Empreendedores de Mato Grosso contam com linhas de crédito especiais para expandir vendas

Irregularidade das chuvas limita plantio da soja em Mato Grosso

Polícia Civil estoura galpão, recupera 24 ares-condicionados da prefeitura e prende suspeito em Rondonópolis

Ainda sem negócios? Mercado de soja não engrena, mas uma região tem melhora nos preços; saiba qual

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

Três onças e uma árvore: fotógrafo registra onça-pintada com filhotes no Pantanal de MT

VÍDEO: elefante Sandro toma ‘banho de terra’ minutos após chegada em santuário de MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT
 Sustentabilidade10 horas ago
ALGODÃO/CEPEA: Preços recuam em setembro – MAIS SOJA
 Business24 horas ago
El Niño muito forte eleva risco para plantio no Centro-Oeste e no Matopiba
 Featured23 horas ago
Eleitorado deu recado sobre segurança e custo de vida nas urnas, avalia cientista político da UnB
 Business11 horas ago
a estratégia de uma gigante do processamento de tomate
 Featured24 horas ago
Governador defende modelo de gestão de MT para o Brasil: “É isso que nós fazemos aqui e queremos para o país”
 Business23 horas ago
Embrapa Florestas é designada centro de referência da FAO
 Business22 horas ago
Conab recebe propostas para credenciamento de armazéns até dezembro de 2026
 Featured23 horas ago
Prefeitura de Cuiabá realiza mutirão do Outubro Rosa com mamografias e exames gratuitos no CER Pascoal Ramos