Sustentabilidade
O que esperar da temporada de resultados do 3T25 para ações de Alimentos & Bebidas e Commodities? – MAIS SOJA

A temporada de balanços do terceiro trimestre de 2025 (3T25) deve mostrar resiliência no agro e pressão moderada em commodities, na avaliação de Carlos Braga Monteiro, CEO do Grupo Studio. “A valorização do dólar e a queda de custos logísticos ajudam exportadoras do setor agrícola, mas margens podem seguir apertadas em empresas com forte dependência de insumos importados. Em commodities metálicas e energéticas, a desaceleração global tende a reduzir volumes, mas os preços internacionais ainda garantem rentabilidade razoável. O mercado deve premiar companhias com gestão eficiente, controle de custos e foco em produtividade, fatores que se tornam decisivos num cenário de câmbio volátil e demanda global mais seletiva.”
Para Pedro Da Matta, CEO da Audax Capital, a temporada de balanços do terceiro trimestre deve confirmar a força do agro e das commodities, mas também acende um sinal de atenção. “Os resultados devem vir positivos, porém já revelam um cenário menos confortável. O câmbio ajudou no curto prazo, mas a combinação de custos mais altos, pressão sobre margens e volatilidade internacional começa a testar a eficiência das companhias. O principal ponto de alerta é a sensibilidade do setor a fatores externos. As tensões entre Estados Unidos e China, as oscilações no preço do petróleo e as mudanças climáticas estão criando um ambiente de maior imprevisibilidade. Empresas com alta dependência de exportações ou baixa diversificação de receita tendem a sentir mais. Outro aspecto é o custo do dinheiro. A taxa de juros elevada ainda restringe o crédito e afeta a capacidade de financiamento de médio prazo, o que exige disciplina financeira e gestão técnica. Essa é uma temporada que deve separar as companhias com estrutura sólida das que ainda dependem do vento favorável do mercado. Apesar disso, o agro e as commodities continuam sendo setores estratégicos, com capacidade de adaptação e geração de caixa. O foco agora deve ser eficiência, liquidez e governança, porque os próximos trimestres vão exigir mais gestão do que sorte”, comenta.
Petrobras será o destaque entre petrolíferas, diz Itaú BBA
O Itaú BBA avalia que a Petrobras será o destaque desta temporada de resultados, após a divulgação do relatório operacional na sexta (24/10). Na avaliação do banco, a Petrobras reportou um desempenho operacional excepcional, o que, combinado com preços do petróleo ligeiramente mais altos no trimestre (2% acima do 2T25), sustenta sua estimativa de ebitda de US$ 11,6 bilhões, 13% acima do 2T25, e um dividend yield de 3,1%.
Operacionalmente, a Brava destacou-se novamente entre as produtoras independentes de petróleo, enquanto a Prio e a PetroReconcavo enfrentaram restrições operacionais, tanto programadas quanto não programadas, segundo a análise do Itaú BBA.
No segmento de distribuição de combustíveis, o Itaú BBA espera uma melhora gradual nos resultados do 3T25, após um segundo trimestre impactado por perdas significativas de estoque. No geral, o Itaú BBA acredita que o sentimento dos investidores nesta temporada de resultados para as distribuidoras de combustíveis dependerá das expectativas para os volumes e margens do 4T25, particularmente em relação a como a fiscalização mais rigorosa contra práticas informais poderá permitir que as três maiores distribuidoras de combustíveis capturem participação de mercado e expandam suas margens. O Itaú BBA estima margens ebitda de R$ 150 por m3 para a Ipiranga e R$ 160 por m3 para a Vibra no 3T25, mantendo o spread típico historicamente observado entre as duas.
O que esperar na semana de 27 de outubro?
O Itaú BBA também apresentou suas projeções para os balanços da Ambev (30 de outubro, antes da abertura), Gerdau (GGBR4) e Vale (VALE3) – as duas últimas divulgam seus números do terceiro trimestre na próxima quinta-feira (30), após pregão.
Para Ambev (ABEV3), a corretora tem expectativa negativa para os resultados do 3T25 da fabricante de bebidas, com estimativas de receita líquida de R$ 21,49 bilhões, ebitda ajustado de R$ 6,617 bilhões e R$ lucro líquido ajustado de R$ 3,117 bilhões. A prévia do Itaú BBA para Ambev traz estimativas pressionadas, com redução esperada de 6% para o Ebitda consolidado e perda de 1,2 pp na margem ajustada, ficando em 30,8%. O volume de vendas no Brasil deve recuar 7%, impactado por ambiente macroeconômico desfavorável, clima adverso e competição, refletindo sensível elasticidade-preço. No internacional, a volatilidade cambial e consumo fraco devem limitar os ganhos, enquanto a ação negocia com múltiplo preço em relação ao lucro (P/L) de aproximadamente 14 vezes, patamar que pode limitar o ímpeto para novos compradores. O Itaú BBA tem recomendação neutra para ABEV3, com preço-alvo de R$ 14,00.
Para Gerdau (GGBR4), a expectativa do Itaú BBA é neutra, com projeções de receita líquida de R$ 17,967 bilhões, ebitda ajustado de R$ 2,7 bilhões e R$ lucro líquido de R$ 999 milhões. “A nossa expectativa é que Gerdau divulgue resultados equilibrados entre regiões, com melhora nos EUA compensando a operação mais fraca no Brasil. O Ebitda ajustado deverá crescer 5,4% no trimestre, com margem nos EUA subindo para 19,5%, ganho de 1,6 p.p, enquanto no Brasil reduz 2 p.p. Projetamos avanço de 2,5% na receita líquida, com os volumes de venda de aço crescendo 7,4%. A estratégia internacional e o controle de custos devem sustentar a performance, mesmo diante de desafios locais”, comentam os analistas.
Já a expectativa para a Vale (VALE3) é positiva. O Itaú BBA estima receita líquida de US$ 10,270 bilhões, ebitda ajustado de US$ 4,25 bilhões e R$ lucro líquido de US$ 1,991 bilhão. Os analistas esperam que a mineradora entregue resultados robustos no terceiro trimestre, com projeção de alta de 24% no Ebitda e margem ajustada em 41,4%, avanço de 2,5 pp. O desempenho será puxado por volumes maiores e preços realizados de minério de ferro em alta avanço de aproximadamente US$ 9 por tonelada em relação ao segundo trimestre. A receita deverá crescer 16,7% no período, enquanto os custos C1 recuarão para US$ 24,8 por tonelada, reforçando a eficiência operacional. Mesmo com leve queda no lucro líquido, a performance em ferrosos e a expectativa de volumes ainda maiores consolidam a Vale como protagonista do setor, avalia a corretora.
A XP corrobora essa visão sobre a Vale. Após desempenho operacional no 3T25, a corretora elevou em 4% a sua projeção para o ebitda ajustado da mineradora no 3T25 de US$ 4,4 bilhões ante a previsão anterior. A XP avalia que a vale apresentou resultados robustos no relatório de produção e vendas, que refletiu um desempenho decente de produção e na precificação das divisões de minério de ferro e cobre. Assim, a produção de minério de ferro 4% acima do 3T24, 1% acima da sua estimativa, com embarques de finos de minério de ferro 4% acima do 3T25 (8% acima da XP), refletindo uma maior lacuna entre produção e vendas após um acúmulo de estoque para concentração na China (que deve ser convertido em vendas nos próximos trimestres; volumes de vendas de pelotas 14% abaixo do 3T24; e maiores preços realizados do minério de ferro, aumento de 11% na comparação trimestral, refletindo maiores preços de referência do minério de ferro, alta de 4% na comparação com 2T25, e melhores prêmios após a otimização da estratégia de portfólio da Vale que levou a uma melhora nos prêmios de finos. Além disso, a produção se recuperou em operações de cobre (alta anual de 6%), impulsionado pela maior produção em Salobo (+6,4kt, na mesma base). No total, a XP reiterou a recomendação neutra na Vale após o relatório operacional.
Proteínas e commodities agrícolas
A Minerva abrirá a temporada do setor, com a divulgação dos seus resultados do 3T25 em 5 de novembro, após fechamento do mercado. A XP está projetando um trimestre forte para a Minerva devido a: (i) volumes robustos nos mercados interno e externo; (ii) preços de exportação mais altos, impulsionados principalmente pela China; e (iii) a finalização da aceleração dos ativos adquiridos recentemente.
A XP projeta margens estáveis na comparação trimestral devido à desvalorização do dólar e aos preços mais altos do gado, especialmente no PRY e URU. No geral, estima uma receita líquida de R$ 15,0 bilhões, alta trimestral de 8% e um ebitda ajustado de R$ 1,4 bilhão, 8% maior que no trimestre anterior.
Além dos resultados sólidos, projeta que a companhia iniciará seu processo de desalavancagem devido à melhora nos lucros e liberação de capital de giro, especialmente pelas vendas de 60% do estoque acumulado nos EUA. Como resultado, projeta uma geração de fluxo de caixa livre de R$ 600 milhões no 3T, sendo o principal destaque do trimestre. A melhora na conversão de caixa deve ser bem recebida pelos investidores e, assim, a XP espera uma reação positiva no preço das ações da Minerva, sua principal escolha no setor de proteínas.
Em 6 de novembro, será a vez da SLC Agrícola, também após pregão. A XP projeta que a SLC Agrícola entregue um terceiro trimestre de 2025 (3T25) forte no próximo dia 6 de novembro (após fechamento do mercado), principalmente impulsionado por comparativos fáceis na comparação anual em soja e milho, embora espere que o milho apresente resultados robustos mesmo em termos absolutos. Pelo lado negativo, projeta queda nas margens do algodão devido ao mix entre safra antiga e nova. Em resumo, a XP não espera que o terceiro trimestre seja um catalisador para a ação.
Assim, a XP estima receita líquida de R$ 1,9 bilhão, um aumento de 25% na comparação anual, enquanto projeta ebitda ajustado e lucro líquido caixa em R$ 625 milhões, alta anual de 130% e R$ 68 milhões, respectivamente. Além disso, projeta geração de fluxo de caixa livre próxima ao equilíbrio no trimestre, já que acCompanhia pagará outra parcela da aquisição de terras da Sierentz.
No dia 10 de novembro, a MBRF, companhia resultante da união entre a Marfrig e a BRF, apresentará seus resultados após pregão. No primeiro trimestre de divulgação após a conclusão da fusão, os analistas da XP esperam que a diversificação de proteínas e geográfica da companhia mostre sua força.
A XP projeta volumes mais fortes no 3T25 em relação a abril, maio e junho, para a BRF, tanto no Brasil quanto no Internacional, para compensar preços e margens mais baixos. Como resultado, projeta que a receita da BRF aumente 11% na comparação trimestral e estima um ebitda praticamente estável na mesma base comparativa em R$ 2,5 bilhões (margem de 14,7%, queda de 190 bps ante o 2T25).
Para a National Beef, projeta melhora na margem ebitda ajustada de 100 bps na comparação trimestral para 1,8%, refletindo spreads melhores, enquanto a América do Sul se beneficiará da combinação das plantas no Uruguai, com margens permanecendo na faixa de dois dígitos baixos.
No geral, projeta receita líquida de R$ 42,6 bilhões, alta anual de 13% e avanço de 12% ante o 2T25, e ebitda ajustado de R$ 3,4 bilhões, queda de 12% em relação ao mesm trimestre de 2024 e alta de 10% na comparação com o trimestre anterior.
Para a JBS (JBSS32), que anuncia os seus números no dia 13 de novembro, a XP projeta receita líquida de R$ 123,0 bilhões, alta de 11% na comparação anual e de 3% na trimestral, ebitda ajustado de R$ 9,9 bilhões, queda anual de 17% e estável com o 2T25, e fluxo de caixa livre de R$ 3,8 bilhões. Pelo lado negativo, a corretora projeta queda sequencial nas margens da Seara e PPC, principalmente devido a preços mais baixos no Brasil e à redução nos preços de aves grandes nos EUA. Por outro lado, espera melhores margens nas operações de carne bovina em todas as regiões, impulsionadas por spreads mais favoráveis, compensando margens menores no frango. A XP destaca a expectativa de recuperação de margem no segmento US Beef após efeitos pontuais que impactaram negativamente o 2T, e estima margem ebitda ajustada de -1,0% para US Beef. Em resumo, a XP não espera que o 3T gere revisões significativas de lucros para frente. A XP prevê lucro líquido de R$ 3,177 bilhões para a JBS no 3T25, queda de 24% em relação ao mesmo intervalo de 2024 e 6% ante o trimestre anterior.
Fonte: Cynara Escobar – Safras News
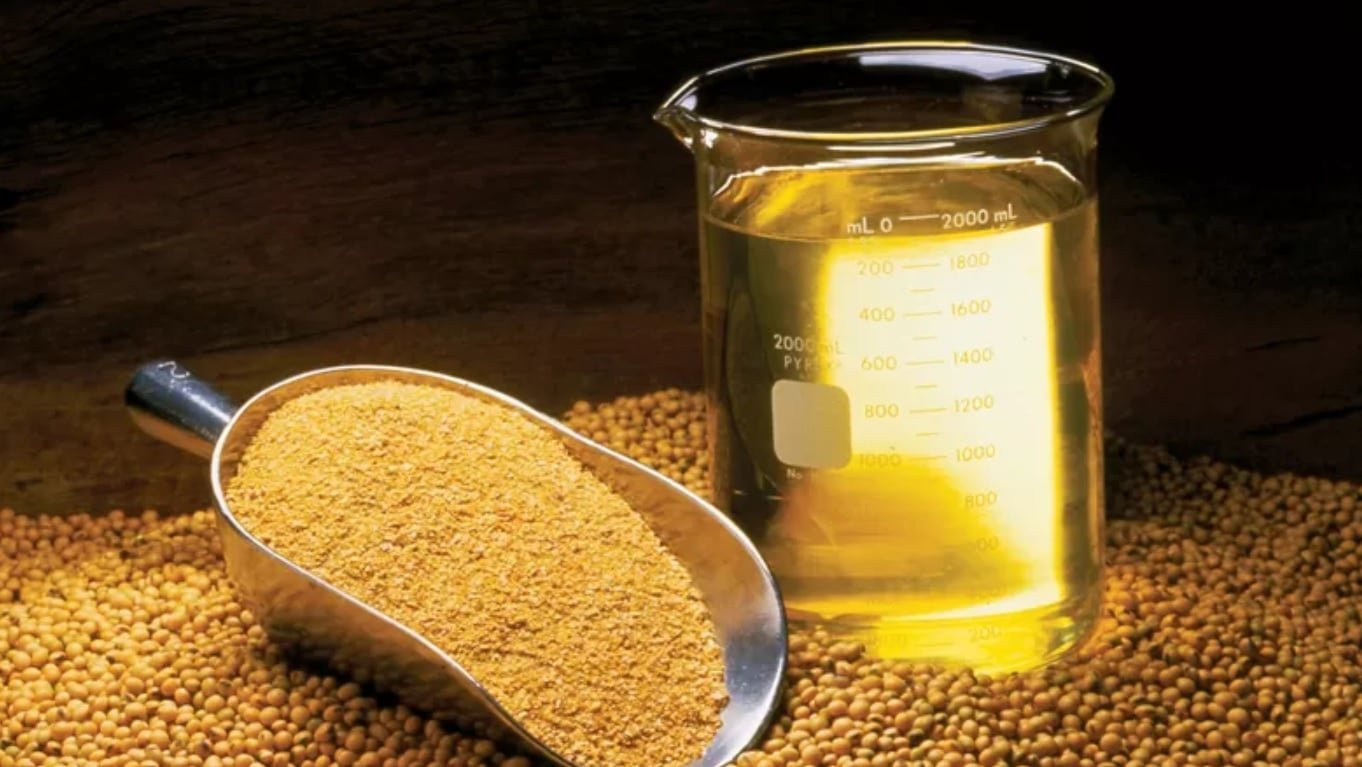
A Associação Brasileira das Indústrias de Óleos Vegetais (Abiove) atualizou as projeções para o Complexo Soja em 2026 e apontou avanço no processamento do grão no país. Os novos números também mostram uma revisão positiva para as exportações de óleo de soja, enquanto a produção nacional permanece estimada em 180,4 milhões de toneladas.
Segundo a entidade, as exportações de soja em grão foram revisadas para 115 milhões de toneladas, queda de 0,3% em relação à estimativa anterior. Já o volume destinado ao processamento industrial subiu 0,3%, para 63,5 milhões de toneladas. As importações de soja em grão permanecem projetadas em 900 mil toneladas.
Entre os derivados, a produção de farelo de soja foi elevada em 0,4%, para 48,9 milhões de toneladas. A expectativa para as exportações do produto permanece em 25,3 milhões de toneladas.
- Fique por dentro das principais notícias sobre a soja: acesse a comunidade Soja Brasil no WhatsApp!
Óleo de soja
No mercado de óleo de soja, a Abiove aumentou em 0,4% a estimativa de produção, que passou para 12,8 milhões de toneladas. Já a projeção de exportação foi revisada para 1,8 milhão de toneladas, alta de 5,9% em relação à previsão anterior. As importações continuam estimadas em 125 mil toneladas.
Segundo Daniel Furlan Amaral, diretor de Economia e Assuntos Regulatórios da ABIOVE, as revisões refletem o desempenho do processamento nacional e o aumento da demanda internacional pelo óleo de soja.
“Os ajustes nas estimativas refletem o forte desempenho do processamento nacional de soja e o aquecimento do mercado internacional para o óleo de soja”, afirmou.
Processamento avança em julho
Os dados da Abiove também mostram crescimento no processamento de soja em julho de 2026. Foram 5,13 milhões de toneladas processadas no mês, volume 1,9% superior ao registrado em junho.
Na comparação com julho de 2025, considerando o ajuste pelo percentual amostral, o avanço foi de 7,4%.
No acumulado de janeiro a julho, o processamento alcançou 33,6 milhões de toneladas, alta de 8,3% em relação ao mesmo período do ano passado, também com ajuste amostral.
O post Abiove eleva previsão para exportação de óleo de soja e processamento cresce 8,3% apareceu primeiro em Canal Rural.
Sustentabilidade
Especialistas alertam para cuidados necessários para evitar ferrugem, percevejos e nematoides na safra 26/27 – MAIS SOJA
Foi dada a largada para a safra de soja 2026/27. Com o término do vazio sanitário em Mato Grosso, maior estado produtor do grão no país, e em Goiás no próximo dia 20/09, o plantio fica oficialmente liberado. No entanto, a nova safra exige um nível adicional de atenção no campo. Os produtores iniciam o ciclo diante de um cenário fitossanitário desafiador, marcado pela pressão simultânea de desafiosconhecidos da sojicultura brasileira como doenças, pragas e nematoides.
Os números da última safra acendem um sinal amarelo para o manejo. Os registros de ferrugem asiática (Phakopsora pachyrhizi), doença altamente agressiva que pode comprometer até 90% da produtividade se não controlada, praticamente triplicaram, saltando de 124 para 379 casos confirmados pelo Consórcio Antiferrugem. Somado a isso, há a ameaça constante do percevejo-marrom (Euschistus heros), praga de difícil controle que, segundo dados da Embrapa, impõe um prejuízo na casa dos bilhões por safra.
Correndo por baixo da terra, o terceiro elemento dessa equação costuma ser o mais traiçoeiro. Os nematoides destroem o sistema radicular da soja e já respondem por perdas anuais estimadas na cada dos bilhões, segundo levantamentos da Sociedade Brasileira de Nematologia e do setor agrícola.
Para Jhonatan Coradin, engenheiro agrônomo e Gerente de Desenvolvimento de Mercado da Vittia, empresa brasileira referência em biotecnologia para defesa e nutrição de plantas, a combinação dessas ameaças exige uma mudança de postura imediata do produtor. “Iniciar o ciclo com um planejamento estratégico consolidado proporciona um ganho de tempo de resposta e otimiza os investimentos operacionais, evitando os altos custos de um controle emergencial. O foco é integrar as ferramentas biológicas ao manejo, associando as soluções biológicas de alta tecnologia que fortalecem a planta desde a raiz”, afirma o especialista.
Enquanto a ferrugem, as doenças de final de ciclo e o percevejo causam danos visíveis e severos na parte aérea da planta, os nematoides agem de forma oculta. Seus sintomas na lavoura, como o amarelecimento e as manchas irregulares, conhecidas como reboleiras, são frequentemente confundidos com estresse hídrico ou compactação do solo, o que atrasa o diagnóstico. O grande desafio, segundo Coradin, é o efeito cascata gerado na planta. “Os nematoides são um problema que, na maioria das vezes, só enxergamos pelo efeito, nunca pela causa direta. Uma soja que tem seu sistema radicular comprometido por esses parasitas perde a capacidade de absorver água e nutrientes.
Para quebrar esse ciclo de perdas, a proteção deve começar junto com a semente. A resposta da biotecnologia para esse desafio está na combinação estratégica de microrganismos de alta performance. A associação da bactéria Bacillus amyloliquefaciens (isolado BV03), presente no No-Nema, com o fungo Purpureocillium lilacinum, presente no RizoForte, cria uma dupla barreira de defesa natural. Enquanto a bactéria atua formando um biofilme protetor que blinda o sistema radicular e impede a penetração dos nematoides, o fungo age ativamente na degradação de ovos, fêmeas e cistos no solo por meio da produção de enzimas e metabólitos. Além de favorecer o crescimento das raízes e a melhor exploração de nutrientes pela planta, essa combinação alcançou aproximadamente 70% de eficiência de controle em ensaios conduzidos pela área de Pesquisa, Desenvolvimento e Inovação (PD&I) da empresa.
“O planejamento logo na largada da safra fará a diferença na hora da colheita. Tecnologias como o No-Nema, que controla nematoides, podem ser utilizadas no tratamento de sementes, no sulco de plantio ou de forma foliar, oferecendo total compatibilidade com o restante do programa de manejo”, comenta o engenheiro agrônomo da Vittia.
A tendência observada nas últimas safras, e que deve se consolidar no ciclo 26/27, é a da complementaridade tecnológica. O uso de biodefensivos deixou de ser um nicho para se tornar o pilar central na manutenção da longevidade dos agroquímicos, retardando a resistência das pragas e patógenos.
“Manejo integrado não é sobre escolher um lado. É sobre usar a ferramenta certa, no momento exato, para cada desafio específico da lavoura. O sucesso da safra depende, cada dia mais, de uma visão sistêmica da saúde da lavoura”, conclui Coradin.
Sobre a Vittia
A Vittia (BVMF:VITT3) é referência brasileira em soluções para defesa e nutrição de plantas, levando produtividade, rentabilidade e sustentabilidade para o agronegócio brasileiro. A Companhia tem em suas raízes a base sólida para impulsionar a inovação no campo, unindo tradição e tecnologia de ponta em um portfólio completo.
Com a maior fábrica de produtos biológicos da América Latina e outras cinco unidades no estado de São Paulo, a Vittia desenvolve biotecnologias essenciais para o aprimoramento do balanço socioambiental da agricultura. Seu portfólio robusto inclui soluções de controle biológico (inseticidas, fungicidas, nematicidas), fertilizantes especiais, biofertilizantes e sais para agricultura e pecuária.
Em 2026, a Vittia celebra 55 anos e lança uma campanha em comemoração a esse marco, com o tema “Minhas raízes, novas histórias”, reforçando seu compromisso ético, sua tradição e sua solidez. A Vittia transforma seu legado em futuro entregando produtividade e rentabilidade ao agronegócio com a simplicidade que nutre a confiança.
Mais informações em: [Site], [Youtube], [Instagram], [Linkedin] e [Facebook].
Fonte: Assessoria de imprensa
Sustentabilidade
Margem apertada e custos em alta devem marcar a safra 26/27 em Mato Grosso – MAIS SOJA
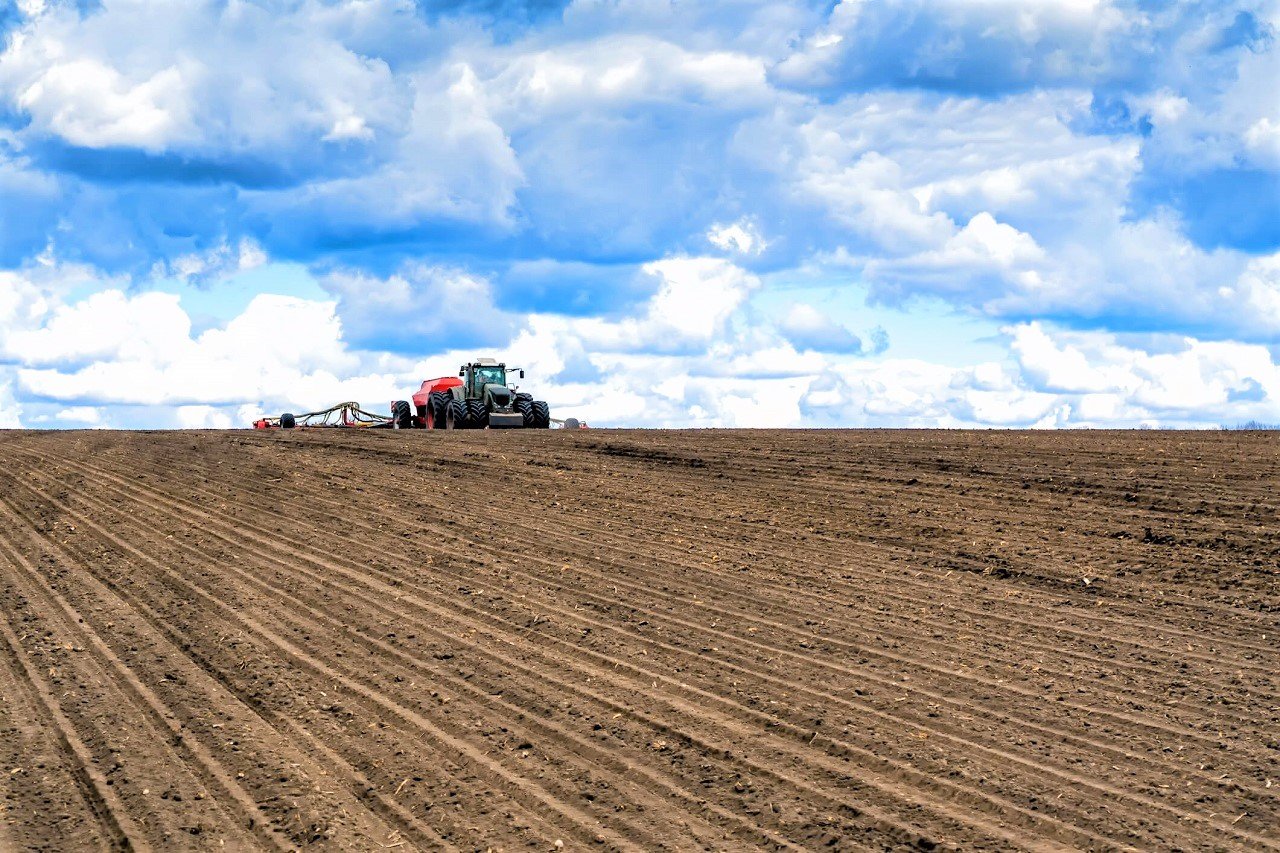
O produtor mato-grossense começa a plantar a safra de soja 2026/27 gastando mais por hectare e com a perspectiva de ganhar menos. Com a margem cada vez mais estreita, o acesso ao crédito e a renegociação de dívidas ganham ainda mais peso entre as prioridades da Associação dos Produtores de Soja e Milho de Mato Grosso (Aprosoja MT) para a temporada.
O Custo Total (CT) da cultura está projetado em R$ 8.171,41 por hectare, alta de 16,69%, enquanto o Lucro Antes de Juros, Impostos, Depreciação e Amortização (Lajida) deve recuar 35,05% em relação à temporada anterior. As projeções são do Projeto Custo de Produção Agropecuário de Mato Grosso (CPA-MT), realizado pelo Serviço Nacional de Aprendizagem Rural de Mato Grosso (Senar-MT) e pelo Instituto Mato-grossense de Economia Agropecuária (Imea).
Para o diretor administrativo da Aprosoja MT, Diego Bertuol, o cenário é de preocupação. “Estamos vindo de quatro anos de margens pressionadas, juros elevados, insumos em preços históricos e commodities sem valorização equivalente”, afirma. A margem estreita deixa o produtor mais exposto. “Qualquer imprevisto, seja quebra de produtividade, queda no preço da soja ou aumento do custo financeiro, pode transformar rapidamente essa pequena margem em prejuízo”, alerta.
Em Campo Novo do Parecis, a delegada coordenadora, Clarete Brolio Rezende, antecipou a compra de insumos em função da constante oscilação dos preços. Agora, a preocupação está em outras despesas. “A média geral de custos é muito alta. Aqui na região também estamos sofrendo com o diesel, que está muito caro. Toda semana que vamos comprar é um preço novo”, relata.
Cortes no manejo – Entre os itens que mais pesam na conta estão os defensivos agrícolas, com alta próxima de 11%, e os fertilizantes e corretivos, que subiram 5,40%. Segundo Bertuol, a pressão sobre o caixa já aparece nas propriedades, com redução nas doses de fósforo e potássio e busca por alternativas de menor custo. “Não se trata necessariamente da melhor decisão técnica, mas da necessidade de adequar a lavoura ao caixa disponível. Isso cria um ciclo preocupante. A margem diminui, o produtor reduz investimentos para conseguir plantar, a produtividade fica mais vulnerável e a rentabilidade cai novamente”, explica.
A área de soja deve permanecer praticamente estável, em 13,04 milhões de hectares. Já a produtividade média projetada é de 62,44 sacas por hectare, 5,43% abaixo do ciclo anterior, o que leva a produção estimada a 48,88 milhões de toneladas, recuo de 5,19%.
Diante desse quadro, o diretor recomenda priorizar eficiência, rentabilidade e preservação de caixa, com uma ressalva. “Essa redução de custos no curto prazo não pode comprometer a capacidade produtiva da agricultura mato-grossense no médio e no longo prazo”, diz.
No milho, a tendência se repete. A área deve crescer 0,59%, para 7,48 milhões de hectares, enquanto a produtividade projetada recua 8,05%, para 119,64 sacas por hectare, com produção estimada em 53,68 milhões de toneladas.
Clarete lembra que o resultado do cereal depende do calendário da soja e aponta o clima como principal ponto de atenção. “Nós temos uma renda melhor na segunda safra, mas precisamos colher bem na primeira. Então não podemos atrasar a janela de plantio”, afirma.
Crédito na ponta – Entre as prioridades da Aprosoja MT para a temporada, Bertuol destaca a recuperação da capacidade de financiamento do produtor, uma solução efetiva para o endividamento e a contenção de novos custos e de aumento da carga tributária. “Não basta anunciar bilhões de reais em um Plano Safra se esses recursos não chegam à conta. O produtor enfrenta juros elevados, maior restrição de crédito e exigências cada vez maiores de garantias. Quando não consegue renegociar uma dívida, ele permanece inadimplente, perde capacidade de crédito e acaba empurrado para operações mais caras, justamente quando sua margem não suporta juros maiores”, avalia.
O diretor reconhece o avanço trazido pela Medida Provisória 1.376, que autoriza linhas de crédito para renegociação de dívidas rurais e cria um fundo garantidor para produtores afetados por eventos climáticos adversos, mas observa que a aplicação ainda está lenta. “Já se passaram semanas desde a publicação e ainda não vemos, na velocidade necessária, essas renegociações sendo formalizadas nos contratos das instituições financeiras. Também falta articulação do Congresso Nacional e da Frente Parlamentar da Agropecuária para aperfeiçoar esses instrumentos. Enquanto isso, o acesso ao crédito novo fica mais difícil, e isso compromete o financiamento de uma safra que já está começando”, pontua. Para ele, negociar exige condições reais de pagamento.
“Precisamos de prazos compatíveis com a capacidade de pagamento da atividade, carência adequada e taxas de juros que o produtor consiga pagar. Caso contrário, a dívida é alongada no papel, mas o produtor não se recupera economicamente”, defende.
Na área tributária, Bertuol lembra o congelamento do Fundo Estadual de Transporte e Habitação (Fethab) em Mato Grosso e afirma que a entidade acompanha os efeitos da reforma tributária. “A agricultura não se sustenta apenas com anúncios de bilhões ou publicação de normas. O recurso e a renegociação precisam chegar ao produtor, dentro da fazenda”, conclui.
Fonte: Aprosoja/MT
Autor:Marianne Mariano – Assessoria de Comunicação
Site: Aprosoja/MT

Abiove eleva previsão para exportação de óleo de soja e processamento cresce 8,3%

Com mais de 240 alunos, Escola Municipal de Música democratiza acesso à arte em Cuiabá

Especialistas alertam para cuidados necessários para evitar ferrugem, percevejos e nematoides na safra 26/27 – MAIS SOJA

Semob leiloa mais de 600 carros e motos em Cuiabá e lança ‘perdão’ de taxas para proprietários

Com convênio de R$ 15 milhões, Prefeitura inicia recapeamento total da Avenida Tricolor no Cristo Rei

Tratores Valtra são os mais desejados entre os produtores rurais MT

Abandono escolar entre alunos da educação especial cresce 185% em MT, diz TCE

Agrishow: de ‘trator que fala’, veja máquinas com IA que operam sozinhas

Valtra: Ganha protagonismo e marcam nova geração de máquinas agrícolas no biocombustíveis

MT sobe uma posição e fica entre os 10 Estados mais competitivos do país I MT

VÍDEO: cobras ‘dançam’ durante disputa por fêmea e formam ‘bolo nupcial’ em MT

VÍDEO: pescador se distrai e leva mordida de dourado em MT

VÍDEO: capivara é flagrada nadando em rio de águas cristalinas em MT

VÍDEO: capivara escapa de ataque de onça-pintada às margens de rio no Pantanal de MT

VÍDEO: centenas de araras com as cores do Brasil se ‘hospedam’ em hotel de MT
 Agro Mato Grosso23 horas ago
Sorriso cai para 3º no ranking nacional de produção agrícola após criação de Boa Esperança
 Agro Mato Grosso23 horas ago
Margem apertada e custos em alta devem marcar a safra 26/27 em MT
 Agro Mato Grosso24 horas ago
Aprosoja MT revela safra marcada por contrastes nos EUA
 Agro Mato Grosso23 horas ago
Dono de avião é identificado entre os 3 mortos durante queda em MT
 Agro Mato Grosso16 horas ago
Chuva forte coloca Cuiabá e mais 59 cidades de MT em alerta
 Agro Mato Grosso16 horas ago
Concurso da Sema-MT abre inscrições com salários de até R$ 10,4 mil; veja
 Agro Mato Grosso17 horas ago
Mãe e bebê são encontrados mortos em MT; suspeito é marido e pai das vítimas
 Featured23 horas ago
Fachin recua e retira de pauta julgamento contra André Mendonça no STF